
為何一款被取消的iPhone重新定價了Apple的整個未來
Apple取消了一款iPhone,卻換來賣出評級。市場重新定價的是多年累積的假設定價能力,而非單一產品。這正是成長股真正的交易方式。
Deriv 編輯團隊 · 2026年8月11日 · 4 分鐘閱讀

成長股的股價,賭的是故事能否延續。當某個事件打破了這個故事,重新定價的幅度往往遠超事件本身。
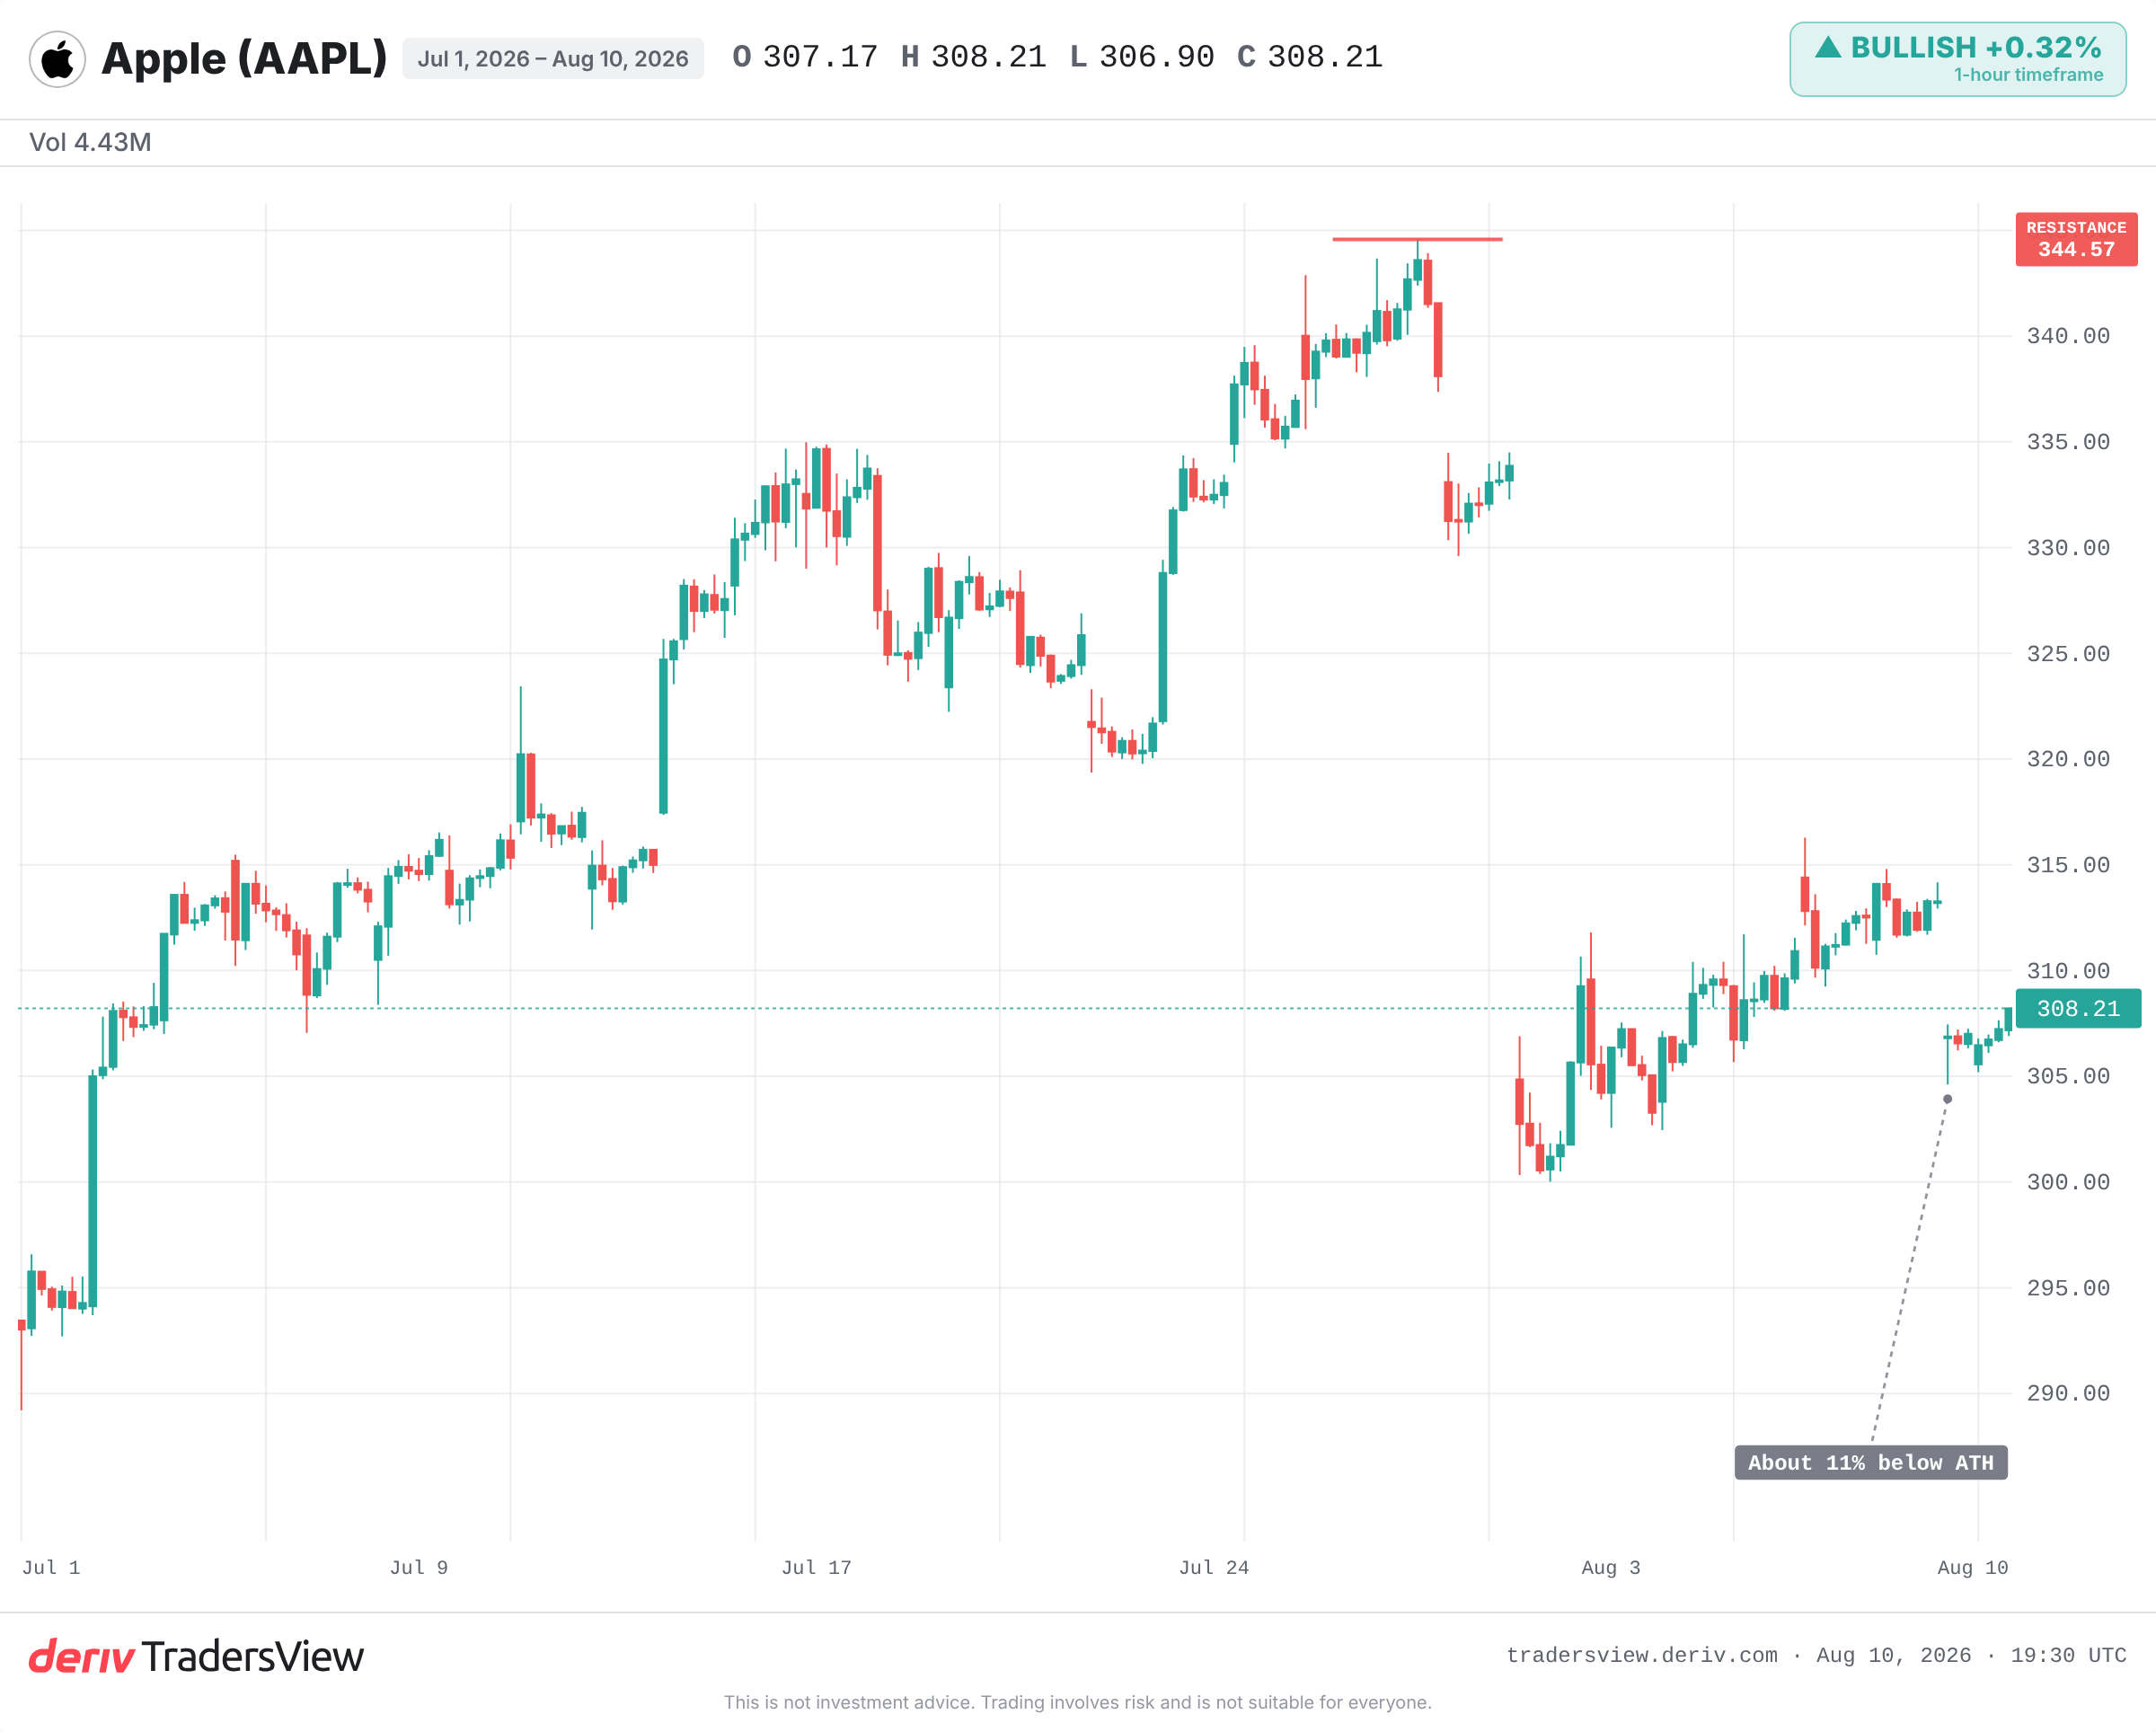
Apple 因良率不佳而取消了全玻璃 iPhone 的計劃。單看此事,這只是個小眾的工程挫折。但 Jefferies 將其解讀為更大問題的證據:Apple 已難以透過增加高階外型設計來輕易提高售價。該機構因此下調了未來五年 iPhone 價格成長的預測,並將該股評級下調至賣出。
市場並非只是賣出一款手機,而是對 Apple 未來定價能力的可信度進行了重新定價。這正是高估值真正依賴的基礎,也說明為何單一個被取消的原型機,就足以抹去多年累積的故事價值。
為何被取消的原型機比單次業績不及預期的衝擊更大
被取消的原型機衝擊更大,因為它是關於未來的證據,而單次業績不及預期只是過去一個季度的事。業績不佳的季度可能只是暫時波動,但取消高階產品則顯示成長引擎可能正在失速。
股價並非對當前盈利的評判,而是公司未來多年預期獲利的現值總和。對於成長股而言,大部分價值都存在於未來。
因此,真正影響股價的問題不是「這一季表現如何?」,而是「故事是否仍在正軌上?」
Apple 的高階故事依賴於定價能力:即持續提高 iPhone 價格、買家仍願意買單的信念。Jefferies 下調了對2026年至2031年價格成長率的假設。對複合成長率的微小調整,隨著多年累積,會大幅改變假設獲利的總額。這款被取消的手機之所以重要,是作為證據,而非銷量損失本身。
Apple曾失去故事,也曾重新寫下故事
這種模式並非新鮮事,Apple本身就是最清晰的案例。
在2012年9月觸頂後,市場開始擔心iPhone的利潤率與成長已達頂峰。該股股價到2013年跌幅約40%。實際上並無任何事情真正損壞,市場只是重新定價了一個較差的未來,隨後隨著新產品重振敘事而回升。
2019年1月,Apple因中國iPhone需求疲弱而下調營收指引。該股單日跌幅約10%。隨後,服務業務的成長為市場提供了新的定價故事,股價在這一年持續上漲。
Netflix顯示出更嚴峻的版本。當其2022年第一季度業績顯示用戶流失時,該股單日暴跌超過35%,遠超單一季度所能解釋的程度。市場一次性重新定價了多年累積的持續成長假設。
單一次預測下調,是否就證明定價能力已經破裂?
並非如此,而這正是空頭論點薄弱之處。這種解讀假設硬體價格成長是Apple的引擎,但實際上已多年不再是唯一引擎。
即使iPhone漲價速度放緩,服務業務營收、既有用戶群的變現能力,以及未來的AI功能,都能支撐高階定位。一次因良率問題而取消的原型機,是工程問題,並非論點的破裂。Jefferies只是賣方分析師的其中一種聲音,而該股股價仍接近高點。
只有在報告的iPhone售價與升級率確實在連續數個季度內停滯時,空頭論點才算得到證實。預測修正只是一種主張,並非證據。
接下來需要關注的重點
- 即將公布的Apple業績中,iPhone的平均售價與銷售單位趨勢。
- 其他分析師是否跟進下調評級,或為定價能力論點進行辯護。
- 服務業務成長,作為抵銷硬體定價放緩的替代故事。
- 在經濟疲軟環境下,消費者對1,000美元以上及2,000美元以上價位的抗拒程度。
解讀成長股的重點啟示
Apple的案例清楚展示了這個機制。高估值依賴於一個關於未來的故事,在此即為定價能力,而單一事件就可能在任何數字證實之前打破這個故事。這正是為何股價會因不影響當前銷售的消息而劇烈波動。
因此,當成長股因小消息而大漲或大跌時,請先做一件事:辨別哪個故事破裂了,而不是哪個數字不及預期。然後在接下來的幾個季度內,用實際證據來驗證該論點,而非僅憑第一天的反應判斷。交易存在風險,單一分析師的判斷僅為一種觀點,並非結論。
常見問題
ASP指平均售價,即客戶每單位實際支付的典型價格。對Apple而言,iPhone的ASP上升代表其具備定價能力。分析師會對其未來多年的成長率進行建模,因此即使對該成長率做微小下調,也會大幅降低假設的未來獲利。
下調評級本身很少能單憑評等就撼動股價。真正影響股價的,是它改變了估值中所依據的假設,例如未來成長或利潤率。市場重新定價的是這些被修正的預期,而非分析師的個人意見。
成長股的大部分價值存在於未來預期獲利,而非當前獲利。當消息讓這個未來受到質疑時,牽涉到的是一大部分估值,因此反應幅度會遠超單一季度數字所能解釋的程度。
並不一定可靠。歷史顯示,成長股常因故事受到驚擾而劇烈重新定價,之後隨著新敘事出現而回升。只有當後續數個季度的實際業績證實了這個擔憂,才會造成真正持久的損害。