拯救Nvidia免於破產的那張500萬美元支票
1995年,Nvidia在距離破產僅30天之際,被一張500萬美元的支票所拯救。這次拯救給我們上了一堂關於早期押注、基準機率與不對稱性的課。
Deriv 編輯團隊 · 2026年7月22日 · 3 分鐘閱讀

Nvidia的整個發展軌跡取決於一次早期的押注,而當時公司距離資金耗盡只剩30天。 1995年,來自Sega的一張500萬美元支票,讓一家瀕臨破產的晶片製造商得以存活。如今,該公司股價接近歷史高點,市值約達5兆美元。這給我們的啟示並非Nvidia如今規模龐大,而是最大的回報往往來自於在未來尚未明朗之前就提前佈局。
在無人知曉其名之前,拯救Nvidia的那場賭注
到1990年代中期,Nvidia的現金儲備大約只剩30天。隨後,Sega投資了500萬美元。Jensen Huang直言不諱地表示:「若非Sega當時對Nvidia所做的一切,Nvidia今天就不會存在。」
當時,沒有人能預見這筆投資的回報。晶片架構尚未得到驗證,公司距離發不出薪水僅一步之遙。正因為結果充滿不確定性,當時的投注金額才如此之小。這正是重點所在。
為何最大的回報往往發生在故事尚未明朗之前
早期的押注遵循冪次法則。大多數會失敗,少數能帶來數倍於投注金額的回報。贏家看起來理所當然,但那只是事後諸葛的看法。
這正是讓早期投資行得通的不對稱性。小額投注能限制您的下行風險。而若生存轉化為市場主導地位,上行空間則沒有上限。Sega當時冒險投入500萬美元,而其所支持的公司後來成長為地球上最有價值的企業之一。
如今,同樣的模式正在Nvidia身上重演,只是這次Nvidia的角色是買家,而非被拯救的一方。 公司已揭露持有Nebius 9.3%的股份,這是對一家未來尚未明朗的公司所做的早期佈局。從被拯救者到拯救者,其運作機制如出一轍。
潛藏在這個勵志版本背後的陷阱
這種看法頗具誘惑力:及早找到下一個Nvidia,您就能贏。然而,這種看法本身就充滿危險。
倖存者偏差掩蓋了真實的基準機率。每出現一個Sega投資Nvidia的成功案例,背後都有無數早期押注悄然失敗的公司。您從未聽過它們的名字。這種沉默讓贏家看起來像是憑藉實力取勝,而非一場勝算較高的彩票遊戲。
只有搭配基準機率來看,這個啟示才能成立:大多數早期押注都會失敗。 正確的思維框架不是「挑中贏家」,而是「將投注金額控制在失敗也不會對您造成毀滅性打擊的範圍內,並讓一次成功帶動其餘的投資」。
什麼情況能驗證樂觀的解讀
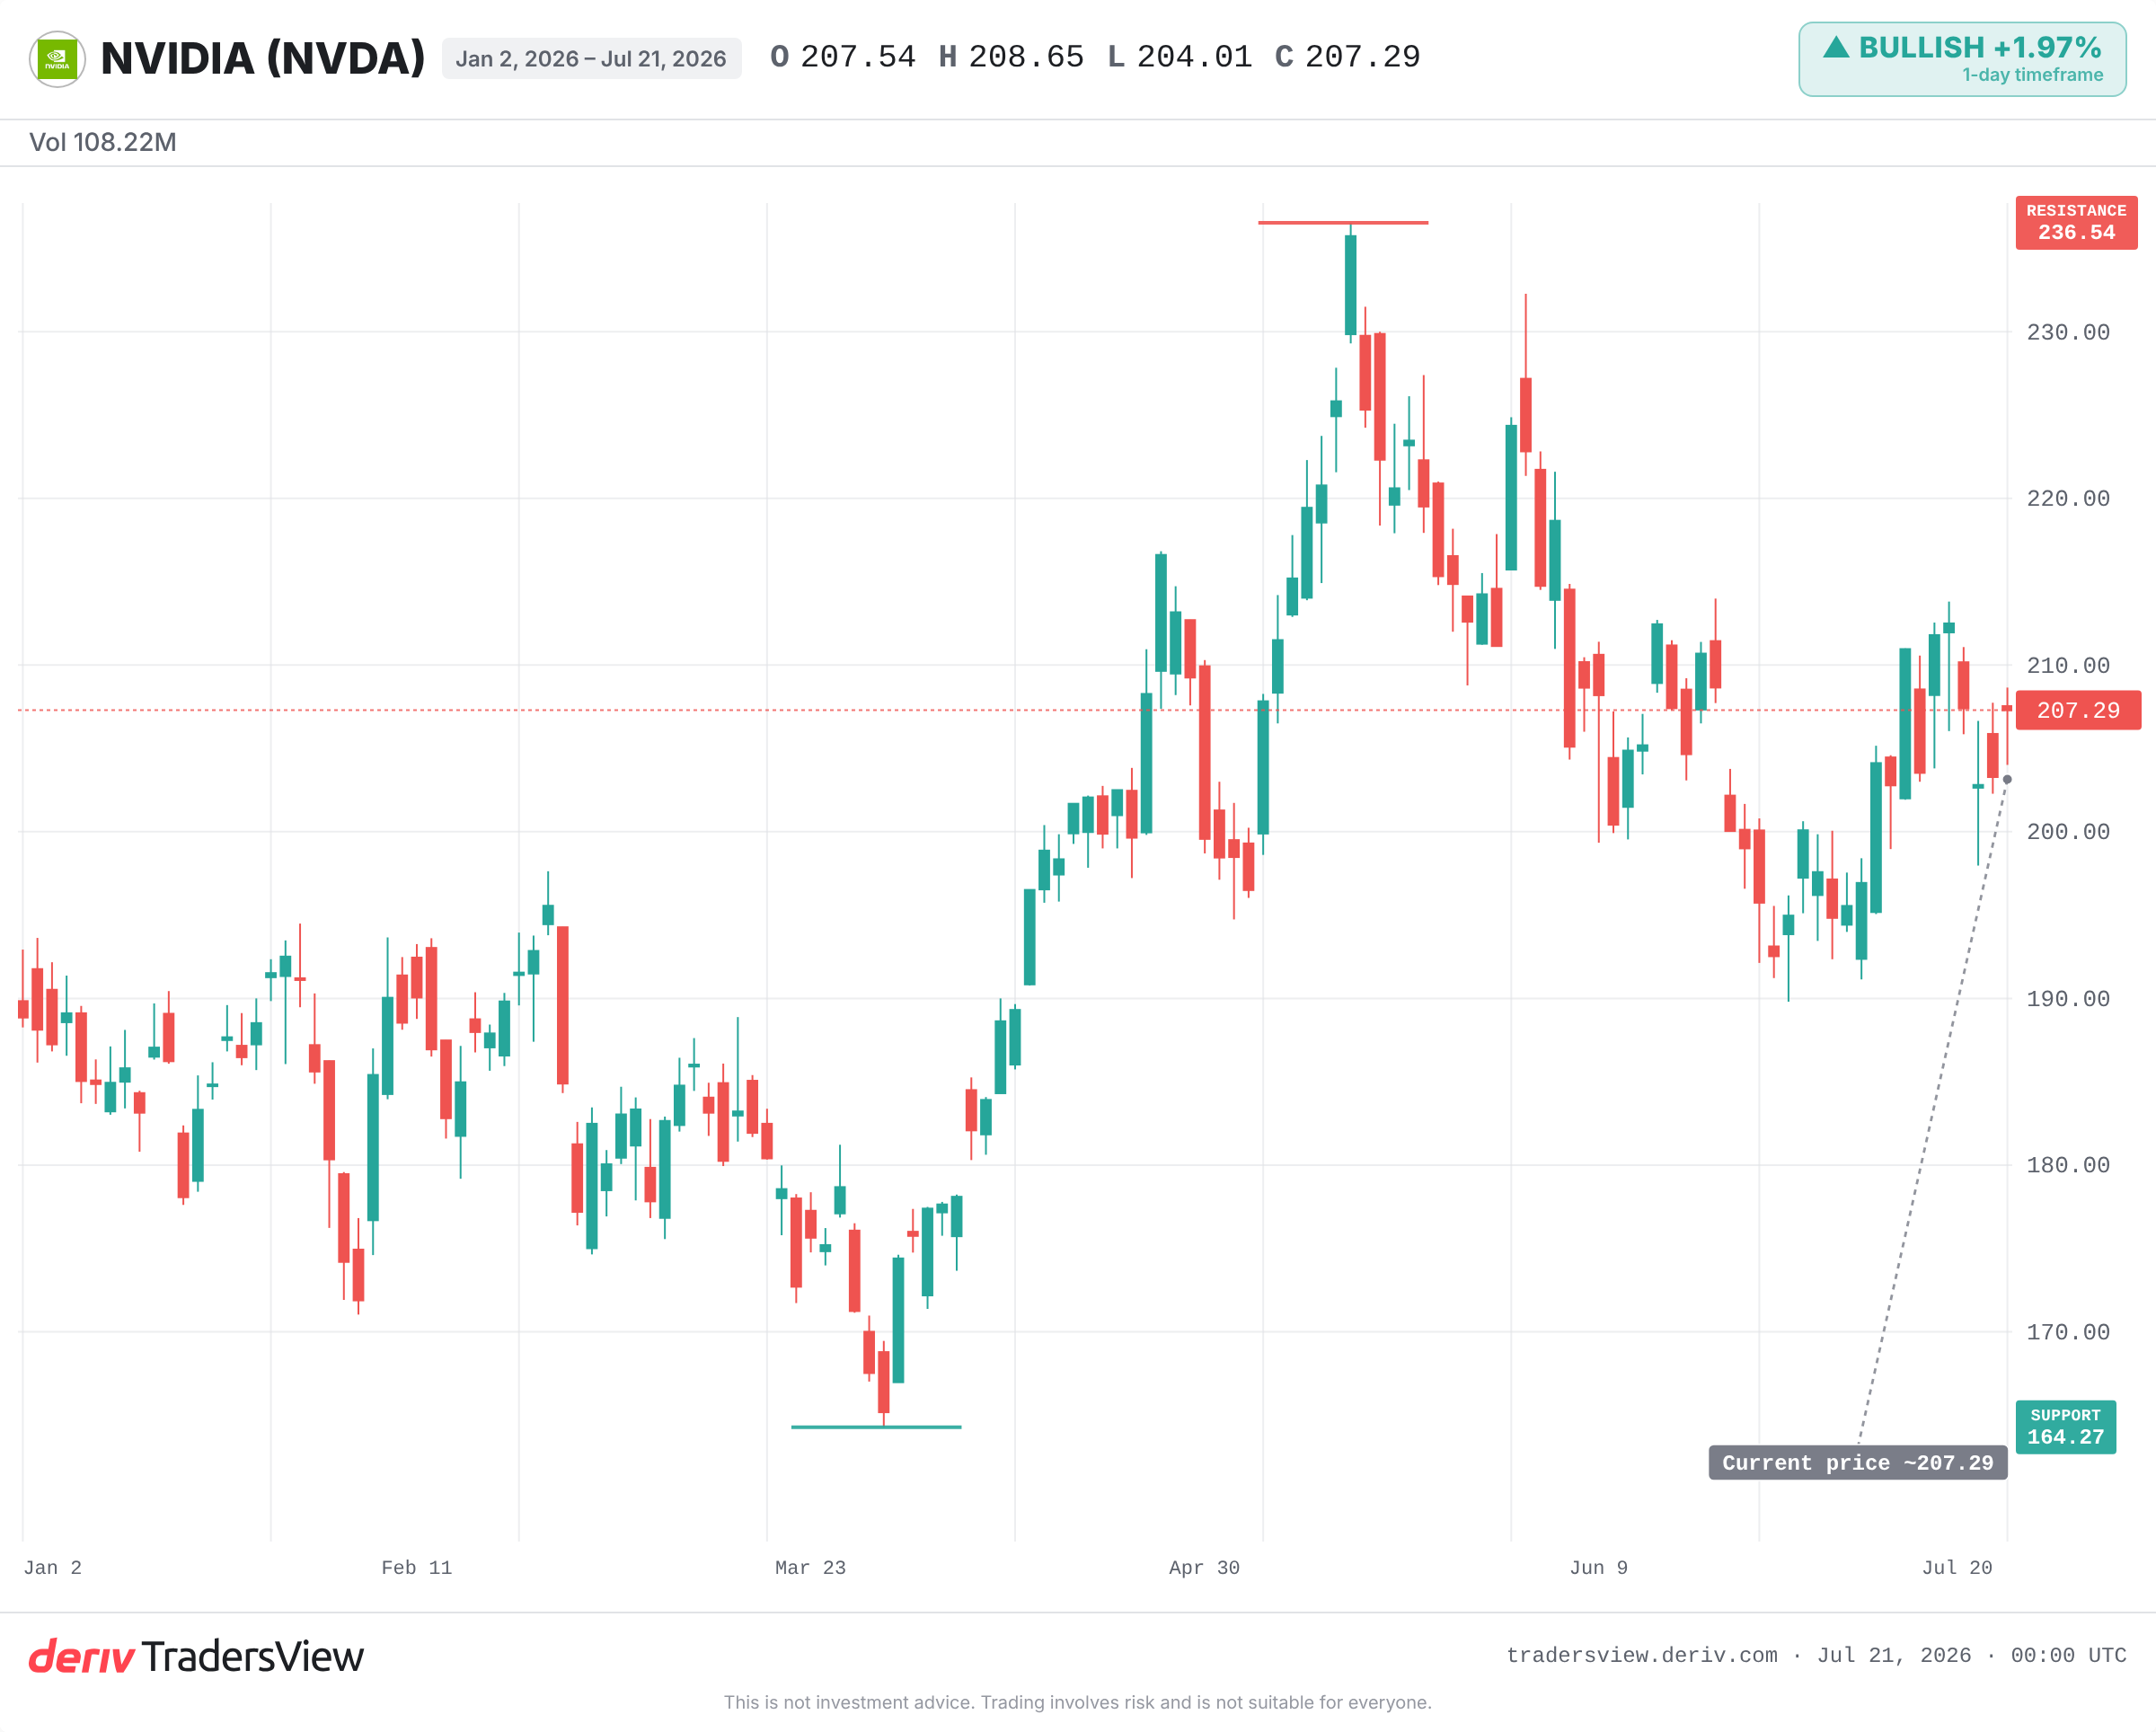
Nvidia自身的優勢正面臨壓力。Apple已重新奪回全球市值最高股票的寶座,且差距預期將進一步擴大。中國買家名單正在縮減,這對需求構成威脅。
因此,這場考驗正在進行中。若Nebius的股份及類似的早期佈局能像當年Sega的投注一樣實現複利增長,樂觀的思維框架便能自我證實。若這些佈局停滯不前,則會提醒我們:即便是巨頭的早期押注,大多數也難逃失敗的命運。
證據傾向於一個方向:早期的不對稱性確實存在,但它獎勵的是有紀律的投資者,而非懷抱希望的投資者。值得關注的是:Nvidia能否守住其歷史高點,還是會在高點遭到回落;其早期佈局是否能升值;以及AI支出若出現廣泛放緩,是否會壓縮那個讓這一切看似輕而易舉的估值。
常見問題
1995年,Sega投資了Nvidia 500萬美元。Jensen Huang曾表示,當時公司現金儲備大約只剩30天,若非這筆投資,公司今天就不會存在。
倖存者偏差是指只研究成功的公司或押注,而忽略眾多失敗案例的傾向。這會讓早期的贏家看起來像是憑藉實力取勝,而實際上整體情況包含了很高的失敗率。
大多數早期押注幾乎沒有回報或回報極低,而少數則能帶來數倍於投注金額的回報。單一的重大成功足以抵銷眾多失敗,因此整個投資組合的表現取決於那難得一見的贏家。
並非如此。Apple已重新奪回全球市值最高股票的寶座,且差距預期將進一步擴大。此外,Nvidia在中國的買家名單也正在縮減。
Nvidia已揭露持有Nebius 9.3%的股份。這是一項早期佈局,其最終回報尚不明朗,與當年拯救Nvidia自身的那類押注如出一轍。