Fed 決議前 Bitcoin 交易量上升,猶如蓄勢待發的彈簧
Fed 利率決議前 Bitcoin 衍生性商品交易量上升,顯示雙邊部位擁擠,而非方向性訊號,這也是為何意外結果能劇烈衝擊價格的原因。
Deriv 編輯團隊 · 2026年7月21日 · 4 分鐘閱讀

在 Fed 決議前,衍生性商品交易量攀升並非方向訊號,而是交易者在雙邊同時加碼押注——這正是一旦結果揭曉,走勢便會劇烈波動的原因。
Bitcoin 目前處於 USD 66,000 左右的中段價位,遠低於 2025 年高點,並接近今年區間的低端。隨著 Federal Reserve 利率決議臨近,衍生性商品交易量正在上升。人們很容易將此解讀為反彈需求正在累積,但實際上這衡量的是信心強度,而非方向。
為何 Fed 決議前的交易量顯示的是緊張情緒,而非方向
在既定催化事件來臨前,市場定價的並非答案,而是不確定性。沒有人知道 Fed 會偏鷹派還是鴿派意外,因此雙邊部位會同時累積。
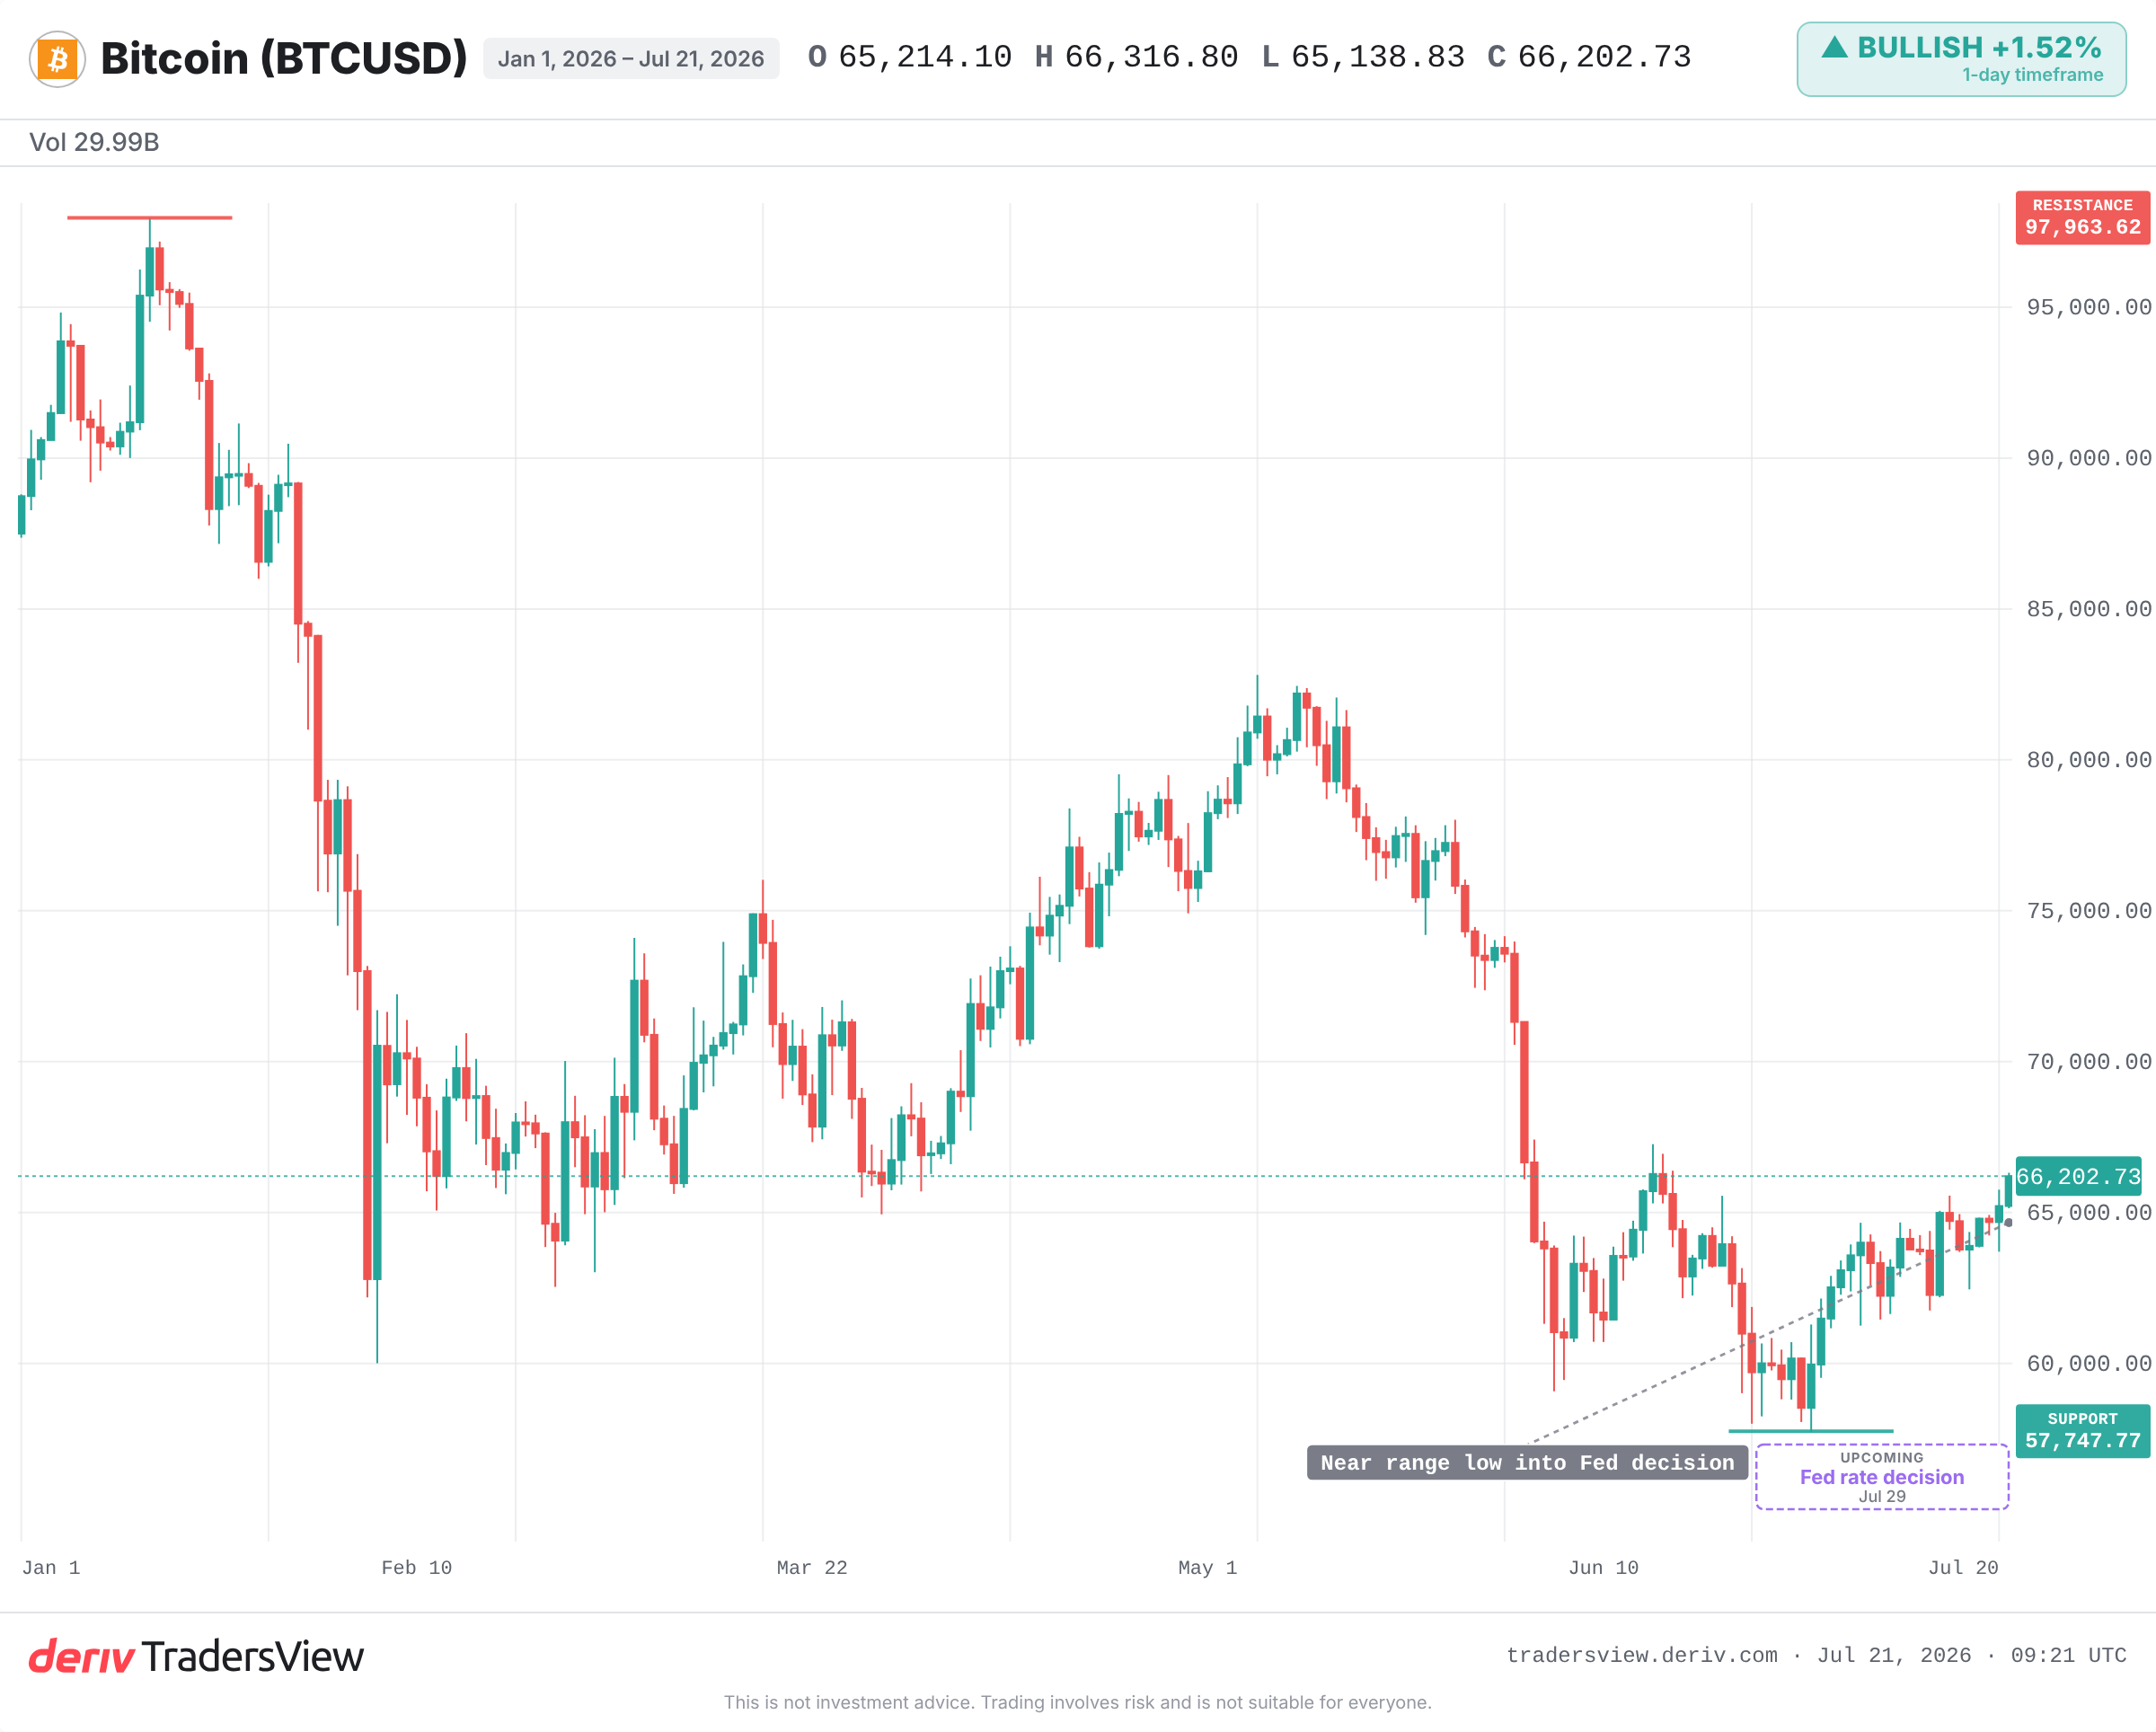
交易量代表的是群眾規模,而非其面向的方向。 當未知數揭曉後,其中一方會判斷錯誤並急於出場。這正是將蓄勢待發的彈簧轉化為快速走勢的原因。
推動價格的是意外,而非決策本身
重要的是 Fed 實際作為與市場既有預期之間的落差。若決議結果與市場定價相符,便可能平靜落幕;但無論哪個方向的意外,都會迫使市場重新定價。
在 2022 年升息週期期間,Bitcoin 多次在決議日出現波動集中的情況。鷹派意外往往伴隨單日大幅下跌,而鴿派訊號則引發紓困式反彈。這種反應追蹤的是意外程度,而非頭條數字本身。
前瞻指引往往比利率本身更為重要。後續走向的語氣,以及預測數據的任何變動,都可能比決策本身更能撼動市場走勢。
大量部位是否意味著看漲格局?
表面上看似看漲:交易量上升,加上在連續八週資金流出後,ETF 資金流入終於回歸。這確實是實質支撐,值得關注資金流入能否持續,或是否會再度回落。
但反方論點更為強勁。擁擠的部位正是引發反轉的燃料。2024 年 3 月,Bitcoin 在 Fed 會議前衝上當時的歷史新高,期間 ETF 資金流入激增,槓桿多頭部位不斷堆積。隨著這些多頭部位平倉,隨後出現約 15% 至 20% 的回檔。
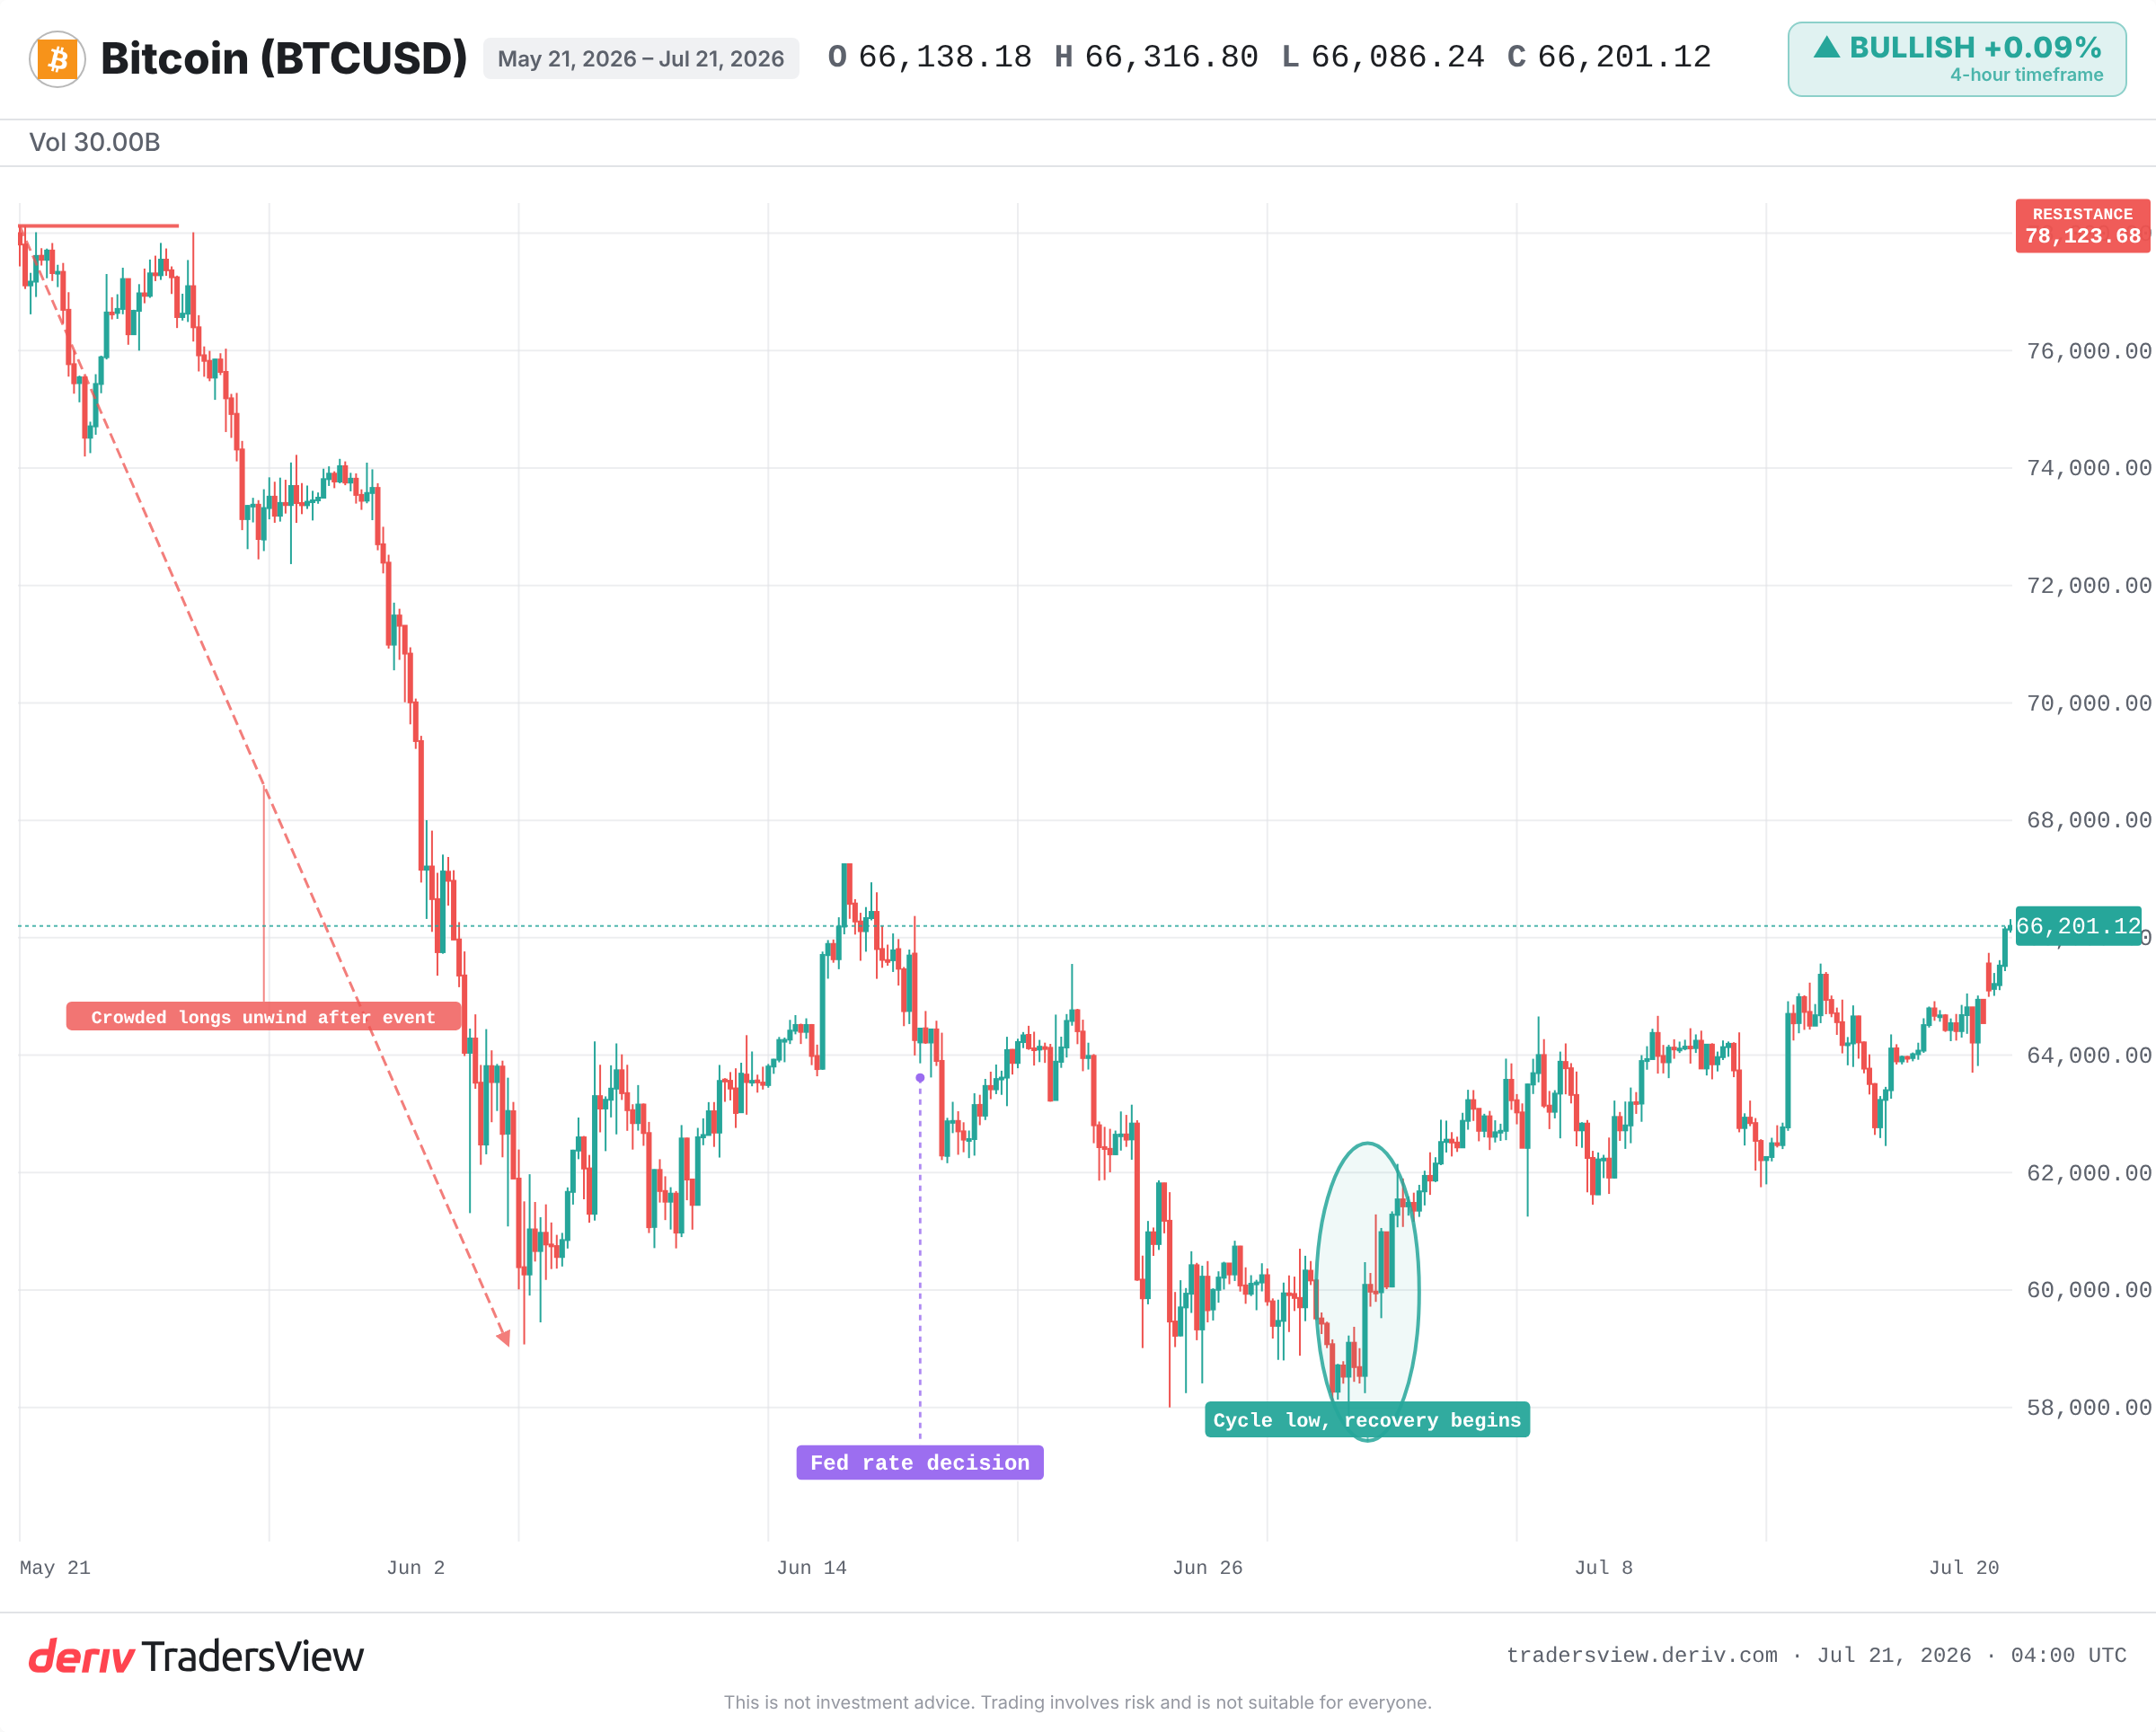
事件前的大量部位佈局,其影響是雙向的。 群眾部位越一面倒,一旦結果令人失望,引發劇烈洗盤的燃料就越多。
當總體經濟凌駕於 Bitcoin 自身敘事之上
短期內,Bitcoin 的看漲動能可能會敗給利率衝擊。2024 年 8 月,儘管 ETF 資金流向仍屬支撐性,但日圓利差交易平倉卻引發加密貨幣快速拋售。價格在盤中大幅下跌,隨後經過數週才逐漸回升。
總體經濟力量可能在某個交易時段完全主導局勢,徹底蓋過加密貨幣本身的敘事。種種跡象顯示,這段時期應被視為高波動性階段,而非高信心階段。
決議前後應關注的重點
- 決議結果是否與市場預期出現意外落差,以及前瞻指引的語氣。
- 資金費率與未平倉量,觀察是否存在過度槓桿部位,可能引發強制平倉。
- ETF 資金流入是否持續累積,或再度轉為流出。
- 近期區間低點能否守住或被跌破,相對於價格重新收復邁向年內高點。
目前的格局是一個彈簧,而非一支箭。它已經蓄勢待發,卻無法告訴您方向為何。在既定催化事件前後進行交易,確實存在走勢劇烈逆轉、對任何部位造成不利影響的風險,本文僅供教育用途,並非建議。
常見問題
Federal Reserve 會在其政策委員會的例行會議上設定美國利率,一年大約召開八次會議。決議結果及其配套指引會在固定日期公布,市場將其視為已知的催化事件,密切關注。
較高的利率會讓付息資產更具吸引力,並收緊流動性,這可能使資金從 Bitcoin 等風險較高的資產中流出。利率預期也會形塑加密貨幣往往隨之變動的整體風險偏好。
未平倉量是指尚未平倉的衍生性商品合約總價值,用以衡量市場的槓桿程度。資金費率則是永續期貨中多頭與空頭交易者之間的定期支付款項;極端數值可能顯示部位過度集中於一方,且槓桿過高。
不會。資金流入會增加需求並有助於支撐價格,但短期內仍可能被總體經濟衝擊所凌駕,正如 2024 年 8 月的拋售所示,儘管當時資金流向仍屬支撐性。資金流入也可能迅速反轉。