Tesla 的現金消耗是通往獲利的橋樑,還是一個陷阱?
一家公司花費的現金超過其賺取的現金,並不代表其必然陷入困境。有時這是在為未來進行大力投資。市場的職責就是分辨這兩者的差異,而 Tesla 正是現成的測試案例
Deriv 編輯團隊 · 2026年7月23日 · 4 分鐘閱讀

一家公司花費的現金超過其賺取的現金,並不代表其必然陷入困境。有時這是在為未來進行大力投資。市場的職責就是分辨這兩者的差異,而 Tesla 正是現成的測試案例。
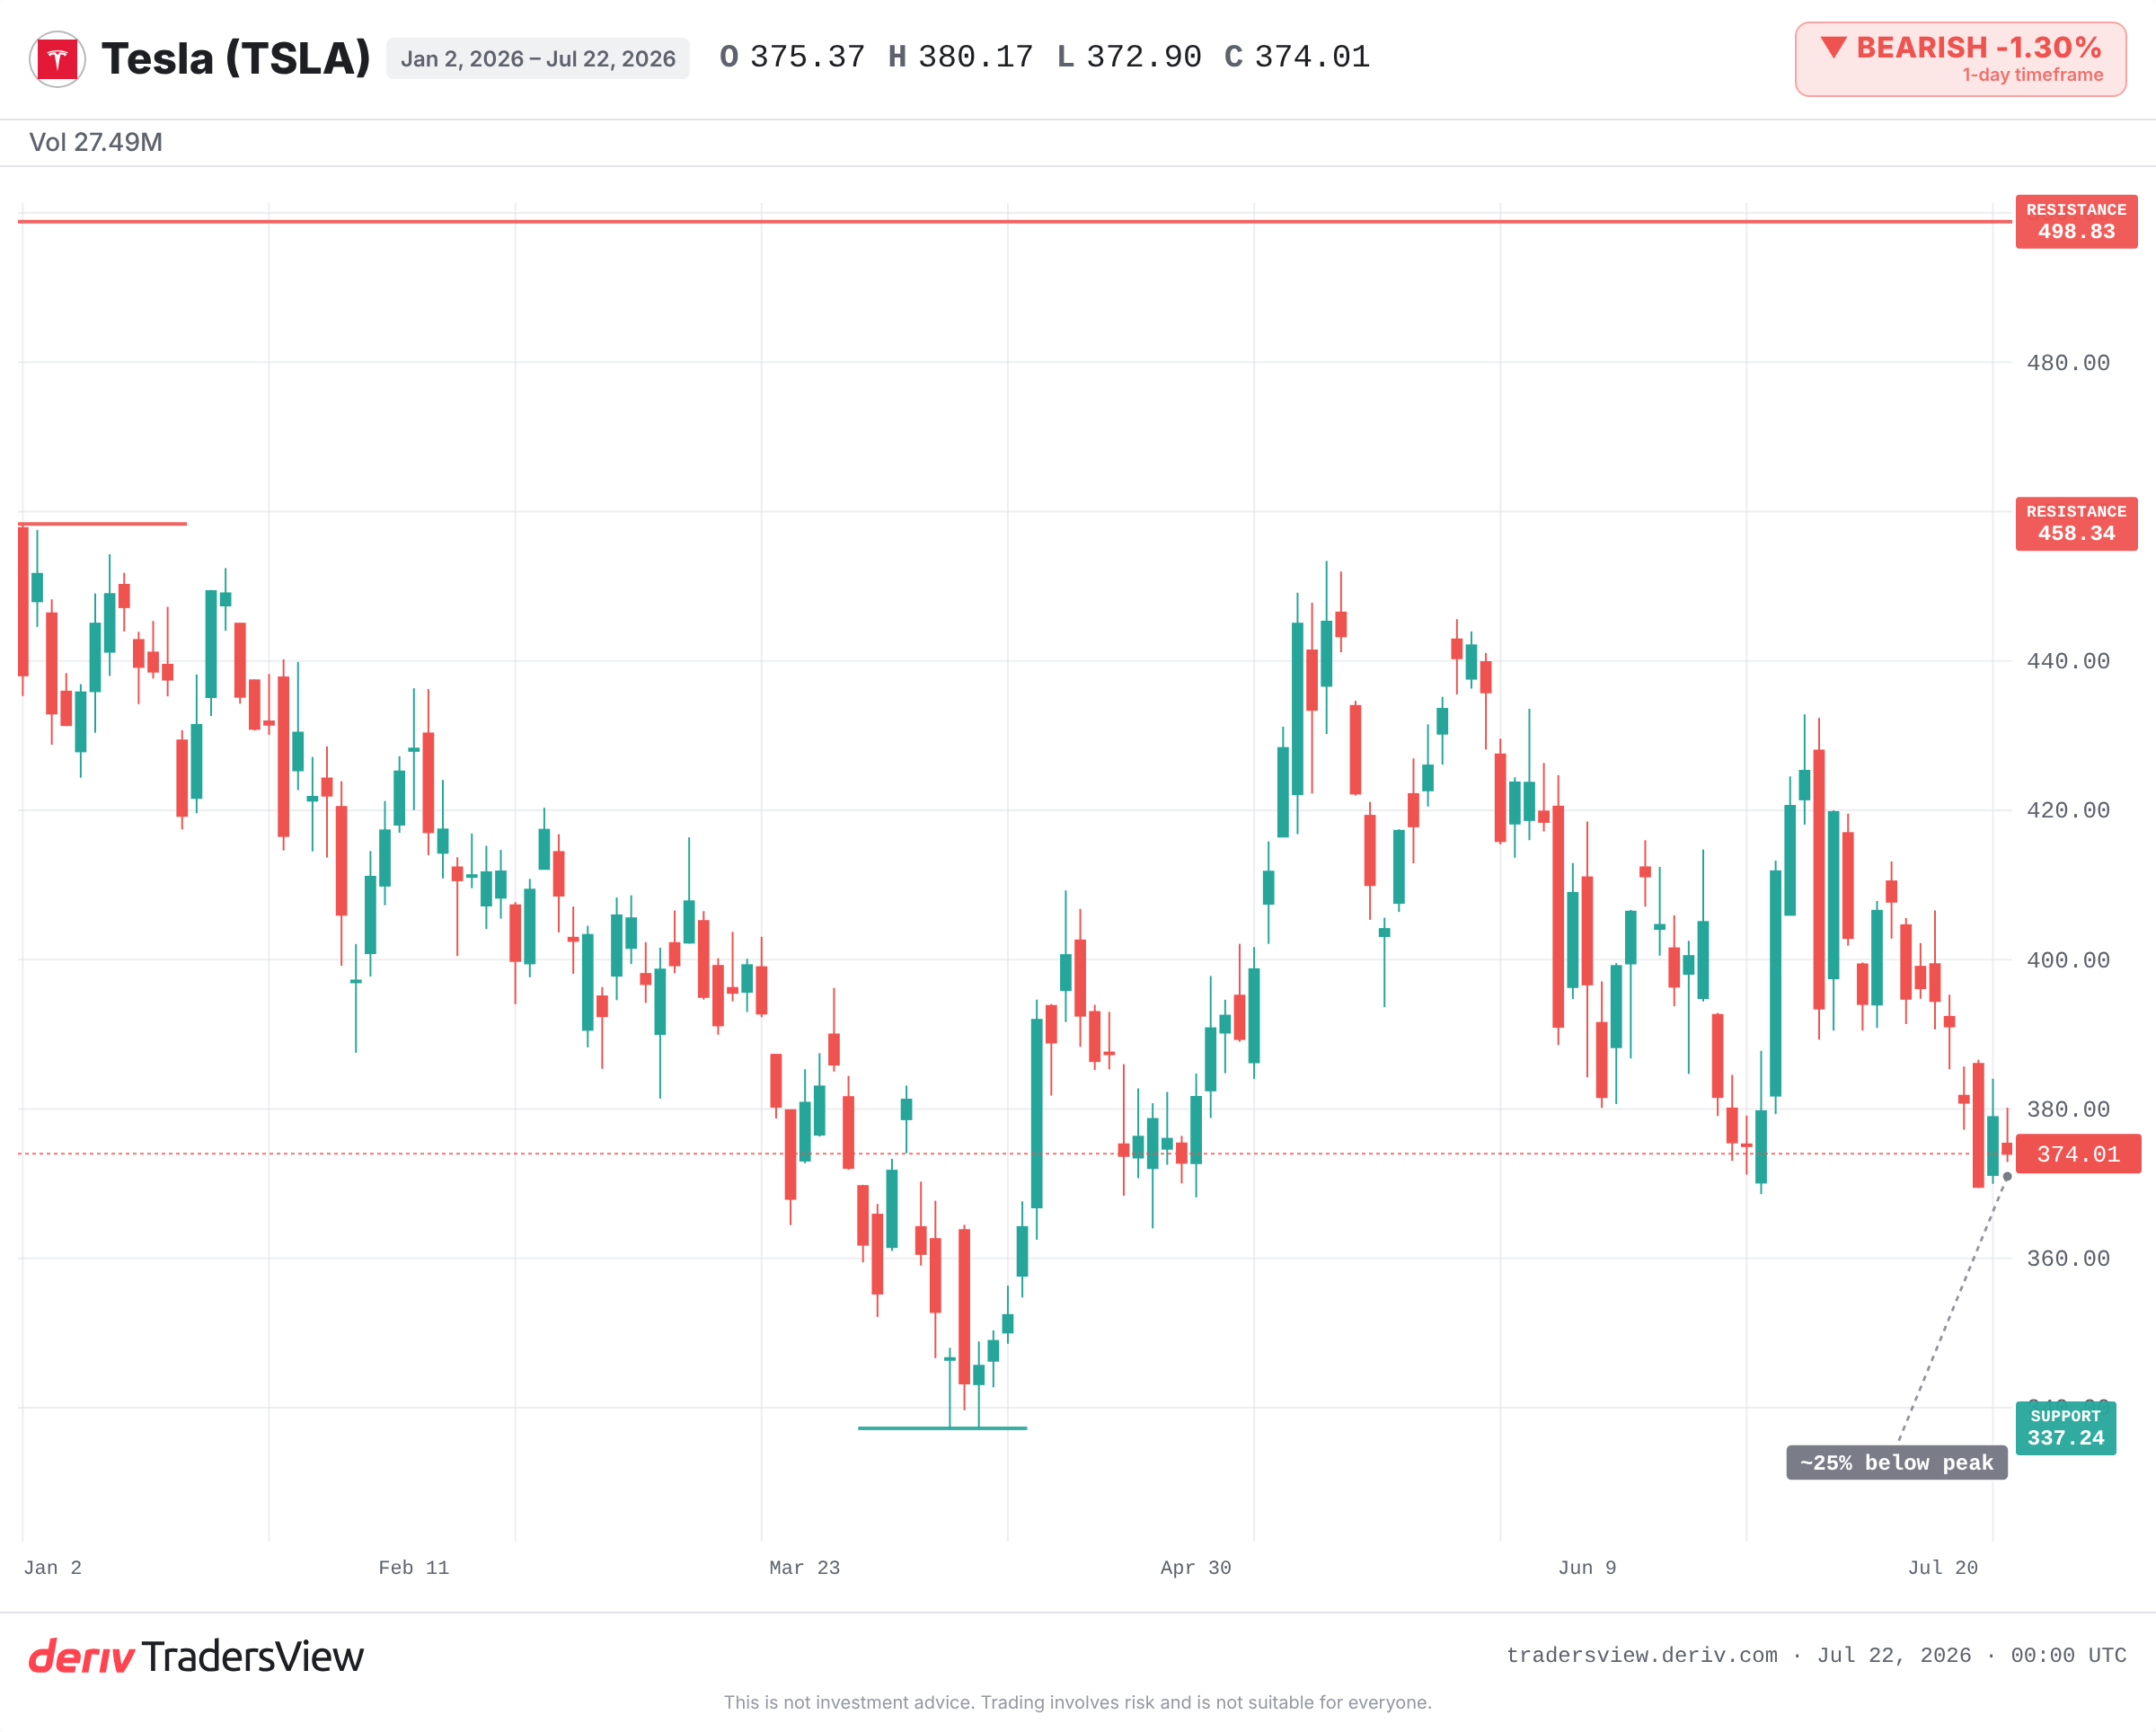
Tesla 剛公布了兩年多以來首次出現的負自由現金流。投入 AI、robotaxi 與 Optimus 機器人的資本支出,已超過該業務所帶來的收入。該股目前的交易價格約比 2025 年高點低了四分之一。這則頭條新聞背後的問題很簡單:這樣的現金消耗,究竟是通往未來獲利的橋樑,還是一個警訊?
自由現金流實際上告訴您什麼
自由現金流是公司支付營運與擴張成本後所剩下的現金。即使帳面利潤看起來良好,現金仍可能持續流出。正因為存在這樣的差距,自由現金流往往比獲利頭條數字更為重要。
當自由現金流轉為負值時,代表該公司的支出速度已超過其賺取的速度。這可能意味著財務困境,也可能代表一項刻意為之、提前投入的賭注。單憑這個數字本身,並無法判斷究竟是哪一種情況。
為何大規模支出可能是一種投資,而非警訊
Tesla 以前也曾這樣做過。在 2017 年與 2018 年,該公司在 Model 3 產能提升期間大量消耗現金。當時放空興趣濃厚,破產傳聞四起。然而,之後自由現金流轉為正值,股價隨之連續上漲多年。
如今看多的解讀也呼應了這段歷史。管理層將目前的支出定調為對自動駕駛與機器人技術的投資,並預計資本支出將在 2027 年再次趨緩。目前現金餘額仍然龐大,僅出現小幅下滑。如果 robotaxi 與全自動駕駛(FSD)藍圖得以實現,回顧來看,今天的現金消耗情況可能就像 2018 年的翻版。
大規模支出何時反而會摧毀價值
另一面同樣有歷史可循。在 1990 年代末期的電信與 dot-com 熱潮期間,各企業在需求尚未成形之前,就將創紀錄的資本大量投入基礎設施建設。它們當時都確信自己正在建設未來。然而結果卻是建造出過剩的產能,獲得微薄的回報,並承受了嚴重的跌幅。
這正是任何資本支出激增所隱含的風險:在需求尚未到來、甚至永遠不會到來之前就提前支出。同樣的現金消耗,可能是起飛的助力,也可能是陷阱。兩者的差異,將在之後顯現出來——取決於當支出逐漸減緩時,營收與利潤率是否能夠隨之回升。
從現在起該如何分辨兩者的差異
單憑一個季度的數據,無法對此做出定論。您需要在接下來的幾份財報中,持續觀察一連串的證據:
- 資本支出的走向。支出會在 2026 年下半年持續攀升,還是會開始朝著 2027 年的預測逐漸趨緩?
- 現金餘額。小幅下滑是可以接受的,但快速消耗則不然。
- 這些賭注確實奏效的證據。新的 robotaxi 布局城市,以及明確的 FSD(全自動駕駛)進展,能證明這些支出是合理的。而沉默則無法證明這一點。
- 核心業務表現。汽車業務的毛利率與交車量,必須持續為這份雄心提供資金支持。
從圖表來看,年初至今接近 337 的低點,標示出交易者正在關注的支撐位,而今年接近 458 的高點則是上方的壓力位。該股票日常波動幅度通常相當大,因此單日的價格變動,對於這個更長遠的問題而言,意義有限。
證據的傾向為何
最明顯的解讀——一台原本能產生現金的機器突然開始燒錢——是令人擔憂的那一種。而更有力的解讀則是:這是一項有計劃、提前投入的投資,公司仍保有充足的現金緩衝,且資本支出預計將趨緩。這樣的證據較傾向於「投資」而非「財務困境」。但這僅是傾向,並非最終結論。
真正的證明,將取決於後續的發展。如果隨著支出逐漸減緩,利潤率與交車量趨於穩健,自由現金流回升至正值,那麼與 2018 年的類比就能成立。但如果資本支出持續攀升,而自動駕駛的各項里程碑卻不斷延後,那麼與 dot-com 時代的類比就開始變得貼切。請關注現金本身,而非表面的戲劇性發展。
常見問題
不一定。這可能是財務困境的訊號,但也可能反映出為未來成長進行的刻意、前置性投資。具體情況(尤其是資金用於何處,以及剩餘現金有多少)才能決定答案。
利潤是一種會計指標,即使現金正在流出企業,帳面上仍可能看起來很健康。自由現金流則是企業在營運與擴張後實際剩餘的現金,因此即使帳面利潤為正數,自由現金流仍可能轉為負數。
資本支出(capex)是指用於長期資產的支出,例如工廠、設備與技術。資本支出激增會直接減少自由現金流,因為這些資金在產生回報之前就已經流出。
在最近這一季之前,Tesla 上一次持續出現自由現金流為負數的時期約在 2017 年至 2018 年間,當時正值 Model 3 產能爬坡階段。隨著產量擴大,其後來轉為現金流為正數。