
Bank of Japan升息真的會拉低USD/JPY嗎?
USD/JPY緊密追蹤Fed與Bank of Japan之間的利差。為何9月的BoJ升息可能提振日圓,或者該預期已反映在價格中。
Deriv 編輯團隊 · 2026年8月14日 · 4 分鐘閱讀

USD/JPY的走勢僅取決於一件事:Fed支付的利率與Bank of Japan支付的利率之間的差距。 當這個差距縮小時,日圓往往會走強,USD/JPY則會下跌。這就是為什麼整個美元兌日圓交易現在都繫於一個日期:BoJ於9月17日至18日召開的會議。
為何利率差距,而非任何一家央行單獨的政策,才是驅動美元兌日圓走勢的關鍵
貨幣對反映的是相對價格,其走勢取決於兩國利率路徑之間的差異,而非單一央行的獨立政策。
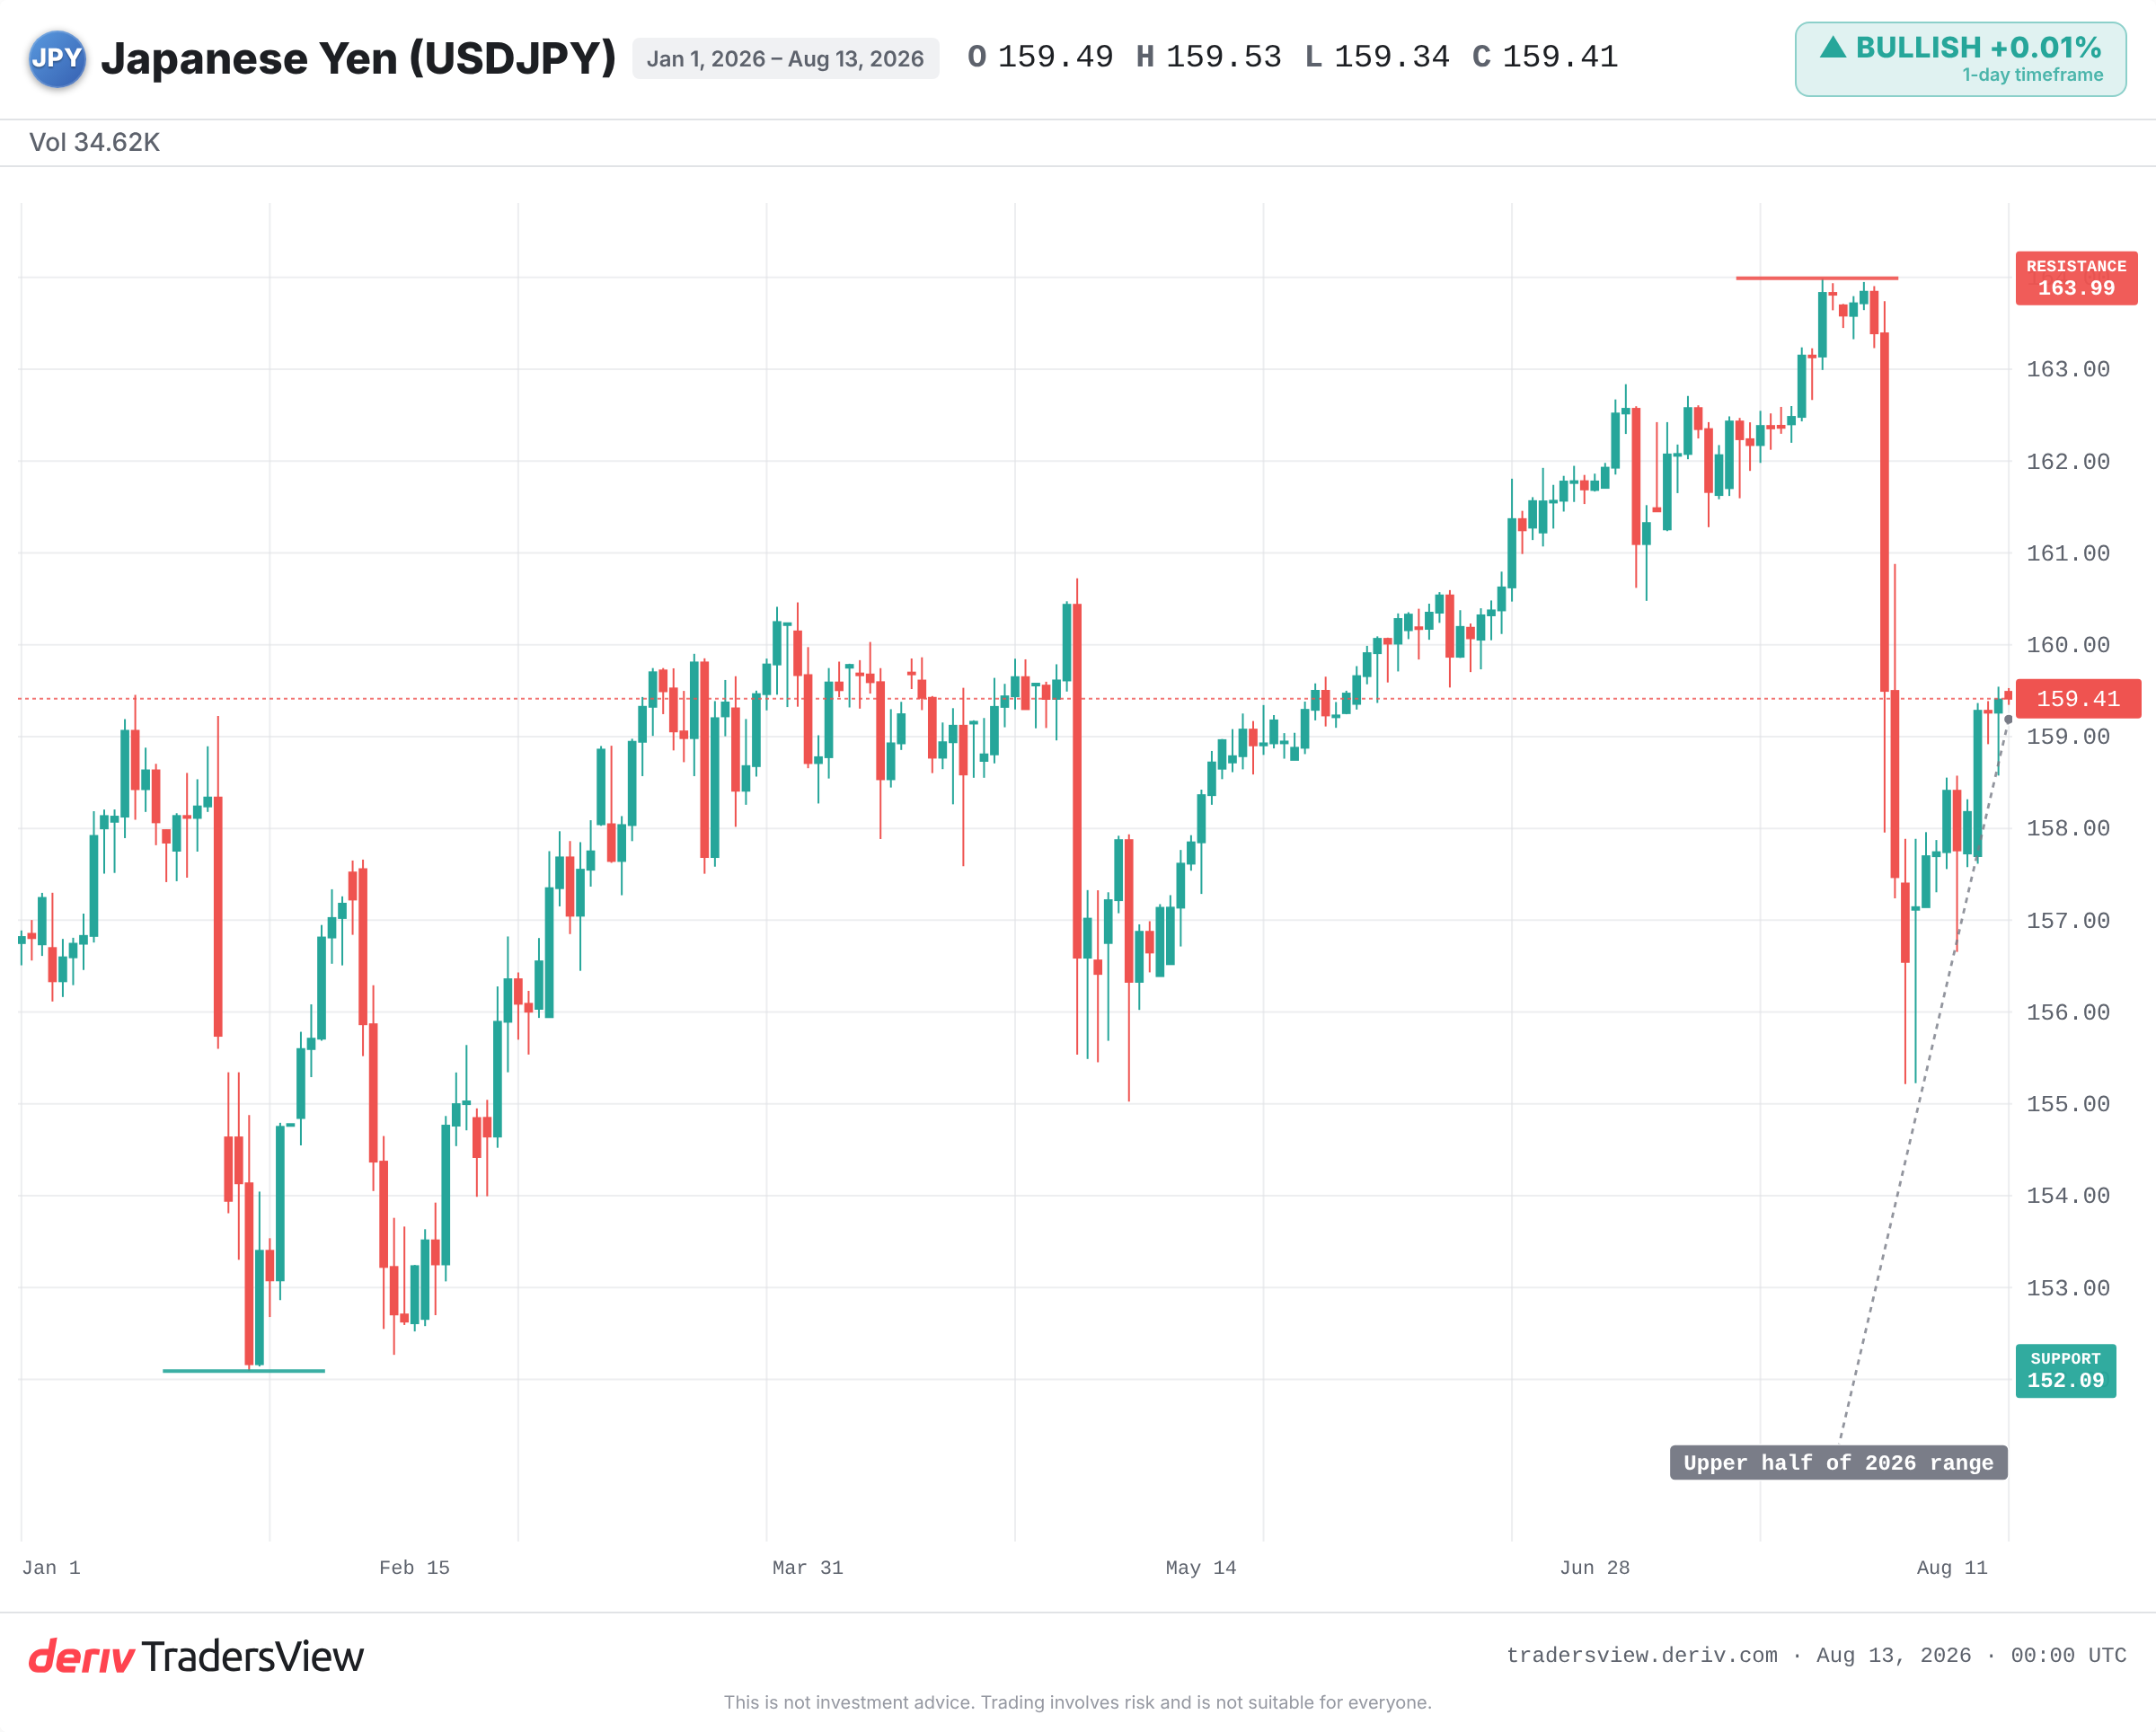
目前Fed支付的利率遠高於BoJ。資金因此停留在收益較高的美元資產中。這個巨大的差距正是USD/JPY維持在2026年區間上半部、更接近當年高點而非低點的主要動力。
一旦差距縮小,激勵因素便會逆轉。 BoJ升息會縮小這個利差,使持有日圓資產相對更具吸引力,從而拉低該貨幣對。因此,9月的行動本身升息與否並不是重點,重點在於它對利差造成的影響。
為何市場預期的升息可能讓日圓走向相反方向
市場定價反映的是未來,而非過去。如果升息已被完全預期,貨幣早在決策公佈前就已經有所反應。
根據Tokyo Tanshi的數據,市場隱含9月升息的機率在兩週內大幅攀升,從約四分之一躍升至約四分之三。Polymarket的預測甚至更高。當機率如此之高時,日圓的強勢可能已大部分反映在價格中。
市場預期的升息甚至可能引發USD/JPY反彈,這正是典型的「謠言買進、事實賣出」走勢。 決定市場反應的關鍵在於意外程度,而非升息本身。
2024年3月與2024年7月的案例,告訴我們關於市場已消化走勢的道理
已被市場消化的升息幾乎不會影響日圓;但若升息改變了整體預期利率路徑,則會引發劇烈波動。 近期兩次事件清楚說明了這一點。
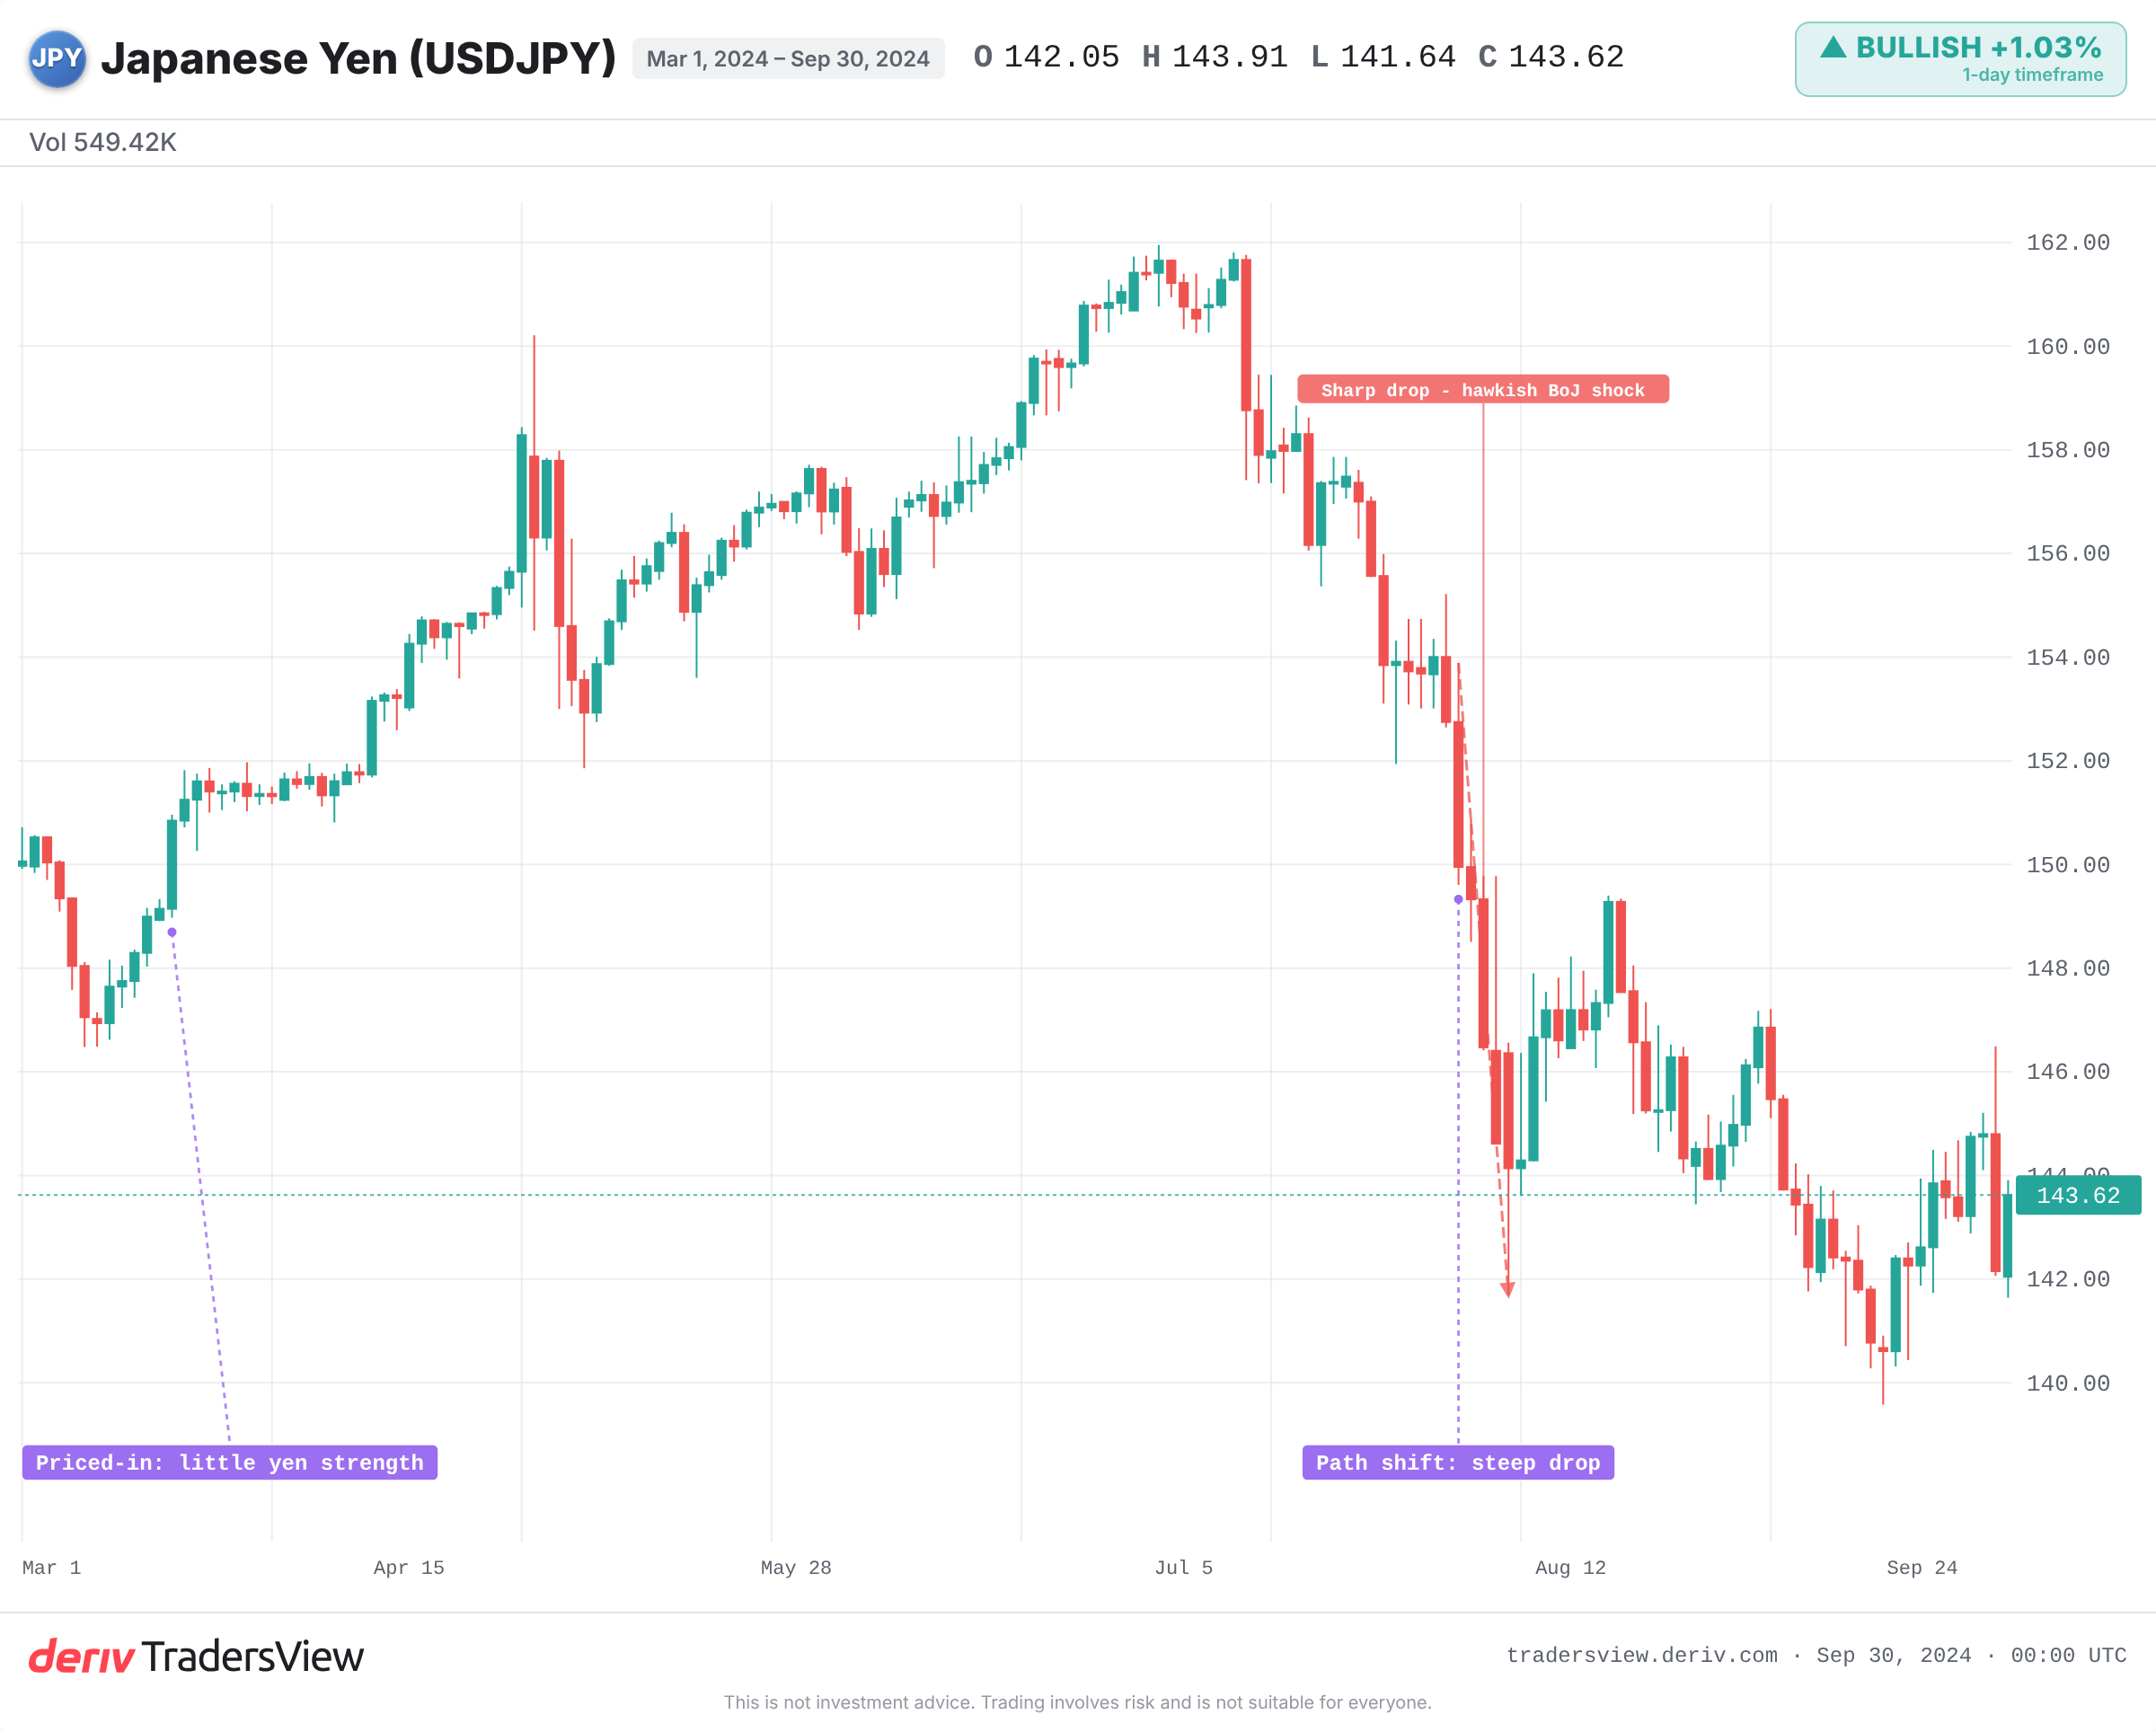
2024年3月,BoJ結束負利率政策,這是其17年來的首次升息。然而日圓依然走弱。這個行動已被市場完全消化,而Fed的利差仍維持在高位,因此利差路徑並未真正改變。
2024年7月,情況出現逆轉。BoJ升息並暗示將進一步緊縮,而Fed則傾向降息。這改變了整體利差路徑。日圓carry trade劇烈平倉,USD/JPY在隨後幾週內大幅下跌。
這種平倉現象值得深入理解,因為它正是將溫和升息轉變為急劇下跌的關鍵。在carry trade中,交易者以低成本借入日圓,買入收益較高的美元資產,從中賺取利差。當BoJ暗示利差將縮小時,這項交易便不再有利可圖。交易者會買回日圓以償還貸款,而這股急於平倉的浪潮會快速拉低USD/JPY。
這給我們的啟示是:單次升息並不會逆轉趨勢,但利差預期路徑的改變才會。 2026年6月的升息則是一個反向的提醒:BoJ採取了行動,但由於整體利差依然維持,USD/JPY仍處於高位。
關於9月決策應關注的要點
證據顯示,前瞻指引比決策本身更為重要。帶有鴿派、一次性語氣的升息,對日圓的提振效果可能遠不及搭配鷹派未來緊縮訊號的維持利率決策。
- 前瞻指引,不僅是升息或維持利率本身,更要留意是否會有進一步的緊縮措施。
- 9月的機率是上升還是消退,這能告訴您目前市場已消化了多少預期。
- Fed的政策路徑:鴿派的Fed會縮小利差並放大日圓的任何強勢;鷹派的Fed則會抵消這種效果。
- 政治壓力 來自Takaichi政府的政治壓力,根據Bloomberg的調查顯示,這可能促使行動延後至12月,經濟學家對此意見分歧。
- 干預訊號 出現在區間上緣,接近2026年高點時。Ministry of Finance並未公佈觸發水準,因此請留意口頭警告及日圓突然飆升的情況,而非固定的界線。
美元兌日圓在此存在真實的雙向風險,單次會議很少能單獨決定趨勢走向。請密切關注兩家央行之間的利差,以及目前市場走勢中已反映了多少預期。
常見問題
這是指兩家央行的政策利率及其預期路徑之間的差距。目前Fed支付的利率遠高於BoJ,這使得持有美元資產比持有日圓更具吸引力,並支撐著USD/JPY。
交易者以低成本借入收益較低的日圓,並投資於其他收益較高的資產。只要利差維持在高位,這項交易就能獲利,但當BoJ升息、利差縮小時,便可能迅速平倉,如2024年7月所發生的情況。
可以。日本當局可以在市場上買入日圓,以減緩劇烈波動,通常發生在日圓區間較弱的一端附近。干預往往會放大與利差故事相符的走勢,而非單獨對抗該趨勢。
Bloomberg的一項調查顯示,經濟學家意見分歧,約有一半人預測行動會在12月。來自Takaichi政府的政治壓力被認為是9月行動可能延後至今年稍晚的關鍵原因。