
中國剛剛賦予自己撤銷AI交易的手段
中國以AI安全為由撤銷了Meta的20億美元Manus交易案。失去的交易影響甚微;而新的監管先例,才是對交易者而言持續存在的風險。
Deriv 編輯團隊 · 2026年8月12日 · 3 分鐘閱讀

中國強迫Meta撤回其20億美元的Manus收購案,但失去的交易並非重點所在,新的監管手段才是關鍵。
對Meta而言,這筆減記金額微不足道。真正重要的是先例:北京首次利用其外國投資安全審查來撤銷一項跨境AI交易。這是一項新規則,而規則會在單一交易被遺忘許久後,持續重新評估各產業的風險。
市場為何對20億美元的撤回案無動於衷
對Meta來說,20億美元只是個小數目。相較而言,Reality Labs今年單季就虧損超過46億美元。該股目前仍遠高於2026年低點,並接近先前高點。
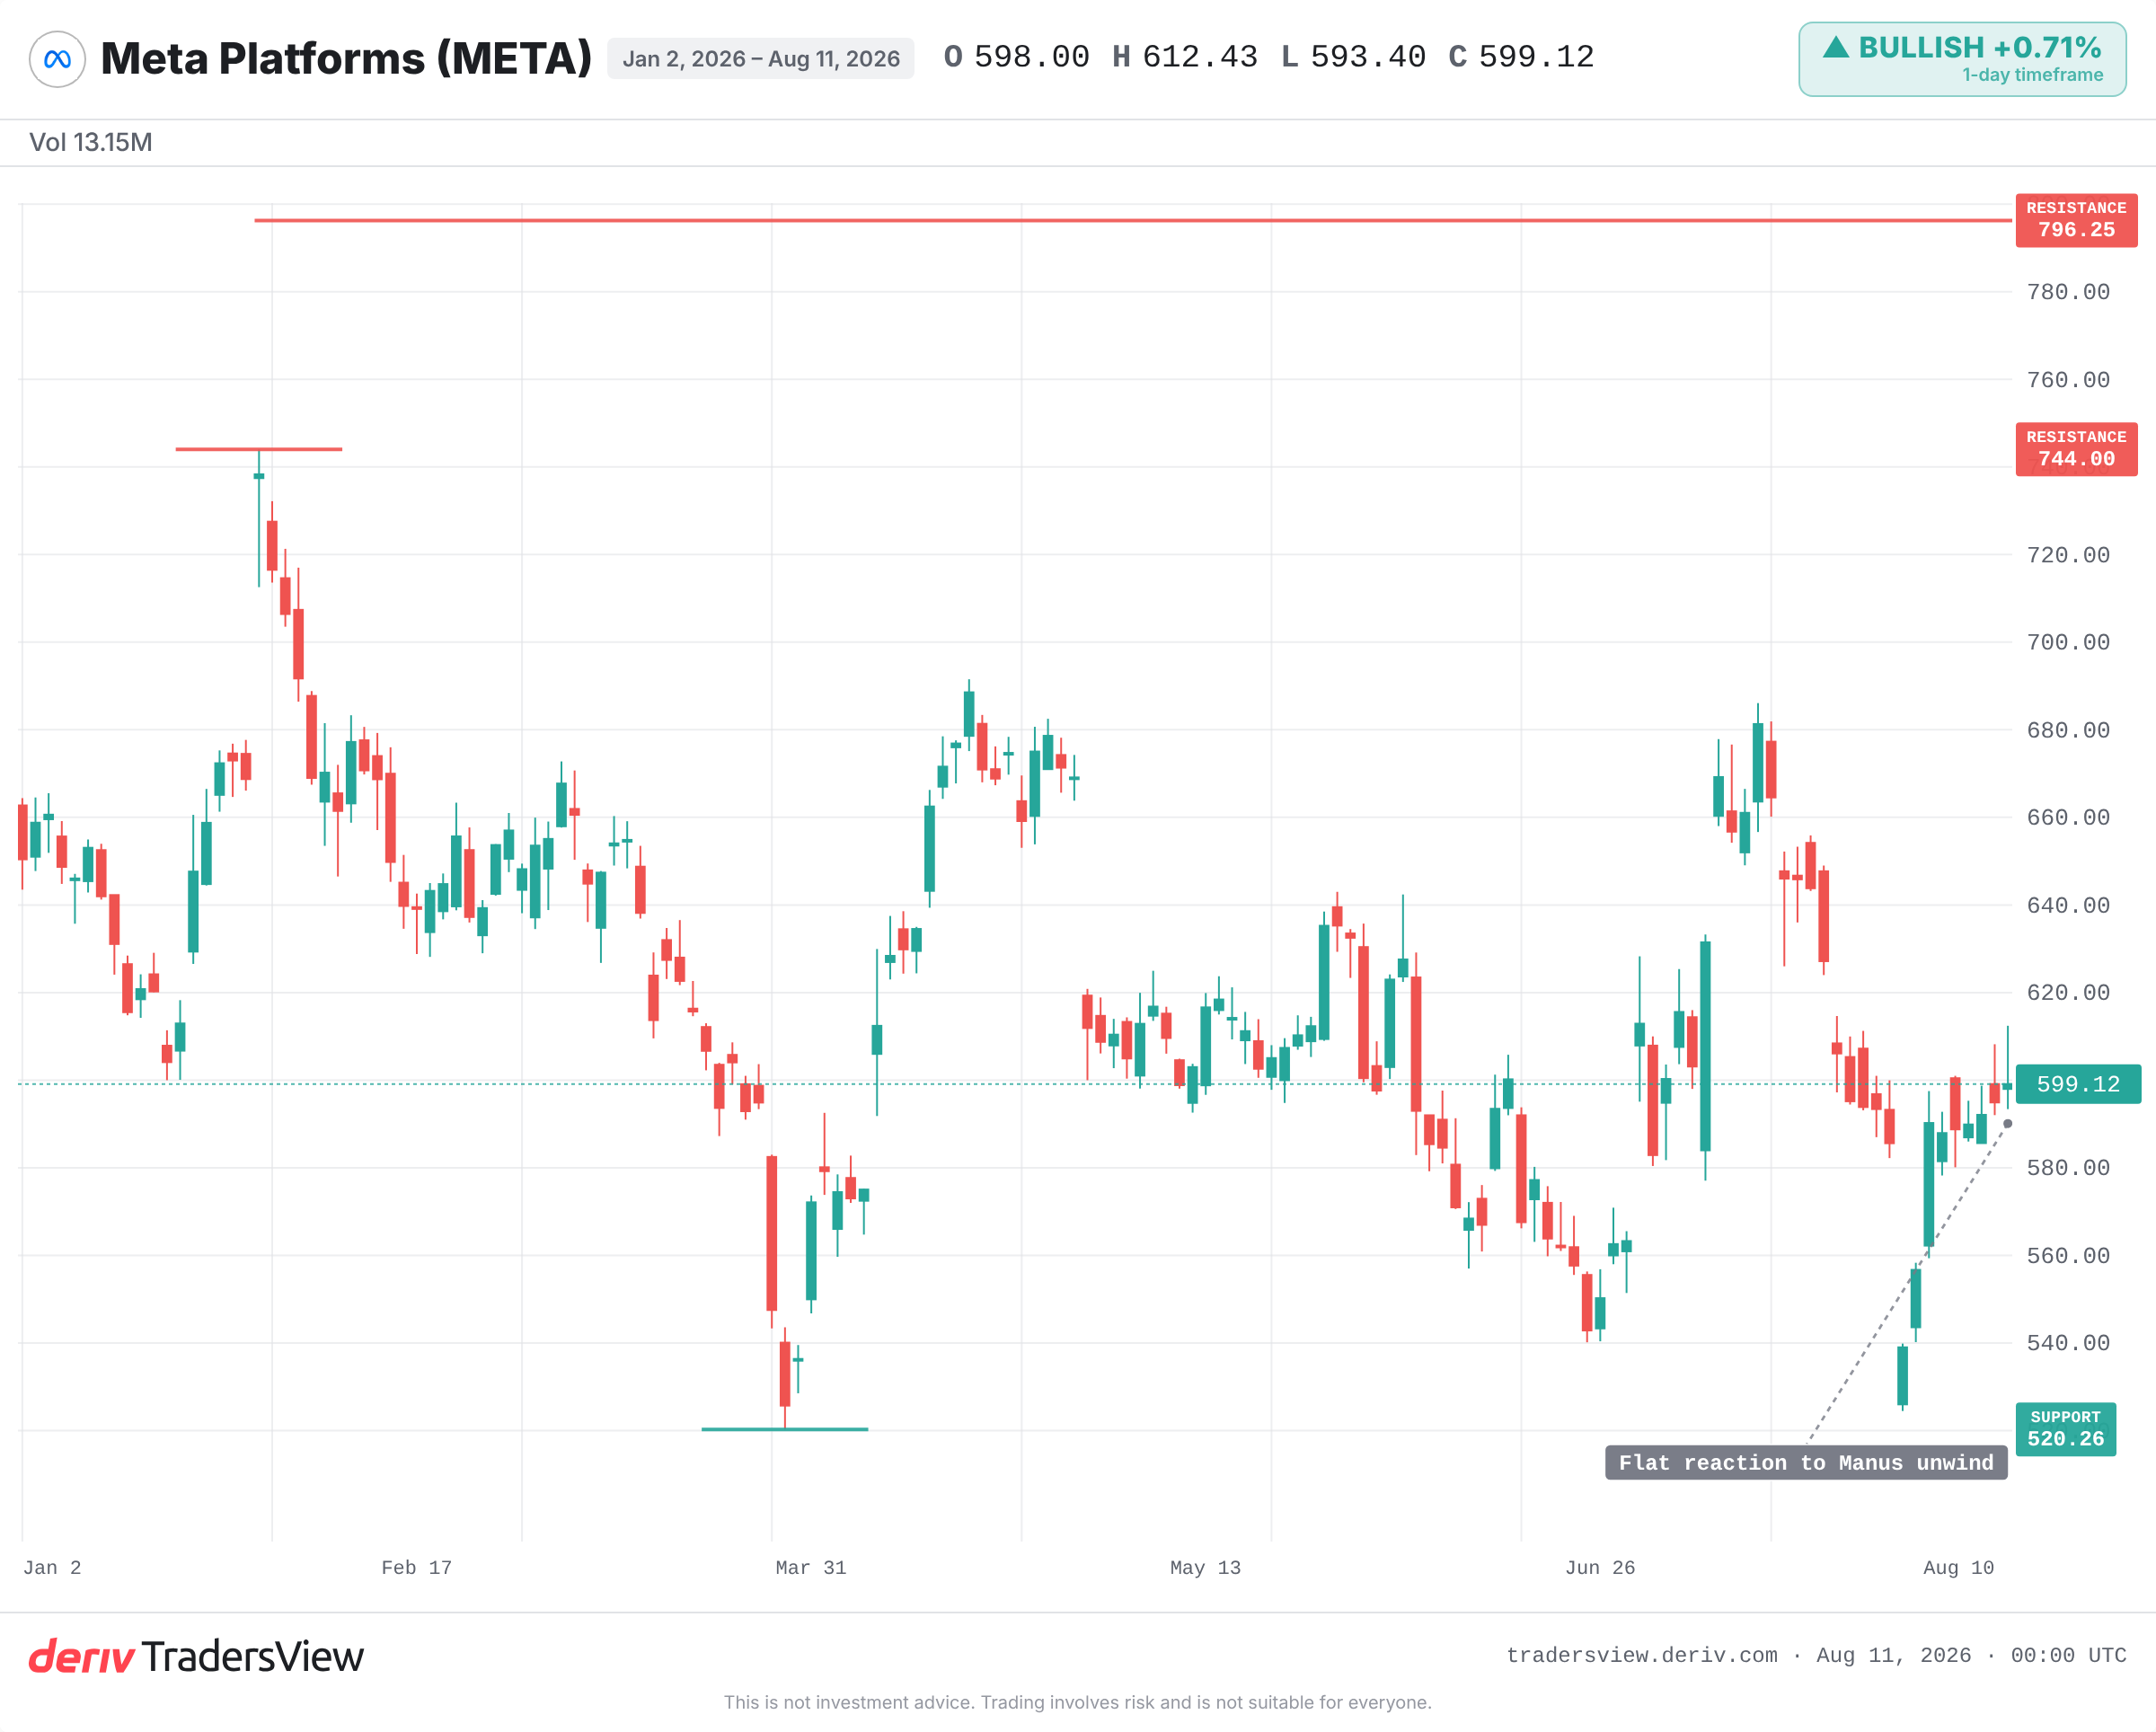
走勢平穩正是市場將此事視為對盈利無重大影響的線索。單純從數字來看,這樣的解讀是合理的。Manus交易幾乎不會影響單季業績,更不用說整體估值。
當監管機構首次採取行動時的先例交易
單一交易是依其自身經濟效益定價的。而新的監管權力,則會對其可能影響的每一家公司重新定價。
中國國家發展和改革委員會(NDRC)做了一件前所未有的事:以AI安全為由撤銷一項美國科技收購案。一旦政府主張此項權力,往往會再次使用。首個案例是抗爭成本最低,但也是最難翻轉的。
先例,而非交易本身,才是持續存在的風險。
為何「新加坡洗白」不再能讓交易脫離監管範圍
Manus曾進行境外重組,批評者稱此舉為「新加坡洗白」:在中國境外註冊,希望藉此逃避其審查。但這並未成功。
監管機構依然觸及了這筆交易。對於任何為跨境AI併購建模的人來說,這堵住了一條常見的逃避途徑。境外架構已不再是保護盾,這也改變了未來交易的完成與定價方式。
歷史對首例審查案件有何啟示
這種模式早有先例。2018年,美國外國投資委員會(CFIUS)以國家安全為由封鎖了Broadcom對Qualcomm的收購案,這是此類交易在宣布前首次遭到封鎖。此後,安全審查便成為科技併購的常規關卡。
2020年,中國在上市前數日中止了Ant Group的巨型IPO,並強制其進行重組。另外,美國也推動ByteDance剝離TikTok在美國的業務。
在每個案例中,受影響的企業都承受了持續的政策風險折價,而這與原始交易的經濟效益無關。這帶來的啟示並非Meta會因此下跌,而是一旦新的關卡開啟,就會持續保持開放。
空頭論點何時真正成立
市場的平淡反應或許是正確的。只有當這項先例擴大適用範圍時,空頭論點才會成立。
請留意其他政府(包括美國CFIUS)是否會引用此案例來審查AI交易。請留意中國是否有任何跡象,將審查範圍擴大至其他美國企業在中國關聯的AI資產。請留意八月的資料刪除截止日期,是否會引發用戶或法律方面的反彈。同時請留意Meta的股價走勢:若在相關新聞發布後,股價出現遠超其一般單日波動範圍的變動,將顯示市場開始為目前尚未納入考量的政策風險重新定價。
現有證據顯示,此事件在今日尚屬無足輕重,但作為一種範本卻具有重大意義。單一事件只是個小數目,而模式則意味著重新定價。兩者之間的差距,正是風險所在之處,而這一風險目前尚未反映在走勢上。
常見問題
國家發展和改革委員會是中國的經濟規劃機構,負責執行外國投資安全審查。其可批准、附加條件,或如Meta的Manus交易案一般,以安全為由命令撤銷一筆已完成的收購。
並非直接如此。若該交易相對於公司規模較小,即時的財務衝擊可能微乎其微。更大的風險在於,若審查成為常態模式,將逐漸形成政策風險折價。
此詞指的是將一家源自中國的公司,透過境外基地(如新加坡)進行重組,試圖使其脫離中國監管範圍。Manus案顯示,這種重組方式並未能阻止北京的審查。
CFIUS是美國負責審查外國投資國家安全風險的委員會,曾封鎖如Broadcom-Qualcomm等交易案。兩種制度皆允許政府對跨境科技交易進行把關或撤銷,而不論該交易的經濟效益如何。