亞馬遜的 AI 賭注正在飆升。那麼股價為何停滯不前?
亞馬遜股價低於歷史高點,而其在 Anthropic 的持股正快速複利增長。為何估值反映的是未來,而市場仍在懲罰這筆支出?
Deriv 編輯團隊 · 2026年7月20日 · 4 分鐘閱讀

亞馬遜股價停滯在歷史高點之下,而其中一項賭注正在飆升,這是因為股價反映的是已證實的未來現金流,而非仍停留在紙面上的收益。
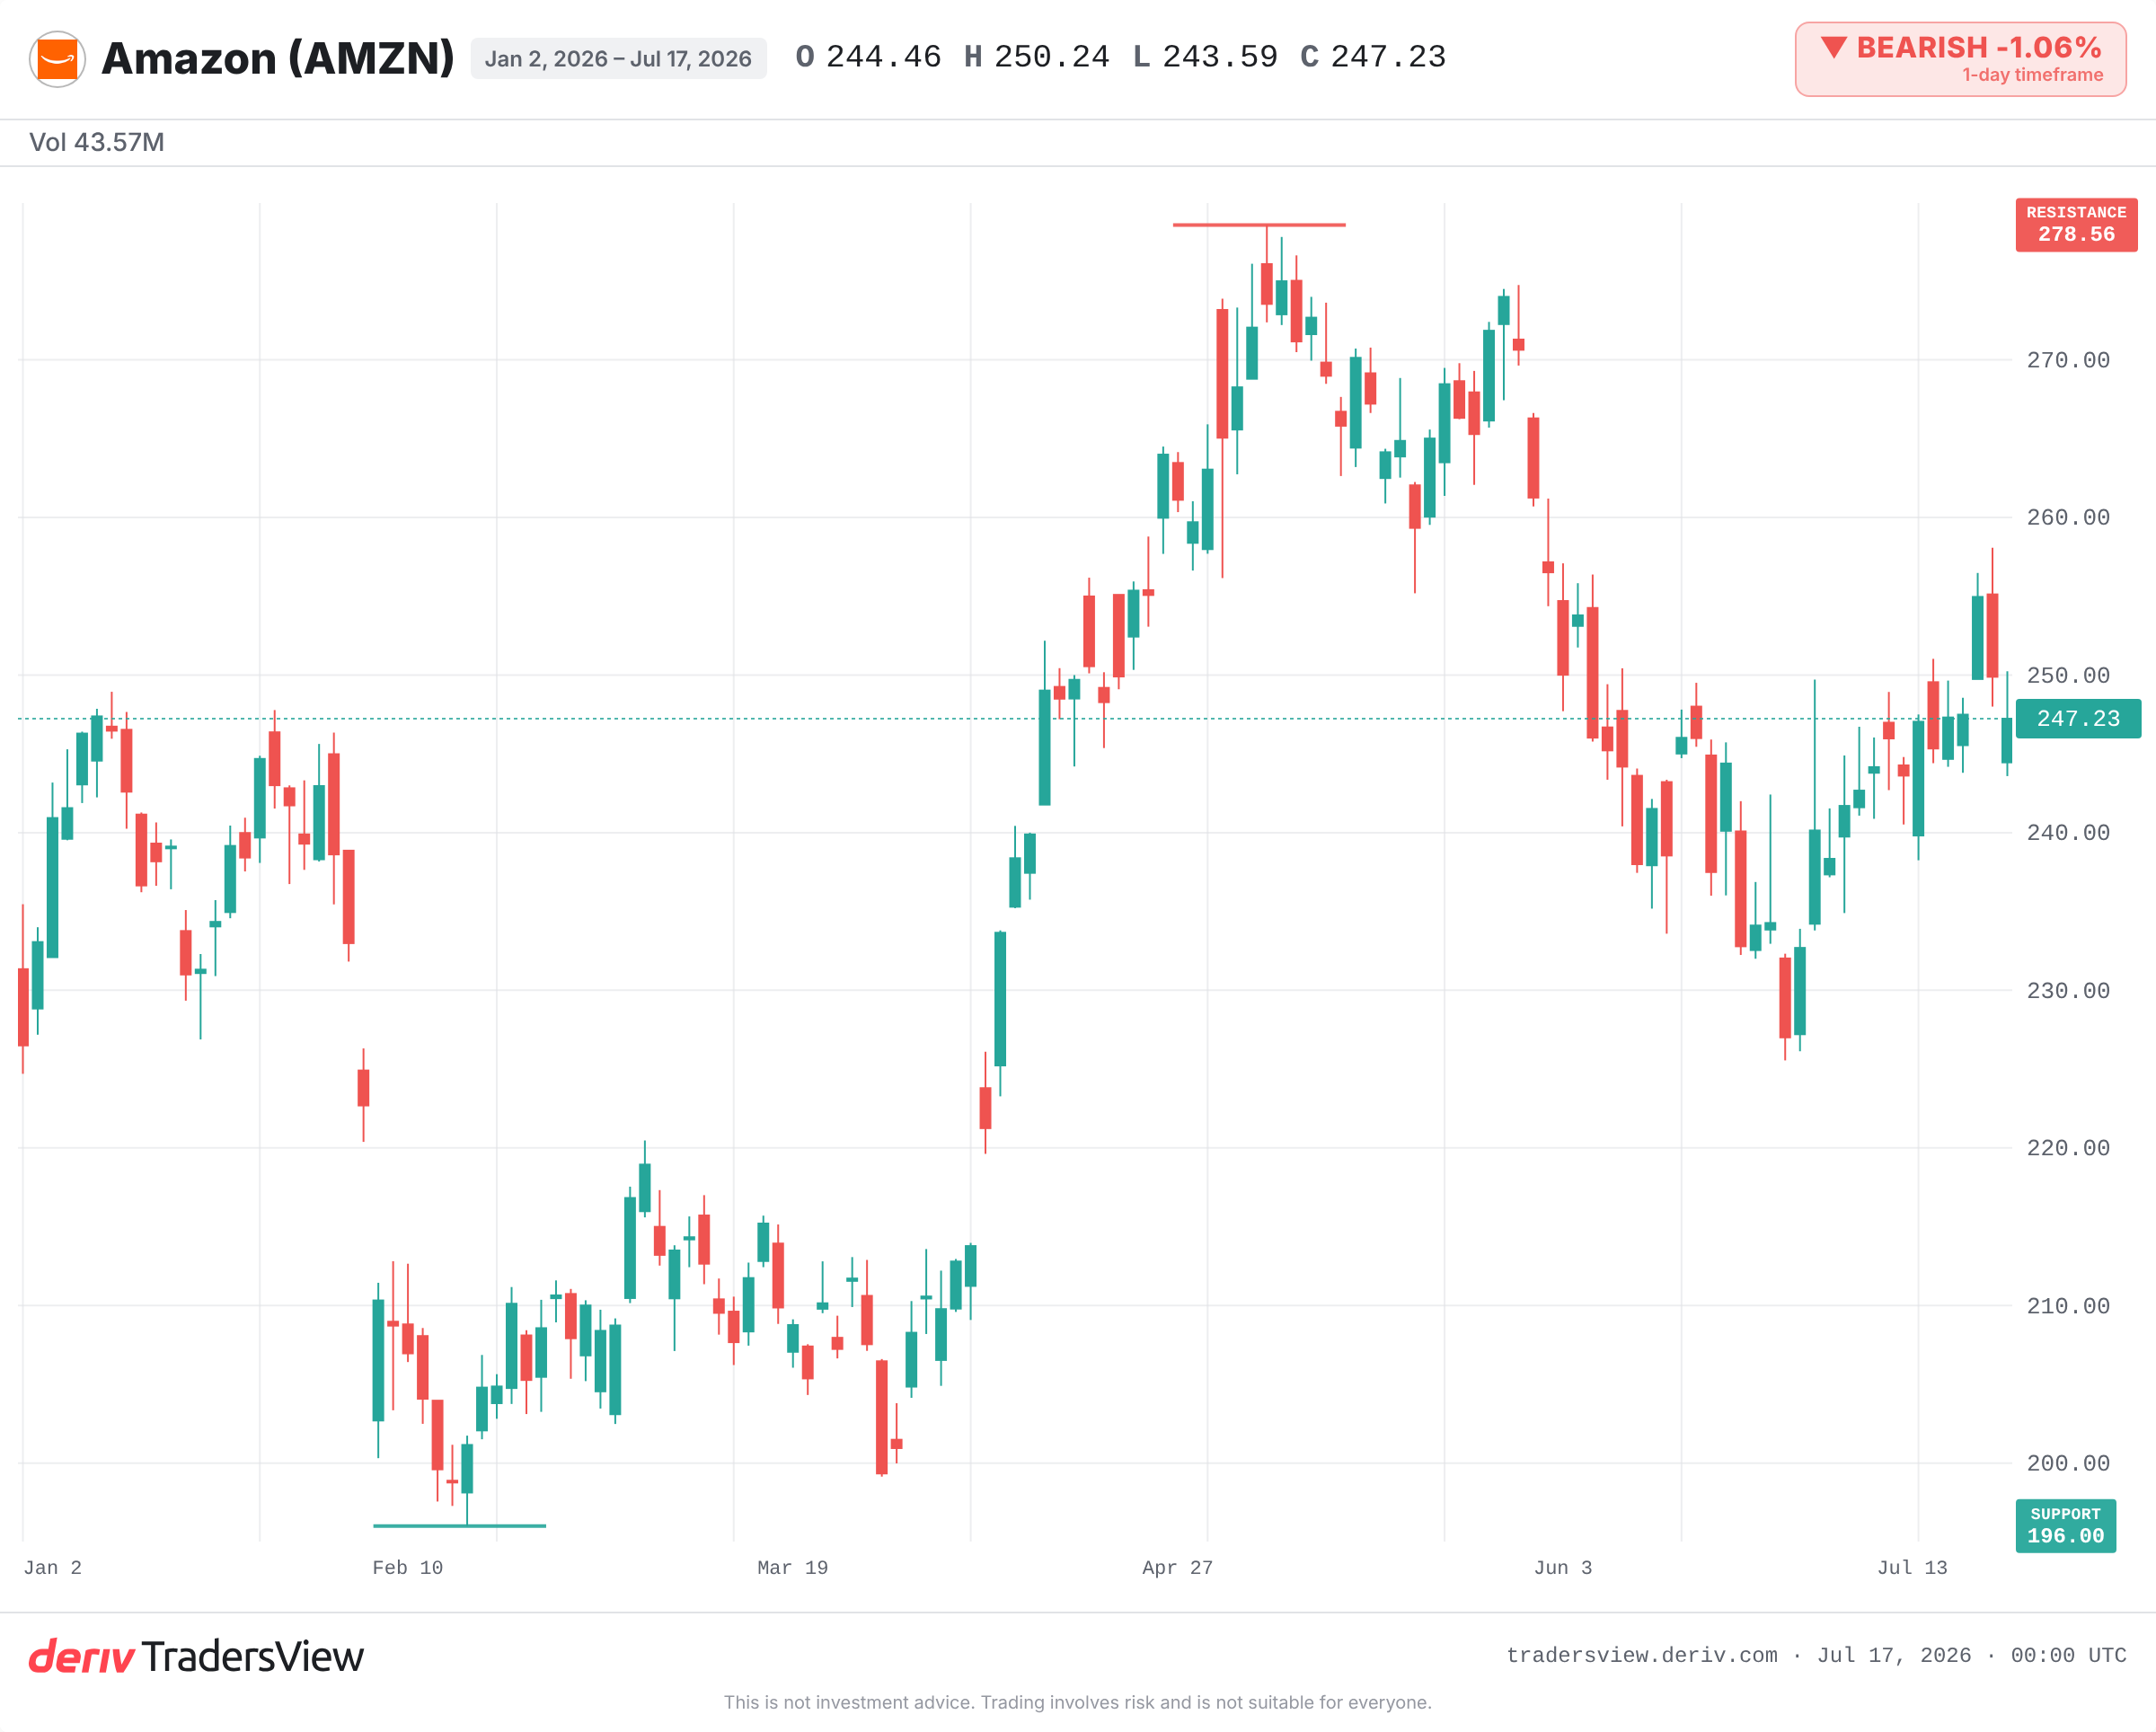
該股目前交易在 240 美元中段,遠低於其接近 279 美元的高點。然而所有的話題都圍繞著一項持股:AWS 支持的 AI 實驗室 Anthropic 股權,據稱正以驚人的速度複利增長。那麼為何股價停滯不前?因為投資者在快速增長的資產與支撐其發展的龐大支出之間左右為難。
為何估值反映的是未來,而非現在
股價是對未來回報的一種押注。當一家公司擁有一項以異常速度增長的資產時,市場會試圖在現金真正到手之前,就提前將這份增長反映在股價中。
這正是今日亞馬遜股價所承受的拉力。根據 Seeking Alpha 的報導,Anthropic 的年化營收運行率從 2025 年底約 90 億美元,躍升至 2026 年超過 300 億美元。一項持股在一年內營收增長三倍,正是能夠重新定價一家巨頭的那種資產。一項資產複利增長的速度越快,就有越多明日的價值會被拉進今日的股價中。
為何市場仍在懲罰其背後的支出
同樣的邏輯也會反向發揮作用。亞馬遜已詳細說明約 2,000 億美元與 AI 相關的資本支出。這筆資金尚未證明其回報。
根據 Yahoo Finance 的報導,該股的本益比已跌至近十年來的低點,約為 29 倍。市場為不斷上升的持股歡呼,卻對支付這筆帳單的支出扣分。這兩種反應都源自同一條規則:價值追隨已證實的未來回報,而一筆尚未看見回報的龐大支出,讀起來是風險,而非希望。
紙面收益尚未成為入帳收益
看漲的解讀在這裡有些操之過急。它依賴的是一則未經證實的報導,稱 Anthropic 的 IPO 估值為 1.2 兆美元。Reuters 及其他報導則描述了更為謹慎的估值與時間表細節。
紙面收益並非亞馬遜已入帳的資金。只有透過亞馬遜實際記錄的事件——例如 IPO 或合併——並以市場所接受的價格實現,它才會成為真實的收益。在那之前,它只會提振市場情緒,別無其他作用。一項未實現的收益,早在觸及帳目之前,就已經美化了這個故事。
執行風險同樣真實存在。近期一項 AWS 計費錯誤導致部分客戶被多收取數十億美元費用,這提醒我們:即便 AWS 銷售額年增約 24%,問題仍會發生。
歷史對押注未來有何啟示
這樣的模式過去曾經上演過。1999 年,亞馬遜自身就因未來增長而背負極端估值,隨後股價從高點下跌約 90%,並歷經數年才恢復。2022 年,投資者懲罰了亞馬遜與 Meta 的高額資本支出,隨後在 2023 年與 2024 年,隨著支出轉化為利潤,兩家公司都獲得了回報。
這個教訓並非支出總能帶來回報,而是市場會隨著證據的出現或落空,持續不斷地重新定價。
接下來該關注什麼
- Anthropic 的上市是否會在接近所報導的規模下實現,以及在何種時間表內實現。
- Anthropic 實際營收運行率是否能證實所報導的躍升幅度。
- 是否出現 2,000 億美元資本支出正在轉化為利潤的早期跡象,或是相反的證據。
- AWS 的增長是否能維持在所報導的年增 24% 附近。
- 接近 279 美元的歷史高點作為阻力位,以及先前接近 196 美元的低點作為支撐位。
證據傾向於建議對紙面數字保持耐心。這項複利增長的資產是真實的,但收益仍屬未定,而支出卻是確定無疑的。在這個故事轉化為股價之前,請先關注資本支出是否能轉化為回報。
常見問題
只有透過公司記錄的特定事件,例如新創公司公開上市、被收購,或以更高估值進行融資輪,收益才會實現。在此之前,任何價值的增加都只是未實現的帳面數字,不會計入已申報盈利。
運行率是將近期表現年化,把某短期間的營收推算至全年水準。這能反映動能,但其前提是目前的步調能持續維持,因此若成長放緩,快速上升的運行率可能高估了持久性的營收水準。
龐大的資本支出會提前消耗原本可回饋股東的現金,且其回報並不確定。市場通常會在支出轉化為更高利潤或成長之前,對股票進行折價處理,待出現實質成果後才重新定價。
並非單憑此點就能判斷。低本益比可能反映真正的價值,也可能反映投資者對未來盈利的疑慮。只有在相關業務持續成長的情況下,低本益比才真正代表便宜,而這正是市場目前正在檢驗的重點。