
为何有些大宗商品上涨行情能够持续,而有些则会瓦解
石油的供应恐慌型上涨会迅速瓦解;而铜和铂因需求或美元走弱推动的上涨则往往能够持续。了解如何区分这两者。
Deriv 编辑团队 · 2026年8月7日 · 3 分钟阅读

由供应恐慌引发的大宗商品上涨会迅速消退;而由真实需求或美元走弱推动的上涨则往往能持续。这一关键判断标准,能帮助您分辨当下哪些走势值得信赖。石油正因霍尔木兹海峡局势紧张而上涨。铜和铂则因需求和美元走软而上涨。
同样的走势图,却有两种截然不同的驱动力。一种会随着新闻热度消退而消退;另一种则持续稳步上涨。可可价格刚刚展示了第一种情况的失败案例。
供应恐慌型上涨:来势猛烈、速度快,但持续时间短
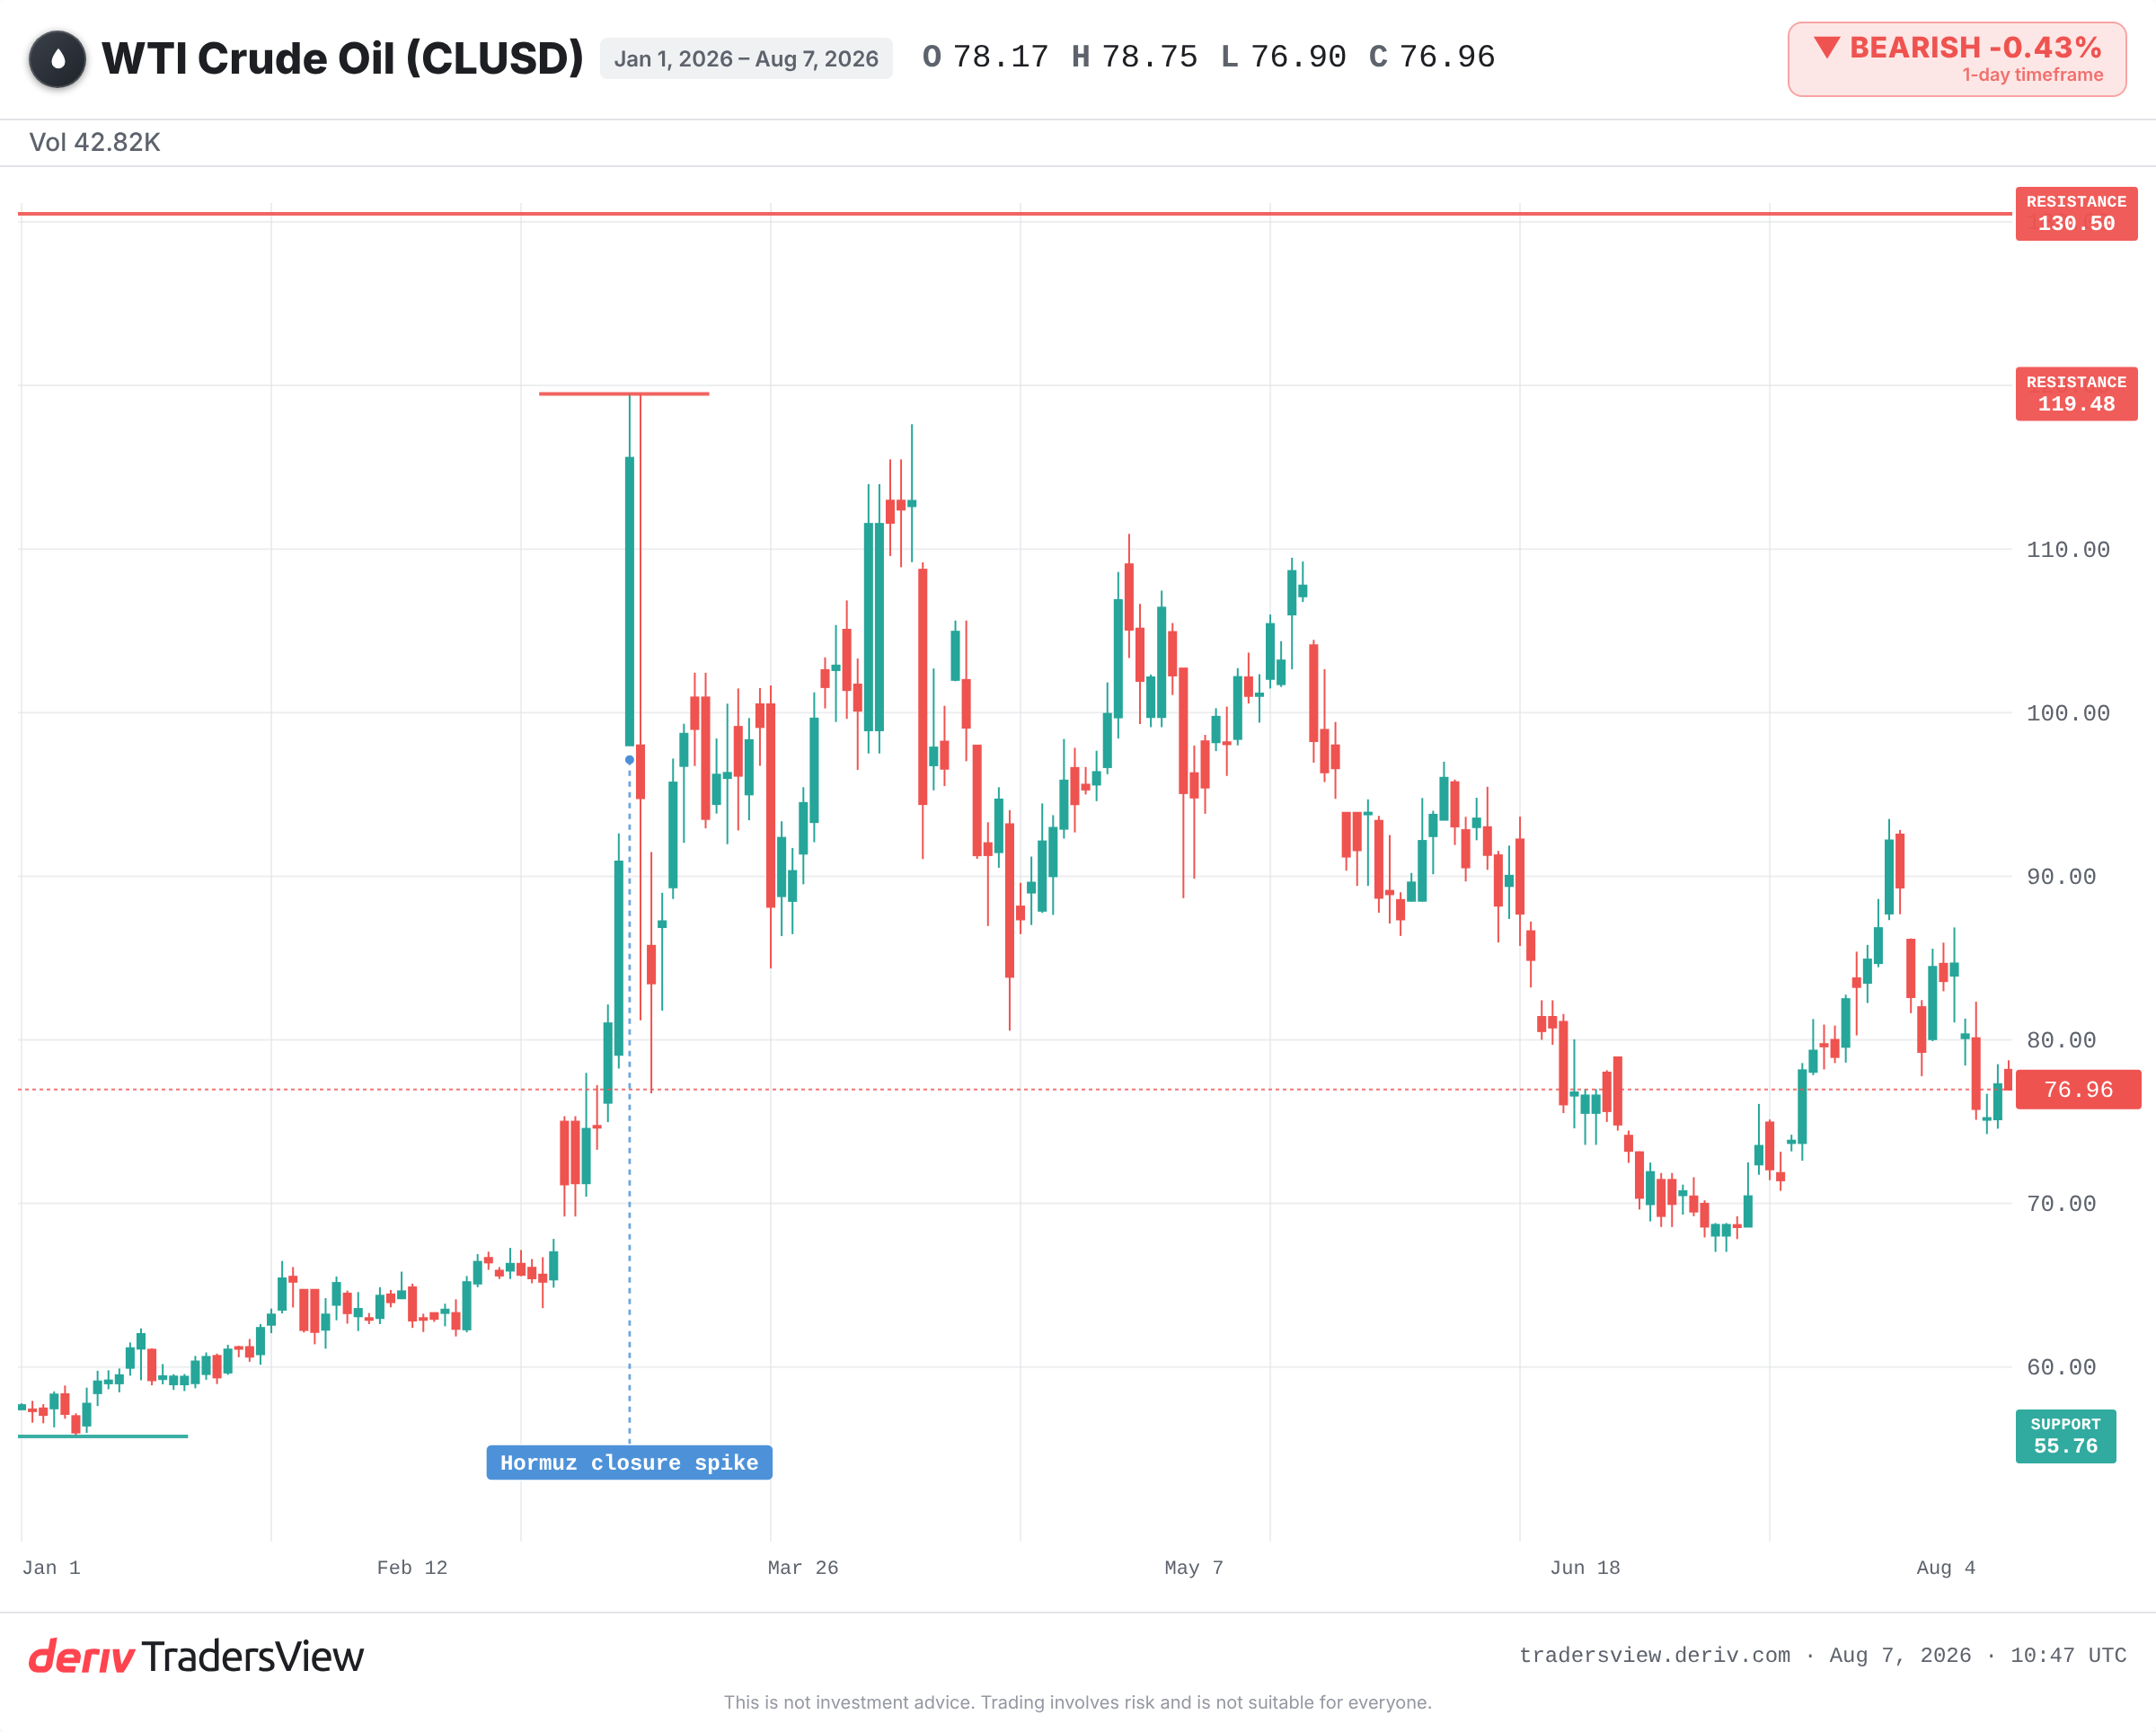
石油是最明显的例子。随着霍尔木兹海峡局势升温,油轮再度“隐身”,美国汽油价格也重新攀升至每加仑 4 美元以上。从表面上看,这似乎预示着单边上涨行情。
但价格走势表明情况并非如此。美国原油和布伦特原油均远低于2022年创下的历史高点,且仍处于今年的区间之内。即便存在实际的供应威胁,油价也未能突破区间。
供应恐慌型上涨将恐慌情绪计入价格,而恐慌情绪消退的速度往往与其爆发的速度一样快。在2026年早些时候的一次对峙中,霍尔木兹海峡被封锁时,原油价格曾在单个交易日内飙升超过6%。然而,一旦紧张恐慌情绪缓解,这些涨幅便未能维持。
可可价格走势展示了供应恢复后会发生什么
可可是近期的警示性案例。8月初,受供应紧张消息影响,可可价格一度涨至数月高点,随后转头下跌。
触发因素很简单。加纳产量的增加缓解了供应短缺,而这场依赖稀缺性支撑的上涨行情因此失去了支撑基础。日内价格波动仍会出现,但一旦供应恢复,价格走势方向便发生了逆转。
每一次因供应削减引发的价格飙升都存在同样的弱点:一旦供应削减因素消失,支撑价格的理由也随之消失。
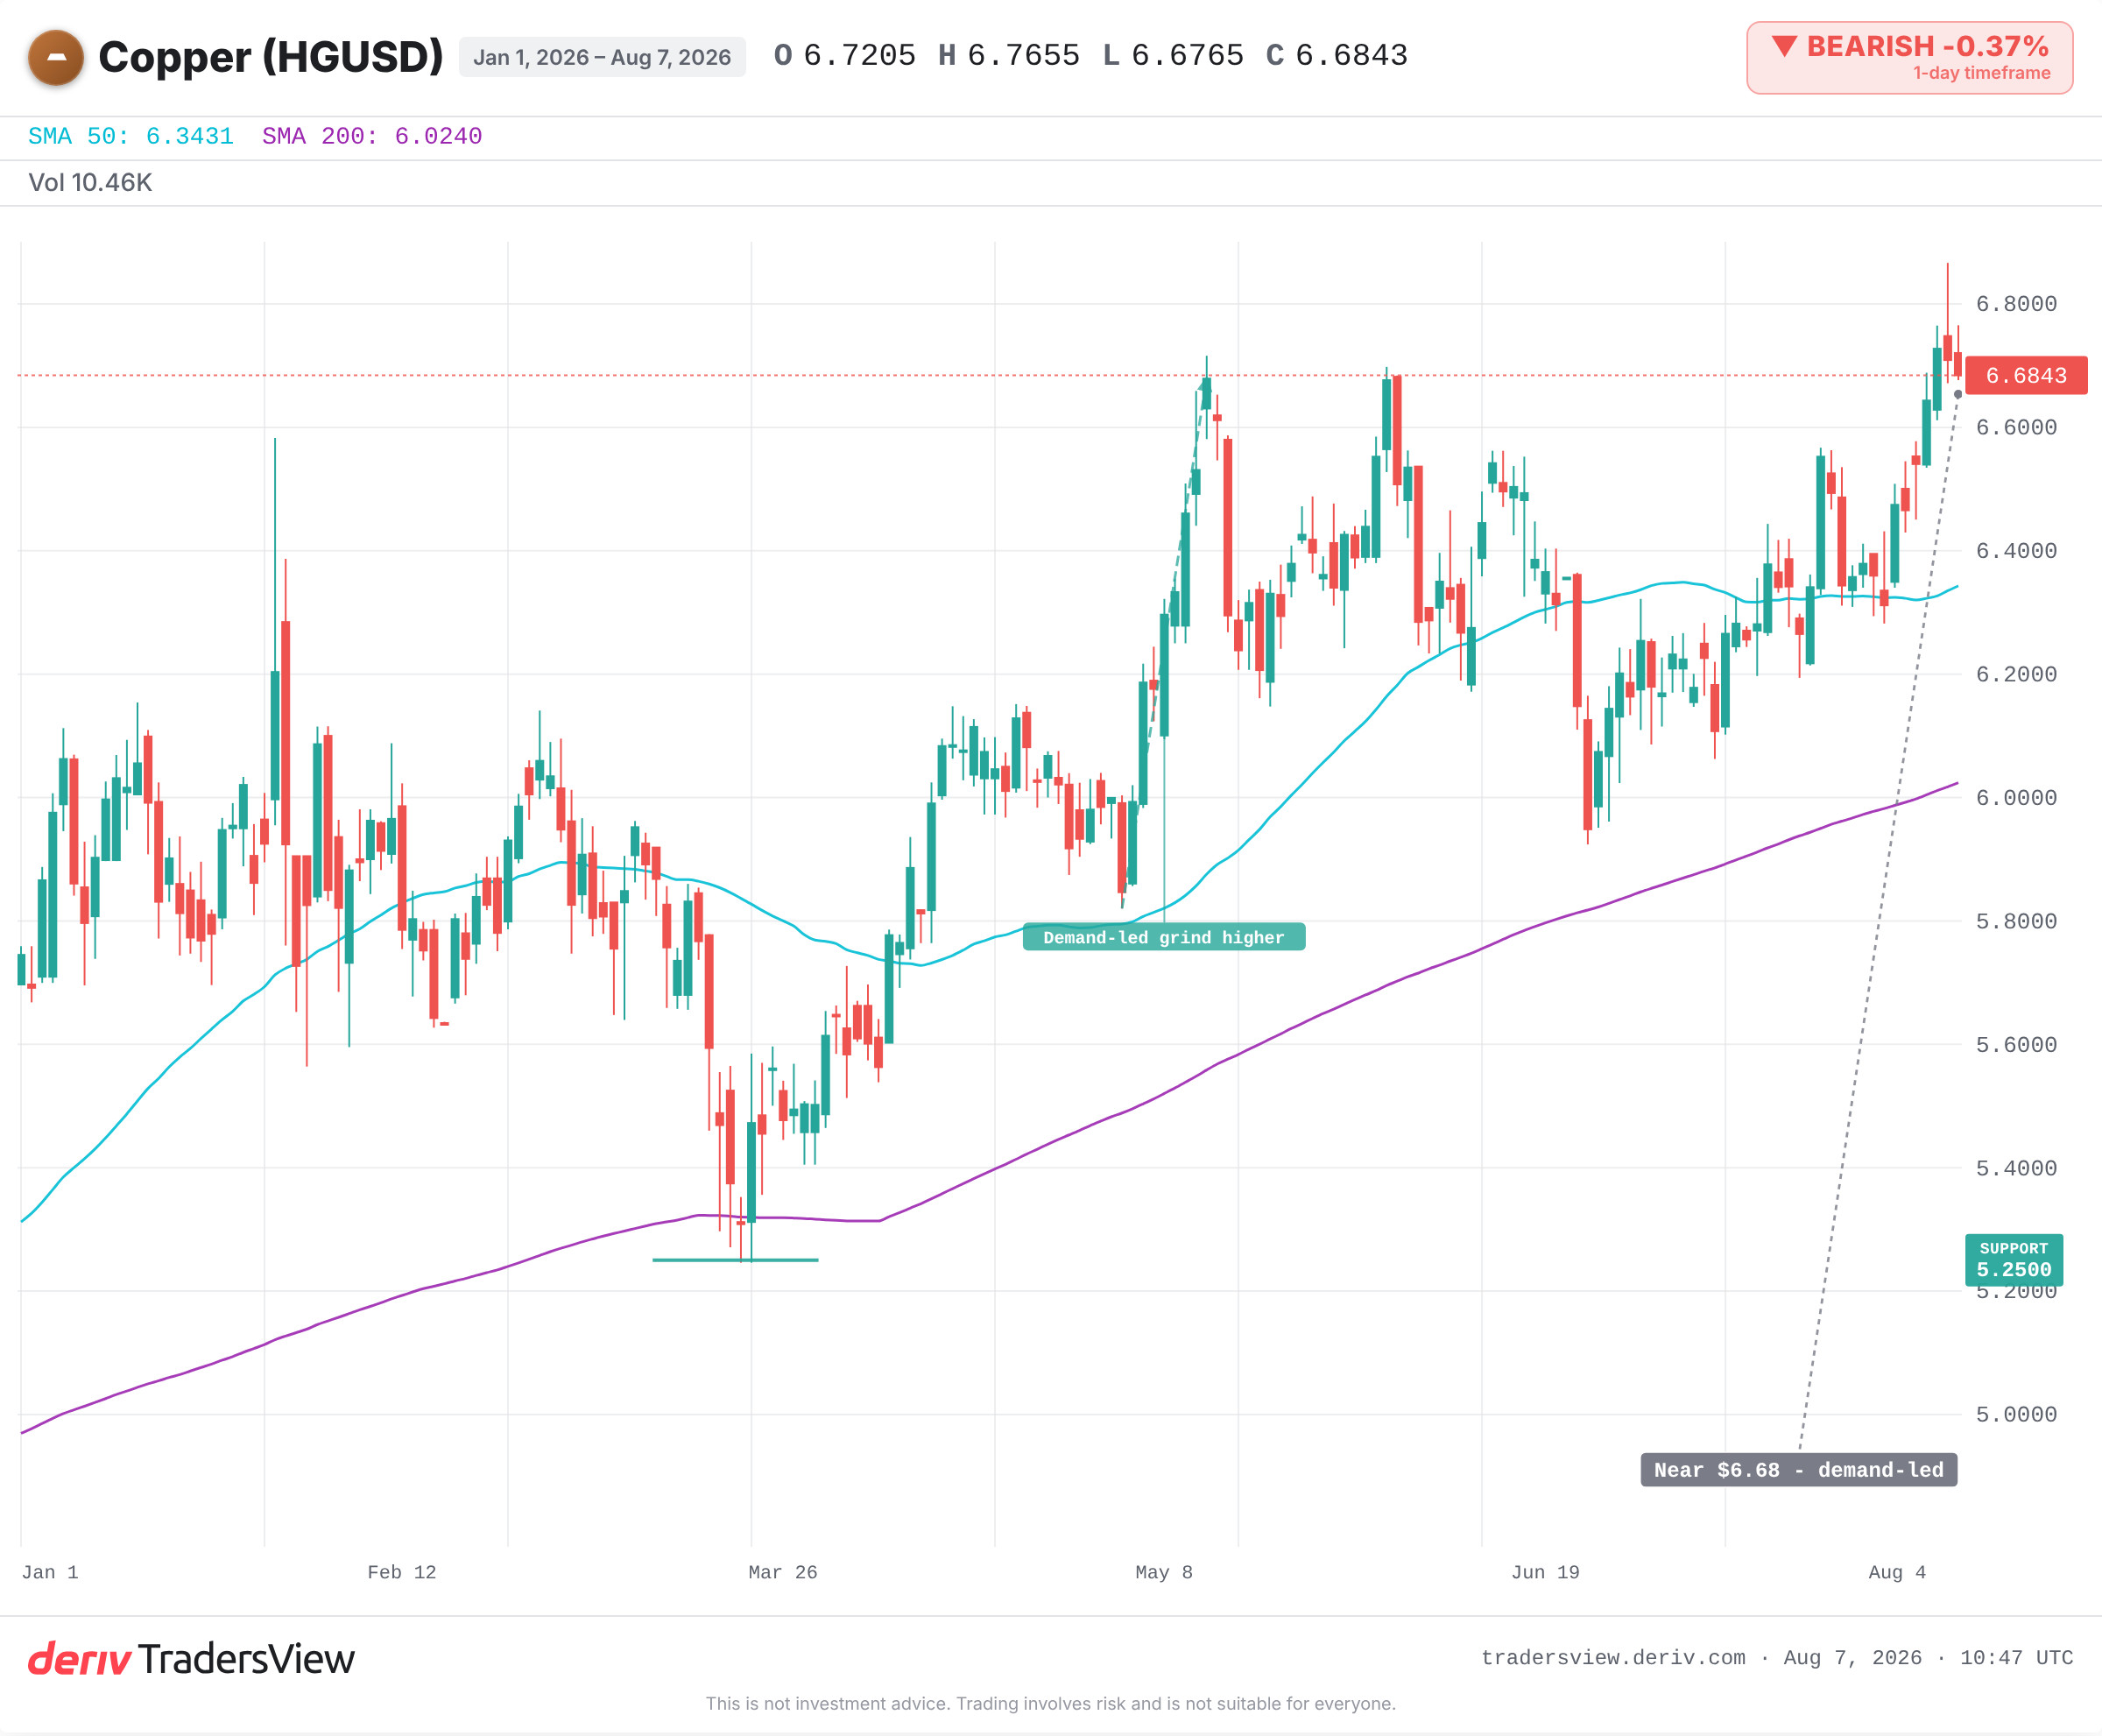
需求驱动型上涨:更平稳、更缓慢,更难逆转
铜和铂的上涨则建立在更稳固的基础之上。铜受到AI数据中心建设和清洁能源布线带来的真实需求拉动,同时刚果和Codelco确实存在供应中断的情况。
贵金属还依赖另一重支撑:美元走软。当美元走弱时,以美元计价的金属对于世界其他地区的买家而言变得更便宜,从而带动需求增强。
需求和货币层面的变化,不会像新闻引发的恐慌那样一夕之间消失。这正是为何需求驱动型走势往往能稳步上涨并持续,而恐慌驱动型走势则容易先飙升后回落。
如何判断您所看到的是哪种上涨行情
直观的解读是,霍尔木兹海峡紧张局势叠加多重供应削减,必然会从结构上推动所有大宗商品价格上涨。但反驳的理由更为充分。尽管油轮纷纷“隐身”,油价却仍维持在区间内,这表明市场正在消化外交解决方案的预期,并将这一风险视为可能迅速消退的溢价。
真正的检验时机会在局势缓和之际到来。请关注油价是否会回落至区间中部,而铜和铂价是否能保持更为坚挺。这种分化走势将揭示哪些上涨行情拥有真实的支撑基础,哪些仅仅是恐慌情绪的产物。
没有哪种驱动因素是永恒不变的。美元走强将削弱金属板块的支撑,而数据中心需求增长放缓也会使铜价走软。但这一分析框架依然适用:在信任“火势”之前,先弄清“燃料”是什么。
常见问题
请关注究竟发生了什么变化。如果这次波动是紧随某一具体中断事件或地缘政治新闻而出现的,那么它很可能是一次供应恐慌,一旦局势缓和便可能逆转。如果它与稳定的终端需求或美元走势变化相关,则其基础更为稳固。
铜、铂和黄金均以美元计价。当美元走弱时,对于使用其他货币的买家而言,这些金属的价格会变得更便宜,从而往往会提升需求并支撑价格。
这是一条狭窄的航运通道,全球大部分海运石油和液化天然气(LNG)都要经过此处。任何对该通道运输安全的威胁,都会加剧对供应短缺的担忧,从而为原油价格增添风险溢价。
并不一定。较高的加油站价格反映的是当前的供应溢价,但一旦紧张局势缓和,这一溢价可能迅速消退。油价维持在年度区间内,表明市场预期局势将得到解决。