
为何一款被取消的 iPhone 重新定价了 Apple 的整个未来
Apple 放弃了一款 iPhone,便招致卖出评级下调。市场重新定价的是多年来假设的定价能力,而不是单一产品。这才是成长股真正的交易方式。
Deriv 编辑团队 · 2026年8月11日 · 4 分钟阅读

成长股的价格,本质上是对某个故事能否延续下去的一种押注。当某个事件打破了这个故事,其重新定价的幅度往往会远超该事件本身的影响。
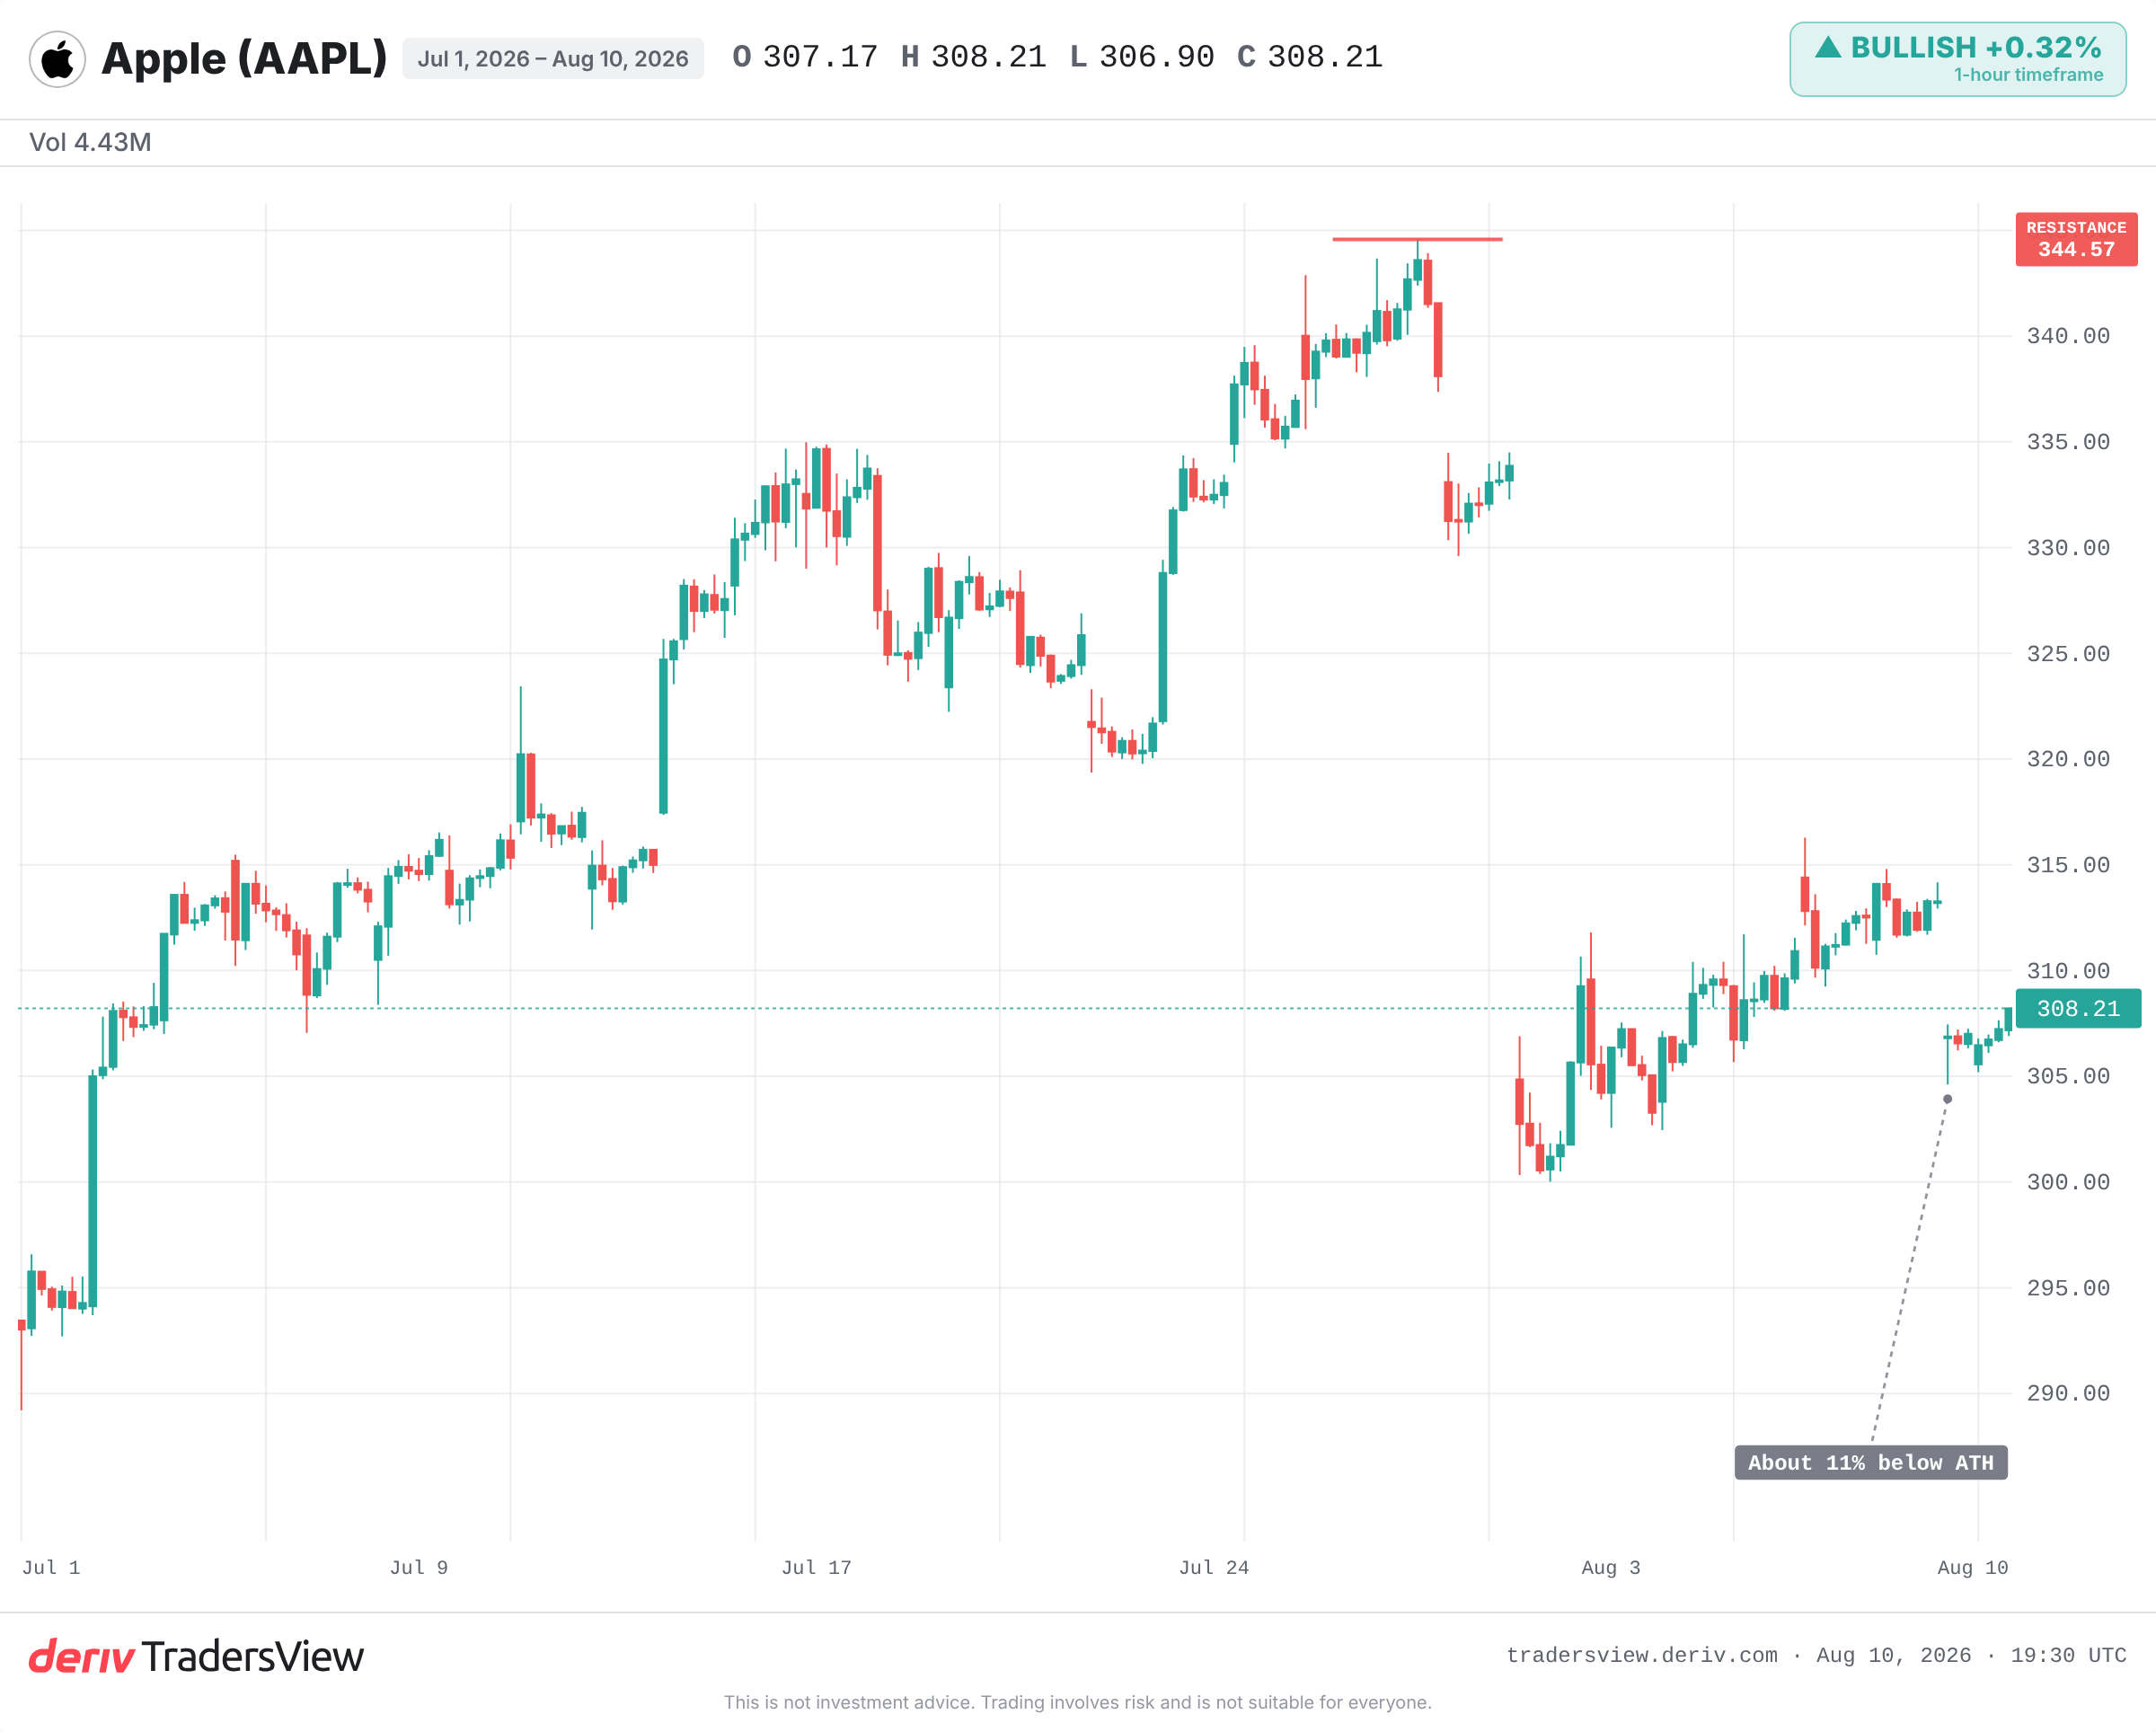
Apple 因良率不佳而放弃了原计划推出的全玻璃 iPhone。单独来看,这只是一次小众的工程挫折。但 Jefferies 将其解读为一个更大问题的证据:Apple 可能已经难以再通过增加高端外形设计来轻易提价。该机构下调了对未来五年 iPhone 价格增长的预测,并将该股评级下调至卖出。
市场抛售的不是一款手机,而是对 Apple 未来定价能力可信度的重新评估。这恰恰是高估值真正依赖的基础,也是为什么一个被取消的原型机就能抹去多年积累的故事价值。
为何一个被取消的原型机比单次业绩不及预期的打击更大
一个被取消的原型机之所以打击更大,是因为它是关于未来的证据,而单次业绩不及预期只是过去某一个季度的情况。一个季度的失误可能只是暂时的波动,但一款高端产品被取消,则可能意味着增长引擎正在减速。
股价并非对当前盈利的判决,而是公司未来多年预期能赚取的每一美元的现值体现。对于成长型公司而言,其价值的大部分都存在于未来。
因此,真正影响股价的问题不是“这个季度表现如何?”,而是“这个故事是否仍在按计划推进?”
Apple 的高端故事依赖于定价能力:即其能够持续小幅提高 iPhone 价格,而消费者仍愿意买单的信念。Jefferies 下调了其对 2026 年至 2031 年价格增长率的假设。对复合增长率的微小调整,经过多年累积后,会对假设利润产生巨大影响。被取消的手机之所以重要,是作为一种证据,而不是因为销量损失。
Apple 曾经失去过这个故事,也曾重新书写过它
这种模式并不新鲜,而 Apple 自身正是最清晰的案例。
在 2012 年 9 月见顶后,市场开始担忧 iPhone 的利润率和增长已经达到顶峰。该股在 2013 年之前下跌了约 40%。实际上并没有出什么问题,市场只是重新定价了一个更差的未来,随后随着新产品重振了叙事而回升。
2019 年 1 月,Apple 因中国市场 iPhone 需求疲软而下调了营收指引。该股单个交易日下跌约 10%。随后,Services 业务的增长为市场提供了一个新的故事来重新定价,股价在当年随之上涨。
Netflix 则展示了更严厉的一面。当其 2022 年第一季度业绩显示用户流失时,该股单日暴跌超过 35%,远超一个季度业绩所能证明的程度。市场在那一天内,便将多年来假设的持续增长一次性全部出清定价。
一次预测下调,就能证明定价能力已经崩溃吗?
不能,而这正是空头观点薄弱之处。这种解读假设硬件价格增长是 Apple 的唯一引擎,但事实上,多年来它早已不是唯一的增长来源。
即便 iPhone 涨价速度放缓,Services 营收、存量用户的货币化以及未来的 AI 功能仍能支撑其高端定位。一款因良率问题被取消的原型机,只是一个工程层面的问题,并不等于整个论点被推翻。Jefferies 只是卖方的一种观点,而该股目前的交易价格仍接近历史高位。
只有当 iPhone 的实际售价和换机率在连续数个季度内真正出现停滞时,空头观点才能得到证实。一次预测修正,只是一种主张,而非证据。
接下来需要关注什么
- 即将公布的 Apple 业绩中,iPhone 的实际平均售价和销量趋势。
- 其他分析师是否会跟进下调评级,或是否会继续支持定价能力的论点。
- Services 业务的增长,即能够抵消硬件定价放缓的另一种故事。
- 在经济走弱的背景下,消费者对 1,000 美元以上及 2,000 美元以上价位产品的抵触情绪。
解读成长股的要点
Apple 的案例清晰地展示了这一机制。高端估值依赖于一个关于未来的故事,在这里即定价能力,而单一事件就可能在任何数据证实之前打破这个故事。这正是为什么该股会因不影响任何当前销售的新闻而剧烈波动。
因此,当一只成长股因小消息而大涨或大跌时,首先要做的是:找出哪个故事被打破了,而不是哪个数字没达标。然后,用接下来几个季度的证据来检验它,而不是仅凭首日的市场反应下结论。交易存在风险,单一分析师的观点只是一种看法,并非最终结论。
常见问题
ASP 指平均售价,即客户为每单位产品支付的典型价格。对 Apple 而言,iPhone ASP 的上升意味着其拥有定价能力。分析师会对其多年的增长率进行建模,因此即便对该增长率做出微小下调,也会大幅降低假设的未来利润。
单靠评级下调本身很少能直接推动股价变动。真正推动价格变化的,是其改变了估值中所依赖的假设,例如未来的增长或利润率。市场重新定价的,是这些修正后的预期,而不是分析师的个人意见。
成长股的大部分价值都体现在预期的未来盈利上,而非当前盈利。当某则消息让这种未来预期受到质疑时,估值中很大一部分都面临风险,因此其反应幅度往往会超过单一季度数据所能证明的程度。
并不一定可靠。历史表明,成长股常常会因故事层面的恐慌而大幅重新定价,随后又会在新叙事出现时回升。只有当多个季度的实际业绩持续证实这种担忧时,才会出现真正持久的损害。