拯救Nvidia免于破产的500万美元支票
1995年,Nvidia在距离破产仅剩30天之际,被一张500万美元的支票拯救。这次拯救揭示了关于早期押注、基准概率与不对称性的道理。
Deriv 编辑团队 · 2026年7月22日 · 3 分钟阅读

Nvidia的整个发展轨迹,取决于其在距离资金耗尽仅剩30天时所做的一次早期押注。1995年,来自Sega的一张500万美元支票,让这家濒临破产的芯片制造商得以存活。如今,这家公司的股价接近历史高点,市值约为5万亿美元。这其中的启示并非在于Nvidia如今有多庞大,而在于最大的回报,往往来自于在未来尚未明朗之前就下注支持某件事物。
在无人知晓其名字之前,拯救Nvidia的那次押注
到20世纪90年代中期,Nvidia账上现金仅能维持约30天。随后,Sega投资了500万美元。Jensen Huang直言:“如果不是Sega为Nvidia所做的那些,Nvidia今天就不会存在。”
当时,没有人能预见这笔投资的回报。其芯片架构尚未得到验证,公司距离倒闭仅差一次发薪日。正因为结果充满不确定性,投入的金额才会很小。这正是问题的关键所在。
为什么最大的回报,总在故事变得明朗之前出现
早期押注遵循幂律分布。大多数会失败,少数则能带来数倍于本金的回报。只有事后回顾时,赢家才会显得理所当然。
正是这种不对称性,让早期交易行之有效。小额投入可以限制下行风险,而一旦存活下来并发展为主导地位,上行空间则没有上限。Sega冒险投入了500万美元,而它所支持的公司,后来成长为全球最具价值的企业之一。
如今,同样的模式正在Nvidia身上重演,只不过这次它是买方,而非被拯救的一方。Nvidia已披露其持有Nebius 9.3%的股份,这是对一家未来尚未明朗的公司进行的早期布局。从被拯救者到拯救者,其运作机制完全相同。
隐藏在励志版本背后的陷阱
一种诱人的解读是:尽早找到下一个Nvidia,你就能获胜。但这种解读本身就充满危险。
幸存者偏差掩盖了基准概率。对于每一个Sega-Nvidia式的成功案例,都有无数早期押注投向了那些悄然消亡的公司。您从未听过它们的名字。正是这种沉默,让赢家看起来像是凭借实力取胜,而非一场胜算尚可的赌局。
只有结合基准概率来看,这一启示才真正成立:大多数早期押注都会失败。正确的思路并非“挑出赢家”,而是“控制好投入规模,让失败不至于让您一败涂地,再让那一次成功带动整体回报”。
什么情况会验证这种乐观解读
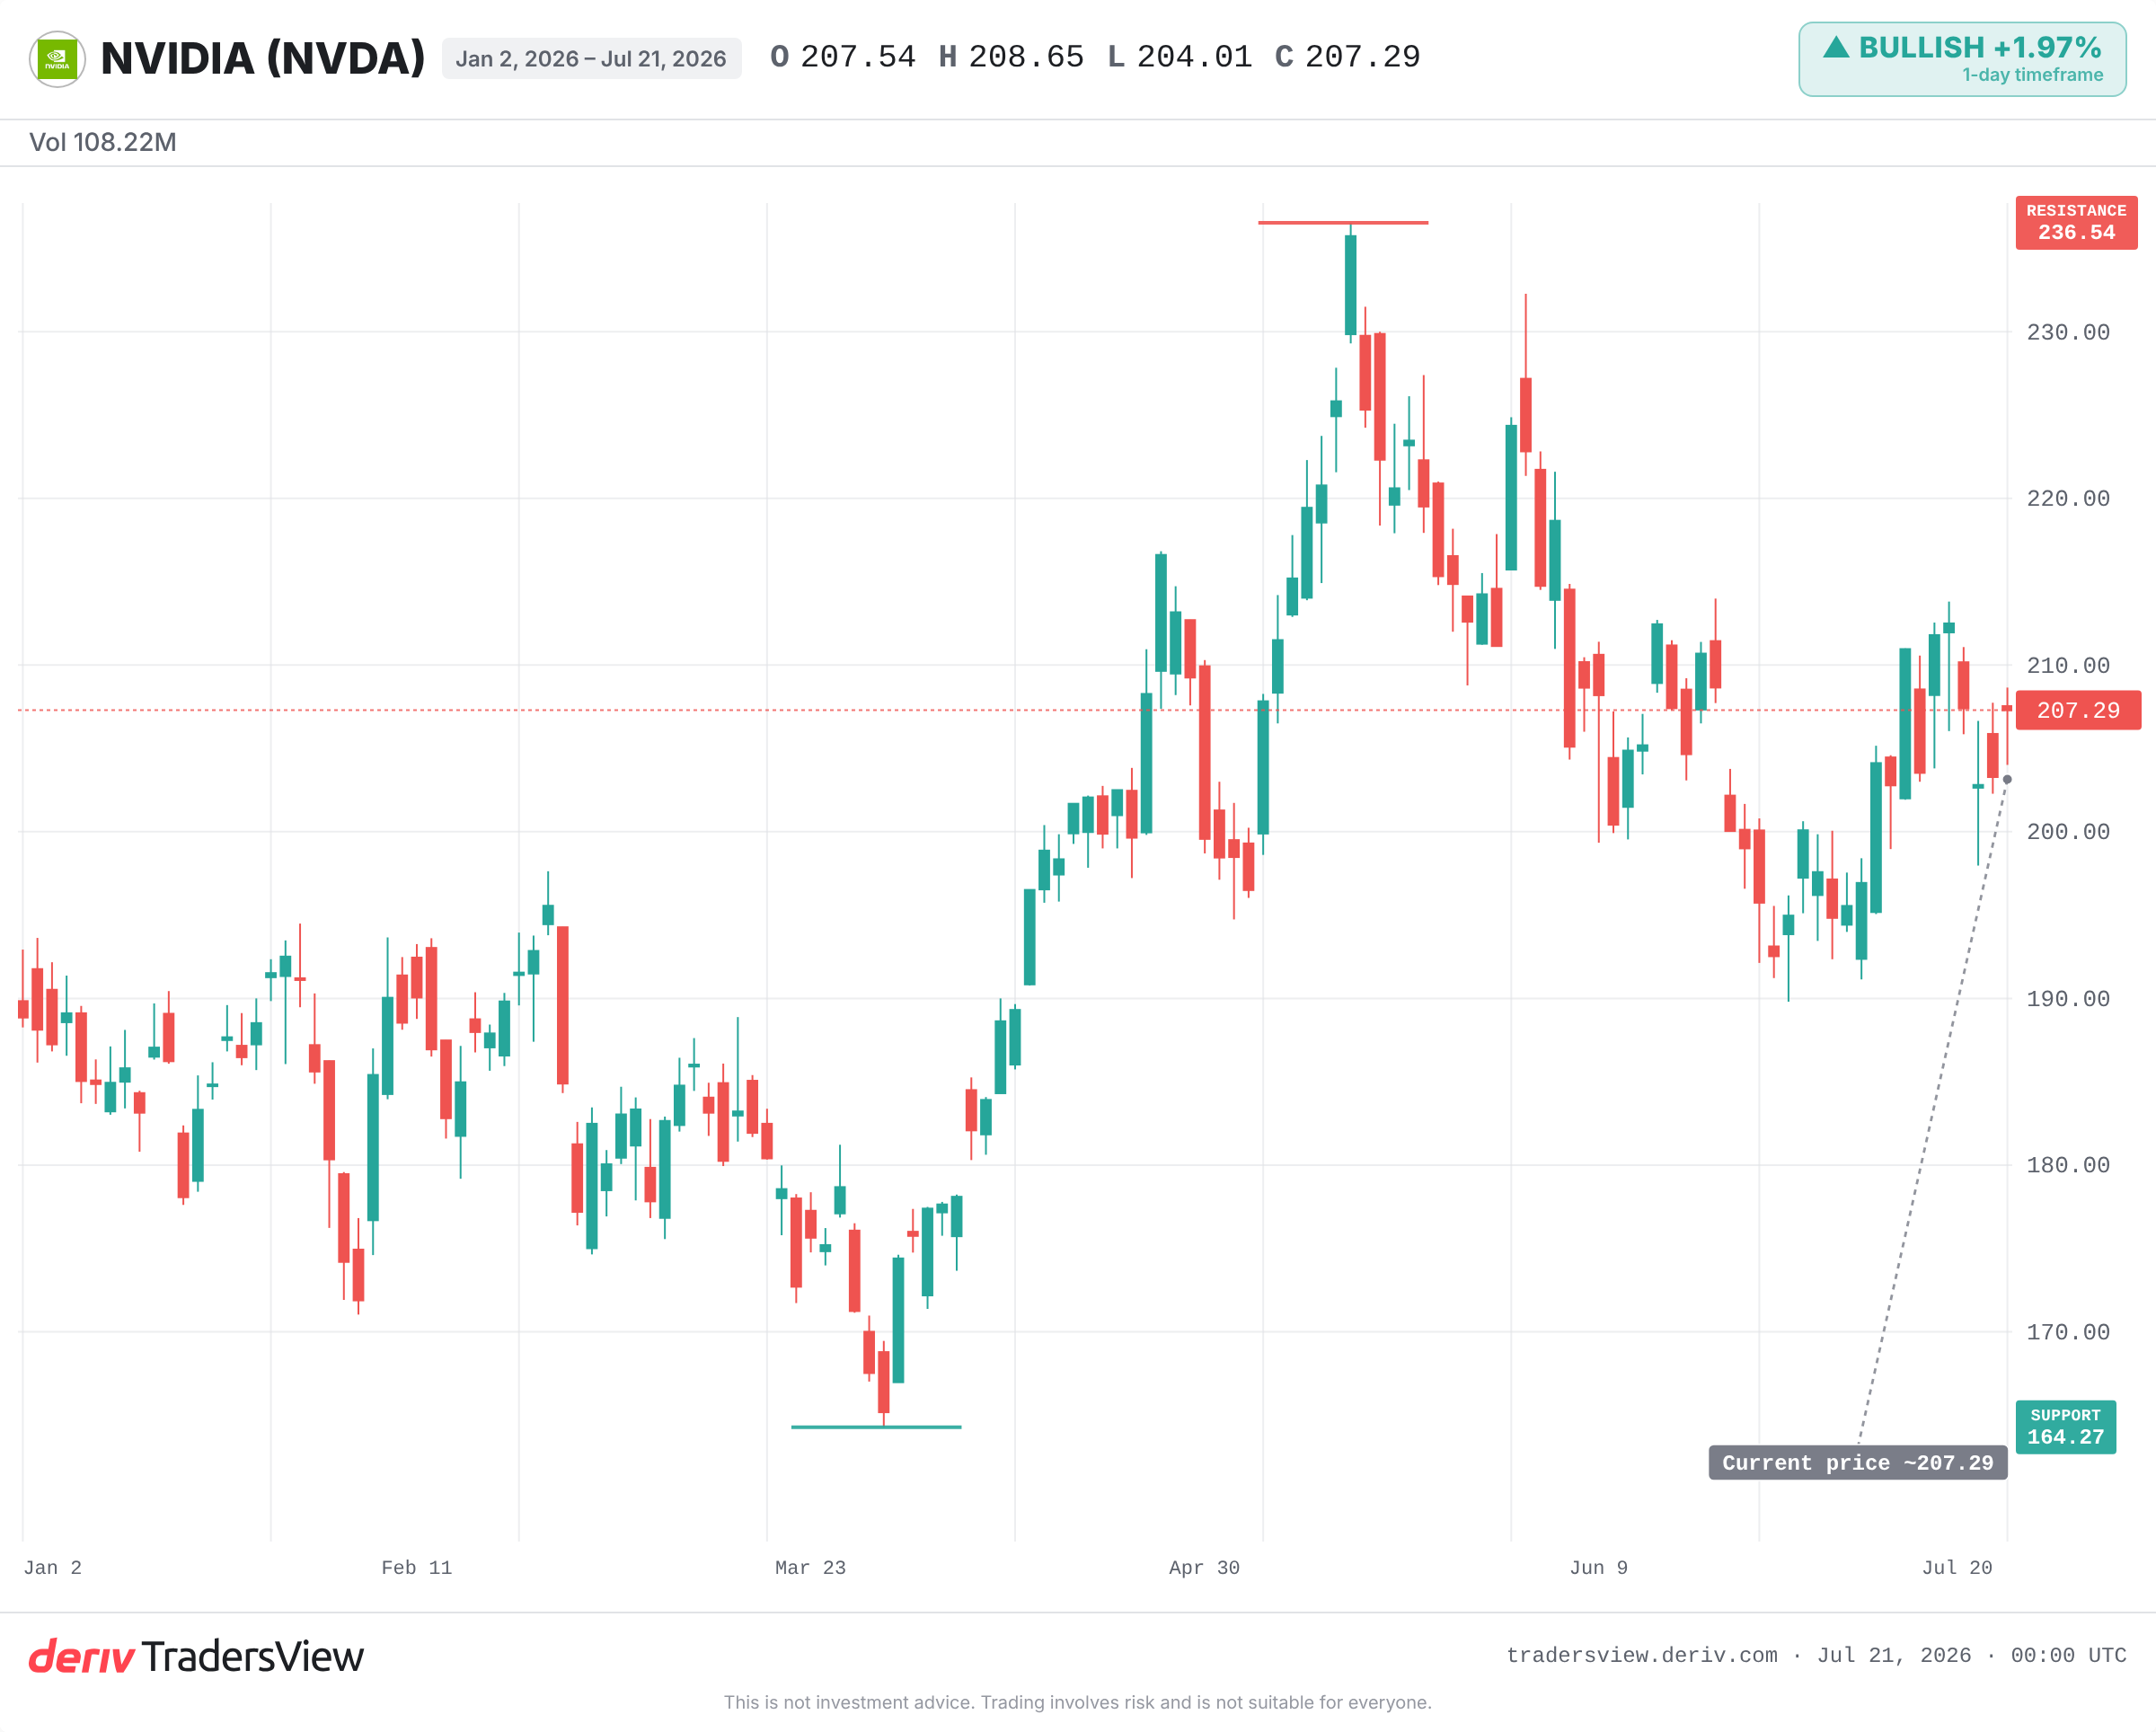
Nvidia自身的优势正面临压力。Apple已重新夺回全球市值最高股票的位置,且差距预计还将扩大。中国买家名单正在缩减,这对需求构成威胁。
因此,这场考验正在进行中。如果Nebius的持股以及类似的早期布局,能像Sega当年的押注那样实现复利增长,这种乐观解读就能得到验证。如果它们停滞不前,那便会提醒我们:即便是巨头,其早期押注大多数时候也以失败告终。
现有证据更倾向于一种观点:早期的不对称性确实存在,但它奖励的是有纪律的人,而非仅仅怀抱希望的人。需要关注的是,Nvidia能否守住其历史高点附近的位置,还是会在此受挫;其早期持股能否实现增值;以及AI支出的任何全面放缓,是否会压缩那些让这一切看起来轻而易举的估值。
常见问题
1995 年,Sega 向 Nvidia 投资了 500 万 USD。Jensen Huang 曾表示,当时公司的现金仅能维持约 30 天,若没有这笔投资,Nvidia 如今将不复存在。
生存者偏差是指只关注成功的公司或投资,而忽略了众多失败案例的倾向。这会让早期的成功者看起来像是凭借实力取胜,而实际情况却包含了很高的失败率。
大多数早期投资的回报很少甚至没有,而少数投资的回报则是投注额的数倍。单一的重大成功可能足以抵消众多失败,因此整个投资组合的表现往往取决于那个罕见的赢家。
不是。Apple 已重新夺回全球市值最高股票的位置,且差距预计将进一步扩大。Nvidia 在中国的买家名单也在不断缩减。
Nvidia 已披露其持有 Nebius 9.3% 的股份。这是一项早期投资,其最终回报尚不明确,与当年挽救 Nvidia 自身的那类投资颇为相似。