
日本央行加息真的会压低USD/JPY吗?
USD/JPY的走势紧随Fed与日本央行之间的利差。为什么9月的日本央行加息可能提振日元,或者该预期已经price in。
Deriv 编辑团队 · 2026年8月14日 · 4 分钟阅读

USD/JPY 的走势取决于一件事:Fed 支付的利率与日本央行支付的利率之间的差距。 当这一差距收窄时,日元往往走强,USD/JPY 随之下跌。这就是为什么整个美元日元交易现在都取决于一个关键日期——日本央行9月17日至18日的会议。
为什么是利率差,而非单一央行,驱动着美元日元走势
货币对反映的是相对价格。其走势取决于两国利率路径之间的差异,而非单一央行的独立行动。
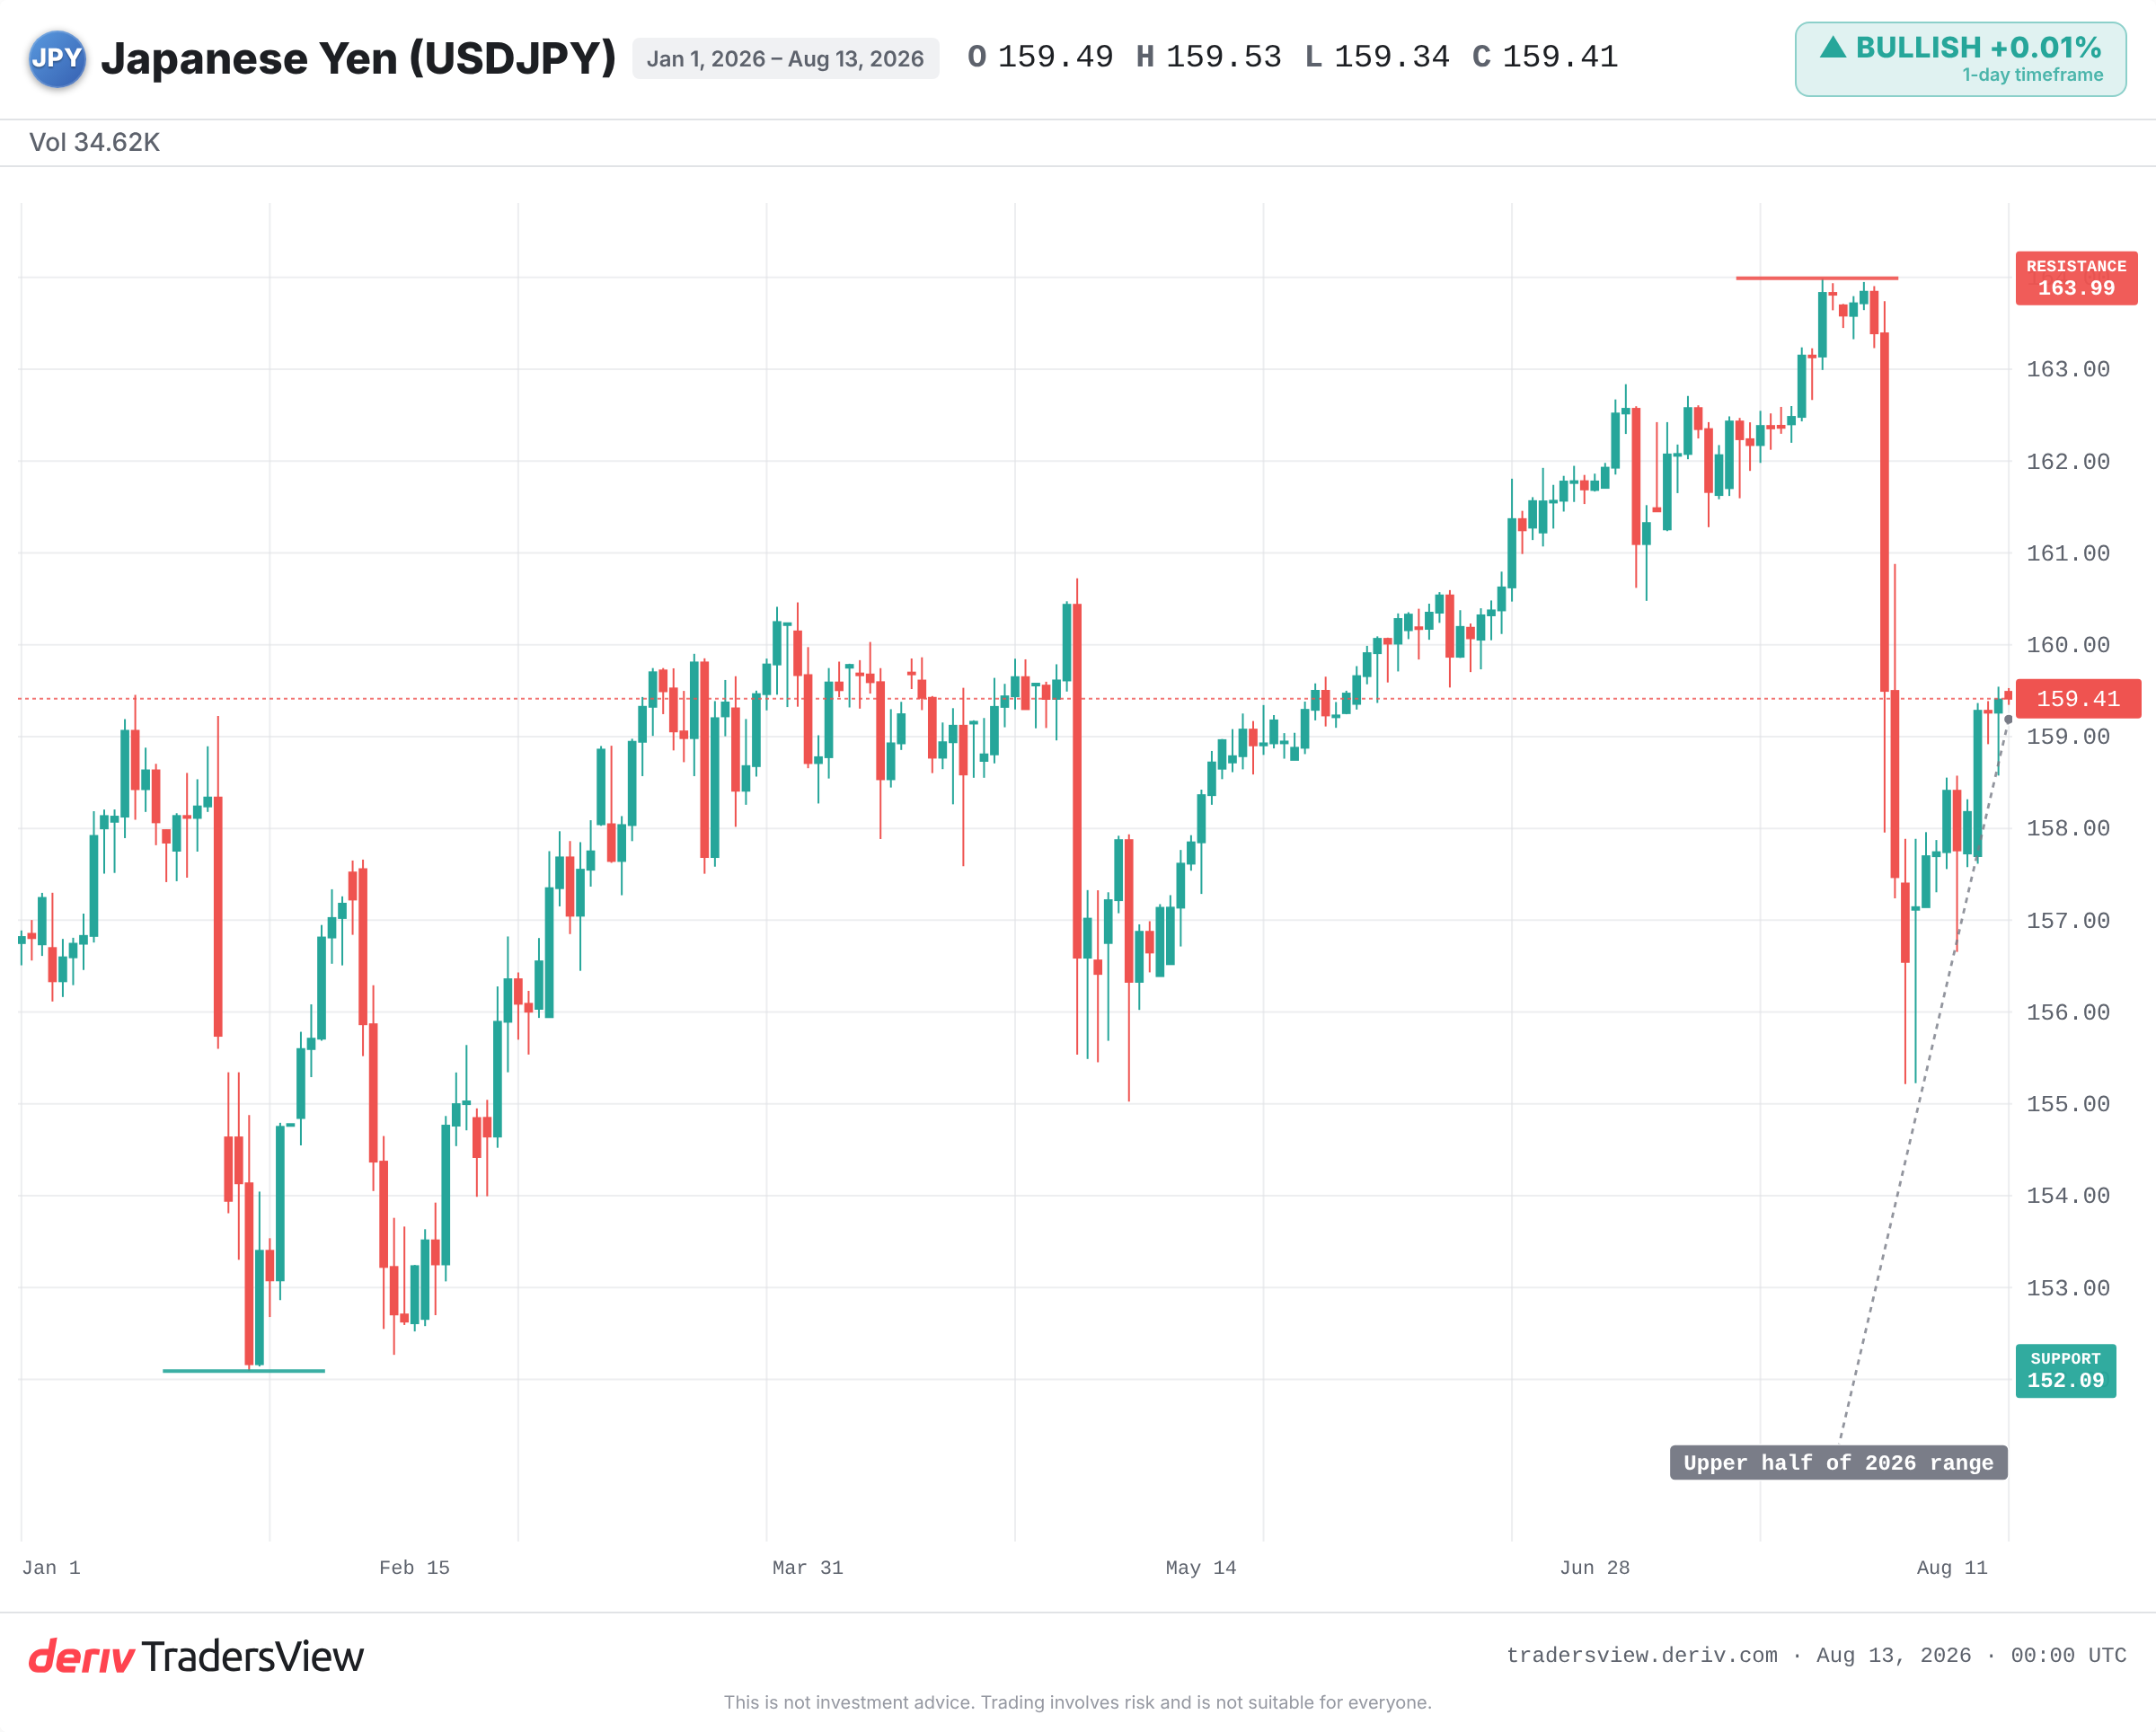
目前,Fed支付的利率远高于日本央行。资金因此流入收益率更高的美元资产。正是这一巨大利差,支撑着USD/JPY维持在2026年区间的上半区,更接近今年高点而非低点。
一旦利差收窄,激励机制就会逆转。 日本央行加息会缩小利差,使持有日元资产相对更具吸引力,并拉低该货币对。因此,9月的行动本身重要性有限,关键在于其对利差的影响。
为什么市场预期中的加息反而可能令日元走势相反
市场交易的是预期,而非既成事实。如果加息已被充分消化,那么在决议公布之前,汇率早已完成调整。
根据东京Tanshi的数据,市场隐含的9月加息概率在两周内从约四分之一骤升至约四分之三。Polymarket给出的概率甚至更高。当概率如此之高时,日元走强的大部分预期或许已反映在价格中。
市场预期中的加息甚至可能引发USD/JPY的反弹,这是典型的“buy the rumour, sell the fact”(传闻买入,事实卖出)行情。 决定市场反应的是意外程度,而非加息本身。
2024年3月和2024年7月对已price in行情的启示
已被市场消化的加息,几乎不会对日元产生影响;而改变整体预期利率路径的加息,则会引发剧烈波动。 近期两次事件清晰地印证了这一点。
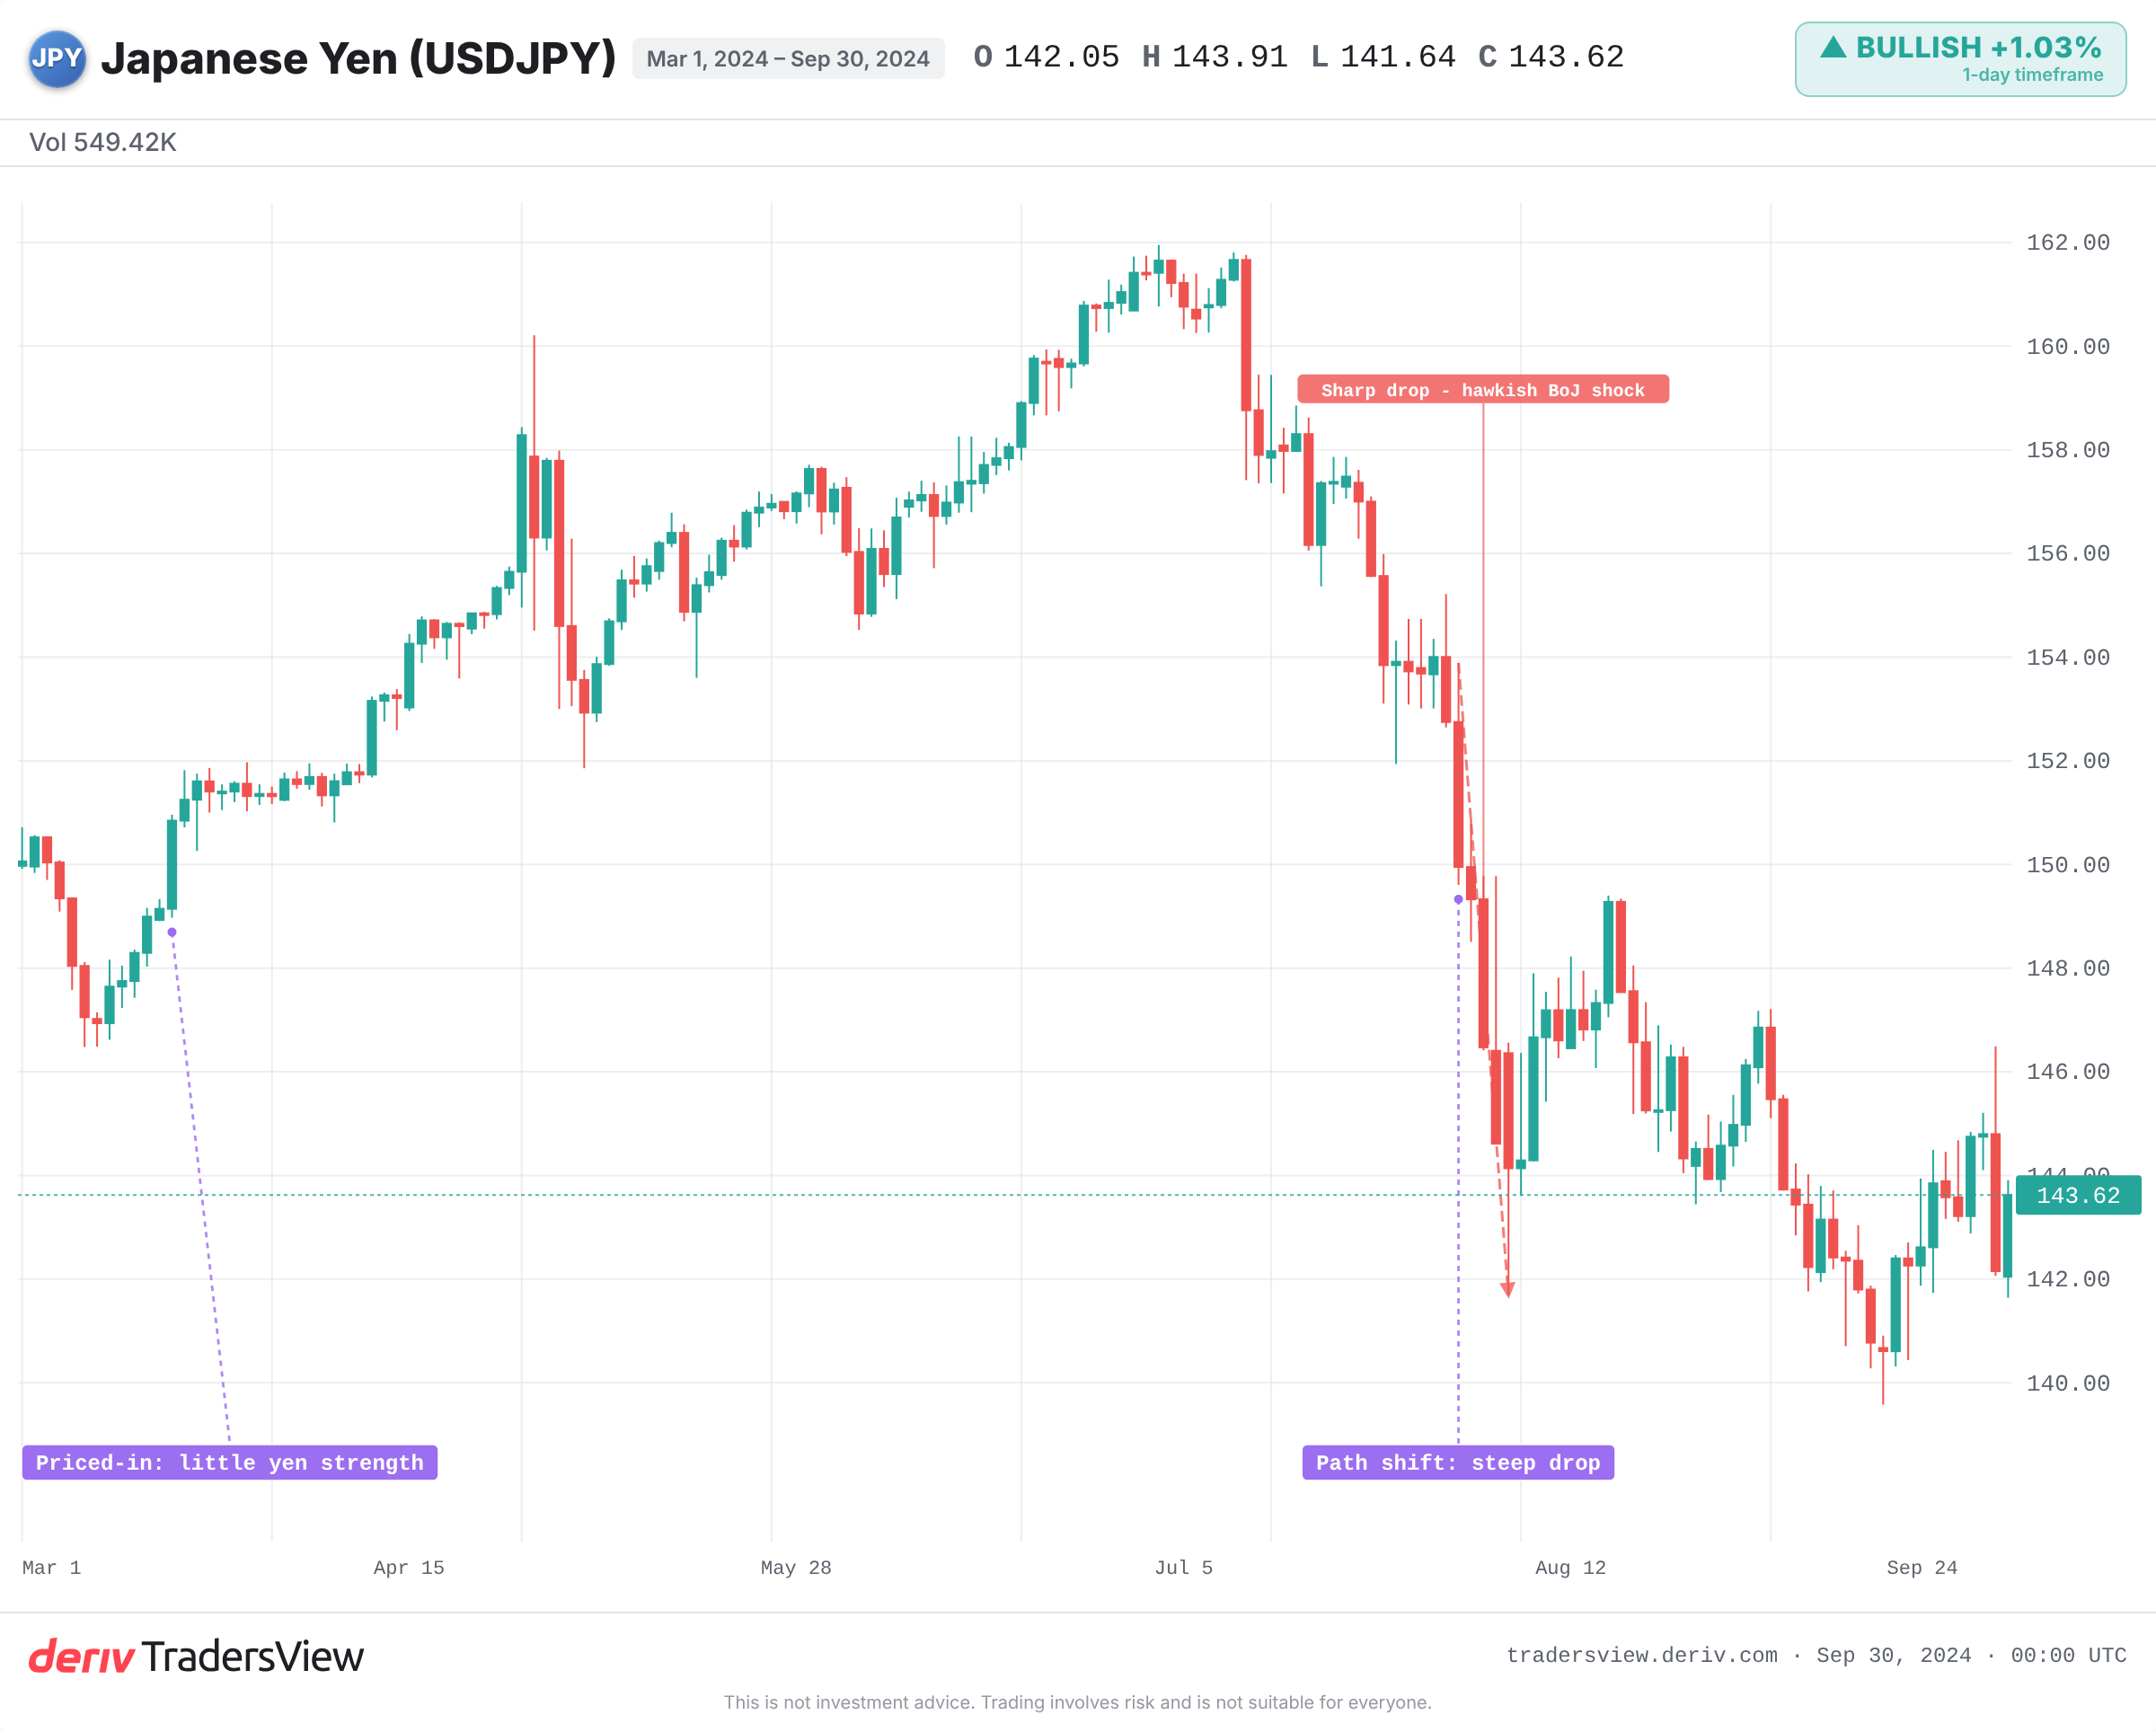
2024年3月,日本央行结束了负利率政策,这是其17年来的首次加息。然而日元仍然走弱。由于该举措已被市场充分消化,且Fed的利差依然维持宽幅,利差路径并未发生实质性变化。
2024年7月,局势逆转。日本央行加息并暗示将进一步收紧货币政策,而Fed则倾向于降息。这改变了整体利差路径。日元carry trade随之剧烈平仓,USD/JPY在随后数周内大幅下跌。
这次平仓值得深入理解,因为正是它将一次温和的加息演变为急剧下跌。在carry trade中,投资者以低成本借入日元,买入收益率更高的美元资产,从中赚取利差。当日本央行暗示利差将收窄时,这一交易便不再有利可图。交易者纷纷买回日元以偿还贷款,这种急于平仓的行为迅速压低了USD/JPY。
其中的教训是:单次加息并不能逆转趋势,而利差预期路径的改变才能。 2026年6月的加息则是相反的例证:日本央行采取了行动,但由于整体利差依然维持,USD/JPY仍维持高位。
9月决议前应关注哪些信号
现有证据表明,前瞻指引的重要性超过决议本身。若加息伴随鸽派、仅此一次的表态,其对日元的提振效果可能远不及维持利率不变但辅以鹰派收紧信号的情况。
- 前瞻指引——不仅是加息或维持不变本身,而是是否会进一步收紧。
- 9月加息概率是上升还是回落——这反映了市场已消化多少预期。
- Fed的政策路径:鸽派的Fed会收窄利差,放大日元走强的效应;鹰派的Fed则会抵消这一效应。
- 政治压力 来自Takaichi政府,Bloomberg的一项调查显示,这可能将加息时点推迟至12月,经济学家对此看法分歧。
- 干预迹象 接近区间上限,即2026年高点附近。日本财务省并未公布具体的触发水平,因此应关注官方口头警告以及日元的突发性急涨,而非寻找某个固定的界限。
美元日元在此存在真实的双向风险,单一会议很少能独自决定趋势走向。请关注两国央行之间的利差,以及行情中已经消化了多少预期。
常见问题
这是指两家央行政策利率及预期路径之间的差距。目前Fed支付的利率远高于日本央行,这使得持有美元资产比持有日元更具吸引力,从而支撑USD/JPY。
交易者以较低成本借入收益率低的日元,并将其投资于其他收益率更高的资产。只要利差维持宽幅,该交易便能获利,但当日本央行加息导致利差收窄时,该交易可能迅速平仓,正如2024年7月所发生的那样。
可以。日本当局可在市场上买入日元,以减缓剧烈波动,通常在日元处于区间较弱一端时进行。干预往往会放大与利差逻辑相符的走势,而非单独对抗市场。
Bloomberg的一项调查显示,经济学家意见分歧,约半数人认为会在12月加息。来自Takaichi政府的政治压力被认为是9月加息可能推迟至年底的一个关键原因。