
China刚刚为自己赋予了撤销AI交易的权力杠杆
China以AI安全为由撤销了Meta价值USD 20亿的Manus交易。这笔交易的损失微不足道,而新的监管先例才是交易者面临的持续性风险。
Deriv 编辑团队 · 2026年8月12日 · 3 分钟阅读

China强迫Meta撤销了其对Manus的USD 20亿收购,但这笔交易的损失并非故事的重点,新的监管杠杆才是。
对Meta而言,这笔减记微不足道。真正重要的是先例:Beijing首次利用其外商投资安全审查机制撤销了一笔跨境AI交易。这是一项新规则,而规则会在单笔交易被遗忘后很长时间,依然持续重新定价整个行业。
为何市场对这笔USD 20亿的撤销交易反应平淡
对Meta而言,USD 20亿只是舍入误差。作为对比,Reality Labs今年单季度亏损超过USD 46亿。该股目前的交易价格仍远高于其2026年低点,且与此前高点相距不远。
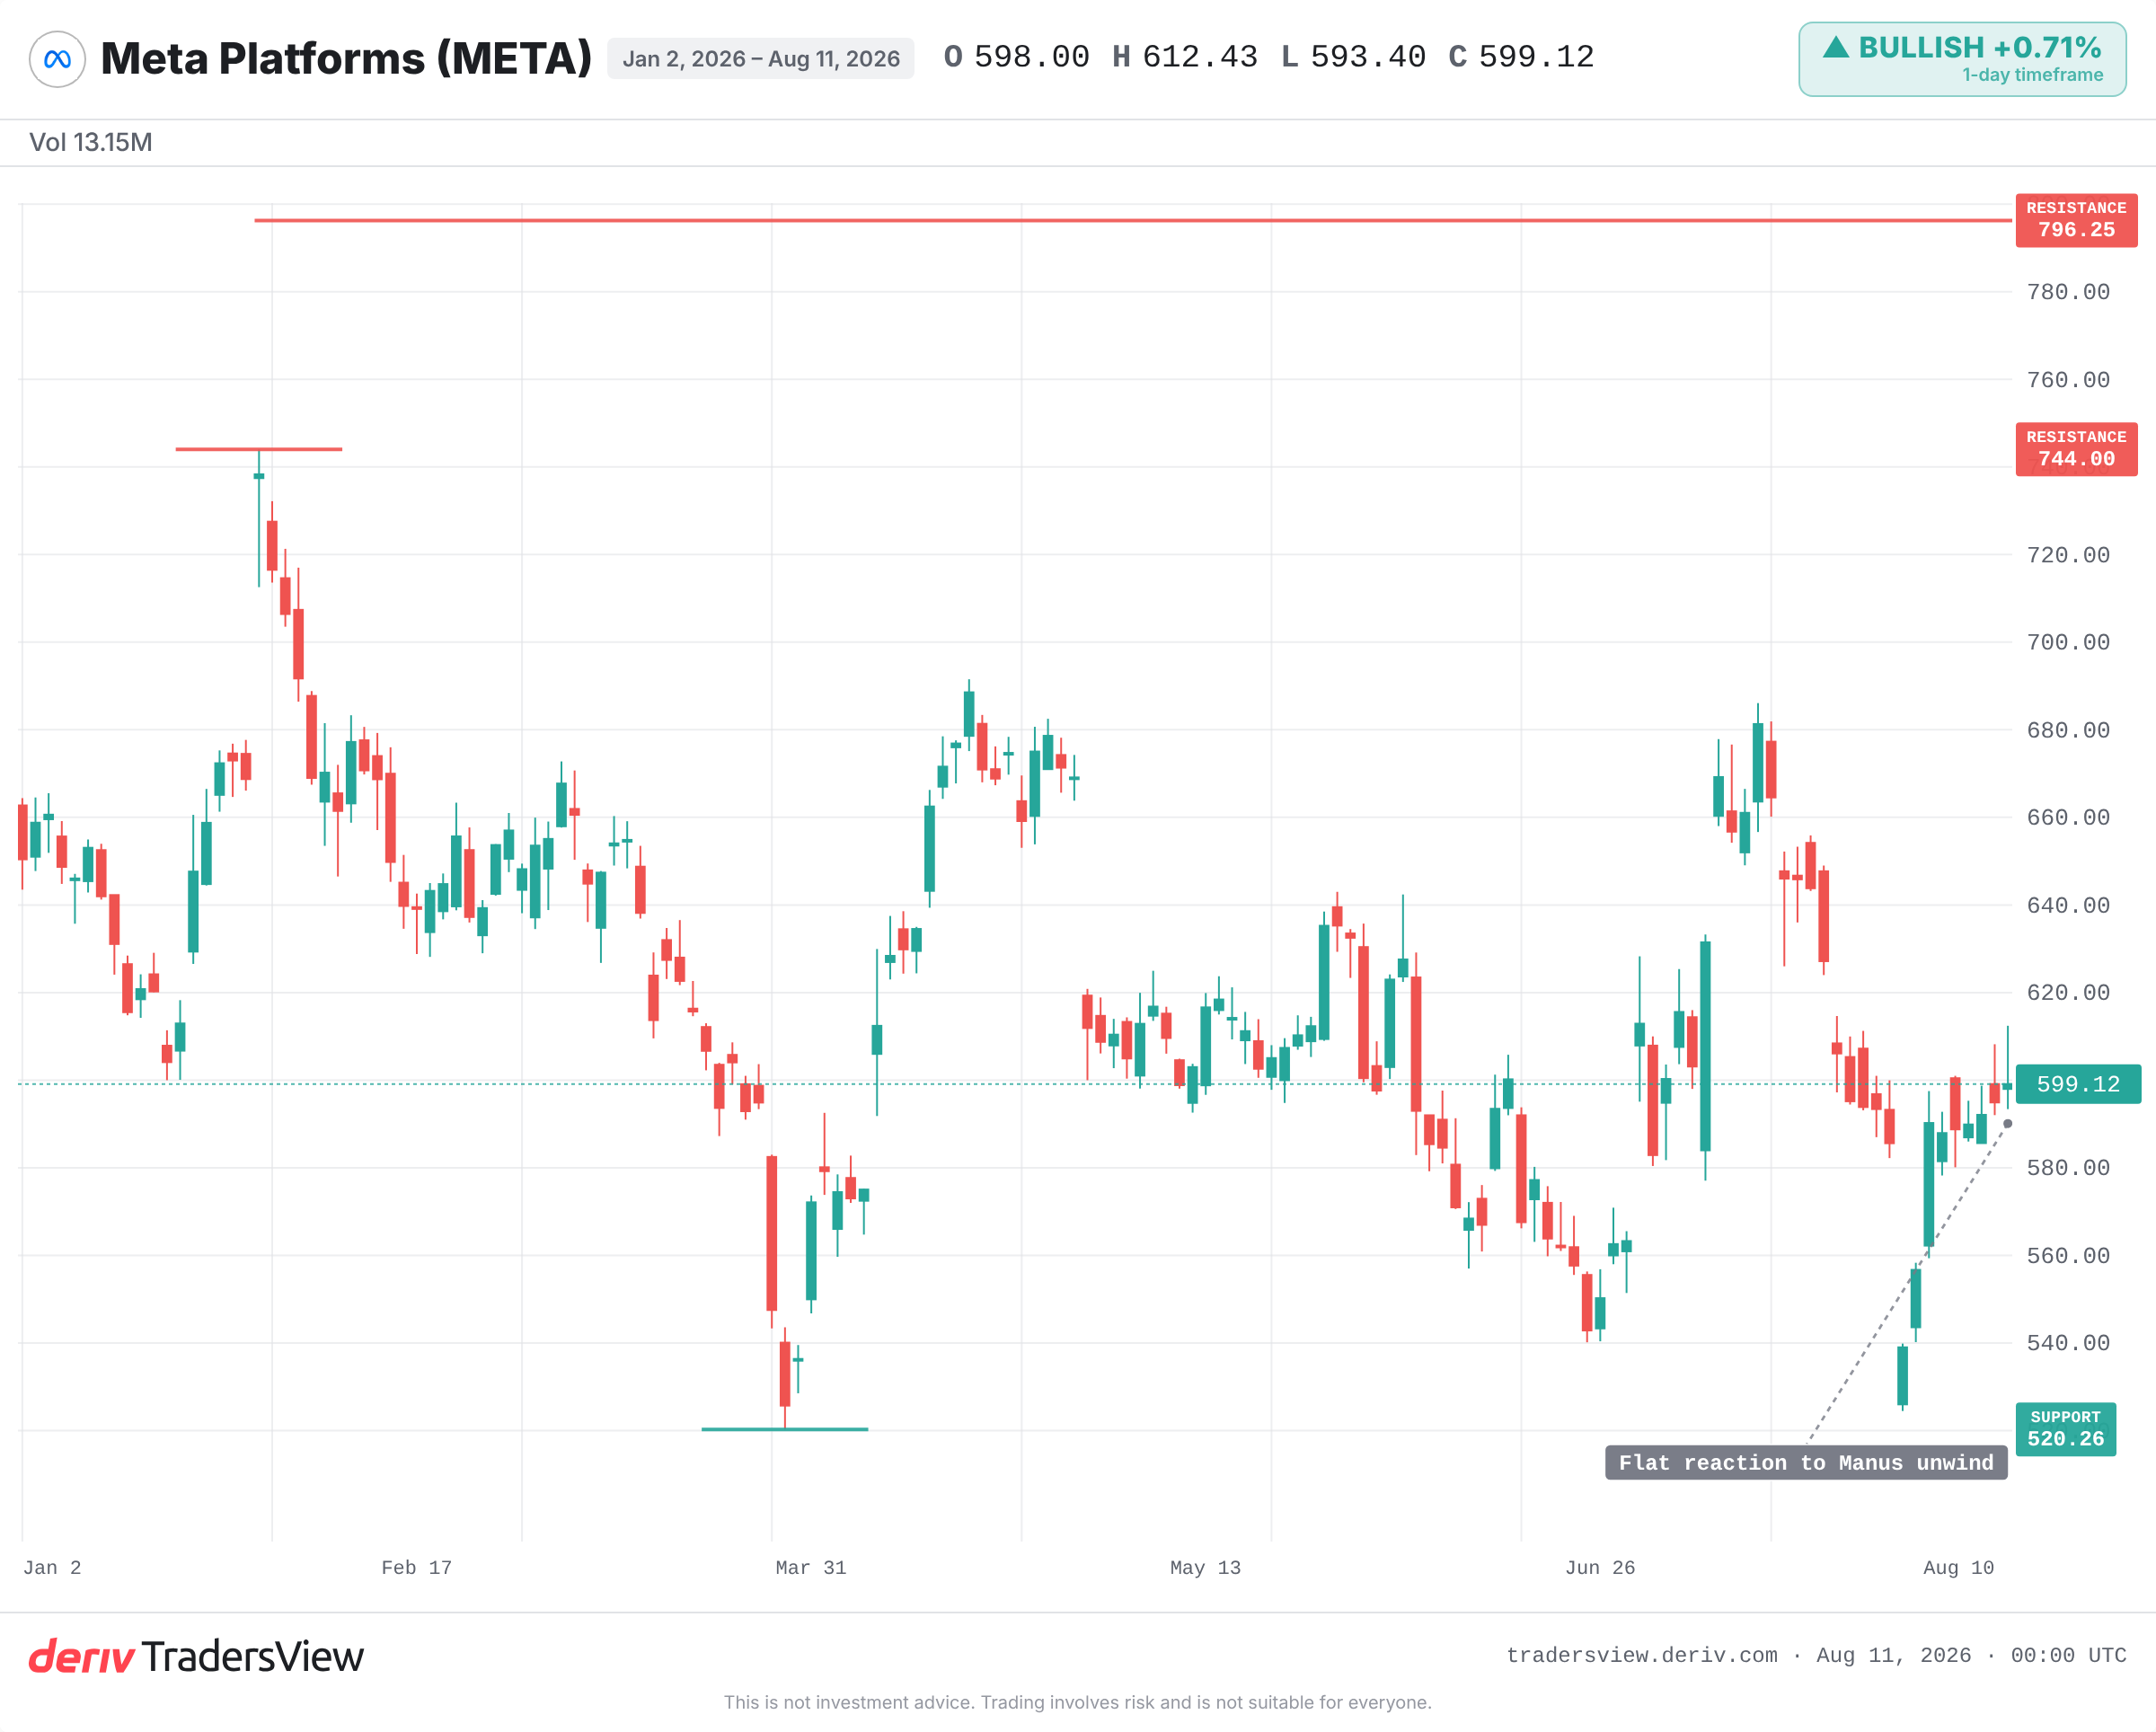
持平的走势正说明市场认为此事对盈利影响不大。 仅从数字来看,这种判断是合理的。Manus交易对单季度业绩的影响微乎其微,更谈不上影响整体估值。
当监管机构首次采取某项行动时的先例交易
单笔交易的定价取决于其自身的经济效益,而新的监管权力的定价则涉及其可能影响到的每一家公司。
Beijing的NDRC做了一件此前从未做过的事:以AI安全为由撤销了一笔US科技收购交易。一旦政府主张了这种权力,往往会再次使用。第一个案例的推行成本最低,却也最难被撤销。
先例而非交易本身,才是持续存在的风险。
为何“Singapore washing”已不再能让交易逃脱监管
Manus此前已进行离岸重组,批评者将此举称为“Singapore washing”:在China境外注册成立公司,以期逃避其审查。但这并未成功。
监管机构最终依然触及了这笔交易。对于任何正在评估跨境AI并购交易的人来说,这意味着一条常见的逃脱路径已被关闭。离岸架构已不再是保护伞,这也改变了未来交易的达成方式与定价方式。
历史对首创性审查有何启示
这种模式早有先例。2018年,US CFIUS以国家安全为由阻止了Broadcom对Qualcomm的收购要约,这是此类交易首次在宣布前就被阻止。此后,安全审查成为科技并购交易的常规关卡。
2020年,China在Ant Group上市前数日叫停了其规模庞大的IPO,并迫使其进行重组。另外,US也推动ByteDance剥离TikTok的US业务。
在每一个案例中,受影响的公司都承受了持续存在的政策风险折价,无论原始交易的经济效益如何。 这其中的教训并非Meta股价会下跌,而是一旦新的关卡被打开,便不会再关闭。
看跌论点何时才会真正成立
市场的平淡反应可能是正确的。看跌论点只有在先例被扩大适用时才能成立。
需要关注其他政府(包括US CFIUS)是否以此为依据审查AI交易。需要关注China是否将审查范围扩大到其他US企业在China有关联的AI资产。需要关注8月份数据删除截止日期是否引发用户或法律层面的反弹。还需要关注Meta的股价表现:如果相关消息出现时,股价波动远超其日常典型区间,这将表明市场开始为目前尚未计入的政策风险定价。
目前的证据倾向于表明,这件事本身目前影响不大,但作为模板却意义重大。一次性事件只是舍入误差,而一种模式则意味着重新定价。风险正存在于这两者之间的差距中,而目前股价尚未反映这一点。
常见问题
国家发展和改革委员会是China的一个经济规划机构,负责执行外商投资安全审查。它可以批准、附加条件,或者像Meta的Manus交易一样,以安全为由命令撤销已完成的收购。
不一定会直接造成损害。如果交易规模相对公司而言较小,其直接财务影响可能微乎其微。更大的风险在于,如果审查变成常态化模式,政策风险折价会随时间推移而不断累积。
它指的是将一家源自China的公司通过离岸基地(例如Singapore)进行重组,试图使其脱离China监管的触及范围。Manus案例表明,这种重组并未阻止Beijing的审查。
CFIUS是US负责审查外国投资国家安全风险的委员会,曾阻止过Broadcom-Qualcomm等交易。无论交易的经济效益如何,两种制度都允许政府对跨境科技交易进行把关或撤销。