
一家银行可以为您的IPO提供承销服务,却依然拒绝为您开设账户
摩根大通 (JPMorgan) 出于监管层面的外界观感考虑切断了与 Polymarket 的业务往来,但仍希望参与其 IPO。了解机构认可为何总是滞后于产品的商业成功。
Deriv 编辑团队 · 2026年8月14日 · 4 分钟阅读

摩根大通 (JPMorgan) 出于监管方面的担忧,切断了与预测市场平台 Polymarket 的银行业务往来,但仍希望为 Polymarket 未来的股票市场首次公开募股 (IPO) 提供承销服务。正是这种落差——即一款产品合法、受欢迎且持续增长,但主流金融机构仍对其保持距离——揭示了监管风险的所在。
一家机构,两种态度。同一份报道显示,该银行取消了账户,却仍想赚取 IPO 费用。这种矛盾,正是本文要阐明的教训。
银行为何会放弃一个合法且持续增长的客户
当一段业务关系带来的声誉和监管成本超过其费用收入时,银行就会放弃这个合法客户,而非因为该客户违反了法律。 Polymarket 并未做任何违法的事情。用户针对从选举到 Fed 决策等各类事件进行投注,交易量在 2024 年至 2025 年的新闻周期中持续飙升。从商业角度而言,这一模式运作良好。
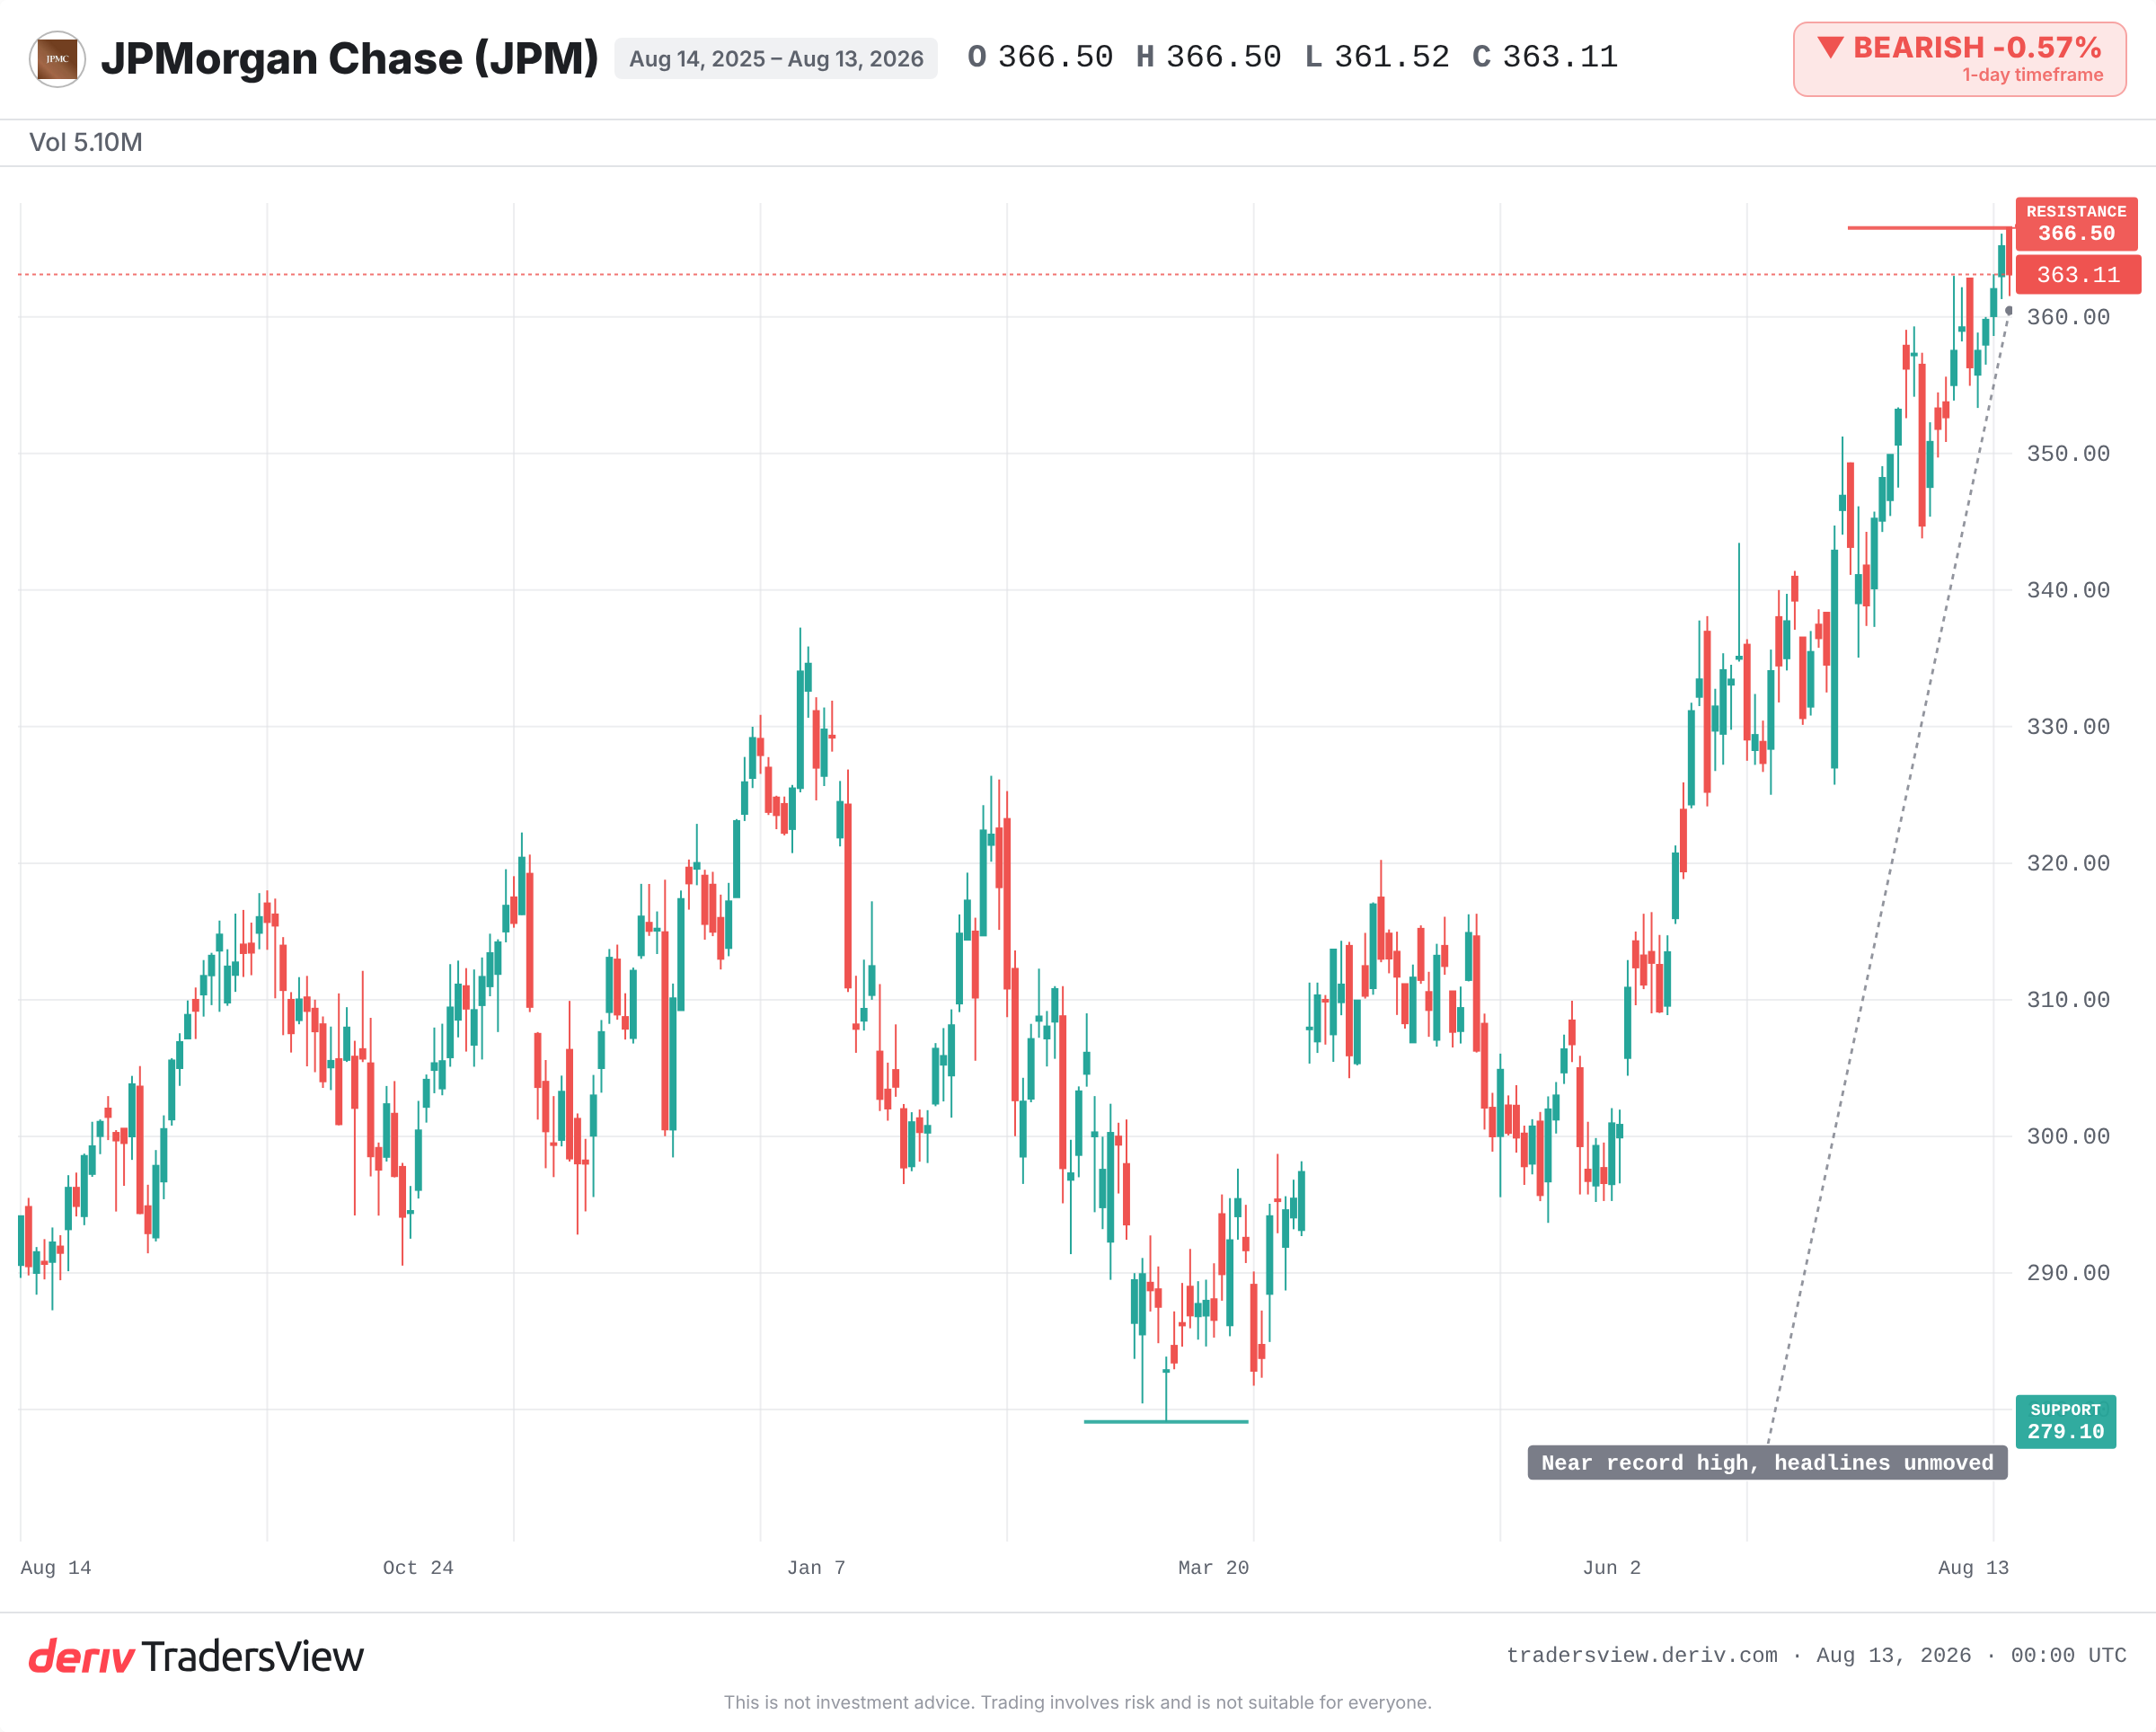
然而,这一切都未能挽救这段银行业务关系。根据《金融时报》(经 investing.com 转载)的报道,摩根大通 (JPMorgan) 于 2025 年底出于监管方面的担忧终止了这段合作关系,此后 Polymarket 已找到一家新的、尚未公开身份的贷款机构。促成这一决定的是外界观感,而非合法性问题。银行会权衡客户带来的声誉与监管成本和费用收入之间的得失,而在此案例中,成本因素占了上风。
把关者的信号比产品发展更滞后
一款产品的商业增长势头与其获得机构认可的进程是两条独立的轨道,而机构认可往往进展更慢。
我们此前已见过这种模式。从 2018 年到 2021 年,尽管加密货币交易所产生了真实的收入,银行和支付处理机构仍因监管不确定性而对其加以限制。大多数运营商转而寻求规模较小或离岸的合作伙伴。主流银行只有在相关规则(以及费用收益)变得更加明朗后才重新介入,有时甚至要等上数年。十年前的 Operation Choke Point 行动中,一些合法但敏感的业务也曾在没有违法的情况下失去银行服务。 银行所采用的评判标准并非合法性,而是声誉上的舒适度。
CFTC 的审查如何影响银行业务准入
这种关联是通过银行自身的风险管理部门实现的,而非任何直接指令。 监管机构很少直接要求银行放弃某个客户,而是银行会预先采取行动,以避免被监管机构点名。 当一个平台的产品处于尚未明确界定的类别时——例如,CFTC 尚未正式授权或归类的事件合约——银行便无法对未来的合规成本进行评估。无法评估成本的账户,便会被银行视为高风险账户。因此,银行会选择提前退出,静待相关规则进一步明晰。这正是为什么只有 CFTC 或 SEC 的裁定,而非商业上的里程碑事件,才能重新打开这扇门。
为何同一家银行仍想争取该 IPO 业务
使这个“谨慎说不”的简单结论变得复杂的信号在于,据报道,摩根大通 (JPMorgan) 仍希望为 Polymarket 的 IPO 提供承销服务。这两种角色所承担的风险截然不同。 银行业务关系是一种开放式的持续责任;而承销委托则是一次性的、风险隔离的交易。 持有客户的存款和支付业务,意味着银行日复一日地暴露于该客户行为所带来的风险之中。而将其推上市,则是一次独立的交易,有明确定价、信息披露,并在完成后即告终结。一个持续账户所带来的合规负担,远重于单次收费事件。
如果该银行认为预测市场本身不具合法性,它便不会想从将其推向公开市场的过程中获利。因此,这次切断银行往来关系,与其说是一种长期的定论,更像是短期的监管层面的自我保护。目前账户层面的“不”,或许实际上意味着“尚未”。当您试图评估一种监管阻力的持久程度时,这种区别至关重要。
这对交易者了解监管风险有何启示
受欢迎并不等同于被认可。在评估任何新兴平台时——无论是预测市场、加密货币平台,还是金融科技公司——都应将两个问题区分开来:它在商业上是否行之有效?把关者是否已经接纳了它?这两个答案之间的落差,正是风险所在。
现有证据更倾向于表明,这是一次温和且可逆的中断,而非彻底的拒绝。如果一旦美国监管机构正式对事件合约进行分类或授权后,摩根大通 (JPMorgan) 或其同业悄然重新介入,这一判断将得到证实。但如果其他银行也跟随摩根大通 (JPMorgan) 退出,且始终未能达成任何承销合作,这一判断则将受到质疑。
请关注 Polymarket 新贷款机构的身份、CFTC 或 SEC 针对预测市场可能作出的任何裁定,以及摩根大通 (JPMorgan) 是否最终真正拿下该 IPO 委托。就目前而言,摩根大通 (JPMorgan) 的股价仍接近历史最高水平,丝毫未受上述任何事件的影响。足以令一家初创企业震动的头条新闻,却可能对把关者自身的股价毫无影响。
常见问题
“去银行化”是指银行终止或拒绝与某客户建立业务关系。这种做法通常是合法的,银行此举往往出于声誉或监管方面的考虑,而非因为客户存在任何不当行为。
这取决于具体平台以及事件合约的构建方式。美国的 CFTC 和 SEC 等监管机构尚未确立一套统一明确的监管框架,这正是为什么即便此类平台的使用率不断增长,银行依然对其保持谨慎态度的原因。
可以。失去银行业务关系并不会阻碍一家公司进行 IPO。另一家银行仍可以安排上市事宜,这也是为什么据报道,摩根大通 (JPMorgan) 在终止日常业务往来的同时,仍可以争取承销费用的原因。
并非必然如此。一家公司完全可能处于盈利且持续增长的状态,却仍因监管层面的外界观感而失去银行服务准入。商业上的成功与机构层面的认可,是两个独立的信号。