
Thị trường đắt đỏ nhất trong 155 năm không phải là tín hiệu bán
Một mức định giá kỷ lục quyết định lợi nhuận bạn thu được trong nhiều năm tới, chứ không phải mức giá của quý sau. Vì vậy, việc S&P 500 đang ở gần mức đắt đỏ nhất
Nhóm biên tập Deriv · 31 tháng 7, 2026 · 3 phút đọc

Một mức định giá kỷ lục quyết định lợi nhuận bạn thu được trong nhiều năm tới, chứ không phải mức giá của quý sau. Vì vậy, việc S&P 500 đang ở gần mức đắt đỏ nhất trong 155 năm không phải là lý do để bán. Đó là lý do để kỳ vọng mức lợi nhuận mỏng hơn trong những năm bạn nắm giữ.
Xét theo tỷ lệ Shiller CAPE, một thước đo giá làm mượt lợi nhuận trong suốt một thập kỷ, chỉ số này đang ở gần mức đắt đỏ nhất kể từ khi có số liệu ghi nhận. Lần duy nhất nó cao hơn là vào tháng 12 năm 1999, tại đỉnh của bong bóng dot-com.
Nghe có vẻ như đây là tín hiệu bán. Nhưng không phải vậy. Định giá là tín hiệu về lực hấp dẫn, không phải tín hiệu về thời điểm.
Vì sao một thị trường đắt đỏ vẫn có thể tiếp tục tăng
Trả giá quá cao cho cùng một dòng lợi nhuận trong tương lai sẽ làm giảm lợi nhuận kỳ vọng dài hạn của bạn. Đó là phép tính số học, không phải quan điểm cá nhân. Trả nhiều tiền hơn hôm nay cho một dòng lợi nhuận cố định, thì mỗi đô la trong tương lai sẽ mua được ít giá trị hơn cho bạn.
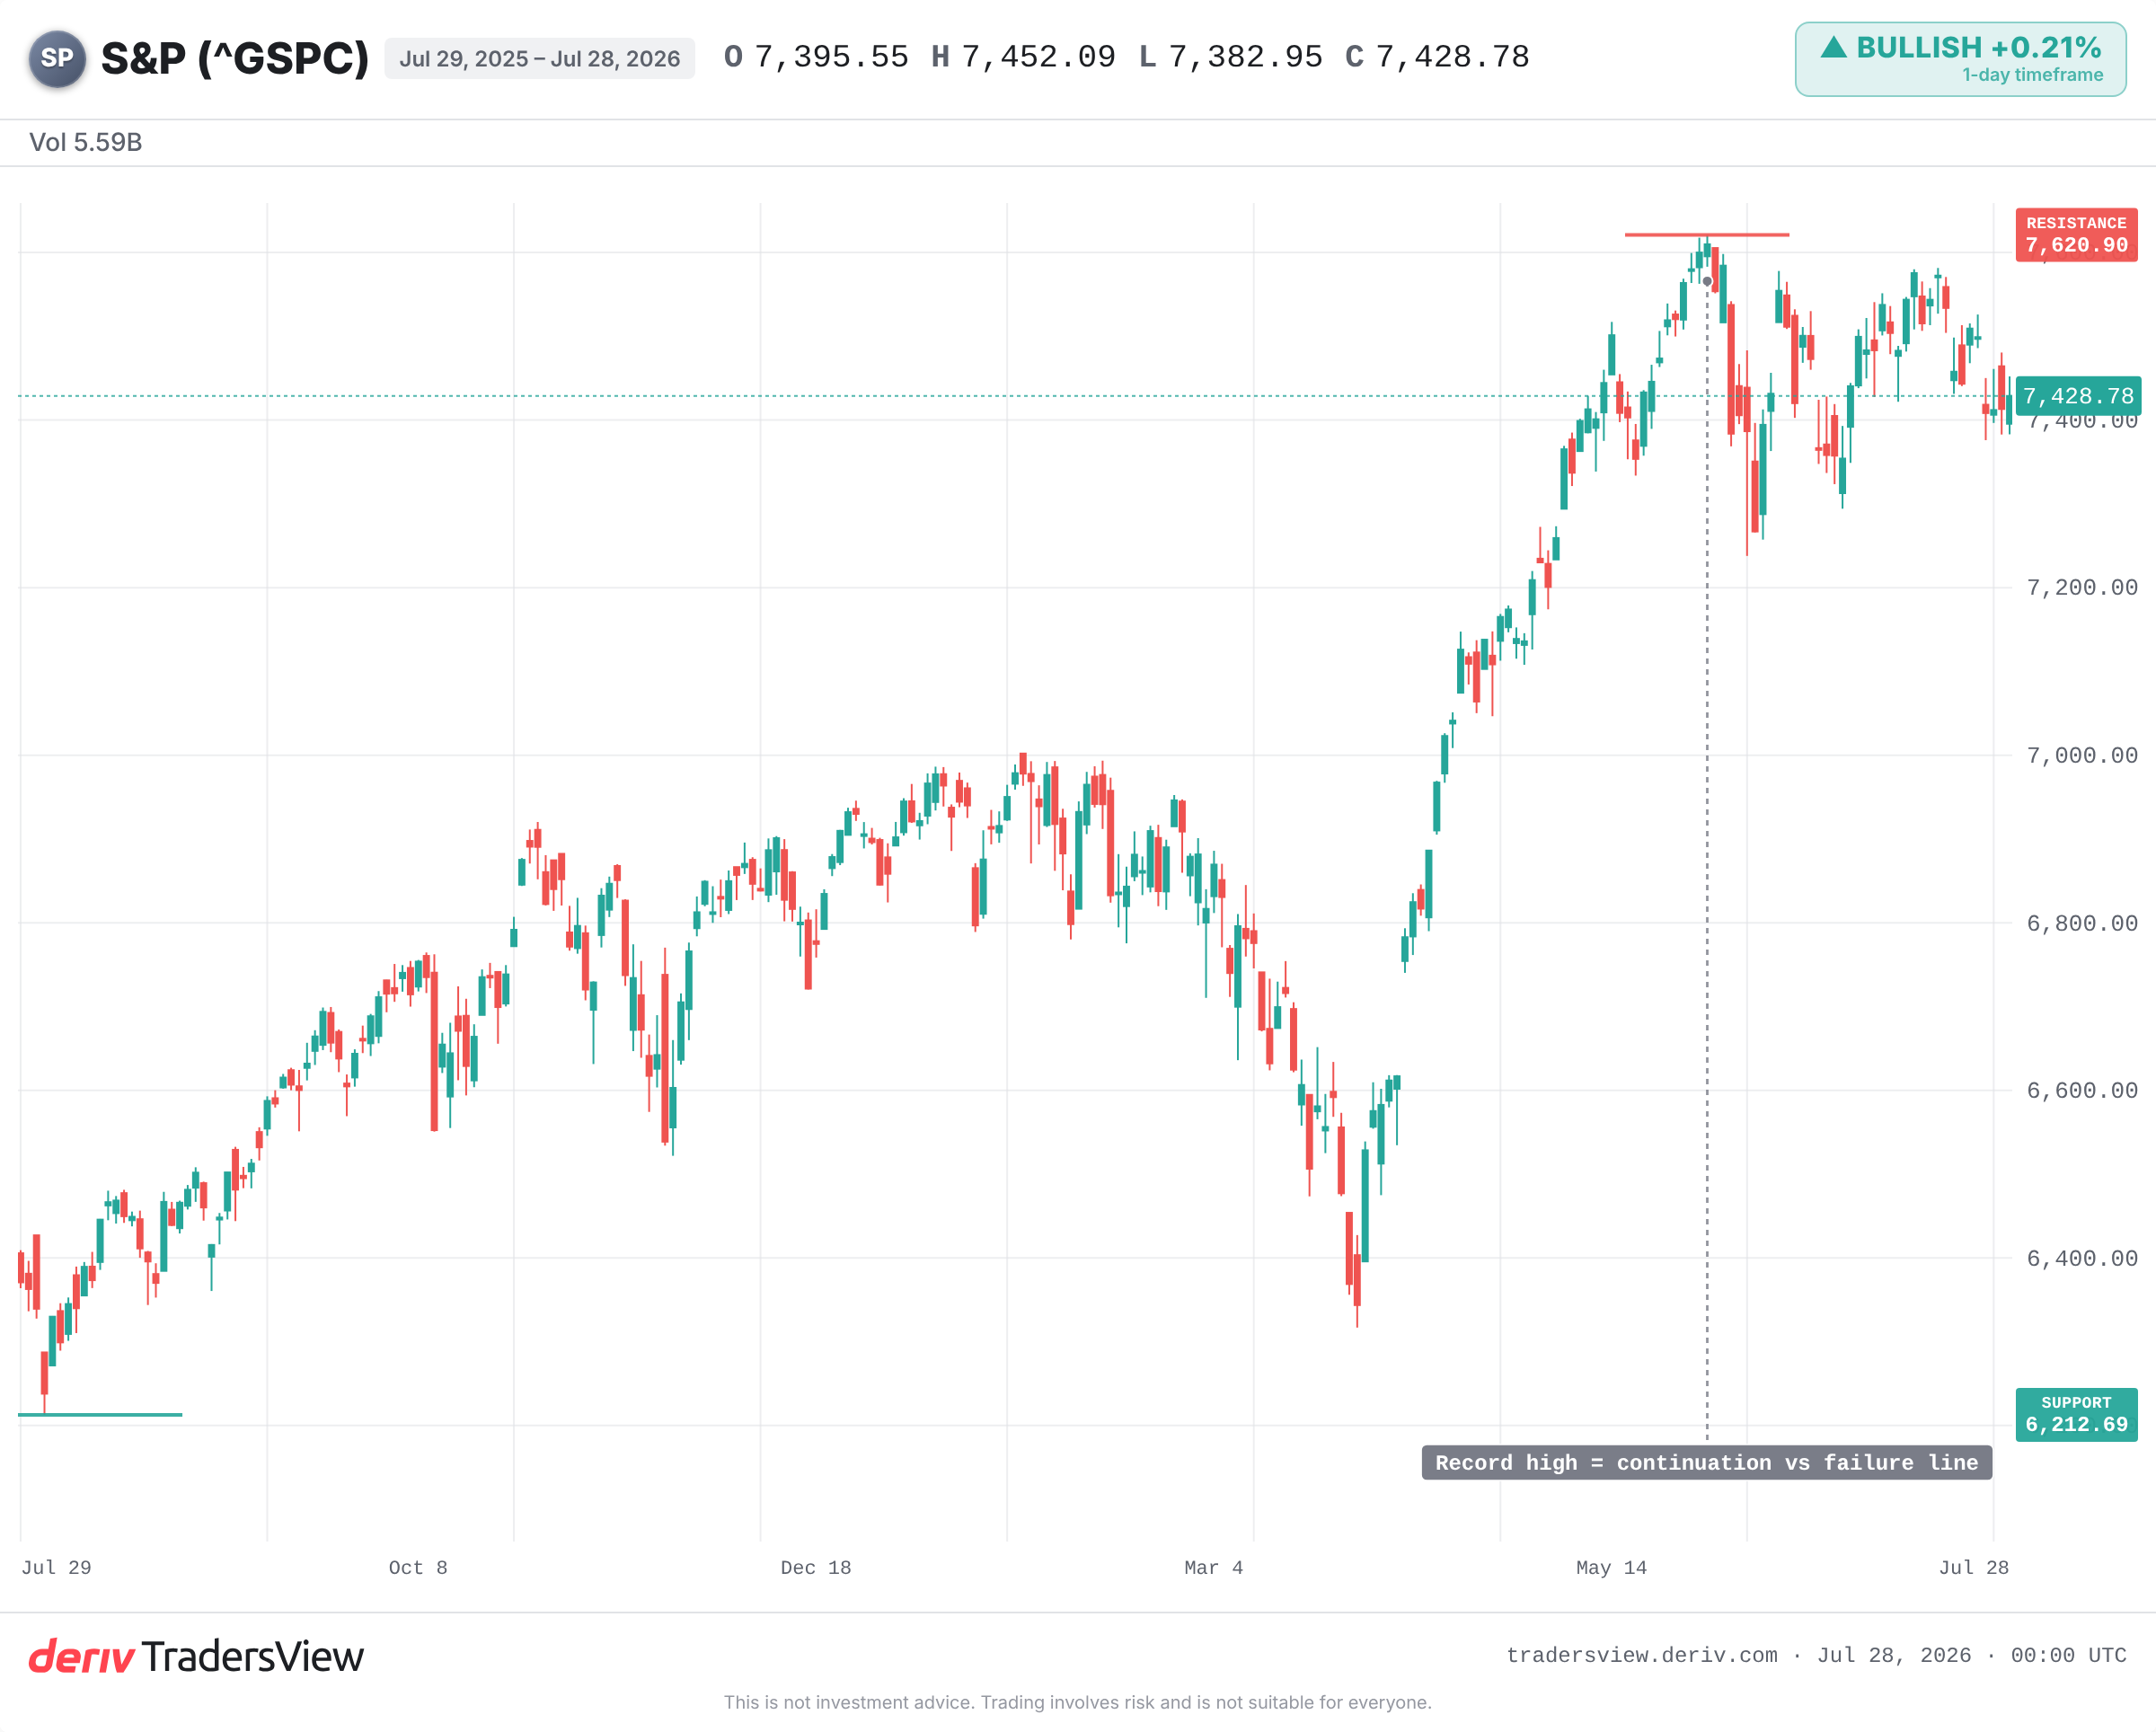
Nhưng lực hấp dẫn có thể bị chống lại trong thời gian dài. Một lực mạnh hơn có thể giữ cho thị trường đứng vững: tăng trưởng lợi nhuận nhanh, đà tăng giá, hoặc một làn sóng vốn mới. Hiện tại, lực mạnh hơn đó chính là lợi nhuận doanh nghiệp.
Đà tăng trong hướng dẫn lợi nhuận (guidance) của các công ty thuộc S&P 500 được cho là đang ở mức cao nhất kể từ ít nhất năm 2011. Các doanh nghiệp không chỉ đắt đỏ. Họ còn đang kiếm lời với tốc độ nhanh nhất trong hơn một thập kỷ. Đó là lý do vì sao giá vẫn tiếp tục tăng ngay cả khi định giá trông có vẻ căng.
Lịch sử nói gì về việc mua vào ở đỉnh của biên độ
Số liệu lịch sử rõ ràng khi xét theo năm, chứ không phải theo tháng. Khi CAPE tăng cao đến mức này, lợi nhuận kỳ hạn nhiều năm thường yếu.
- 1999: CAPE đạt đỉnh gần mức cao nhất mọi thời đại. S&P 500 lập đỉnh vào năm 2000 và giảm khoảng 45% cho đến năm 2002. Các nhà giao dịch theo chiến lược mua và nắm giữ phải chờ nhiều năm mới hòa vốn trở lại.
- 1929: mức định giá cực đoan của thời kỳ đó đã dẫn đến một cú sụp đổ hơn 80%. Giá không phục hồi trong khoảng 25 năm.
- 1966: một mức định giá cao mà không có câu chuyện bong bóng. Sau đó là một giai đoạn đi ngang kéo dài suốt thập niên 1970, với lạm phát ăn mòn hết lợi nhuận.
- 2021: CAPE tăng trở lại trên mức 38 trong đợt tăng mạnh sau đại dịch COVID. Một đợt giảm mạnh khoảng 25% diễn ra sau đó vào năm 2022 khi lãi suất tăng lên.
Quy luật ở đây không phải là các thị trường đắt đỏ sẽ sụp đổ theo lịch trình. Mà là mức giá vào lệnh cao sẽ làm giảm xác suất đạt lợi nhuận mạnh trong vài năm tới, và làm tăng thiệt hại khi câu chuyện tăng trưởng chững lại.
Vì sao định giá vô dụng khi dự đoán thời điểm cho vài tháng tới
Trong bất kỳ khung thời gian 12 tháng nào, CAPE gần như không cho bạn biết điều gì. Đây từng là một công cụ dự đoán thời điểm kém trong hơn một thập kỷ qua. Thị trường đã duy trì ở mức định giá gần kỷ lục trong khi lợi nhuận vẫn tăng trưởng.
Cũng có một lập luận cho việc kiên nhẫn nắm giữ. Crestmont Research phát hiện rằng mọi giai đoạn 20 năm liên tục của S&P 500 đều kết thúc với kết quả dương. Kéo dài đủ lâu tầm nhìn của bạn thì mức giá vào lệnh sẽ bớt quan trọng hơn.
Phe bi quan chỉ đúng nếu lợi nhuận thực sự đảo chiều đi xuống hoặc lãi suất tăng vọt. Nếu năng suất do AI thúc đẩy tiếp tục nâng biên lợi nhuận, mức định giá hiện tại có thể sẽ được “lớn dần vào” thay vì bật ngược lại một cách dữ dội.
Những gì cần theo dõi từ đây
Yếu tố hỗ trợ lớn nhất cho mức định giá này là hướng dẫn lợi nhuận doanh nghiệp. Hãy theo dõi xem đà này còn giữ được hay đang suy yếu. Hãy theo dõi mức đỉnh kỷ lục như ranh giới giữa việc tiếp tục tăng và một đợt trượt trở lại mức thấp trong năm. Và hãy theo dõi lợi suất trái phiếu, vì mức chiết khấu cao hơn sẽ khiến lợi nhuận tương lai đắt đỏ có giá trị thấp hơn ở hiện tại.
Đắt đỏ không đồng nghĩa với việc “đến hạn phải giảm”. Thị trường vẫn có thể tiếp tục tăng. Nhưng mức giá bạn trả sẽ quyết định xác suất, và hiện tại những xác suất đó đang được trả giá bằng bối cảnh lợi nhuận mạnh nhất trong nhiều năm qua. Nếu bối cảnh đó rạn nứt, lực hấp dẫn sẽ lên tiếng.
Câu hỏi thường gặp
Tỷ lệ Shiller CAPE (tỷ lệ giá trên lợi nhuận đã điều chỉnh theo chu kỳ) so sánh giá của thị trường với mức lợi nhuận trung bình đã điều chỉnh theo lạm phát trong mười năm qua. Việc làm phẳng lợi nhuận trong suốt một thập kỷ giúp loại bỏ các biến động tăng giảm ngắn hạn, mang lại một thước đo ổn định hơn về mức độ đắt đỏ của cổ phiếu.
Không. Trong lịch sử, tỷ lệ CAPE cao thường đi trước giai đoạn lợi suất yếu hơn trong nhiều năm, nhưng nó không dự đoán được thời điểm xảy ra sự sụt giảm. Thị trường có thể duy trì mức giá đắt đỏ trong nhiều năm khi lợi nhuận vẫn tăng trưởng, vì vậy đây là một tín hiệu mang tính xu hướng dài hạn, không phải công cụ dùng để xác định thời điểm giao dịch ngắn hạn.
Có. Nếu lợi nhuận tăng đủ nhanh, lợi nhuận có thể bắt kịp với giá và kéo mức định giá xuống mà không cần chỉ số giảm mạnh. Điều này phụ thuộc vào việc tăng trưởng và biên lợi nhuận có được duy trì hay không, đó là lý do vì sao thông tin dự báo lợi nhuận là yếu tố quan trọng cần theo dõi.
Lãi suất cao hơn làm tăng tỷ lệ chiết khấu áp dụng cho lợi nhuận trong tương lai, từ đó làm giảm giá trị hiện tại của những khoản lợi nhuận đó. Các cổ phiếu tăng trưởng cao và có giá đắt đỏ thường nhạy cảm nhất, vì vậy khi lợi suất trái phiếu tăng vọt, các mức định giá cao thường bị ảnh hưởng nặng nề nhất.