Tấm séc 5 triệu USD đã cứu Nvidia khỏi phá sản
Nvidia chỉ còn 30 ngày trước khi phá sản vào năm 1995 trước khi một tấm séc 5 triệu USD cứu công ty này. Câu chuyện giải cứu đó cho thấy điều gì về các khoản đặt cược sớm, tỷ lệ cơ bản và tính bất đối xứng.
Nhóm biên tập Deriv · 22 tháng 7, 2026 · 3 phút đọc

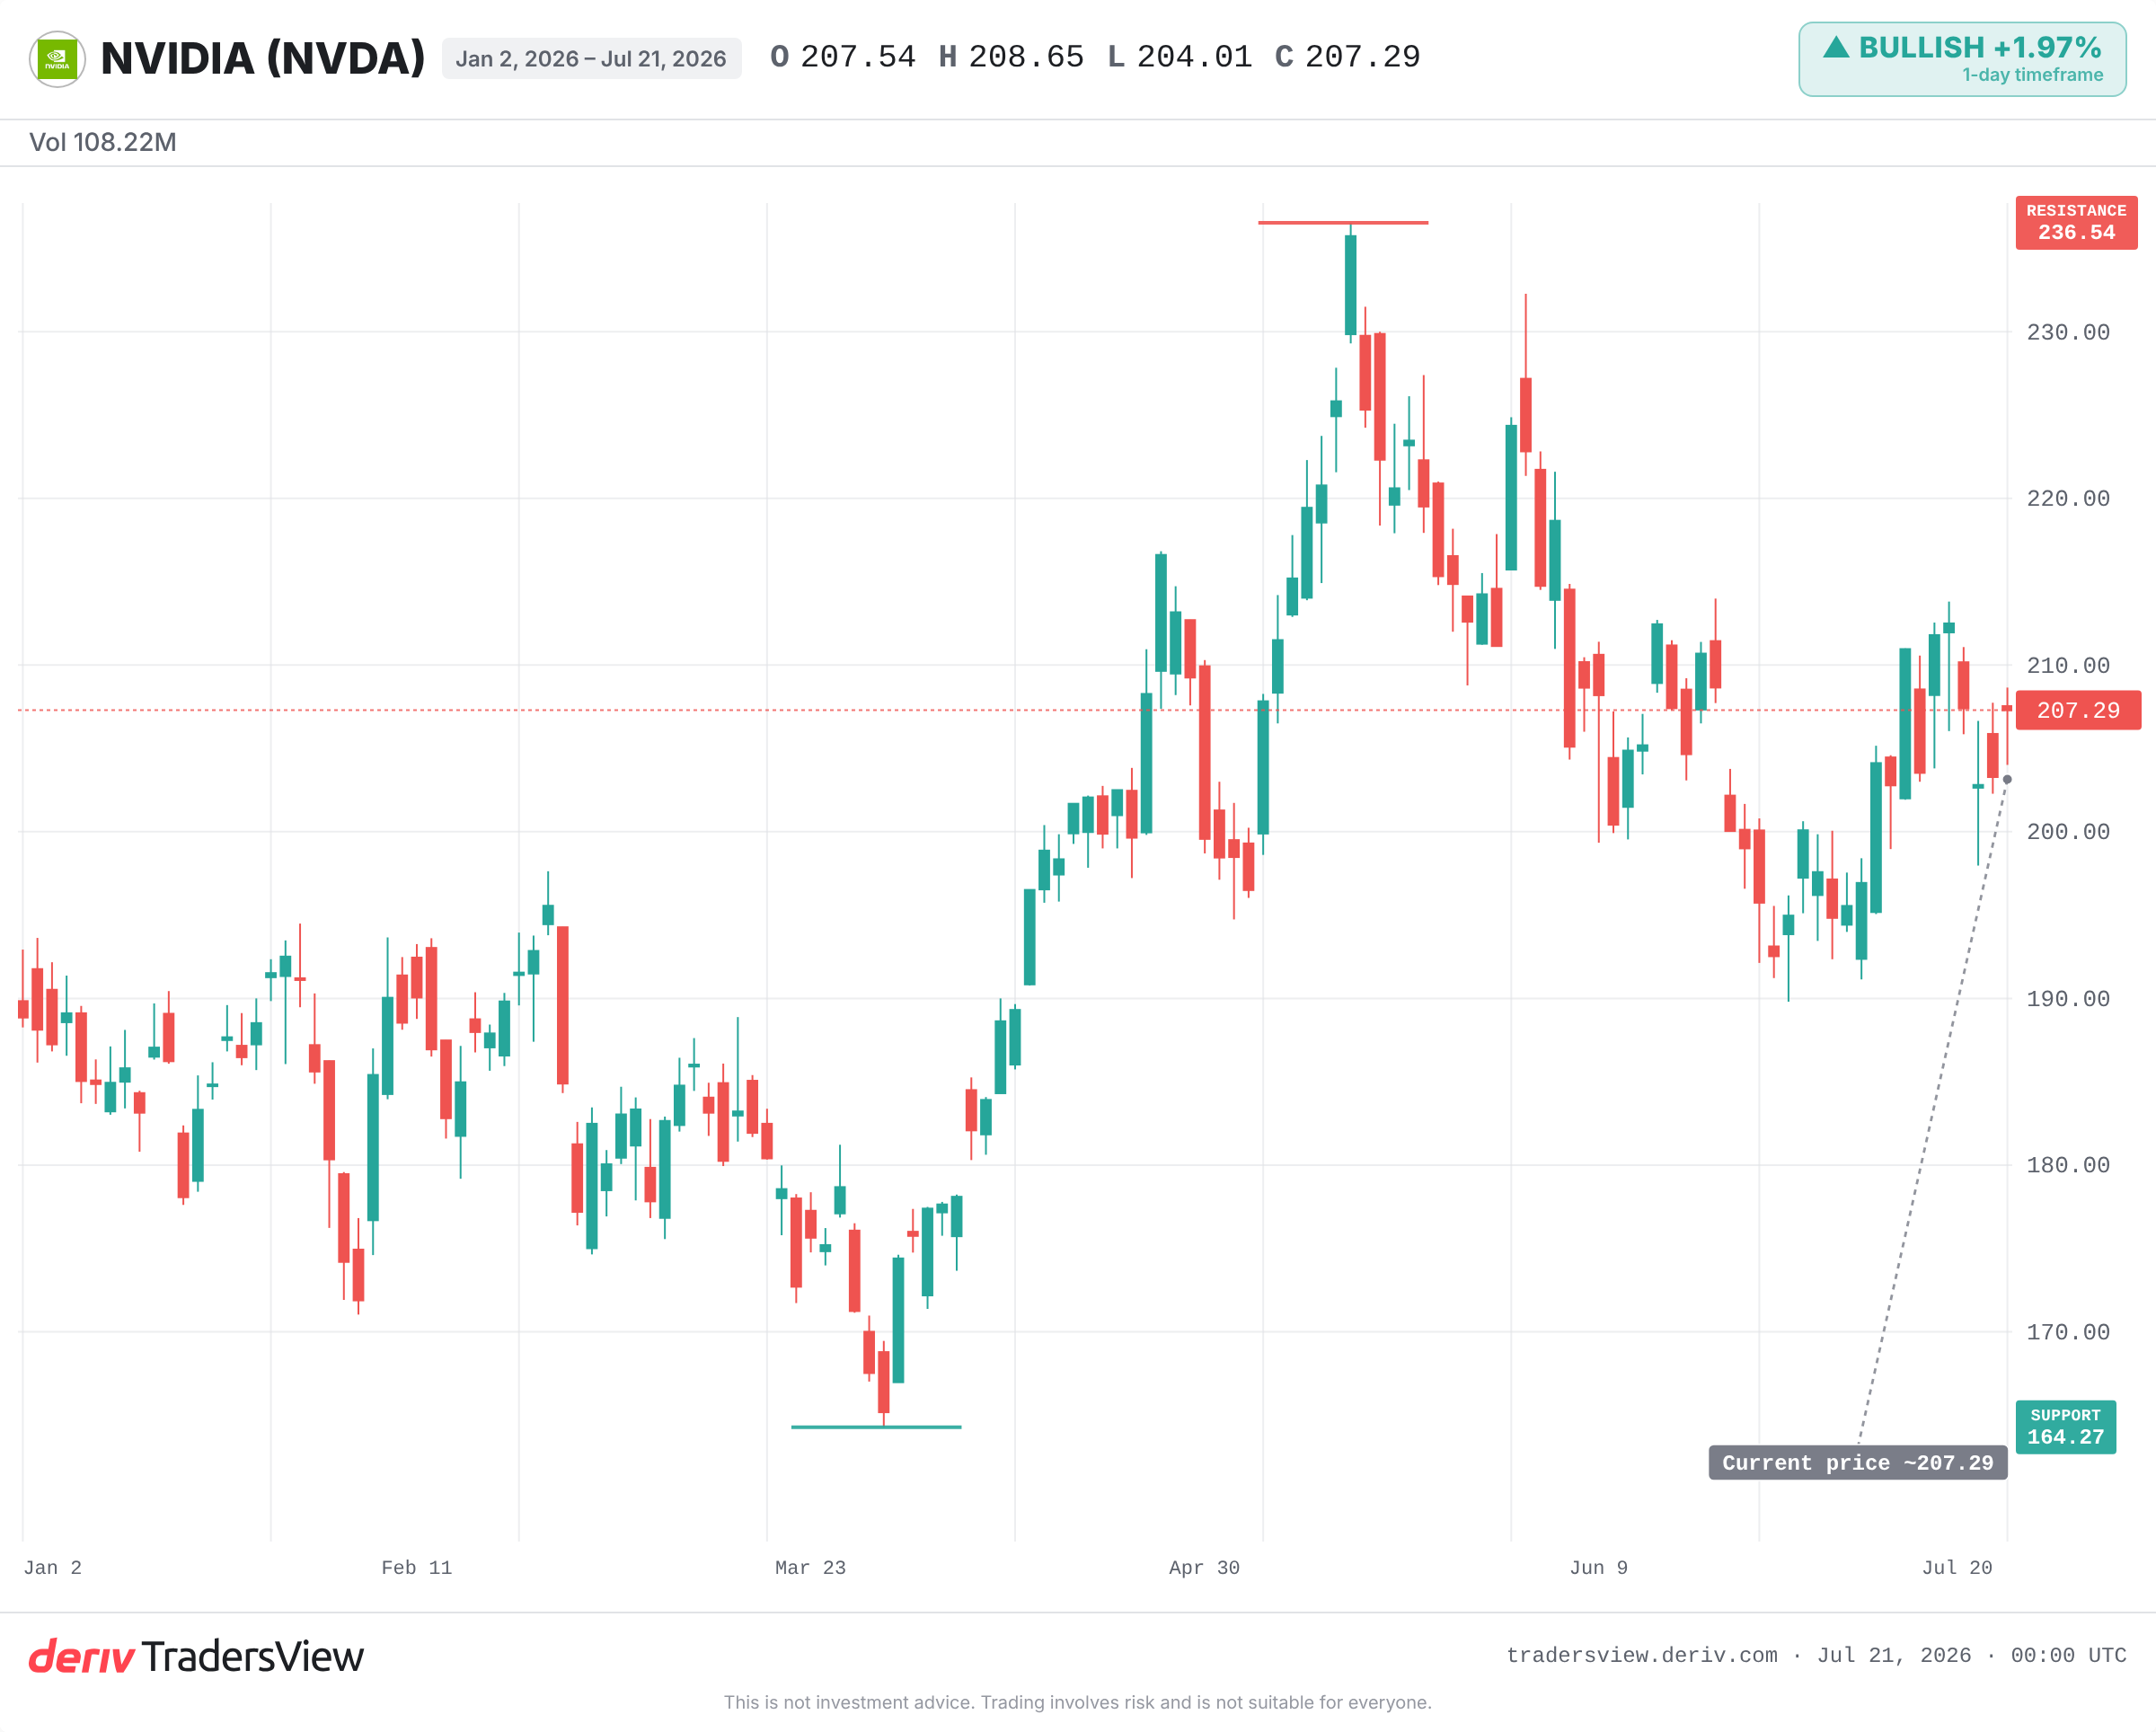
Toàn bộ hành trình phát triển của Nvidia xoay quanh một quyết định đặt cược sớm, được đưa ra khi công ty chỉ còn 30 ngày trước khi cạn tiền. Vào năm 1995, một tấm séc 5 triệu USD từ Sega đã giữ cho một nhà sản xuất chip cận kề phá sản tiếp tục tồn tại. Công ty đó hiện giao dịch gần mức cao kỷ lục, với giá trị khoảng 5 nghìn tỷ USD. Bài học ở đây không phải là Nvidia hiện nay lớn mạnh đến mức nào. Mà là lợi nhuận lớn nhất thường đến từ việc ủng hộ một điều gì đó trước khi tương lai của nó trở nên rõ ràng.
Quyết định đặt cược đã cứu Nvidia trước khi ai cũng biết đến tên tuổi của công ty này
Vào giữa những năm 1990, Nvidia chỉ còn khoảng 30 ngày tiền mặt. Sau đó Sega đã đầu tư 5 triệu USD. Jensen Huang nói thẳng: “Nếu không có những gì Sega đã làm cho Nvidia, Nvidia sẽ không có ngày hôm nay.”
Vào thời điểm đó, không ai có thể thấy được kết quả. Kiến trúc chip chưa được kiểm chứng. Công ty chỉ còn cách sụp đổ đúng một kỳ trả lương. Khoản đầu tư nhỏ chính xác là vì kết quả còn chưa chắc chắn. Đó mới là điểm mấu chốt.
Vì sao lợi nhuận lớn nhất thường đến trước khi câu chuyện trở nên rõ ràng
Các khoản đầu tư sớm tuân theo quy luật lũy thừa (power law). Hầu hết sẽ thất bại. Chỉ một số ít mang lại lợi nhuận gấp nhiều lần số vốn ban đầu. Những người thắng cuộc chỉ có vẻ là điều hiển nhiên khi nhìn lại.
Đây chính là tính bất đối xứng khiến việc đầu tư sớm phát huy hiệu quả. Một khoản đầu tư nhỏ giúp giới hạn mức thua lỗ tối đa. Trong khi đó, mức lợi nhuận tiềm năng, nếu sự tồn tại biến thành sự thống trị, lại không có giới hạn trần. Sega đã chấp nhận rủi ro với 5 triệu USD. Công ty mà họ hậu thuẫn đã phát triển thành một trong những công ty có giá trị nhất trên thế giới.
Mô hình tương tự đang diễn ra với Nvidia, nhưng lần này ở vai trò người mua, không phải người được giải cứu. Công ty này đã công bố nắm giữ 9,3% cổ phần tại Nebius, một vị thế sớm trong một công ty mà tương lai vẫn chưa được định hình. Từ bên được giải cứu trở thành bên giải cứu, cơ chế vận hành vẫn giống hệt nhau.
Cái bẫy ẩn giấu bên trong phiên bản câu chuyện truyền cảm hứng
Cách hiểu hấp dẫn là: tìm ra Nvidia tiếp theo thật sớm và bạn sẽ thắng. Cách hiểu đó tự nó đã nguy hiểm.
Thiên kiến sống sót (survivorship bias) che giấu tỷ lệ cơ bản. Cứ mỗi trường hợp như Sega-Nvidia, lại có vô số khoản đầu tư sớm khác rót vào những công ty lặng lẽ biến mất. Bạn không bao giờ nghe đến tên của họ. Sự im lặng đó khiến những người thắng cuộc trông như thể họ có kỹ năng chứ không phải chỉ là trúng một ván xổ số với tỷ lệ thắng tốt.
Bài học này chỉ đúng khi được đặt cùng với tỷ lệ cơ bản: hầu hết các khoản đầu tư sớm đều thất bại. Cách tiếp cận đúng không phải là “chọn người thắng cuộc”. Mà là “định cỡ khoản đầu tư sao cho những thất bại không thể hủy hoại bạn, và để một thành công bù đắp cho tất cả phần còn lại”.
Điều gì sẽ chứng minh cách nhìn nhận lạc quan là đúng
Lợi thế riêng của Nvidia đang chịu áp lực. Apple đã giành lại vị trí cổ phiếu có giá trị nhất thế giới, và khoảng cách này được dự đoán sẽ tiếp tục mở rộng. Danh sách người mua từ Trung Quốc đang thu hẹp, điều này đe dọa đến nhu cầu.
Vì vậy, phép thử đang diễn ra trong thực tế. Nếu cổ phần tại Nebius và các vị thế sớm tương tự tăng trưởng theo cách mà khoản đầu tư của Sega đã làm, thì cách nhìn nhận lạc quan sẽ chứng minh được giá trị của nó. Nếu chúng chững lại, chúng sẽ trở thành lời nhắc nhở rằng ngay cả các khoản đầu tư sớm của một gã khổng lồ cũng thường thất bại.
Các bằng chứng nghiêng về một hướng: tính bất đối xứng ở giai đoạn đầu là có thật, nhưng nó chỉ tưởng thưởng cho sự kỷ luật, không phải sự kỳ vọng. Điều cần theo dõi là liệu Nvidia có duy trì được gần mức cao kỷ lục hay bị đẩy lùi tại đó, liệu các khoản đầu tư sớm của công ty có tăng giá trị hay không, và liệu bất kỳ sự chậm lại nào trong chi tiêu cho AI có làm thu hẹp mức định giá đang khiến tất cả những điều này trông có vẻ dễ dàng.
Câu hỏi thường gặp
Sega đã đầu tư 5 triệu USD vào Nvidia năm 1995. Jensen Huang từng nói rằng vào thời điểm đó, công ty chỉ còn đủ tiền mặt để duy trì hoạt động khoảng 30 ngày, và nếu không có khoản đầu tư này thì Nvidia đã không còn tồn tại đến ngày nay.
Thiên kiến sống sót là xu hướng chỉ nghiên cứu những công ty hoặc khoản đặt cược thành công, trong khi bỏ qua vô số trường hợp thất bại. Điều này khiến những người thắng cuộc sớm trông như thể họ có kỹ năng vượt trội, trong khi bức tranh toàn cảnh thực chất có tỷ lệ thất bại rất cao.
Phần lớn các khoản đặt cược giai đoạn đầu mang lại lợi nhuận rất ít hoặc không có gì, trong khi chỉ một số ít mang lại lợi nhuận gấp nhiều lần số vốn bỏ ra. Một thành công lớn duy nhất có thể bù đắp cho rất nhiều thất bại, vì vậy toàn bộ danh mục đầu tư phụ thuộc vào khoản đặt cược hiếm hoi thắng lớn đó.
Không. Apple đã giành lại vị trí cổ phiếu giá trị nhất thế giới, và khoảng cách này được dự đoán sẽ ngày càng nới rộng. Nvidia cũng đang đối mặt với danh sách người mua tại Trung Quốc ngày càng thu hẹp.
Nvidia đã công bố nắm giữ 9,3% cổ phần trong Nebius. Đây là một vị thế đầu tư giai đoạn đầu mà kết quả cuối cùng vẫn chưa rõ ràng, phản ánh kiểu đặt cược từng một lần cứu chính Nvidia.