
Liệu việc BoJ tăng lãi suất có thực sự kéo USD/JPY giảm xuống?
USD/JPY biến động theo khoảng cách giữa Fed và Ngân hàng Trung ương Nhật Bản. Vì sao lần tăng lãi suất của BoJ vào tháng 9 có thể làm đồng yên mạnh lên, hoặc đã được phản ánh vào giá.
Nhóm biên tập Deriv · 14 tháng 8, 2026 · 4 phút đọc

USD/JPY là một cược vào một yếu tố duy nhất: khoảng cách giữa mức lãi suất mà Fed chi trả và mức lãi suất mà Ngân hàng Trung ương Nhật Bản (BoJ) chi trả. Khi khoảng cách này thu hẹp, đồng yên có xu hướng mạnh lên và USD/JPY giảm. Đó là lý do toàn bộ giao dịch dollar-yên hiện nay phụ thuộc vào một ngày duy nhất: cuộc họp của BoJ diễn ra vào ngày 17-18 tháng 9.
Vì sao khoảng cách lãi suất, không phải riêng ngân hàng nào, mới là yếu tố chi phối dollar-yên
Một cặp tiền tệ là một mức giá tương đối. Nó biến động dựa trên sự khác biệt giữa lộ trình lãi suất của hai quốc gia, không phải dựa trên một ngân hàng trung ương riêng lẻ.
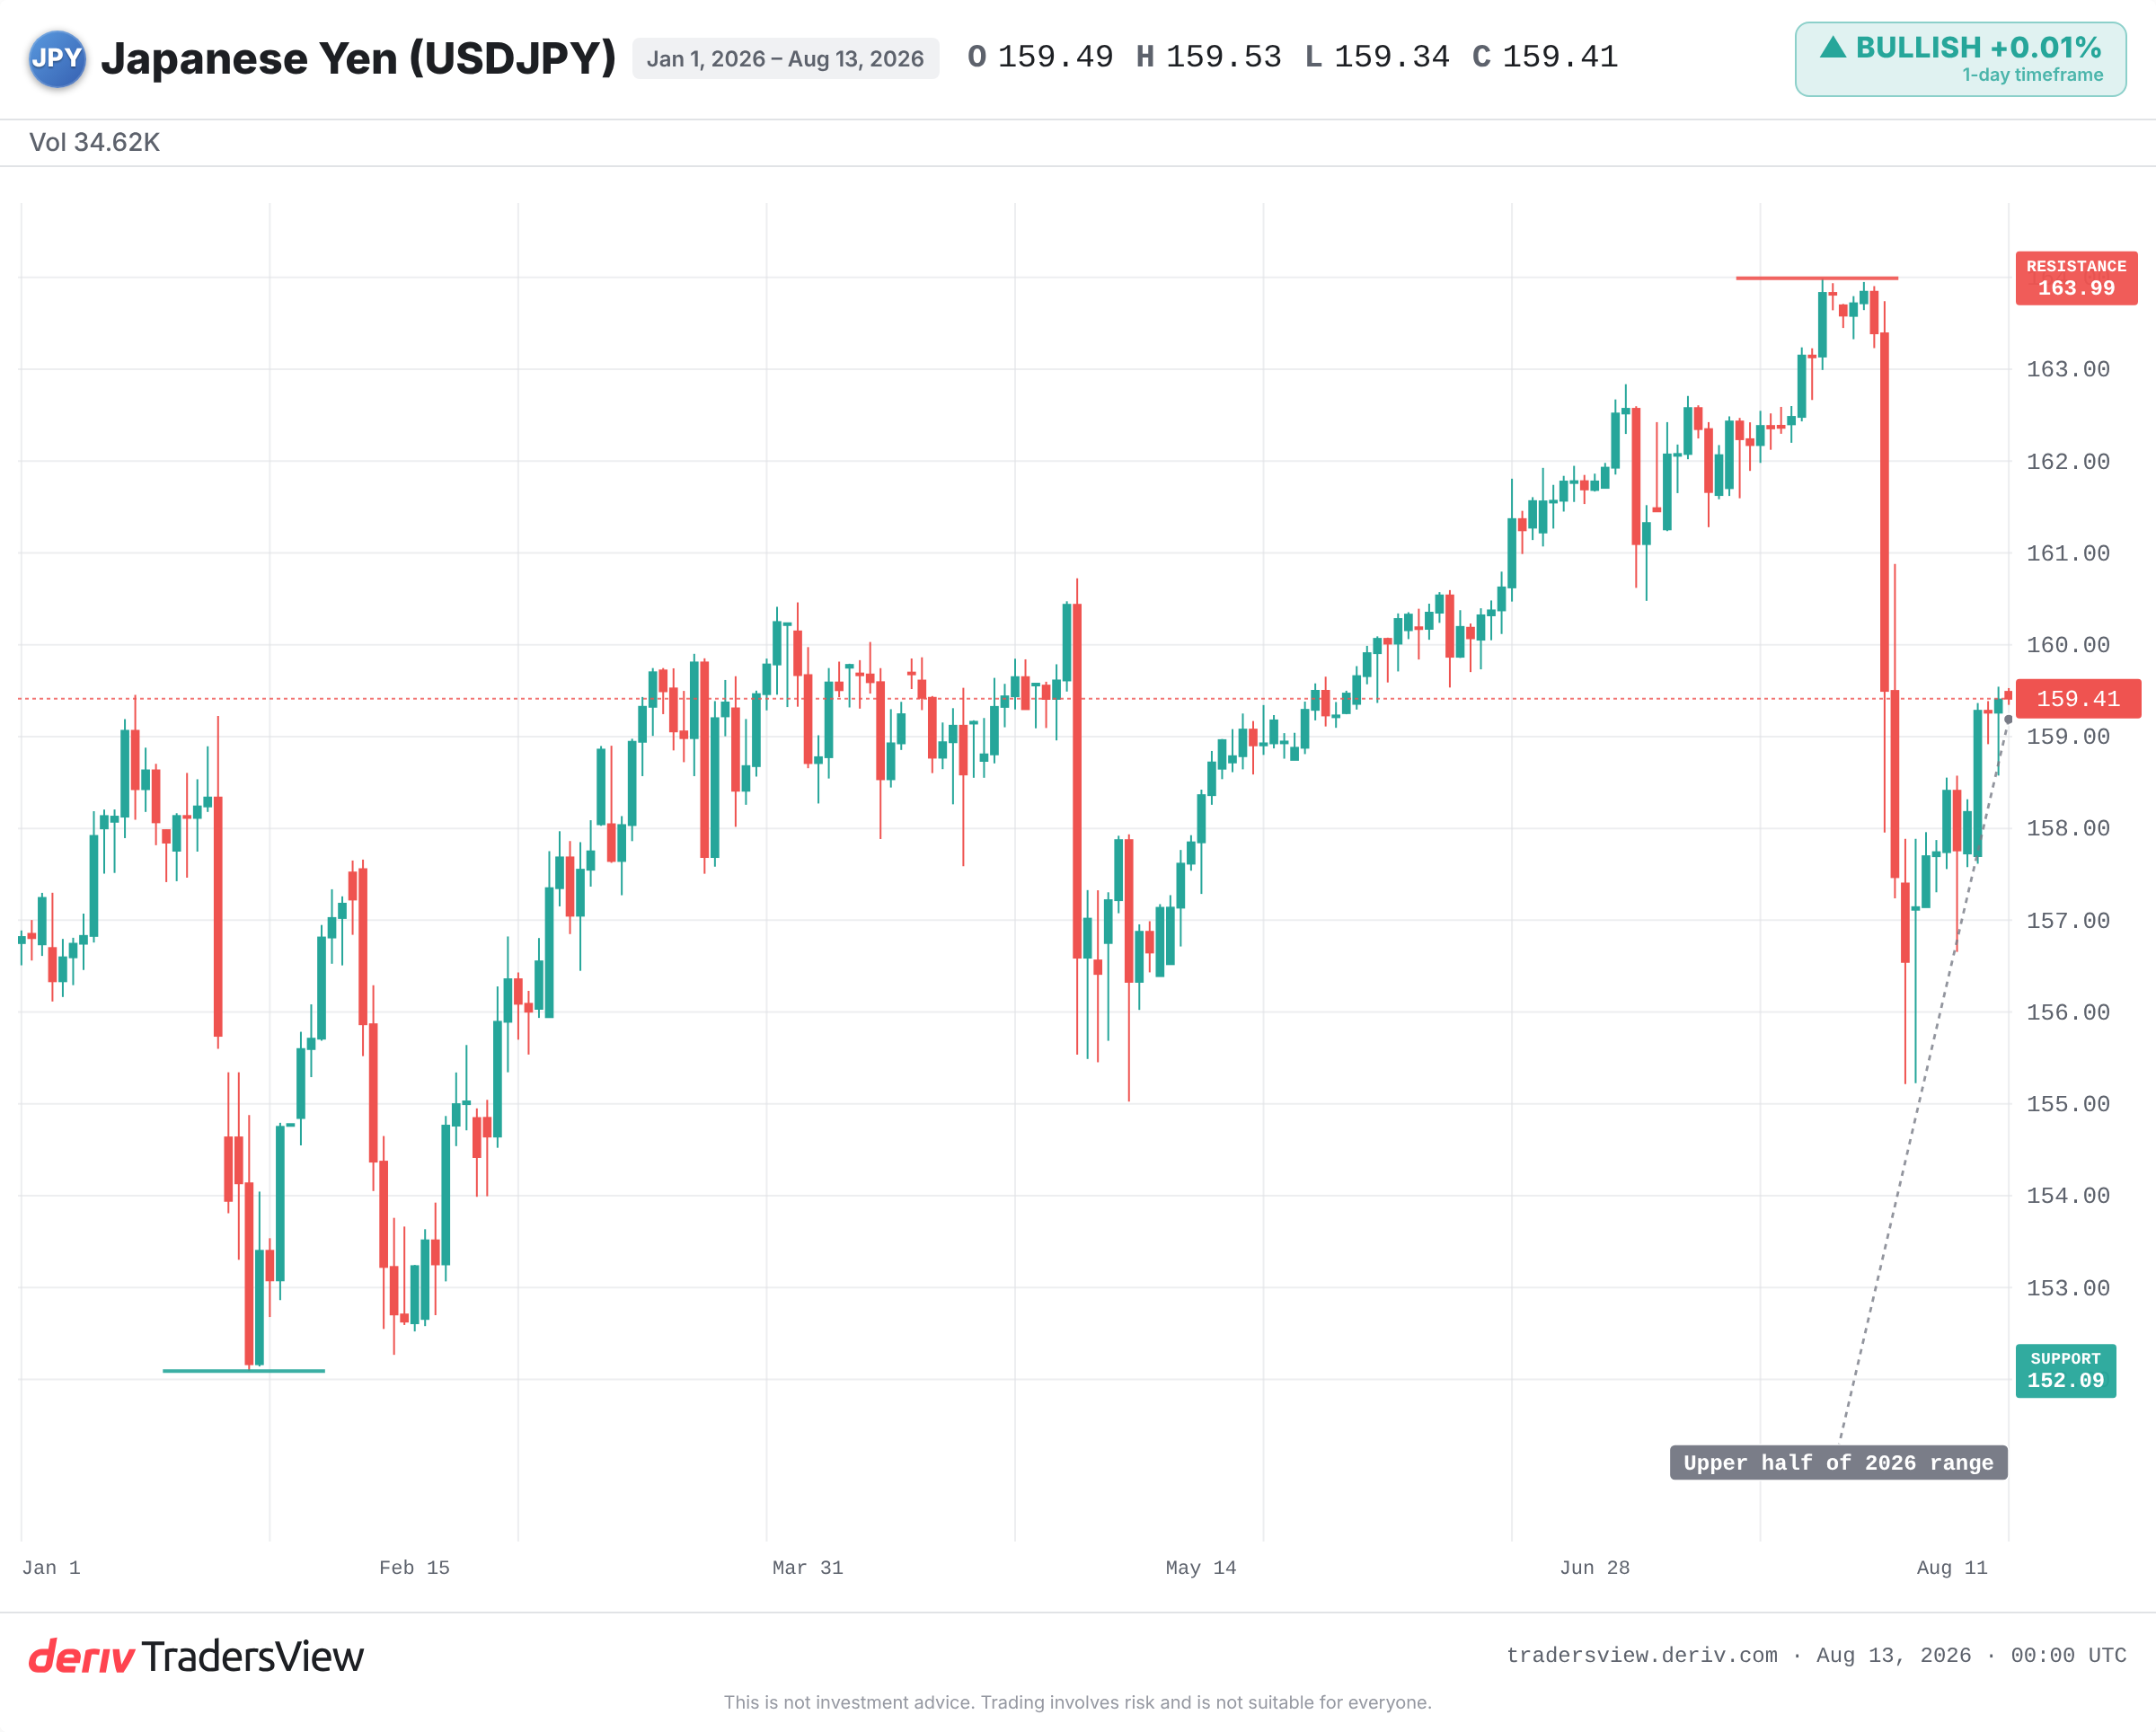
Hiện tại, Fed chi trả lãi suất cao hơn nhiều so với BoJ. Vốn đổ vào các tài sản dollar có lợi suất cao hơn. Khoảng cách lớn này chính là động lực khiến USD/JPY duy trì ở nửa trên của biên độ năm 2026, gần mức cao nhất trong năm hơn là mức thấp nhất.
Thu hẹp khoảng cách này sẽ đảo ngược động lực đó. Việc BoJ tăng lãi suất sẽ thu hẹp chênh lệch, khiến việc giữ tài sản yên trở nên hấp dẫn hơn tương đối, và kéo cặp tiền này giảm xuống. Vì vậy, động thái vào tháng 9 quan trọng không phải vì việc tăng lãi suất bản thân nó, mà vì tác động của nó đến khoảng cách lãi suất.
Vì sao một lần tăng lãi suất đã được dự đoán trước có thể khiến đồng yên biến động ngược chiều
Thị trường phản ánh kỳ vọng tương lai, không phải quá khứ. Nếu một lần tăng lãi suất đã được dự đoán hoàn toàn, đồng tiền đã biến động trước khi quyết định được đưa ra.
Theo dữ liệu từ Tokyo Tanshi, khả năng tăng lãi suất vào tháng 9 theo thị trường dự đoán đã tăng mạnh, từ khoảng một phần tư lên gần ba phần tư chỉ trong hai tuần. Polymarket còn nghiêng về mức cao hơn. Khi tỷ lệ cao như vậy, phần lớn mức tăng của đồng yên có thể đã được phản ánh vào giá.
Một lần tăng lãi suất đã được dự đoán trước thậm chí có thể khiến USD/JPY tăng trở lại, một diễn biến kinh điển kiểu “mua theo tin đồn, bán theo sự thật”. Yếu tố quyết định phản ứng của thị trường là sự bất ngờ, không phải bản thân việc tăng lãi suất.
Tháng 3/2024 và tháng 7/2024 cho ta bài học gì về những biến động đã được phản ánh vào giá
Một lần tăng lãi suất đã được phản ánh vào giá hầu như không làm biến động đồng yên; nhưng một lần tăng làm thay đổi toàn bộ lộ trình lãi suất kỳ vọng sẽ gây biến động mạnh. Hai sự kiện gần đây minh họa rõ điều này.
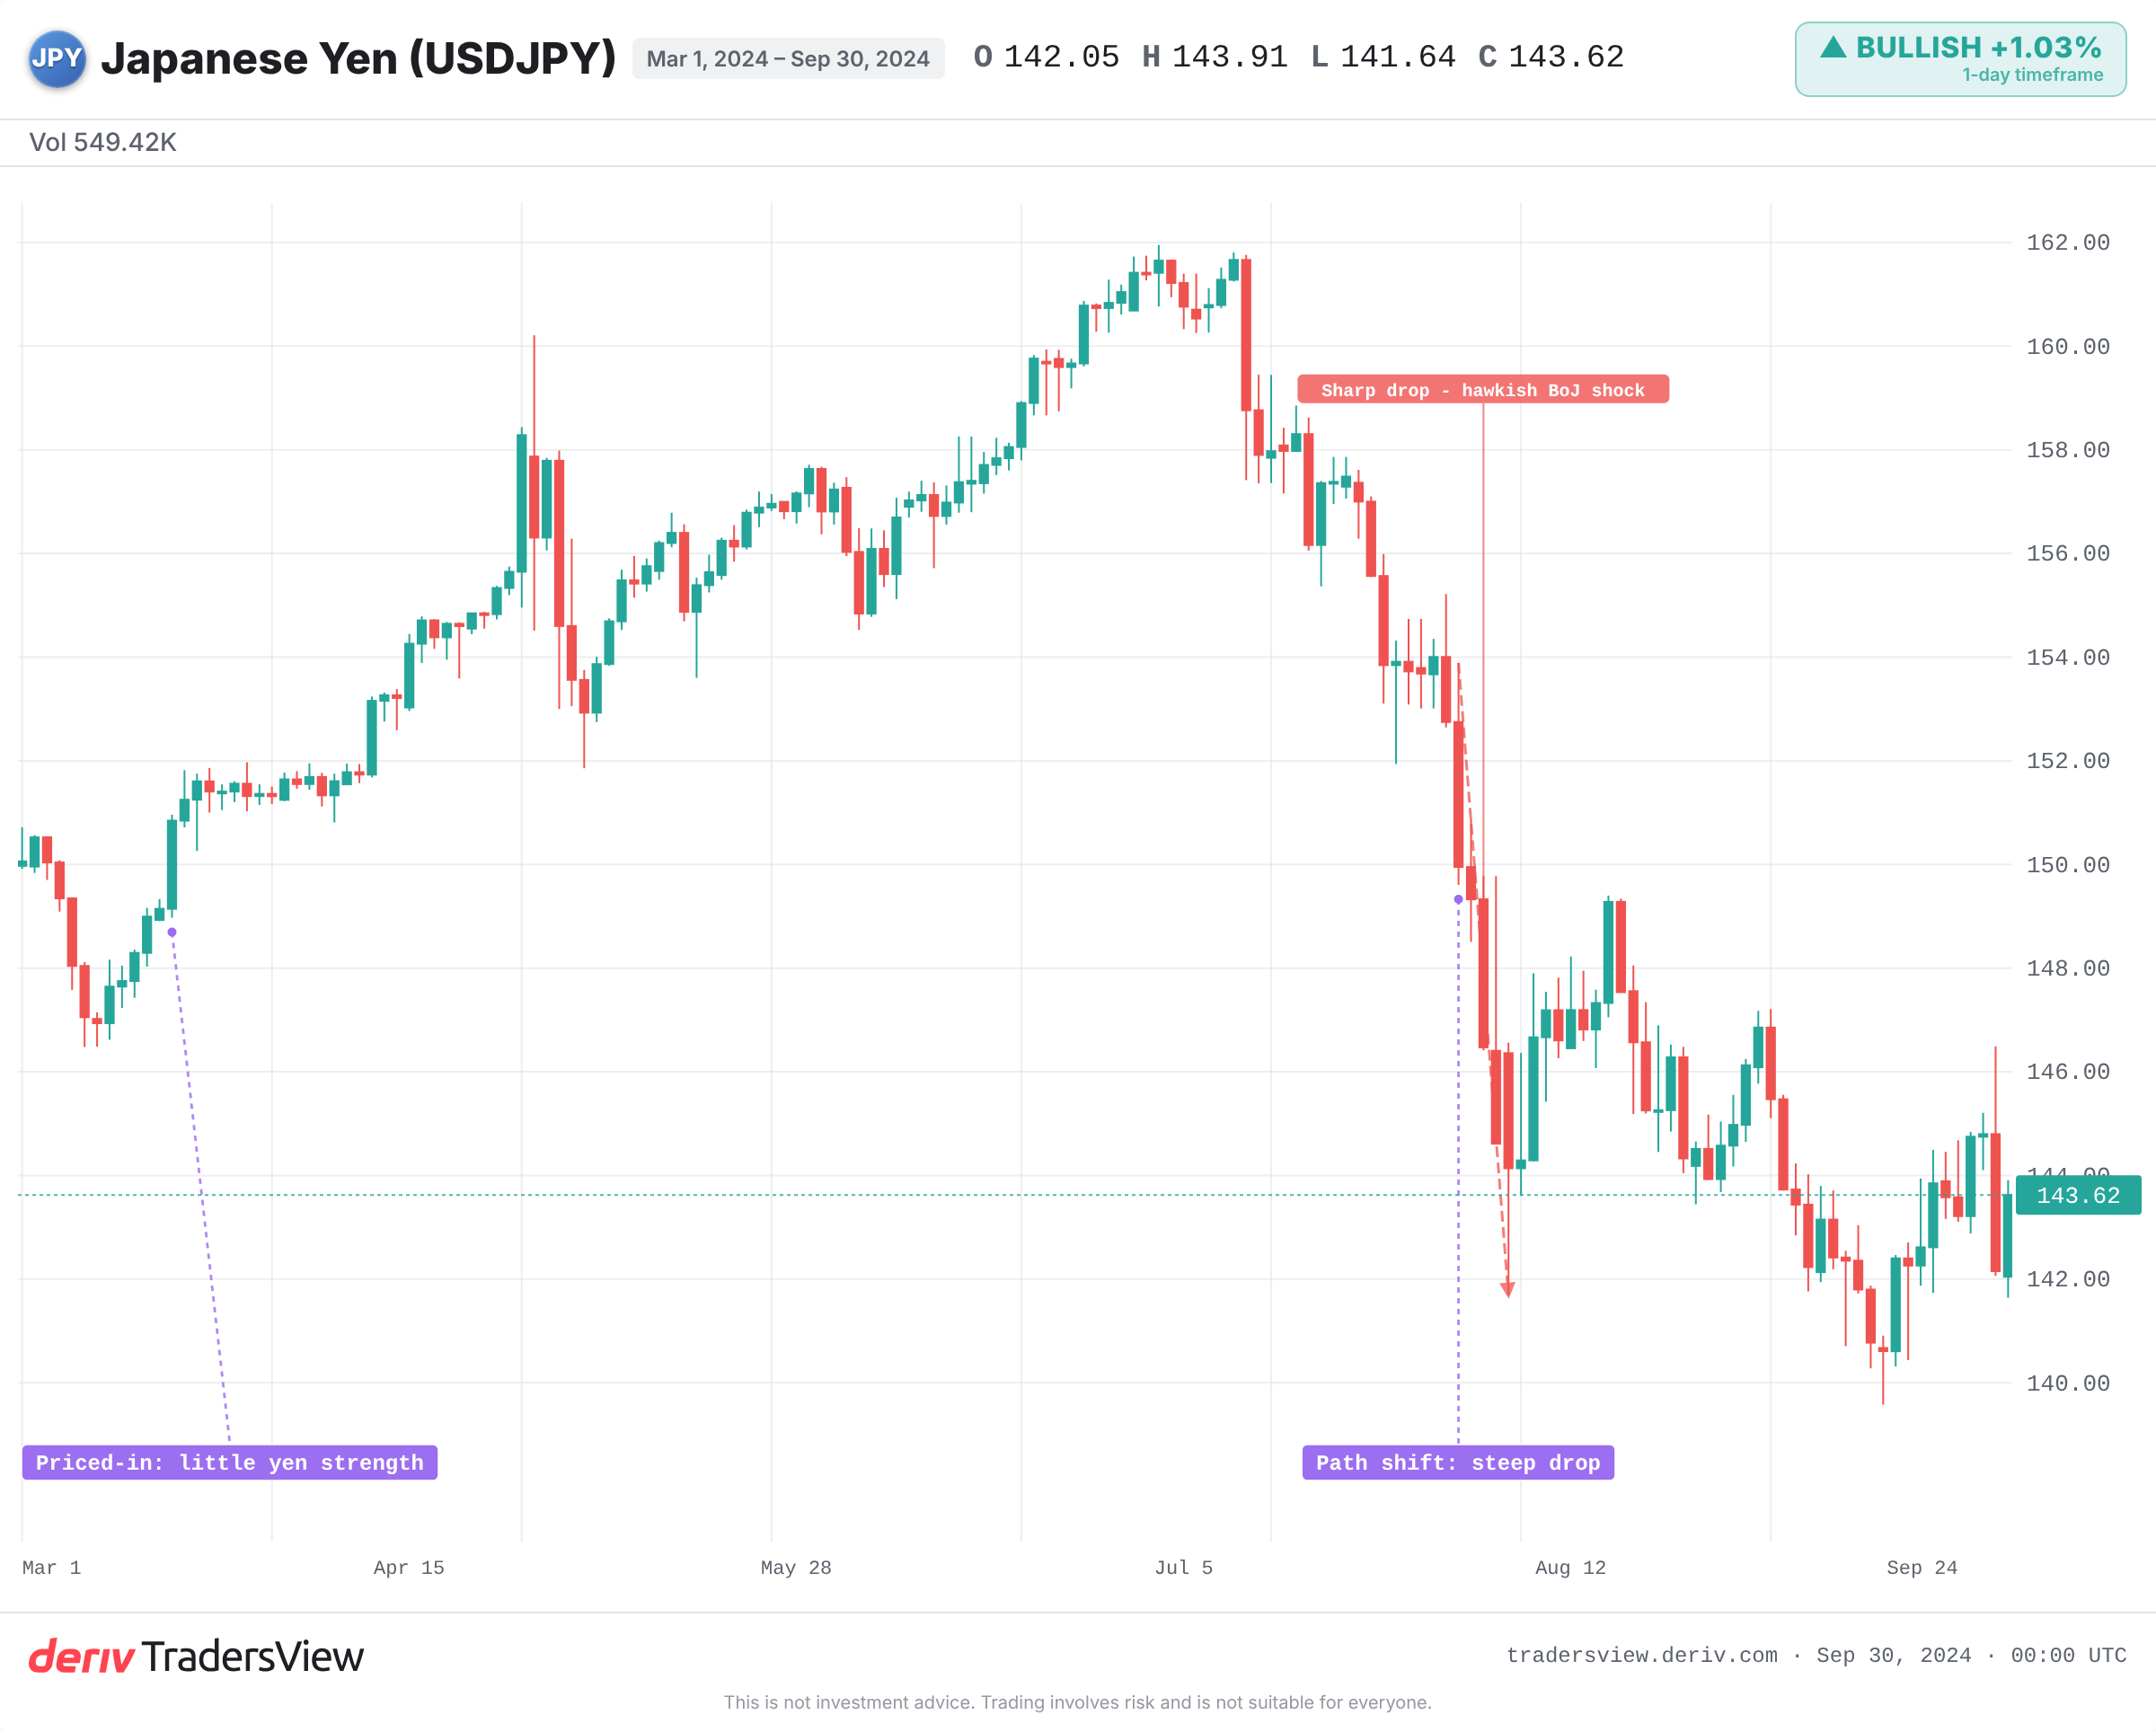
Vào tháng 3/2024, BoJ chấm dứt chính sách lãi suất âm, lần tăng lãi suất đầu tiên sau 17 năm. Đồng yên vẫn suy yếu. Động thái này đã được phản ánh hoàn toàn vào giá, và khoảng cách lãi suất với Fed vẫn giữ ở mức rộng, nên không có gì thực sự thay đổi về lộ trình chênh lệch lãi suất.
Vào tháng 7/2024, tình hình đảo ngược. BoJ tăng lãi suất và báo hiệu sẽ tiếp tục thắt chặt chính sách, trong khi Fed có xu hướng nghiêng về cắt giảm lãi suất. Điều này làm thay đổi toàn bộ lộ trình của khoảng cách lãi suất. Giao dịch carry trade bằng đồng yên đã bị thoái lui mạnh mẽ, và USD/JPY giảm sâu trong những tuần tiếp theo.
Việc thoái lui này rất đáng để hiểu rõ, vì đây chính là yếu tố khiến một lần tăng lãi suất khiêm tốn trở thành một cú giảm mạnh. Trong giao dịch carry trade, nhà giao dịch vay đồng yên với chi phí thấp và mua các tài sản dollar có lợi suất cao hơn, hưởng lợi từ khoảng cách lãi suất. Khi BoJ báo hiệu khoảng cách này sẽ thu hẹp, giao dịch đó không còn sinh lời nữa. Các nhà giao dịch mua lại đồng yên để trả nợ vay, và làn sóng thoái lui này khiến USD/JPY giảm nhanh.
Bài học rút ra: một lần tăng lãi suất đơn lẻ không đảo ngược xu hướng. Sự thay đổi trong lộ trình kỳ vọng của khoảng cách lãi suất mới là yếu tố quyết định. Lần tăng lãi suất vào tháng 6/2026 là minh chứng ngược lại: BoJ đã hành động, nhưng USD/JPY vẫn duy trì ở mức cao vì chênh lệch lãi suất tổng thể không thay đổi.
Những điều cần theo dõi xung quanh quyết định vào tháng 9
Các bằng chứng cho thấy định hướng chính sách quan trọng hơn quyết định bản thân. Một lần tăng lãi suất với thông điệp ôn hòa, mang tính “một lần rồi dừng”, có thể khiến đồng yên mạnh lên ít hơn so với việc giữ nguyên lãi suất đi kèm tín hiệu diều hâu về việc thắt chặt chính sách trong tương lai.
- Định hướng chính sách tương lai, không chỉ là việc tăng hay giữ nguyên lãi suất, mà còn là liệu có tiếp tục thắt chặt hay không.
- Khả năng tăng lãi suất vào tháng 9 tăng hay giảm, điều này cho biết mức độ đã được phản ánh vào giá.
- Lộ trình của Fed: một Fed theo hướng ôn hòa sẽ thu hẹp khoảng cách và khuếch đại sức mạnh của đồng yên; một Fed theo hướng diều hâu sẽ bù trừ tác động đó.
- Áp lực chính trị từ chính phủ Takaichi, điều mà một khảo sát của Bloomberg cho thấy có thể đẩy động thái này sang tháng 12, với ý kiến của các nhà kinh tế bị chia rẽ.
- Dấu hiệu can thiệp gần mức trên của biên độ, hướng về mức cao nhất của năm 2026. Bộ Tài chính không công bố mức ngưỡng kích hoạt, vì vậy hãy theo dõi các cảnh báo bằng lời nói và những đợt tăng vọt bất ngờ của đồng yên thay vì một mức cố định.
Dollar-yên thực sự mang rủi ro hai chiều trong trường hợp này, và một cuộc họp đơn lẻ hiếm khi tự quyết định một xu hướng. Hãy theo dõi khoảng cách giữa hai ngân hàng trung ương, và theo dõi mức độ biến động đã được phản ánh vào giá.
Câu hỏi thường gặp
Đó là khoảng cách giữa lãi suất chính sách và lộ trình kỳ vọng của hai ngân hàng trung ương. Hiện tại, Fed chi trả lãi suất cao hơn nhiều so với BoJ, điều này khiến việc giữ tài sản dollar hấp dẫn hơn so với yên và hỗ trợ USD/JPY.
Nhà giao dịch vay đồng yên với lãi suất thấp và đầu tư vào các tài sản có lợi suất cao hơn ở nơi khác. Giao dịch này sinh lời khi khoảng cách lãi suất vẫn rộng, nhưng có thể thoái lui nhanh khi BoJ tăng lãi suất và khoảng cách thu hẹp, như đã xảy ra vào tháng 7/2024.
Có. Các cơ quan chức năng Nhật Bản có thể mua yên trên thị trường để làm chậm các biến động mạnh, thường là gần mức yếu nhất trong biên độ của đồng yên. Can thiệp thường có xu hướng khuếch đại các biến động phù hợp với câu chuyện về khoảng cách lãi suất, hơn là tự mình chống lại xu hướng đó.
Một khảo sát của Bloomberg cho thấy các nhà kinh tế bị chia rẽ, với khoảng một nửa chọn tháng 12. Áp lực chính trị từ chính phủ Takaichi được xem là một lý do chính khiến động thái vào tháng 9 có thể bị đẩy sang thời điểm muộn hơn trong năm.