
Ngân hàng có thể bảo lãnh IPO cho bạn nhưng vẫn từ chối mở tài khoản cho bạn
JPMorgan đã cắt đứt quan hệ với Polymarket vì hình ảnh cảm quan pháp lý nhưng vẫn muốn tham gia IPO của công ty này. Vì sao sự chấp nhận về mặt tổ chức lại chậm hơn thành công thương mại của một sản phẩm.
Nhóm biên tập Deriv · 14 tháng 8, 2026 · 4 phút đọc

JPMorgan đã cắt đứt quan hệ ngân hàng với nền tảng thị trường dự đoán Polymarket do lo ngại về vấn đề pháp lý, nhưng vẫn muốn bảo lãnh phát hành cho lần ra mắt thị trường chứng khoán sắp tới của Polymarket. Khoảng cách đó, nơi một sản phẩm hợp pháp, phổ biến và đang phát triển nhưng tài chính chính thống vẫn giữ khoảng cách, chính là nơi rủi ro pháp lý tồn tại.
Một công ty, hai câu trả lời. Cùng một bản báo cáo cho biết ngân hàng đã hủy tài khoản nhưng vẫn muốn hưởng phí IPO. Sự mâu thuẫn đó chính là bài học.
Vì sao một ngân hàng từ chối một khách hàng hợp pháp, đang phát triển
Một ngân hàng từ chối một khách hàng hợp pháp khi chi phí về danh tiếng và pháp lý của mối quan hệ đó lớn hơn thu nhập từ phí, không phải vì khách hàng vi phạm luật. Polymarket không làm gì bất hợp pháp. Người dùng đặt cược vào các sự kiện, từ bầu cử đến quyết định của Fed, và khối lượng giao dịch tăng vọt trong chu kỳ tin tức năm 2024 và 2025. Về mặt kinh doanh, mô hình này đang vận hành tốt.
Không điều gì trong số đó cứu được mối quan hệ ngân hàng. Theo báo cáo của Financial Times được truyền tải qua investing.com, JPMorgan đã kết thúc quan hệ này vào cuối năm 2025 vì lo ngại pháp lý, và từ đó Polymarket đã tìm được một bên cho vay mới, chưa được tiết lộ danh tính. Nguyên nhân kích hoạt là hình ảnh cảm quan, không phải tính hợp pháp. Một ngân hàng cân nhắc chi phí về danh tiếng và pháp lý của một khách hàng so với thu nhập từ phí, và trong trường hợp này, chi phí đã chiến thắng.
Tín hiệu của người gác cổng chậm hơn sản phẩm
Sức hút thương mại của một sản phẩm và sự chấp nhận về mặt tổ chức của nó di chuyển trên hai quỹ đạo riêng biệt, và sự chấp nhận là quỹ đạo chậm hơn.
Chúng ta đã thấy mô hình này trước đây. Từ năm 2018 đến 2021, các ngân hàng và đơn vị xử lý thanh toán đã hạn chế các sàn giao dịch tiền điện tử vì sự không rõ ràng về pháp lý, ngay cả khi các nền tảng đó tạo ra doanh thu thực. Hầu hết các nhà vận hành đã tìm đến các đối tác nhỏ hơn hoặc ở nước ngoài. Các ngân hàng chính thống chỉ quay lại hợp tác sau khi các quy định, và các khoản phí, trở nên rõ ràng hơn, đôi khi phải chờ nhiều năm sau. Dưới chiến dịch Operation Choke Point một thập kỷ trước, các doanh nghiệp hợp pháp nhưng nhạy cảm đã mất quyền tiếp cận dịch vụ ngân hàng dù không vi phạm bất kỳ luật nào. Tính hợp pháp không phải là bài kiểm tra mà ngân hàng áp dụng; sự an tâm về danh tiếng mới là bài kiểm tra đó.
Sự giám sát của CFTC tác động đến khả năng tiếp cận ngân hàng như thế nào
Liên kết này đi qua bộ phận quản lý rủi ro của chính ngân hàng, không phải qua bất kỳ lệnh trực tiếp nào. Các cơ quan quản lý hiếm khi yêu cầu một ngân hàng từ chối khách hàng; ngân hàng chủ động hành động trước. Khi sản phẩm của một nền tảng nằm trong một hạng mục chưa ổn định, các hợp đồng theo sự kiện mà CFTC chưa chính thức cấp phép hoặc phân loại, ngân hàng không thể định giá chi phí tuân thủ trong tương lai. Một tài khoản mà ngân hàng không thể định giá sẽ được xem như một tài khoản có rủi ro cao. Vì vậy, ngân hàng rút lui trước và chờ các quy định trở nên rõ ràng hơn. Đó là lý do tại sao một quyết định của CFTC hoặc SEC, không phải một cột mốc thương mại, mới là sự kiện mở lại cánh cửa này.
Vì sao chính ngân hàng đó vẫn muốn tham gia IPO
Dấu hiệu khiến cho cách diễn giải gọn gàng là “từ chối thận trọng” trở nên phức tạp hơn là việc JPMorgan được cho là vẫn muốn bảo lãnh phát hành cho IPO của Polymarket. Hai vai trò này mang theo rủi ro khác nhau. Một mối quan hệ ngân hàng là một nghĩa vụ không có điểm kết thúc; một hợp đồng bảo lãnh phát hành là một giao dịch đơn lẻ, được khoanh vùng rõ ràng. Việc giữ tiền gửi và xử lý thanh toán của khách hàng khiến ngân hàng chịu rủi ro từ hành vi của khách hàng đó mỗi ngày. Đưa công ty lên sàn là một giao dịch riêng biệt, được định giá, công bố và hoàn tất. Gánh nặng tuân thủ của một tài khoản thường trực nặng hơn so với một sự kiện thu phí đơn lẻ.
Nếu ngân hàng cho rằng thị trường dự đoán là bất hợp pháp, họ sẽ không muốn kiếm lợi từ việc đưa một công ty như vậy lên sàn. Vì vậy, việc cắt đứt quan hệ ngân hàng trông giống một lớp bảo vệ pháp lý ngắn hạn hơn là một phán quyết lâu dài. Lời “không” đối với tài khoản hiện tại có thể thực chất là “chưa phải lúc”. Sự khác biệt đó quan trọng khi bạn cố gắng định giá mức độ bền vững của một trở ngại pháp lý.
Điều này cho nhà giao dịch biết gì về rủi ro pháp lý
Sự phổ biến không đồng nghĩa với sự cho phép. Khi bạn đánh giá bất kỳ nền tảng mới nào, cho dù là thị trường dự đoán, một sàn tiền điện tử hay một công ty fintech, hãy tách biệt hai câu hỏi: nó có đang vận hành tốt về mặt thương mại không, và người gác cổng đã chấp nhận nó chưa? Khoảng cách giữa hai câu trả lời đó chính là rủi ro.
Bằng chứng cho thấy đây có vẻ là một sự cắt đứt nhẹ, có thể đảo ngược hơn là một sự từ chối cứng rắn. Điều này sẽ được xác nhận nếu JPMorgan hoặc một đối thủ cùng ngành lặng lẽ quay lại hợp tác khi các cơ quan quản lý Hoa Kỳ chính thức phân loại hoặc cấp phép cho các hợp đồng theo sự kiện. Điều này sẽ bị thách thức nếu các ngân hàng khác theo chân JPMorgan rút lui và không có vai trò bảo lãnh phát hành nào xuất hiện.
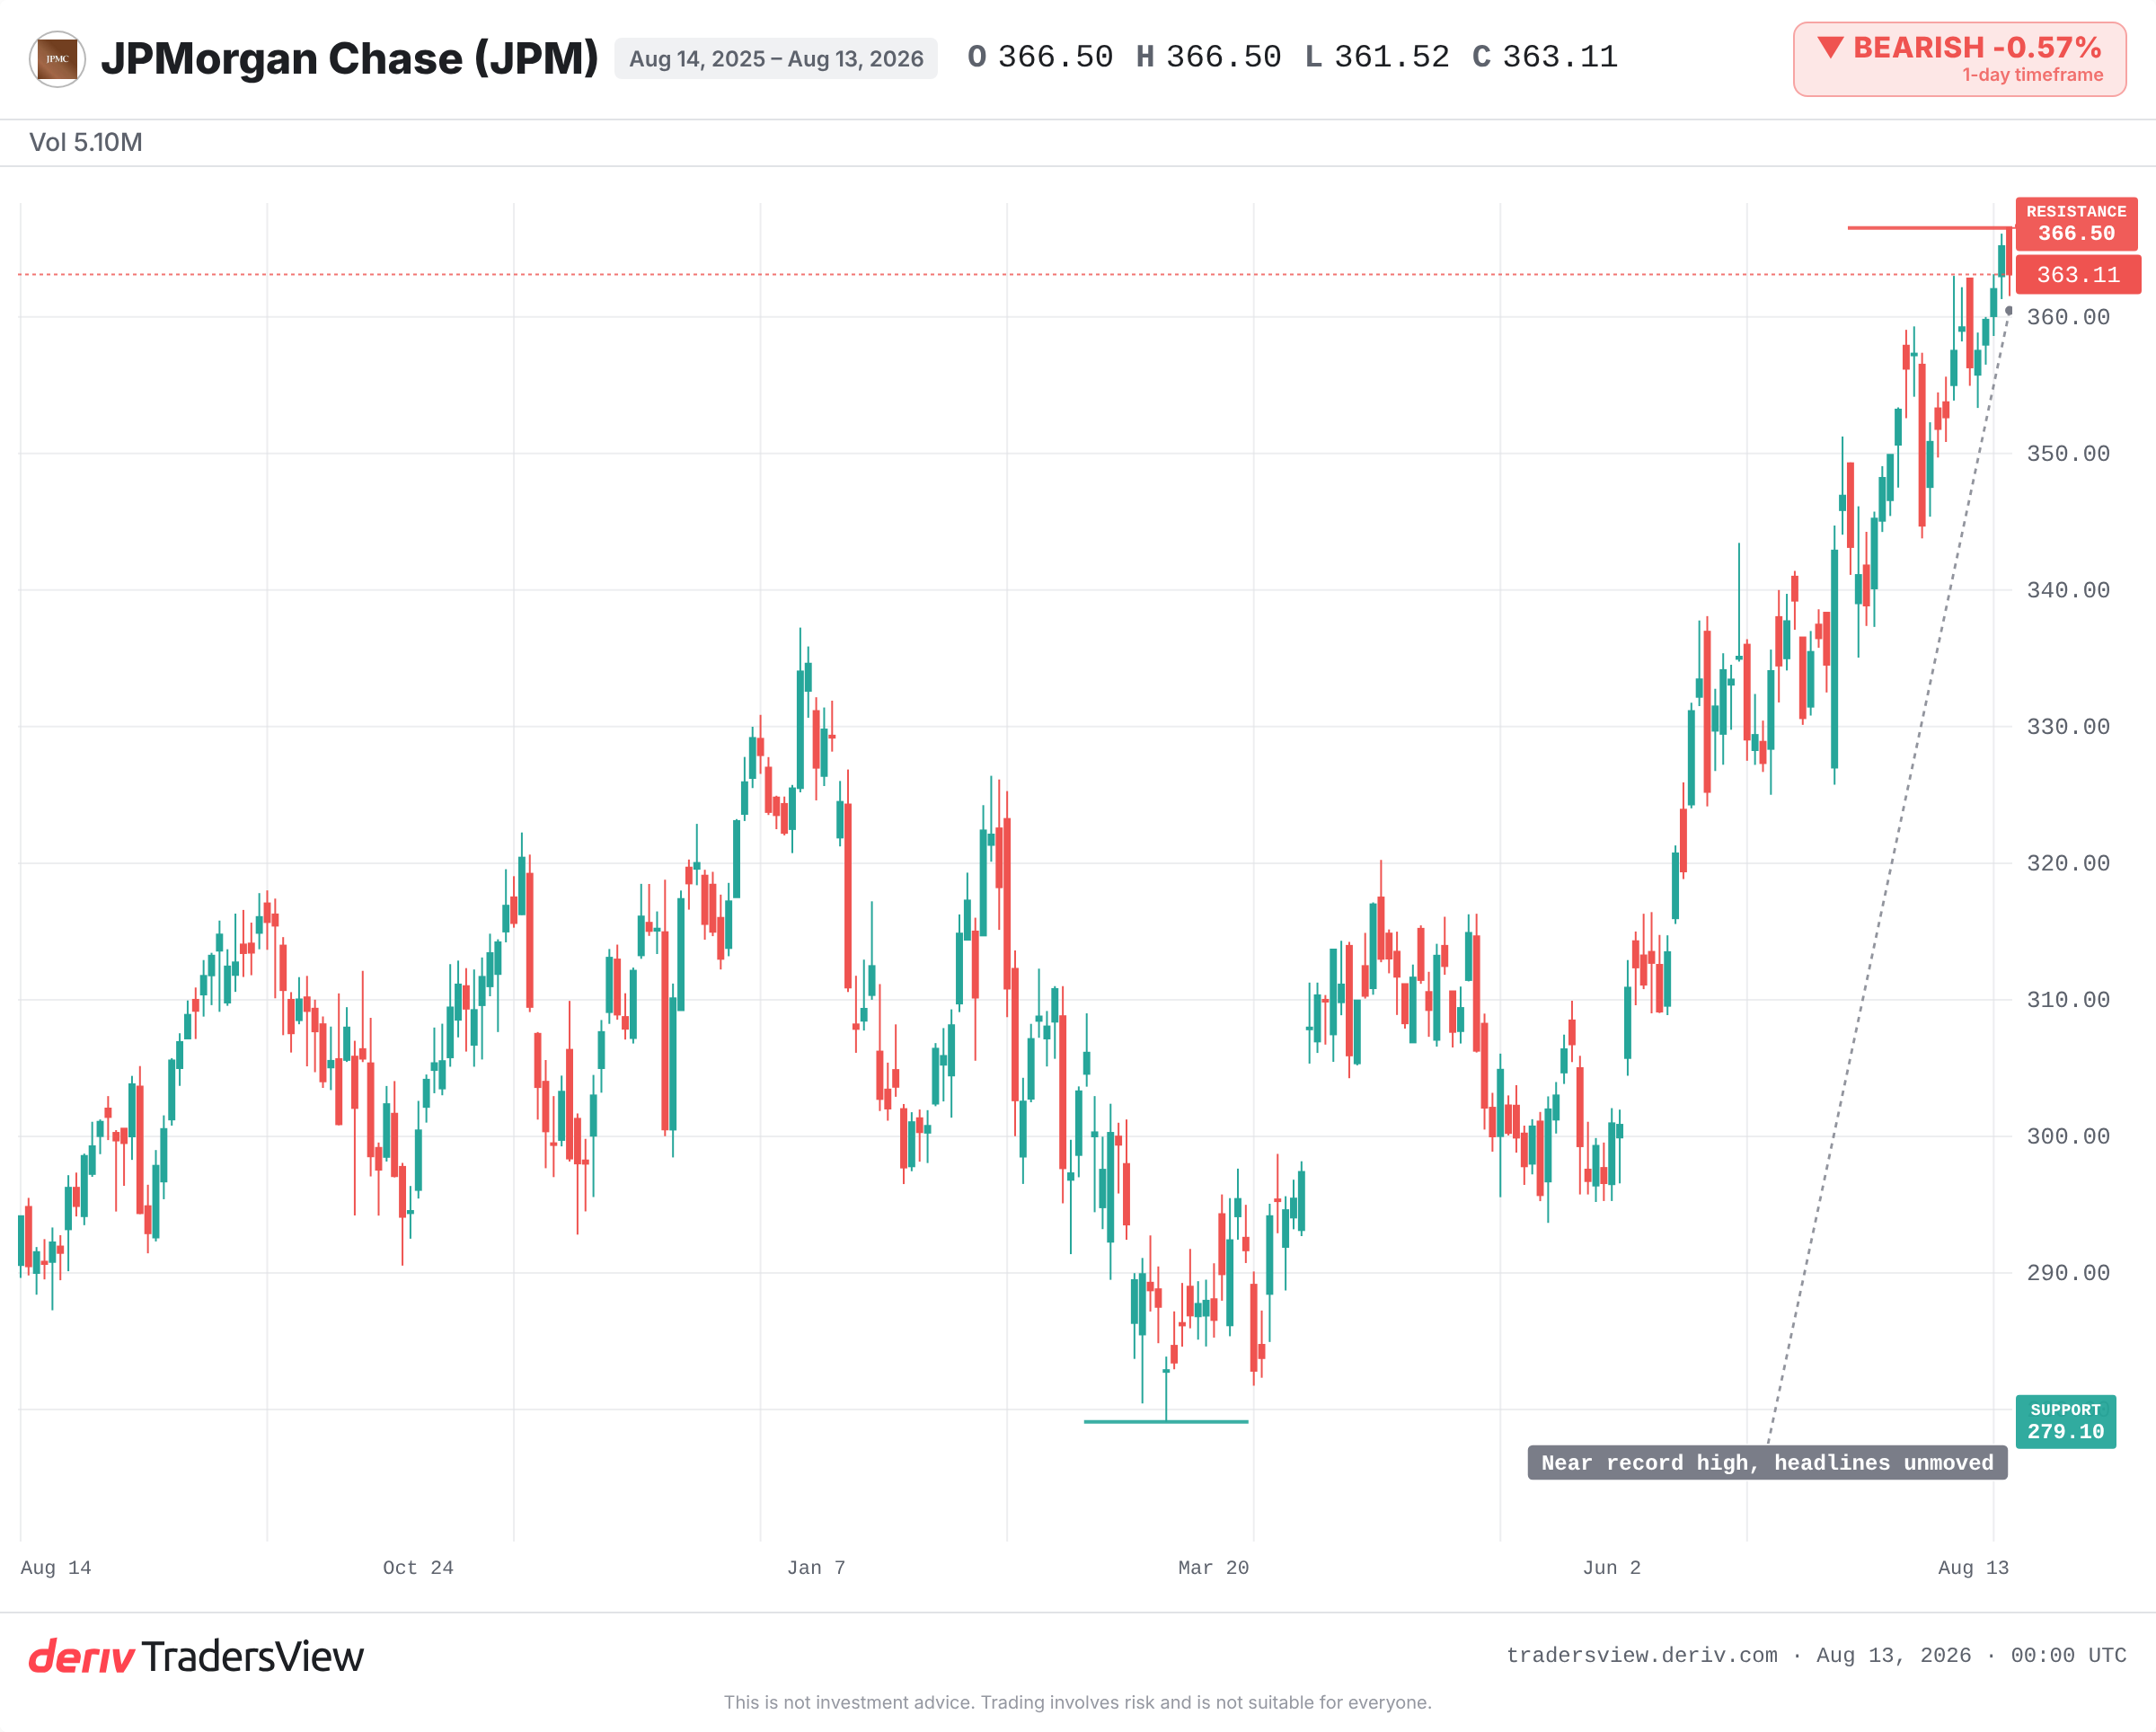
Hãy theo dõi danh tính của bên cho vay mới của Polymarket, bất kỳ quyết định nào của CFTC hoặc SEC về thị trường dự đoán, và liệu JPMorgan có thực sự giành được hợp đồng bảo lãnh IPO đó hay không. Hiện tại, giá cổ phiếu JPMorgan vẫn đang ở gần mức cao kỷ lục, không bị ảnh hưởng bởi bất kỳ điều gì trong số đó. Tiêu đề khiến một công ty khởi nghiệp chao đảo có thể không làm lung lay cổ phiếu của chính người gác cổng.
Câu hỏi thường gặp
Debanking là khi một ngân hàng chấm dứt hoặc từ chối mối quan hệ với khách hàng. Việc này thường là hợp pháp, và các ngân hàng thường làm vậy vì lo ngại về danh tiếng hoặc pháp lý hơn là vì bất kỳ hành vi sai trái nào từ phía khách hàng.
Điều này tùy thuộc vào nền tảng và cách các hợp đồng theo sự kiện được xây dựng. Các cơ quan quản lý Hoa Kỳ như CFTC và SEC chưa thống nhất một khung pháp lý rõ ràng duy nhất, đó là lý do các ngân hàng xử lý các nền tảng này một cách cẩn trọng ngay cả khi mức sử dụng đang tăng lên.
Có. Việc mất một mối quan hệ ngân hàng không cấm một công ty thực hiện IPO. Một ngân hàng khác vẫn có thể tổ chức việc niêm yết, đó là lý do tại sao JPMorgan được cho là vẫn có thể theo đuổi phí bảo lãnh phát hành dù đã cắt đứt quan hệ giao dịch hàng ngày.
Không hẳn vậy. Một công ty có thể có lợi nhuận và đang phát triển nhưng vẫn mất quyền tiếp cận dịch vụ ngân hàng vì hình ảnh cảm quan pháp lý. Thành công về thương mại và sự chấp nhận về mặt tổ chức là hai tín hiệu riêng biệt.