
İptal edilen bir iPhone, Apple'ın tüm geleceğini neden yeniden fiyatladı?
Apple bir iPhone'dan vazgeçti ve "sat" değer düşürmesi aldı. Piyasa, tek bir ürünü değil, varsayılan fiyatlandırma gücünün yıllarını yeniden fiyatladı. Büyüme hisseleri gerçekte böyle işlem görür.
Deriv masası · 11 Ağustos 2026 · 4 dk okuma

Bir büyüme hissesinin fiyatı, bir hikâyenin sürmesine yapılan bir bahistir. Bir olay bu hikâyeyi çatlattığında, yeniden fiyatlama olayın kendisinden çok daha büyük olur.
Apple, düşük üretim verimi nedeniyle tamamen cam kaplı bir iPhone planından vazgeçti. Tek başına bu, niş bir mühendislik aksiliğidir. Ancak Jefferies bunu daha büyük bir şeyin kanıtı olarak okudu: Apple artık premium tasarım özellikleri ekleyerek daha yüksek fiyat talep etmekte eskisi kadar kolaylık bulamıyor. Şirket, beş yıllık iPhone fiyat büyümesi tahminini düşürdü ve hisseyi "sat" olarak yeniden derecelendirdi.
Piyasa bir telefon satmadı. Apple'ın gelecekteki fiyatlandırma gücünün güvenilirliğini iskontoladı. Premium bir değerlemenin esasen üzerine kurulduğu şey tam olarak budur ve bu yüzden tek bir iptal edilen prototip, hikâyeden yıllar silip atabilir.
İptal edilen bir prototip neden tek bir başarısızlıktan daha ağır vurur?
İptal edilen bir prototip daha ağır vurur çünkü bu gelecek hakkında bir kanıttır, tek bir başarısızlık ise sadece geçmiş bir çeyrektir. Beklentilerin altında kalan bir çeyrek geçici bir sapma olabilir. İptal edilen premium bir ürün ise büyüme motorunun yavaşlayabileceğinin bir işaretidir.
Bir hisse fiyatı, bugünün kazançları üzerine verilen bir karar değildir. Şirketin gelecek yıllar boyunca kazanması beklenen her doların bugünkü değeridir. Büyüme odaklı bir şirket için bu değerin büyük kısmı gelecekte bulunur.
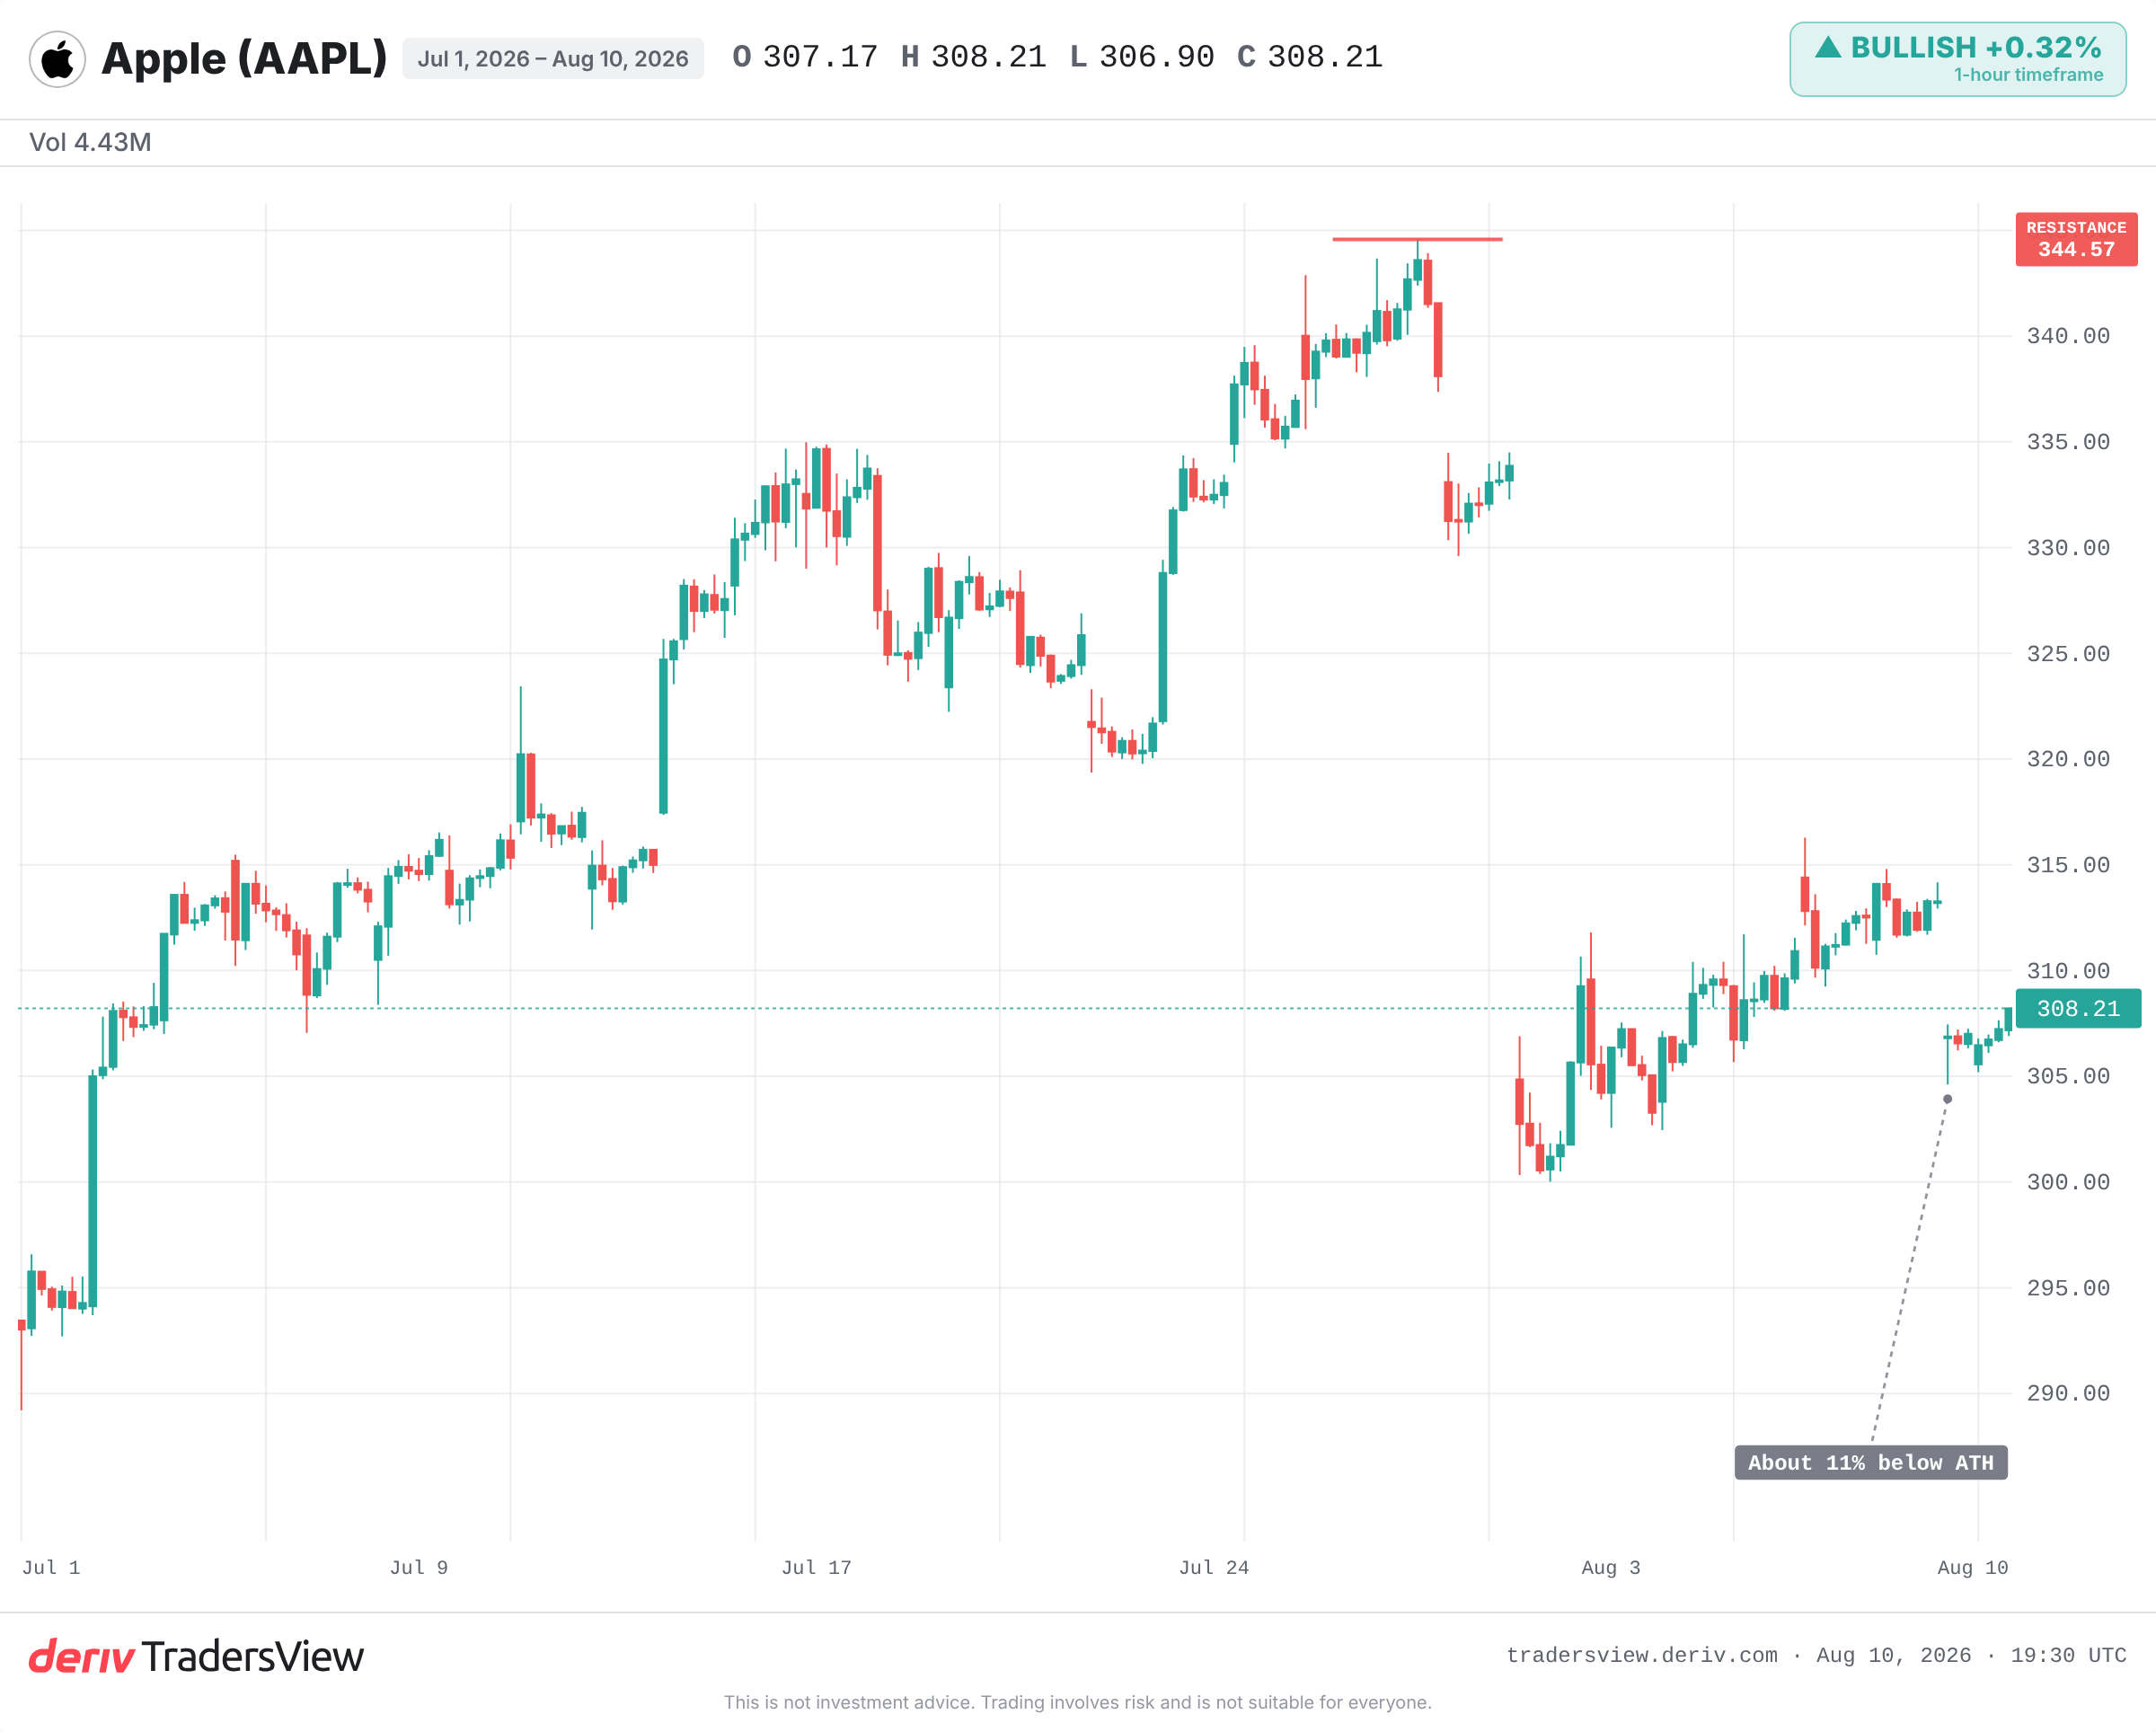
Dolayısıyla hisseyi hareket ettiren soru "bu çeyreği nasıl geçirdi?" değildir. Soru "hikâye hâlâ yolunda mı?"dır.
Apple'ın premium hikâyesi fiyatlandırma gücü üzerine kuruludur: iPhone fiyatlarını kademeli olarak yükseltmeyi sürdürebileceği ve alıcıların bunu ödemeye devam edeceği inancı. Jefferies, 2026-2031 dönemi için varsaydığı fiyat büyüme oranını düşürdü. Bileşik bir orandaki küçük bir değişiklik, yıllara yayıldığında, varsayılan kârda büyük bir kaymaya yol açar.İptal edilen telefon, kayıp satışlar olarak değil, bir kanıt olarak önem taşıdı.
Apple hikâyesini daha önce de kaybetti ve yeniden yazdı
Bu örüntü yeni değildir ve bunun en açık örneği Apple'ın kendisidir.
Eylül 2012'deki zirvesinin ardından, iPhone kâr marjlarının ve büyümesinin tepe noktasına ulaştığına dair korkular yayıldı. Hisse 2013'e kadar yaklaşık %40 düştü. Hiçbir şey bozulmamıştı. Piyasa yalnızca daha kötü bir geleceği yeniden fiyatlamış, ardından yeni ürünler hikâyeyi canlandırınca toparlanmıştı.
Ocak 2019'da Apple, Çin'deki zayıf iPhone talebi nedeniyle gelir beklentisini düşürdü. Hisse bir seansta yaklaşık %10 geriledi. Daha sonra Hizmetler segmentindeki büyüme piyasaya fiyatlanacak yeni bir hikâye sundu ve hisseler yıl boyunca yükseldi.
Netflix ise daha sert bir örnek sunar. 2022'nin birinci çeyrek sonuçları abone kaybını ortaya çıkardığında, hisse tek bir günde %35'in üzerinde düştü; bu, tek bir çeyreğin haklı çıkarabileceğinden çok daha fazlasıydı. Yıllarca sürmesi varsayılan kesintisiz büyüme bir anda fiyatlardan silindi.
Tek bir tahmin düşüşü, fiyatlandırma gücünün bozulduğunu kanıtlar mı?
Hayır ve ayı senaryosunun zayıf kaldığı nokta burasıdır. Bu yorum, donanım fiyat büyümesinin Apple'ın tek motoru olduğunu varsayıyor. Oysa yıllardır tek motor bu değil.
Hizmetler geliri, kurulu kullanıcı tabanının gelire dönüştürülmesi ve gelecekteki yapay zekâ özellikleri, iPhone fiyat artışları yavaşlasa bile premium konumu taşıyabilir. Verim sorunları nedeniyle iptal edilen tek bir prototip, bozulmuş bir tezden ziyade mühendislik sorunudur. Jefferies, satış tarafındaki tek bir sesten ibarettir ve hisse hâlâ zirvelerine yakın işlem görmektedir.
Ayı senaryosu, yalnızca raporlanan iPhone satış fiyatlarının ve yükseltme oranlarının gerçekten birden fazla çeyrek boyunca durağanlaşması halinde doğrulanmış olur. Bir tahmin revizyonu bir iddiadır, kanıt değildir.
Sırada izlenmesi gerekenler
- Gelecek Apple sonuçlarında raporlanan iPhone ortalama satış fiyatları ve birim satış eğilimleri.
- Diğer analistlerin bu değer düşürme kararını takip edip etmeyeceği veya fiyatlandırma gücü tezini savunup savunmayacağı.
- Daha yavaş donanım fiyatlamasını dengeleyen alternatif hikâye olan Hizmetler büyümesi.
- Daha zayıf bir ekonomide 1.000 doların ve 2.000 doların üzerindeki fiyat noktalarına karşı tüketici direnci.
Bir büyüme hissesini okurken çıkarılacak ders
Apple örneği bu mekanizmayı açıkça gösteriyor. Premium bir değerleme, burada fiyatlandırma gücü olmak üzere, gelecek hakkında bir hikâyeye dayanır ve tek bir olay, herhangi bir sayı bunu doğrulamadan çok önce bu hikâyeyi çatlatabilir. Hissenin mevcut hiçbir satışı değiştirmeyen bir haberle sarsılabilmesinin nedeni de budur.
Dolayısıyla büyüme odaklı bir hisse küçük bir haberle yükseldiğinde veya düştüğünde, önce tek bir şeyi yapın: hangi sayının beklentinin altında kaldığını değil, hangi hikâyenin çatladığını belirleyin. Ardından bunu ilk gün tepkisiyle değil, sonraki birkaç çeyrekteki kanıtlarla test edin. Ticaret risk taşır ve tek bir analist görüşü bir kanaattir, kesin bir hüküm değildir.
Sıkça sorulan sorular
ASP, ortalama satış fiyatı anlamına gelir; bir müşterinin birim başına ödediği tipik fiyattır. Apple için yükselen bir iPhone ASP'si fiyatlandırma gücünün bir göstergesidir. Analistler bu büyüme oranını yıllar boyunca modellediği için, bu orandaki küçük bir düşüş bile varsayılan gelecekteki kârın büyük bir kısmını azaltır.
Bir değer düşürme, tek başına derecelendirme yoluyla nadiren bir hisseyi hareket ettirir. Fiyatı, gelecekteki büyüme veya kâr marjları gibi bir değerlemeye dahil edilen varsayımları değiştirdiğinde hareket ettirir. Piyasa, analistin görüşünü değil, bu güncellenmiş beklentileri yeniden fiyatlar.
Bir büyüme hissesinin değerinin büyük kısmı, mevcut kazançlardan ziyade beklenen gelecekteki kazançlarda yer alır. Bir haber bu geleceği sorguladığında, değerlemenin büyük bir kısmı risk altına girer; bu nedenle tepki, tek bir çeyreğin sayılarının haklı çıkarabileceğinden daha büyük olur.
Güvenilir bir şekilde değil. Tarih, büyüme hisselerinin bir hikâye korkusuyla genellikle sert bir şekilde yeniden fiyatlandığını, ardından yeni bir anlatı ortaya çıktığında toparlandığını gösteriyor. Kalıcı zarar, ancak raporlanan sonuçlar bu kaygıyı birden fazla çeyrek boyunca doğruladığında ortaya çıkar.