
Bank of Japan'ın faiz artırımı gerçekten USD/JPY'yi düşürür mü?
USD/JPY, Fed ile Bank of Japan arasındaki farkı takip eder. Eylül'deki bir BoJ artırımının yeni neden güçlendirebileceği veya neden zaten fiyata yansımış olabileceği.
Deriv masası · 14 Ağustos 2026 · 4 dk okuma

USD/JPY, tek bir şeye yapılan bahistir: Fed'in ödediği ile Bank of Japan'ın ödediği arasındaki fark. Bu fark daraldığında yen güçlenme eğilimine girer ve USD/JPY düşer. Bu nedenle dolar-yen ticaretinin tamamı artık tek bir tarihe, BoJ'un 17-18 Eylül tarihli toplantısına bağlı.
Dolar-yeni neden tek başına bankalardan biri değil, faiz farkı yönlendiriyor
Bir para birimi çifti göreceli bir fiyattır. Tek başına bir merkez bankasına göre değil, iki ülkenin faiz oranı patikaları arasındaki farka göre hareket eder.
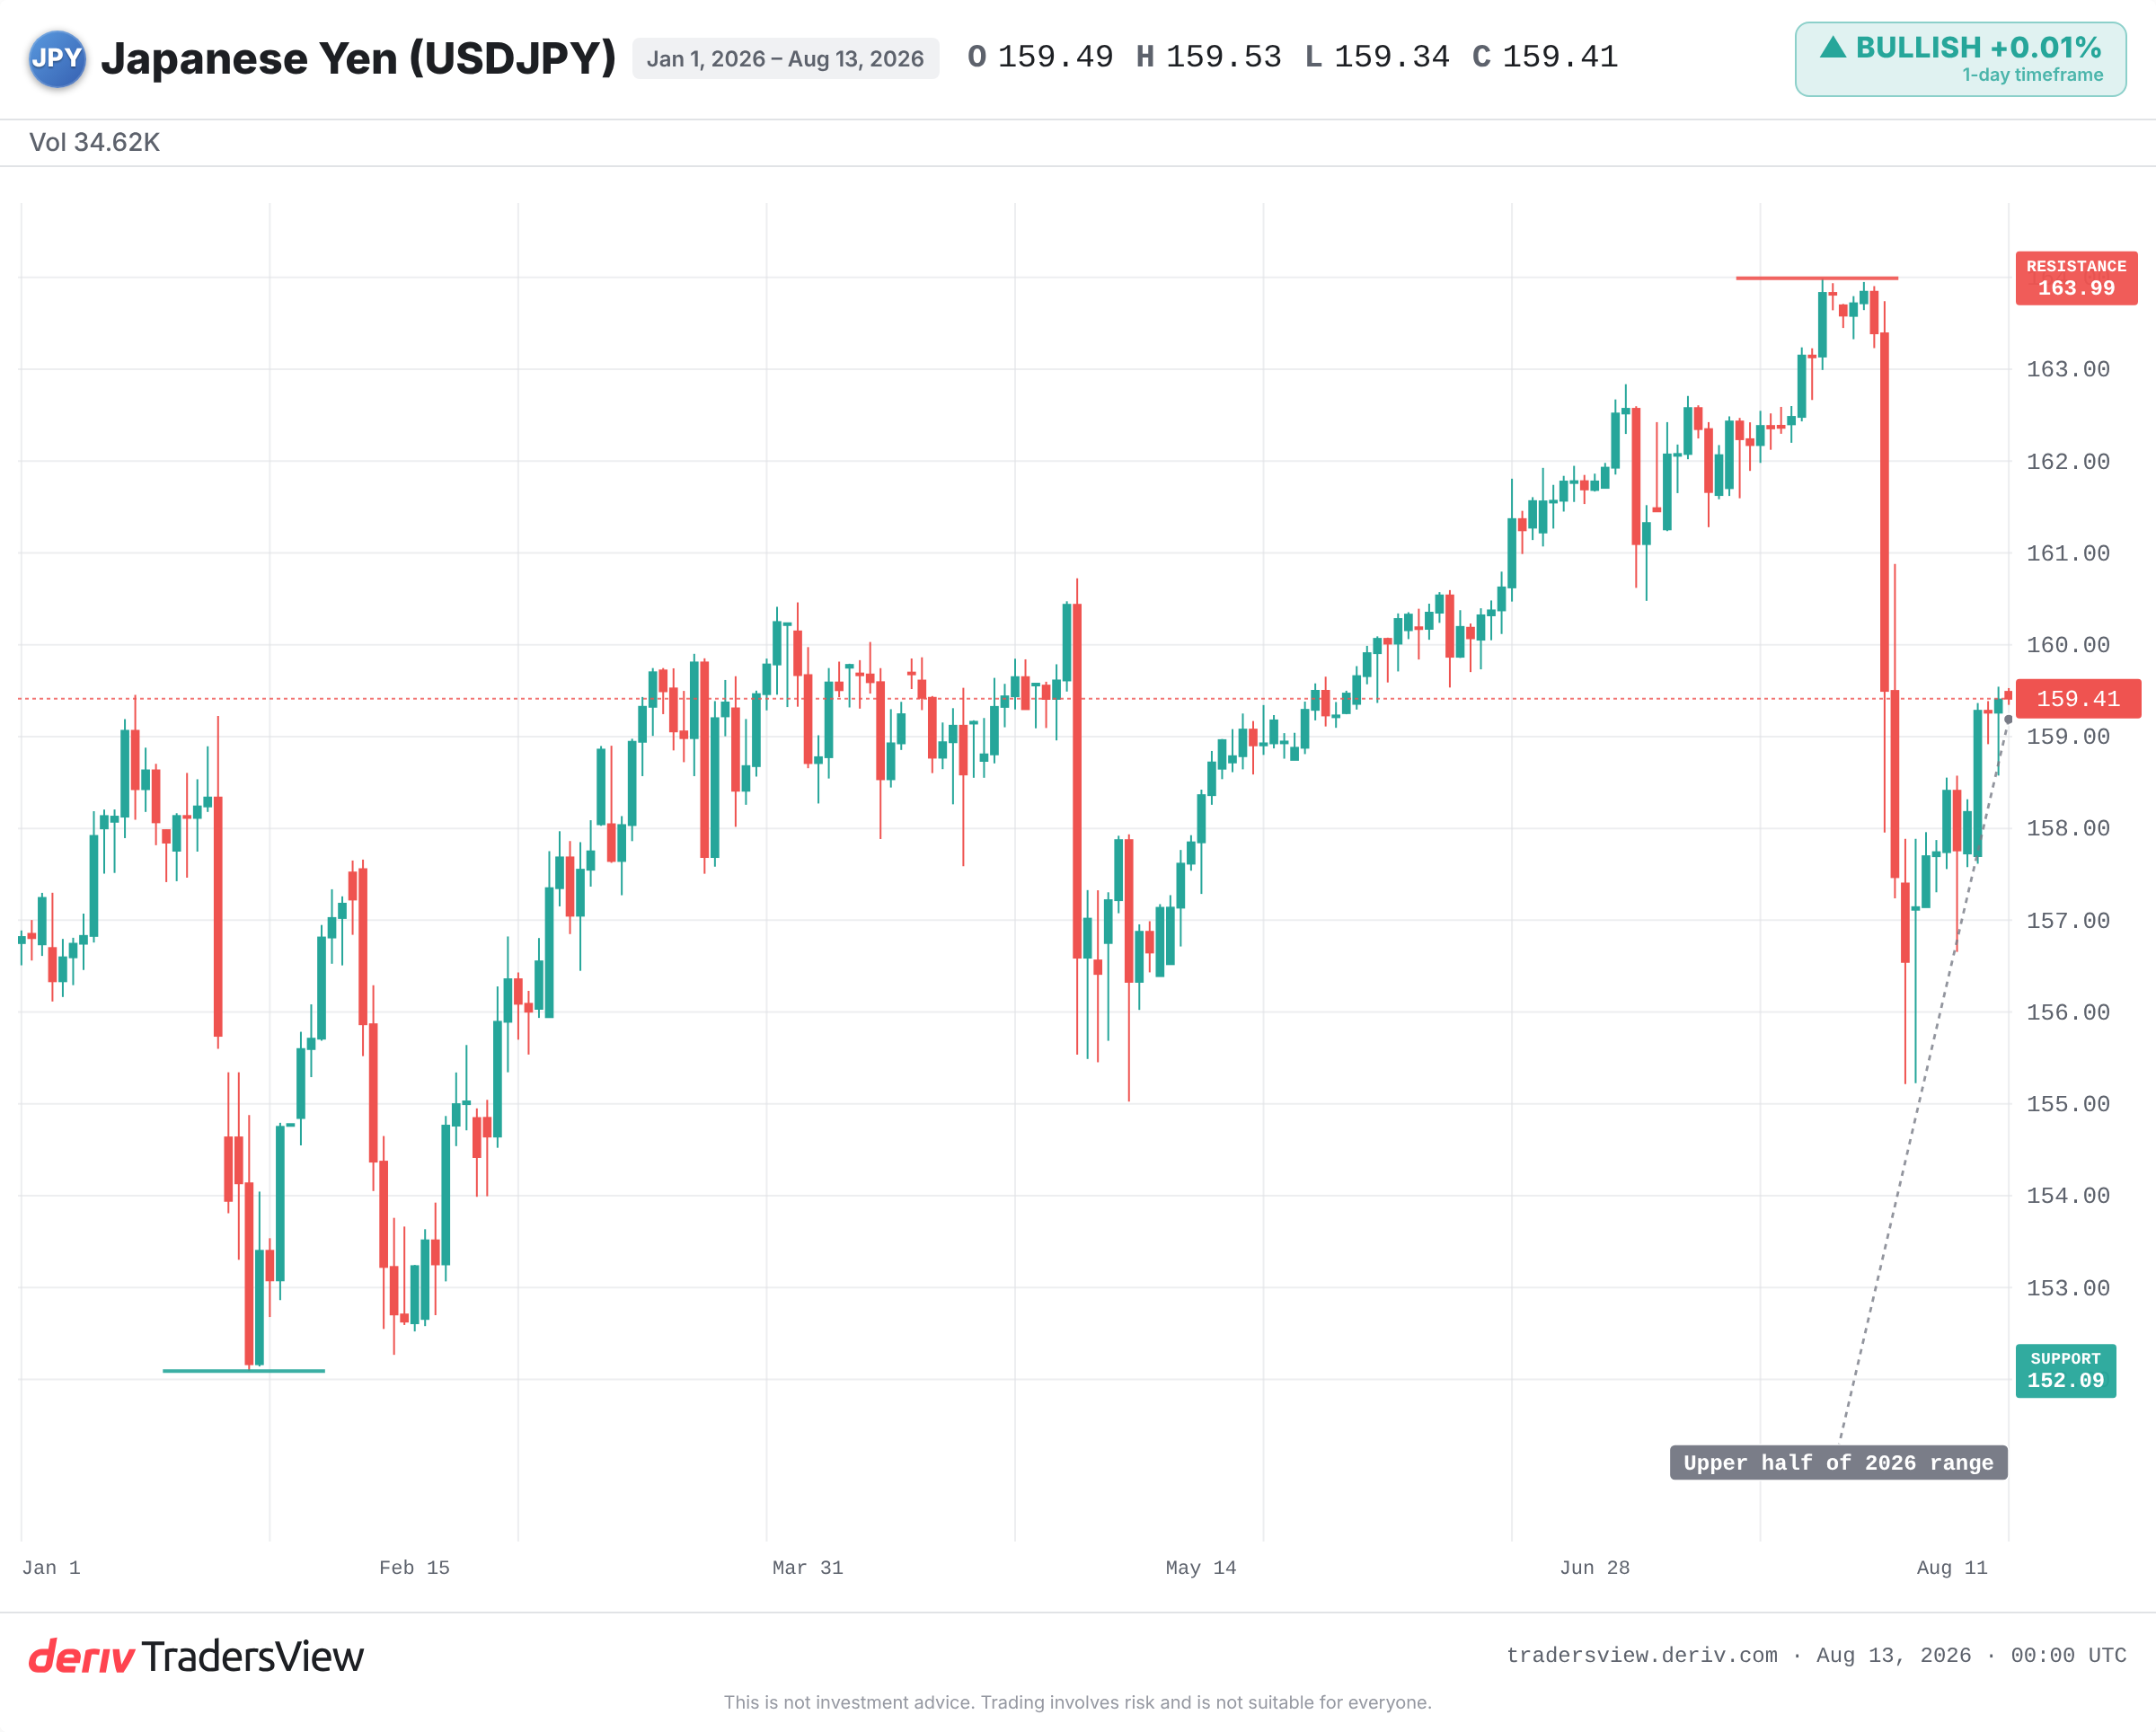
Şu anda Fed, BoJ'dan çok daha fazla ödeme yapıyor. Sermaye, daha yüksek getirili dolar varlıklarında konumlanıyor. Bu geniş fark, USD/JPY'nin 2026 aralığının üst yarısında, yılın düşüğünden ziyade yüksek seviyesine daha yakın kalmasının itici gücü.
Farkı kapatın, teşviki tersine çevirirsiniz. BoJ'un faiz artırımı farkı daraltır, yen varlıklarını elde tutmayı nispeten daha çekici hale getirir ve paritenin düşmesine neden olur. Bu nedenle Eylül'deki hamle, artırımın kendisinden daha çok farka ne yaptığı açısından önem taşıyor.
Beklenen bir artırım yeni neden yanlış yöne hareket ettirebilir
Piyasalar geleceği fiyatlar, geçmişi değil. Bir artırım tamamen bekleniyorsa, para birimi karar açıklanmadan önce zaten hareket etmiş olur.
Tokyo Tanshi verilerine göre, Eylül ayındaki bir artırıma ilişkin piyasa tarafından ima edilen olasılıklar, iki hafta içinde dörtte bir seviyesinden kabaca dörtte üçe kadar sert biçimde yükseldi. Polymarket ise bundan daha da yüksek bir seviyeye işaret etti. Olasılıklar bu kadar yüksek olduğunda, yenin güçlenmesinin büyük bir kısmı zaten fiyata yansımış olabilir.
Beklenen bir artırım, klasik bir 'söylentiyi al, haberle sat' hareketiyle USD/JPY'de bir sıçramayı bile tetikleyebilir. Tepkiyi belirleyen şey sürpriz faktörüdür, artırımın kendisi değil.
Mart 2024 ve Temmuz 2024, fiyata yansımış hareketler hakkında ne öğretiyor
Fiyata yansımış bir artırım yeni neredeyse hiç hareket ettirmez; beklenen faiz patikasının tamamını değiştiren bir artırım ise onu sert biçimde hareket ettirir. İki güncel örnek bunu net biçimde gösteriyor.
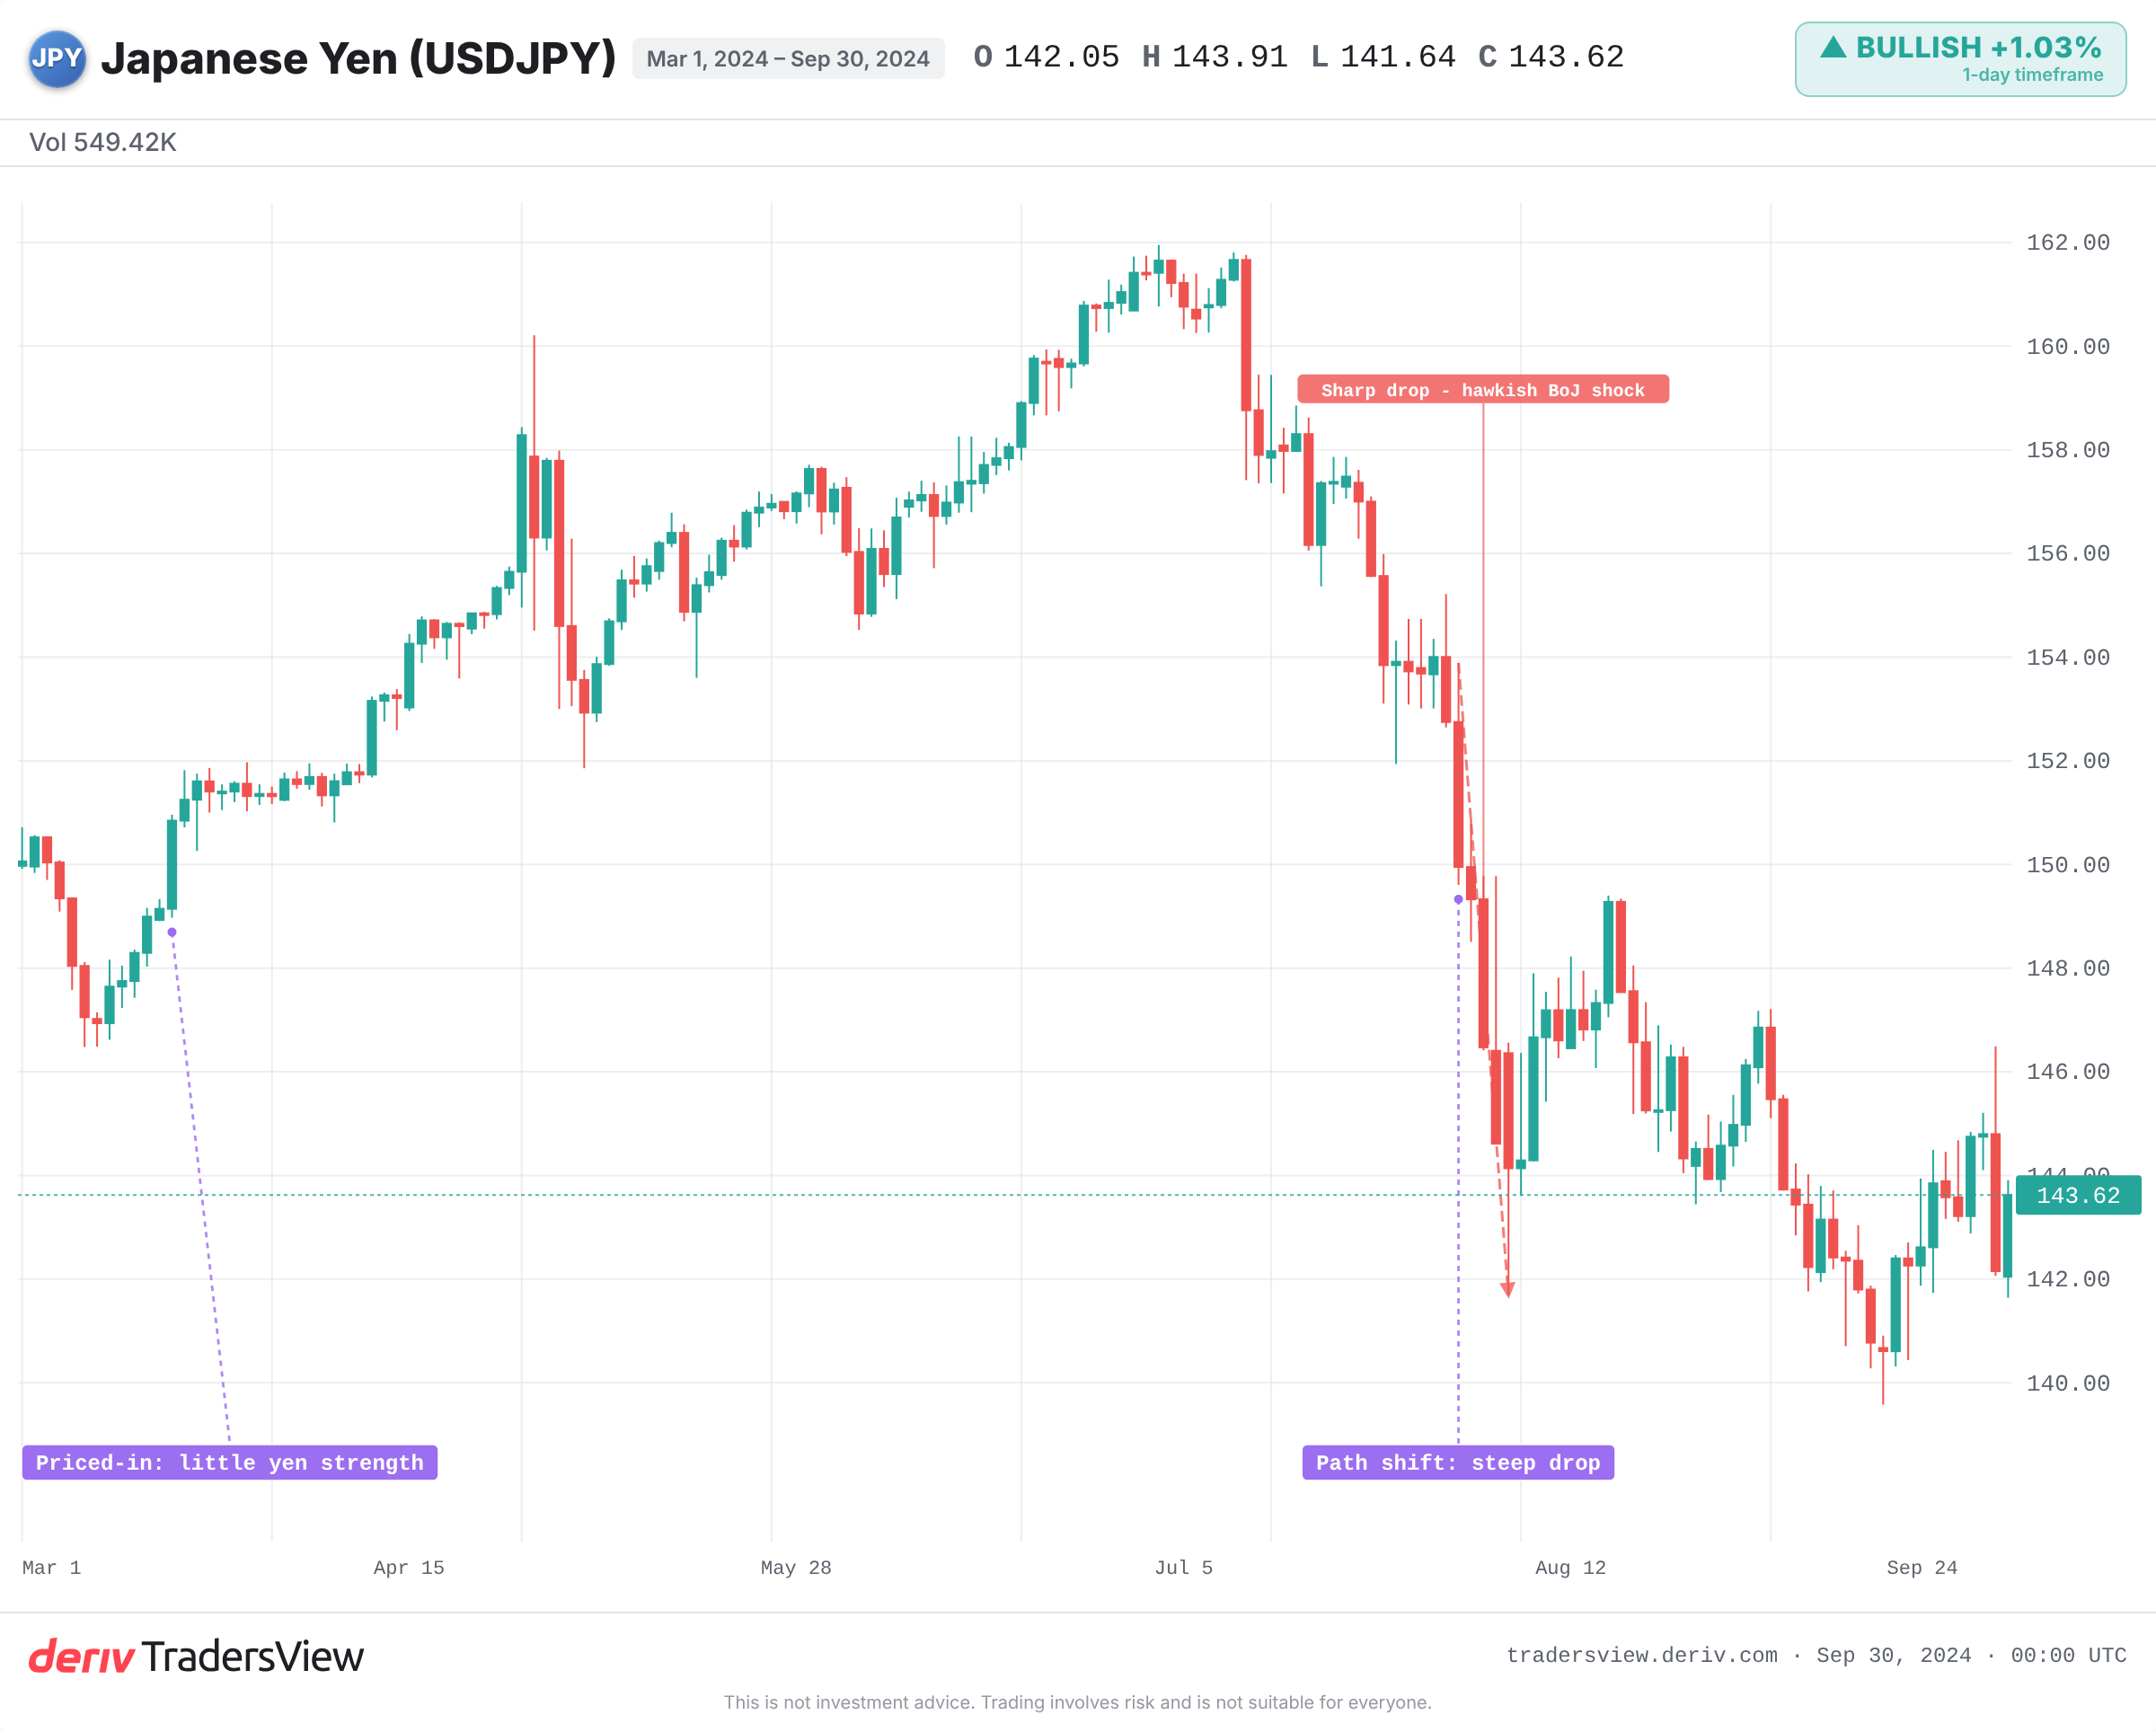
Mart 2024'te BoJ, negatif faiz oranlarına son verdi; bu, 17 yıl içindeki ilk artırımıydı. Yen buna rağmen zayıfladı. Hamle tamamen fiyatlanmıştı ve Fed'in faiz farkı geniş kalmaya devam etti, dolayısıyla farkın patikası açısından gerçek bir değişiklik olmadı.
Temmuz 2024'te tablo tersine döndü. BoJ faiz artırdı ve daha fazla sıkılaştırma sinyali verirken Fed indirimlere yöneldi. Bu durum, farkın tüm patikasını değiştirdi. Yen carry trade'i sert biçimde çözüldü ve USD/JPY sonraki haftalarda keskin biçimde düştü.
Bu çözülme sürecini anlamakta fayda var, çünkü ılımlı bir artırımı sert bir düşüşe dönüştüren şey tam olarak budur. Carry trade'de yatırımcılar yeni ucuz bir şekilde borçlanıp daha yüksek getirili dolar varlıkları satın alarak faiz farkını cebe atarlar. BoJ, farkın kapanacağını sinyalediğinde bu işlem artık kazanç sağlamaz. Traderlar, kredileri geri ödemek için yeni geri satın alır ve bu çözülme telaşı USD/JPY'yi hızla aşağı çeker.
Çıkarılacak ders: tek bir artırım bir trendi tersine çevirmez. Farkın beklenen patikasındaki bir değişiklik bunu yapar. Haziran 2026'daki artırım bunun tersten hatırlatıcısıdır: BoJ hamle yaptı, ancak daha geniş fark korunduğu için USD/JPY yüksek seviyede kaldı.
Eylül kararı etrafında izlenmesi gerekenler
Kanıtlar, kararın kendisinden daha çok yönlendirmenin önemli olduğuna işaret ediyor. Güvercin, 'bir kez ve bitti' tonunda bir artırım, gelecekteki sıkılaştırmaya ilişkin şahin bir sinyalle eşleşen bir bekleme kararından çok daha az yen güçlendirebilir.
- İleriye dönük yönlendirme, yalnızca artırım veya bekleme değil, daha fazla sıkılaştırmanın gelip gelmeyeceği konusundaki.
- Eylül olasılıklarının yükselip yükselmeyeceği veya sönüp sönmeyeceği, bu da size ne kadarının zaten fiyatlandığını gösterir.
- Fed'in patikası: güvercin bir Fed farkı daraltır ve herhangi bir yen güçlenmesini büyütür; şahin bir Fed ise bunu dengeler.
- Siyasi baskı Takaichi hükümetinden gelen baskı; bir Bloomberg anketine göre bu baskı, ekonomistlerin görüşlerinin bölündüğü durumda hamleyi Aralık ayına itebilir.
- Müdahale işaretleri aralığın tepesine, 2026 yüksek seviyesine yakın bölgede. Maliye Bakanlığı bir tetikleme seviyesi yayınlamaz, dolayısıyla sabit bir çizgi yerine sözlü uyarıları ve ani yen sıçramalarını izleyin.
Dolar-yen burada gerçek bir çift yönlü risk taşıyor ve tek bir toplantı nadiren bir trendi kendi başına belirler. İki banka arasındaki farkı izleyin ve hareketin ne kadarının zaten fiyata yansıdığını takip edin.
Sıkça sorulan sorular
Bu, iki merkez bankasının politika faiz oranları ve beklenen patikaları arasındaki farktır. Fed şu anda BoJ'dan çok daha fazla ödeme yapıyor, bu da dolar varlıklarını yen karşısında elde tutmayı avantajlı kılıyor ve USD/JPY'yi destekliyor.
Traderlar, düşük getirili yende ucuza borçlanıp başka yerlerde daha yüksek getirili varlıklara yatırım yapar. Faiz farkı geniş kaldığı sürece kâr getirir, ancak Temmuz 2024'te olduğu gibi BoJ faiz artırdığında ve fark daraldığında hızla çözülebilir.
Evet. Japon yetkilileri, genellikle yenin aralığının daha zayıf ucuna yakın bölgelerde, sert hareketleri yavaşlatmak için piyasada yen satın alabilir. Müdahale, tek başına karşı koymaktan ziyade faiz farkı hikayesine uyan hareketleri güçlendirme eğilimindedir.
Bir Bloomberg anketi, ekonomistlerin görüşlerinin bölündüğünü ve yaklaşık yarısının Aralık'ı seçtiğini gösteriyor. Takaichi hükümetinden gelen siyasi baskı, Eylül'deki bir hamlenin yılın daha ileri bir tarihine kayabilmesinin önemli bir nedeni olarak gösteriliyor.