
Bir banka IPO'nuzu yönetebilir ama hesabınızı yine de reddedebilir
JPMorgan, düzenleyici görünüm nedeniyle Polymarket'le ilişkisini kesti ancak hâlâ IPO'sunu istiyor. Kurumsal kabulün bir ürünün ticari başarısının neden gerisinde kaldığı burada.
Deriv masası · 14 Ağustos 2026 · 4 dk okuma

JPMorgan, düzenleyici kaygılar nedeniyle tahmin piyasası platformu Polymarket ile bankacılık ilişkisini kesti, ancak hâlâ Polymarket'in nihai borsa debütünü taahhüt etmek istiyor. Bir ürünün yasal, popüler ve büyüyen olduğu ancak ana akım finansın onu hâlâ mesafeli tuttuğu bu boşluk, düzenleyici riskin yaşadığı yerdir.
Bir şirket, iki farklı cevap. Aynı haber, bankanın hesabı kapattığını ancak IPO ücretlerini istediğini bildiriyor. Bu çelişki dersin kendisidir.
Bir banka neden yasal, büyüyen bir müşteriyi reddeder
Bir banka, ilişkinin itibar ve düzenleyici maliyeti ücret gelirini aştığında yasal bir müşteriyi reddeder; bunun nedeni müşterinin bir yasayı ihlal etmesi değildir. Polymarket herhangi bir yasa dışı işlem yapmadı. Kullanıcılar seçimlerden Fed kararlarına kadar olaylara bahis yapıyor ve 2024-2025 haber döngüsü boyunca hacimler arttı. Ticari açıdan işler yolundaydı.
Bunların hiçbiri bankacılık ilişkisini kurtaramadı. Investing.com üzerinden aktarılan bir Financial Times haberine göre, JPMorgan 2025'in sonlarında düzenleyici kaygılar nedeniyle bu bağlantıyı sona erdirdi ve Polymarket o zamandan beri adı açıklanmayan yeni bir kredi veren bulmuş durumda. Tetikleyici görünüm meselesiydi, yasallık değil. Bir banka bir müşterinin itibar ve düzenleyici maliyetini ücret gelirine karşı tartar ve burada maliyet kazandı.
Bekçi sinyali üründen daha yavaştır
Bir ürünün ticari başarısı ile kurumsal kabulü ayrı yollarda ilerler ve kabul süreci daha yavaş olandır.
Bu örneği daha önce de gördük. 2018'den 2021'e, bankalar ve ödeme işlemcileri düzenleyici belirsizlik nedeniyle kripto para borsalarını kısıtladı; oysa bu platformlar gerçek gelir üretiyordu. Çoğu operatör daha küçük veya offshore ortaklar buldu. Ana akım bankalar, kurallar ve ücretler daha netleştiğinde, bazen yıllar sonra yeniden devreye girdi. On yıl önce Operation Choke Point kapsamında, yasal ama hassas işletmeler hiçbir yasayı ihlal etmediği halde bankacılık erişimini kaybetti. Bankanın uyguladığı test yasallık değildir; itibar konforudur.
CFTC denetimi bankacılık erişimine nasıl ulaşır
Bu bağlantı doğrudan bir talimat yoluyla değil, bankanın kendi risk masasından geçer. Düzenleyiciler nadiren bankaya bir müşteriyi reddetmesini söyler; banka onları önceler. Bir platformun ürünü henüz belirlenmemiş bir kategoride, yani CFTC'nin resmi olarak lisanslamadığı veya sınıflandırmadığı olay sözleşmelerinde yer aldığında, banka gelecekteki uyum maliyetini fiyatlandıramaz. Fiyatlandırılamayan bir hesap, yüksek riskli olarak değerlendirilen bir hesaptır. Bu nedenle banka önce çıkar ve kuralların netleşmesini bekler. Bu yüzden kapıyı yeniden açan olay bir CFTC veya SEC kararı, ticari bir kilometre taşı değildir.
Aynı banka IPO'yu neden hâlâ istiyor
Bu düzgün 'temkinli hayır' okumasını karmaşıklaştıran işaret, JPMorgan'ın bildirildiğine göre hâlâ bir Polymarket IPO'sunu taahhüt etmek istemesidir. İki rol farklı risk taşır. Bir bankacılık ilişkisi açık uçlu bir yükümlülüktür; bir taahhüt görevi tek seferlik, sınırları çevrelenmiş bir anlaşmadır. Bir müşterinin mevduatlarını ve ödemelerini elinde tutmak, bankayı o müşterinin davranışına her gün maruz bırakır. Onu halka açmak ise fiyatlandırılmış, açıklanmış ve kapatılmış ayrı bir işlemdir. Kalıcı bir hesabın uyum yükü, tek bir ücret olayının yükünden daha ağırdır.
Banka tahmin piyasalarını meşru olmayan bir şey olarak görseydi, birini halka açarak kâr etmek istemezdi. Bu nedenle banka ilişkisinin kesilmesi kalıcı bir hüküm olmaktan çok kısa vadeli bir düzenleyici koruma gibi görünüyor. Mevcut hesaba verilen 'hayır' gerçekte 'henüz değil' olabilir. Bu fark, bir düzenleyici engelin ne kadar kalıcı olduğunu fiyatlandırmaya çalıştığınızda önem kazanır.
Bu, işlem yapanlara düzenleyici risk hakkında ne söylüyor
Popülerlik izin anlamına gelmez. Genç bir platformu, tahmin piyasaları, bir kripto platformu veya bir fintech olsun, değerlendirirken iki soruyu ayırın: ticari olarak işliyor mu ve bekçi tarafından kabul edildi mi? Bu iki cevap arasındaki boşluk risktir.
Kanıtlar bunun kesin bir reddetme olmaktan çok yumuşak, geri döndürülebilir bir kopuş olduğuna işaret ediyor. ABD düzenleyicileri olay sözleşmelerini resmi olarak sınıflandırdığında veya lisansladığında JPMorgan veya bir benzeri sessizce yeniden devreye girerse bu doğrulanır. Diğer bankalar JPMorgan'ı takip eder ve hiçbir taahhüt rolü gerçekleşmezse bu meydan okunur.
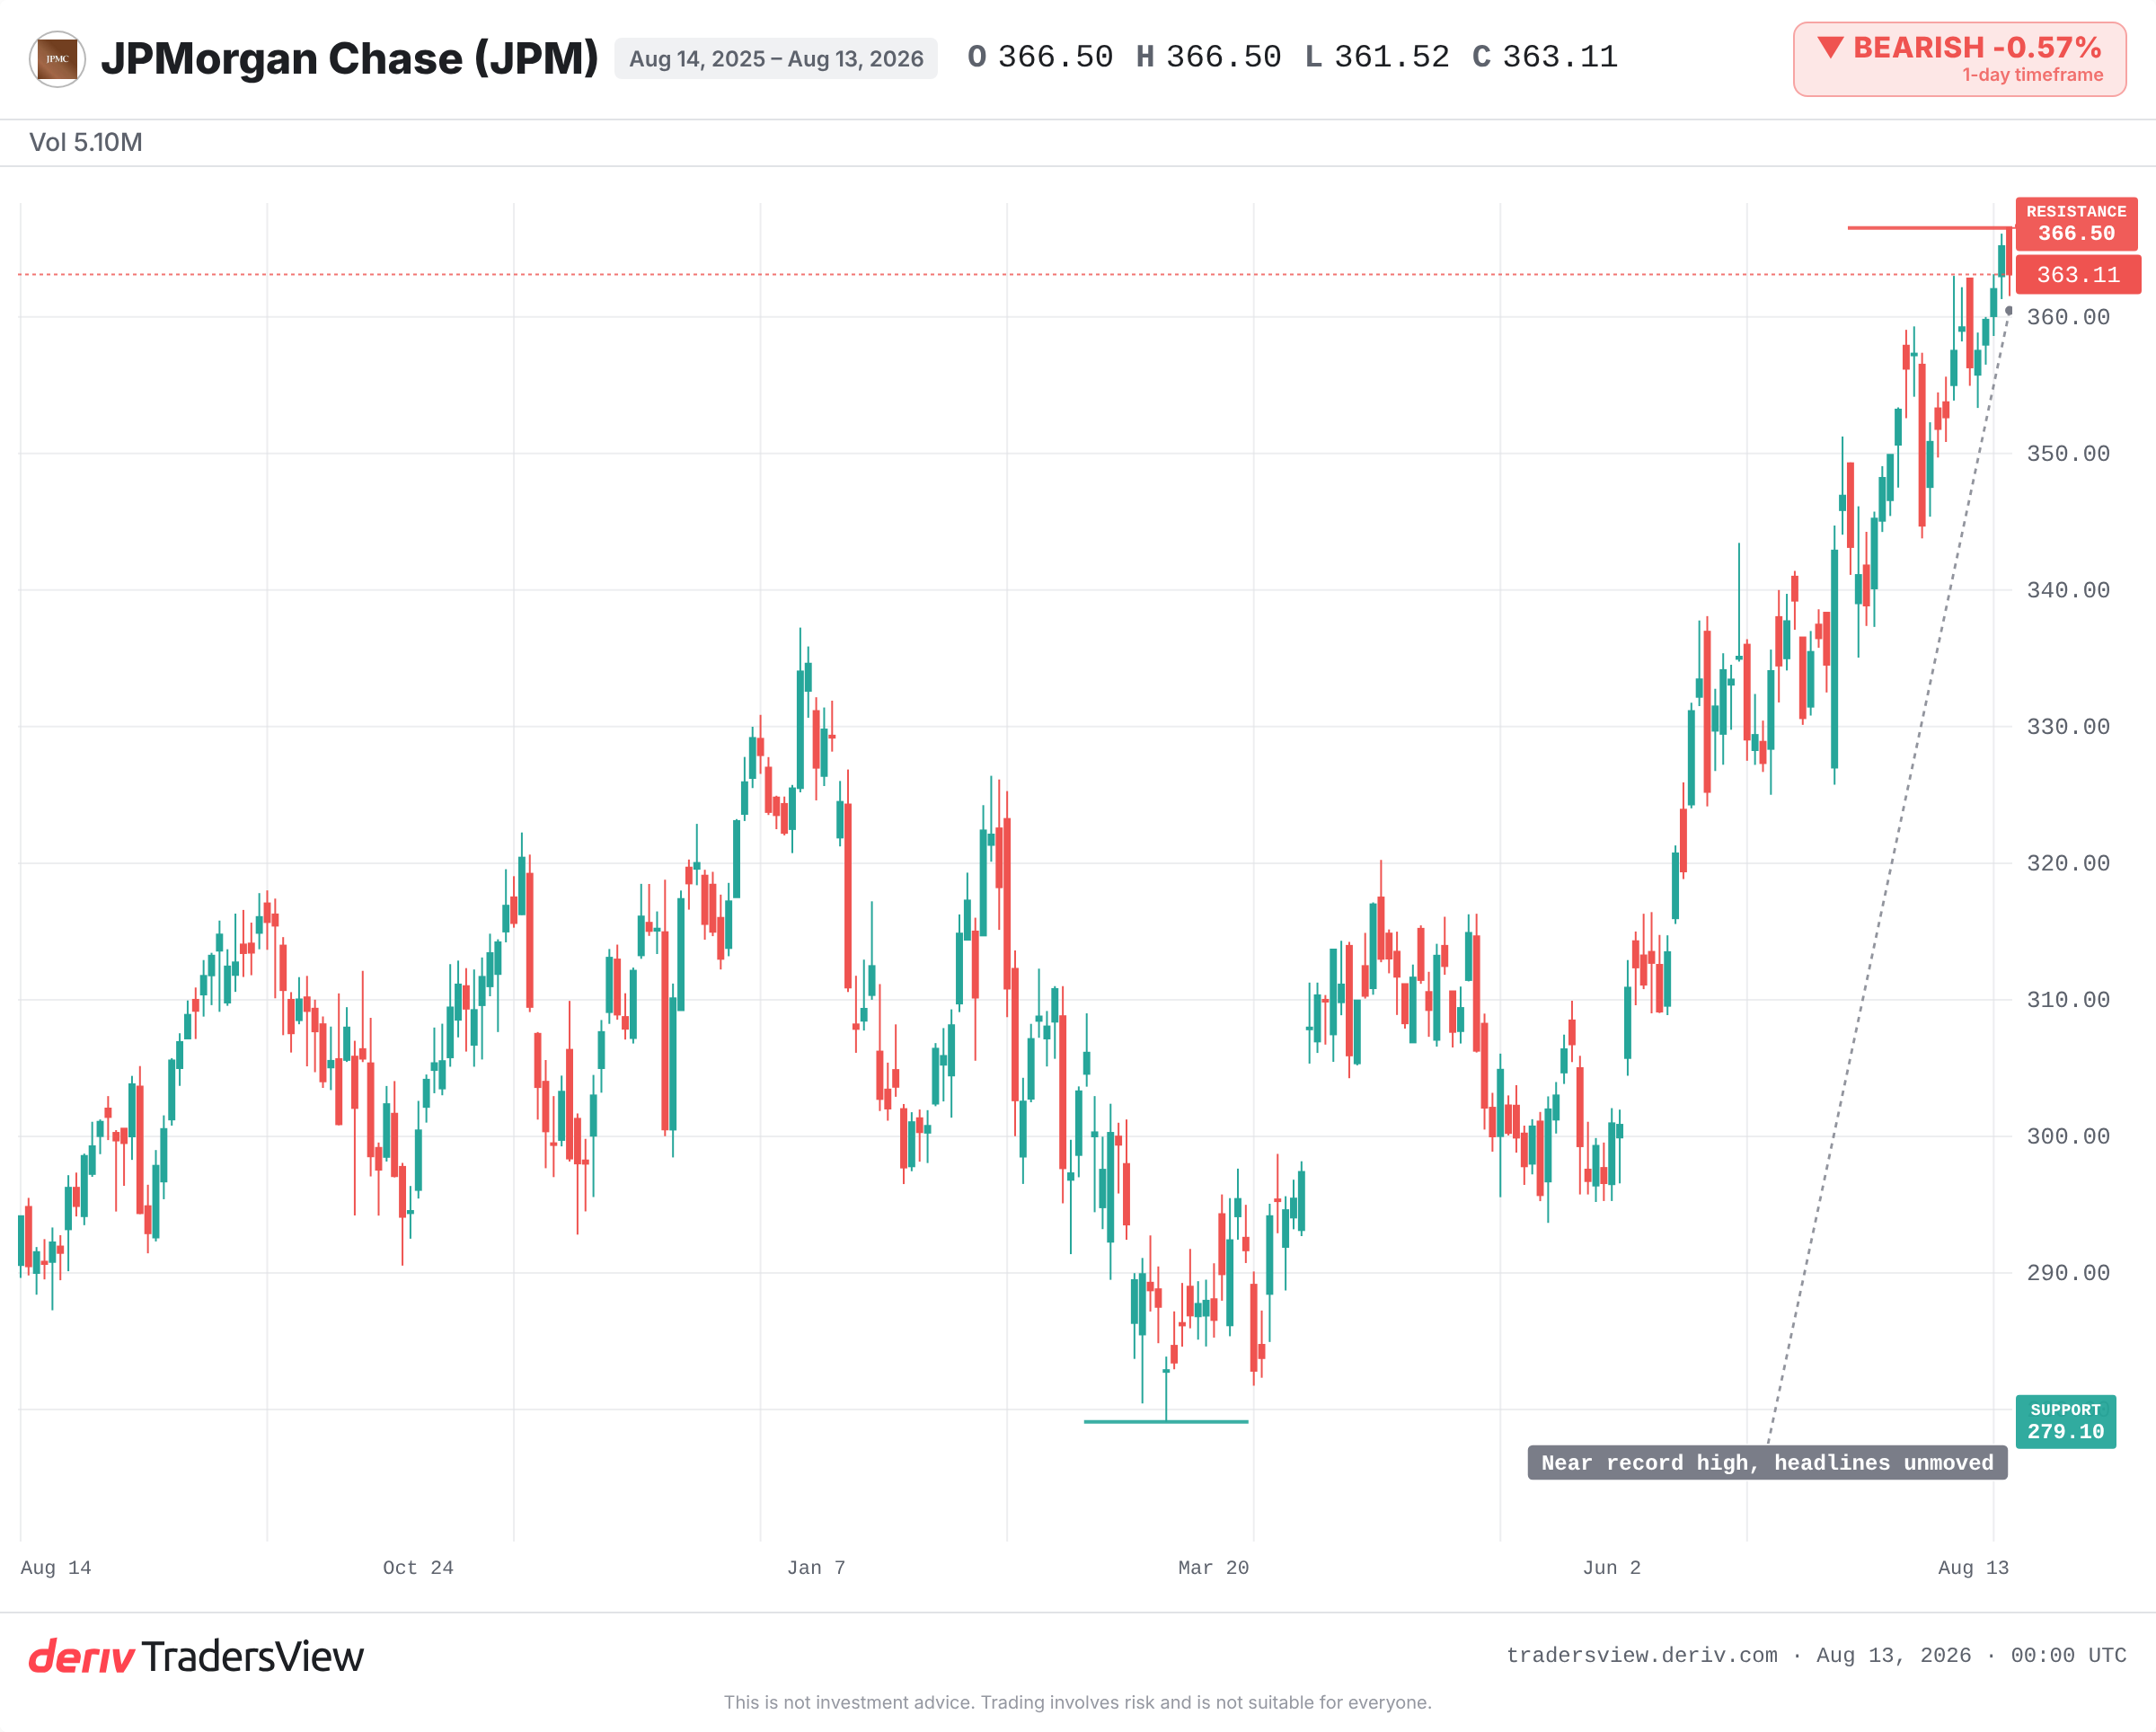
Polymarket'in yeni kredi vereninin kimliğini, tahmin piyasaları hakkında herhangi bir CFTC veya SEC kararını ve JPMorgan'ın gerçekten bu IPO görevini alıp almayacağını takip edin. Şimdilik JPMorgan hisse fiyatı, bunların hiçbirinden etkilenmeden rekor seviyesine yakın duruyor. Bir startup'ı sarsan manşet, bekçinin kendi hissesini kımıldatmadan bırakabilir.
Sıkça sorulan sorular
Debanking, bir bankanın bir müşteri ilişkisini sonlandırması veya reddetmesidir. Genellikle yasaldır ve bankalar bunu çoğunlukla müşterinin herhangi bir hatasından değil, itibar veya düzenleyici kaygılar nedeniyle yapar.
Bu, platforma ve olay sözleşmelerinin nasıl yapılandırıldığına bağlıdır. CFTC ve SEC gibi ABD düzenleyicileri tek bir açık çerçeve üzerinde henüz uzlaşmadı; bu da kullanım artsa bile bankaların bu platformlara temkinli yaklaşmasının nedenidir.
Evet. Bir bankacılık ilişkisinin kaybedilmesi, bir firmayı IPO'dan men etmez. Farklı bir banka hâlâ listelemeyi düzenleyebilir; bu nedenle JPMorgan, günlük ilişkileri kesmesine rağmen bildirildiğine göre taahhüt ücretlerini kovalayabilir.<!--faq-a-3-->Bir şirketin bankasını kaybetmesi, kötü bir iş olduğu anlamına mı gelir?<!--faq-a-3-->Mutlaka değil. Bir firma kârlı ve büyüyen olabilir ama hâlâ düzenleyici görünüm nedeniyle bankacılık erişimini kaybedebilir. Ticari başarı ve kurumsal kabul ayrı sinyallerdir.