
Je, ongezeko la riba la Benki ya Japani kwa kweli linabwaga chini USD/JPY?
USD/JPY inafuata pengo kati ya Fed na Benki ya Japani. Kwa nini ongezeko la riba la BoJ la Septemba linaweza kuimarisha yen, au tayari limewekwa katika bei.
Timu ya Deriv · 14 Agosti 2026 · 4 dak kusoma

USD/JPY ni dau juu ya kitu kimoja: pengo kati ya kile Fed inachokilipa na kile Benki ya Japani inachokilipa.Wakati pengo hilo linapopungua, yen huwa na mwelekeo wa kuimarika na USD/JPY hushuka. Ndiyo sababu biashara nzima ya dola-yen sasa inategemea tarehe moja, mkutano wa BoJ wa tarehe 17-18 Septemba.
Kwa nini pengo la riba, na si benki moja pekee, ndilo linaloendesha dola-yen
Jozi ya sarafu ni bei linganishi. Inasogea kutokana na tofauti kati ya mwelekeo wa riba wa nchi mbili, si benki kuu moja pekee.
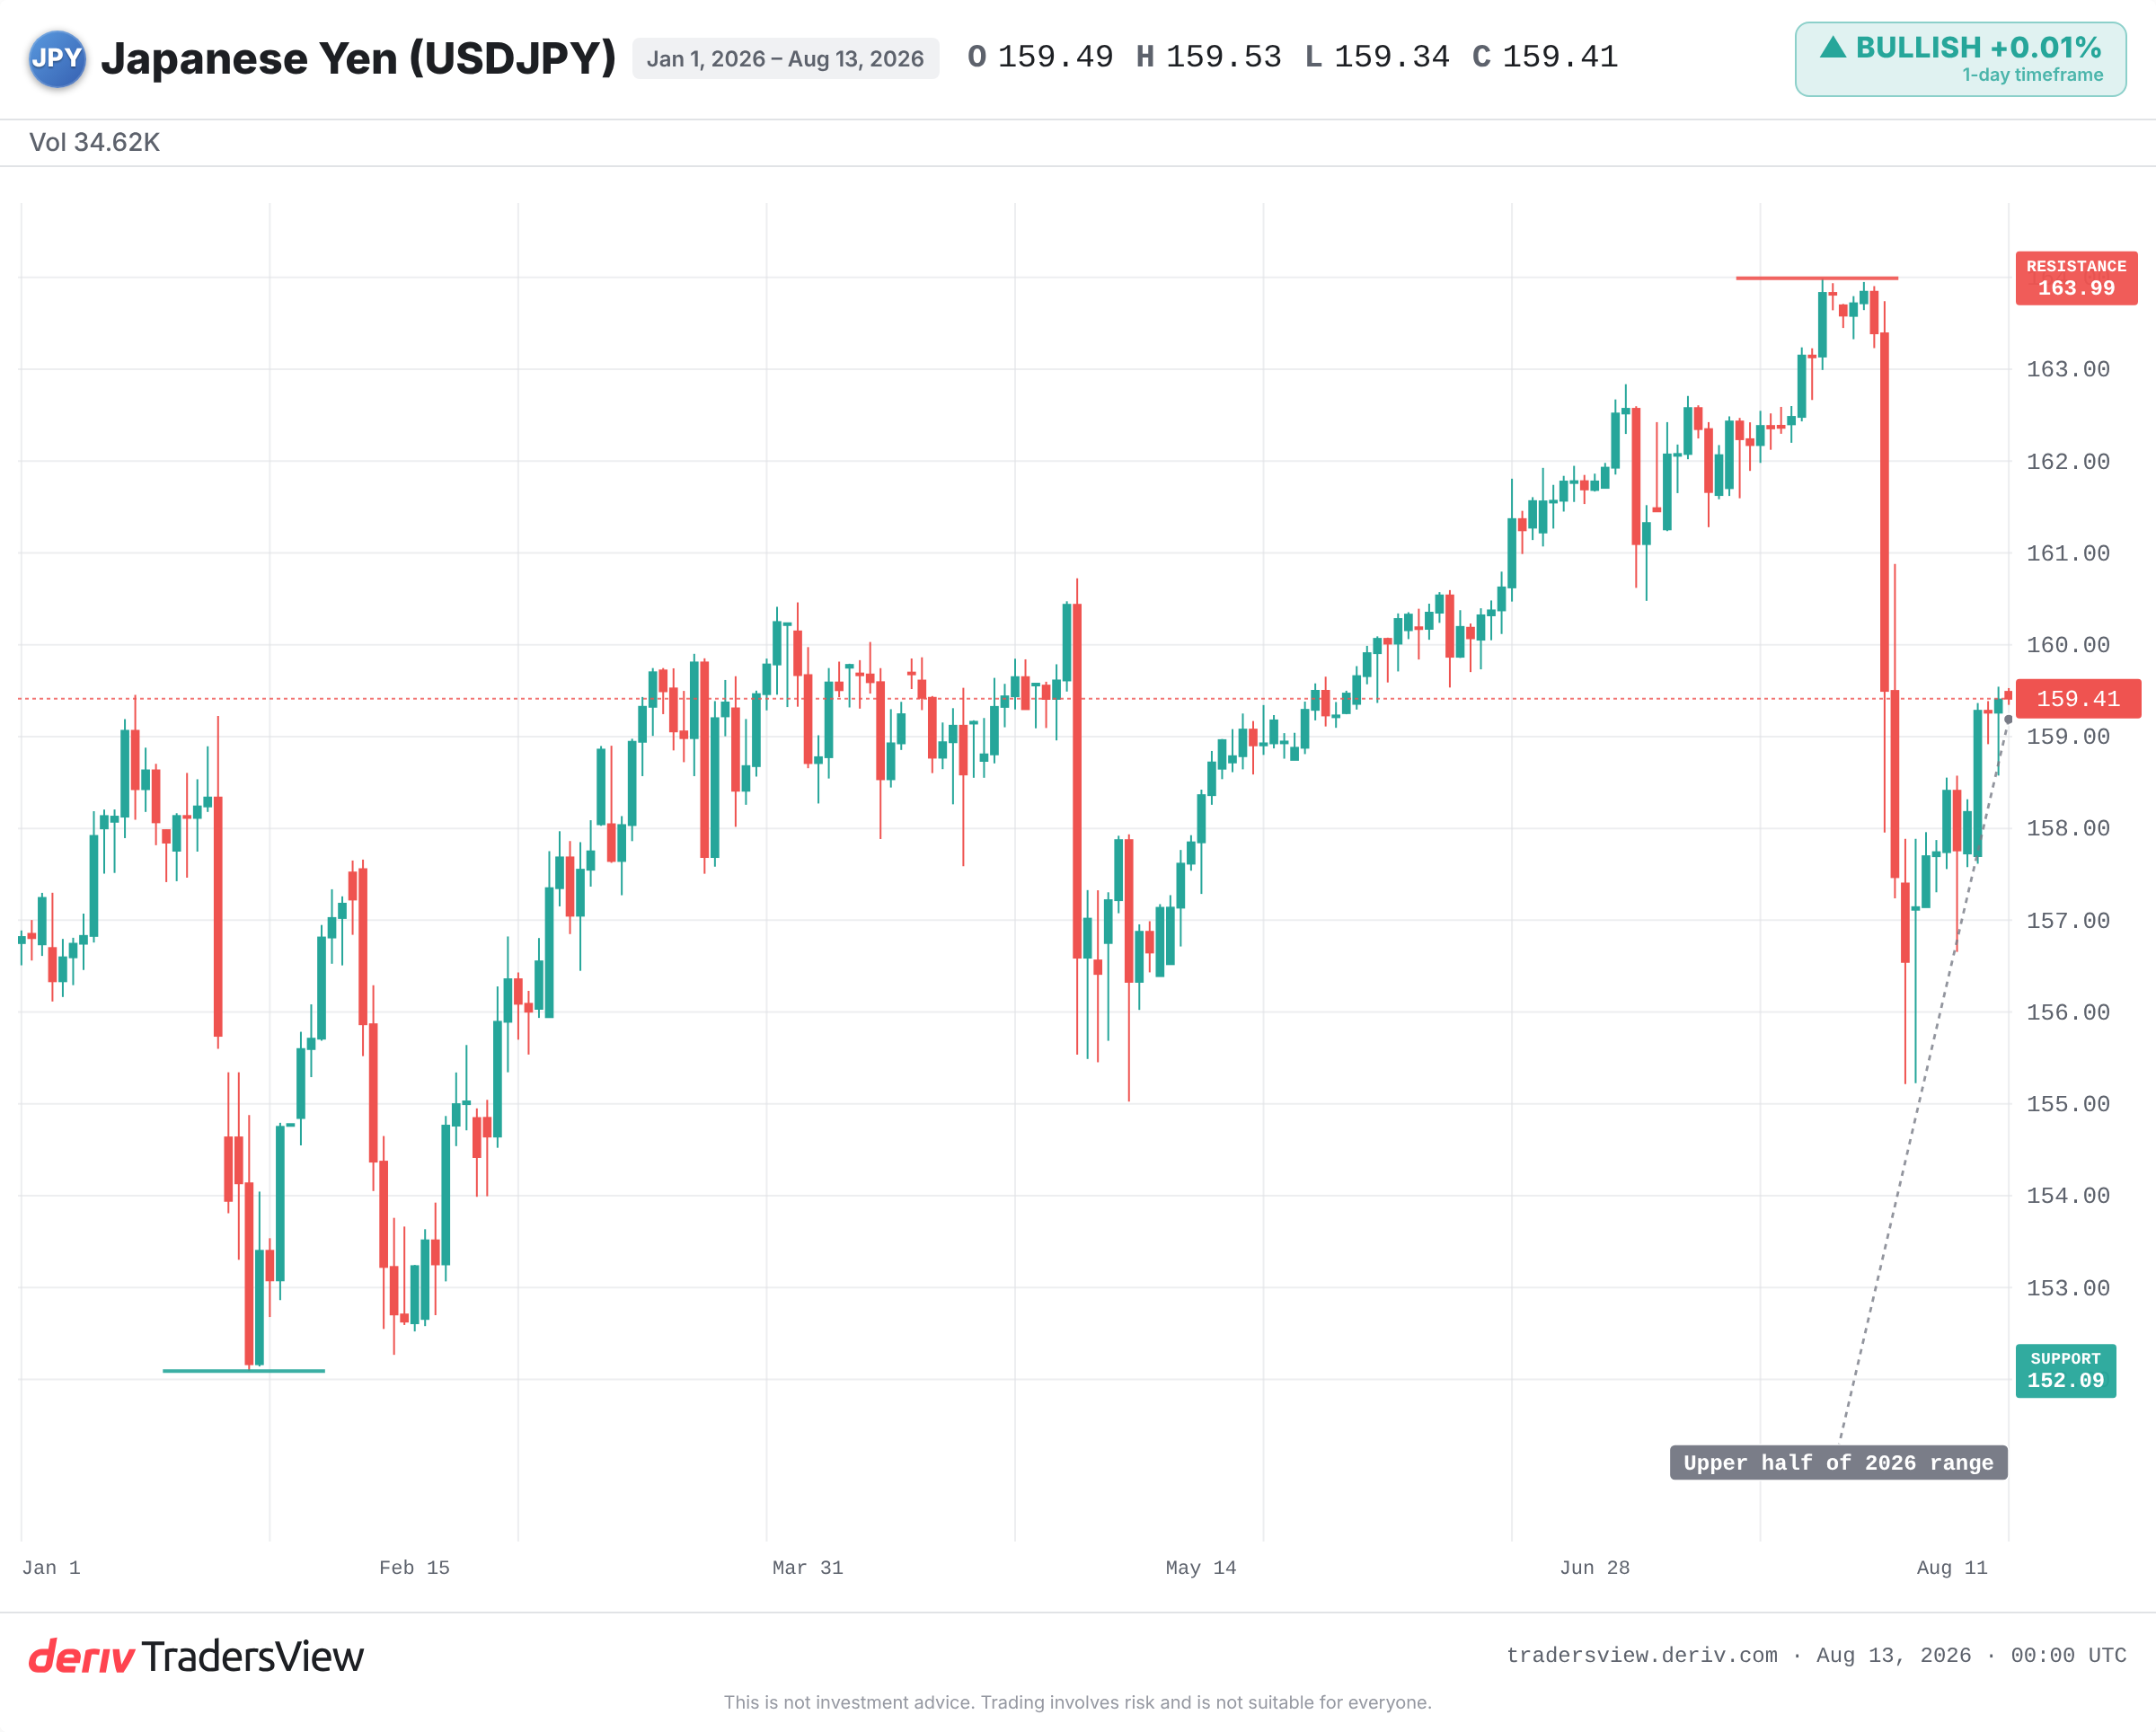
Kwa sasa, Fed inalipa zaidi kuliko BoJ. Mtaji unaelekea katika mali za dola zenye mapato makubwa zaidi. Pengo hilo kubwa ndilo linaloendesha USD/JPY kubaki katika nusu ya juu ya wigo wake wa 2026, karibu zaidi na kiwango cha juu cha mwaka kuliko cha chini.
Funga pengo hilo na utageuza motisha hiyo. Kuongezeka kwa riba kutoka BoJ hupunguza tofauti hiyo, hufanya kumiliki mali za yen kuwa na mvuto zaidi, na hubwaga jozi hiyo chini. Hivyo hatua ya Septemba haina maana zaidi kwa ongezeko la riba lenyewe bali kwa athari yake kwenye pengo.
Kwa nini ongezeko la riba linalotarajiwa linaweza kuusogeza yen kinyume na matarajio
Masoko huweka bei ya baadaye, si ya zamani. Ikiwa ongezeko la riba limetarajiwa kikamilifu, sarafu husogea tayari kabla uamuzi haujatangazwa.
Uwezekano unaoakisiwa na soko wa ongezeko la riba la Septemba umepanda kwa kasi, kutoka karibu robo moja hadi karibu robo tatu kwa wiki mbili, kulingana na data za Tokyo Tanshi. Polymarket imekuwa na mwelekeo wa juu zaidi. Wakati uwezekano uko juu kiasi hicho, sehemu kubwa ya nguvu ya yen inaweza kuwa tayari imo katika bei.
Ongezeko la riba linalotarajiwa linaweza hata kusababisha ururushaji wa USD/JPY, mwendo wa kawaida wa kununua-wakati-wa-uvumi, kuuza-wakati-wa-ukweli. Kinachoamua mwitikio ni mshangao, si ongezeko la riba lenyewe.
Yanayofundishwa na Machi 2024 na Julai 2024 kuhusu mwendo uliowekwa tayari katika bei
Ongezeko la riba lililowekwa tayari katika bei huusogeza yen kidogo sana; ongezeko linalobadilisha mwelekeo mzima wa riba unaotarajiwa husogeza kwa nguvu. Matukio mawili ya hivi karibuni yanaonyesha hili kwa uwazi.
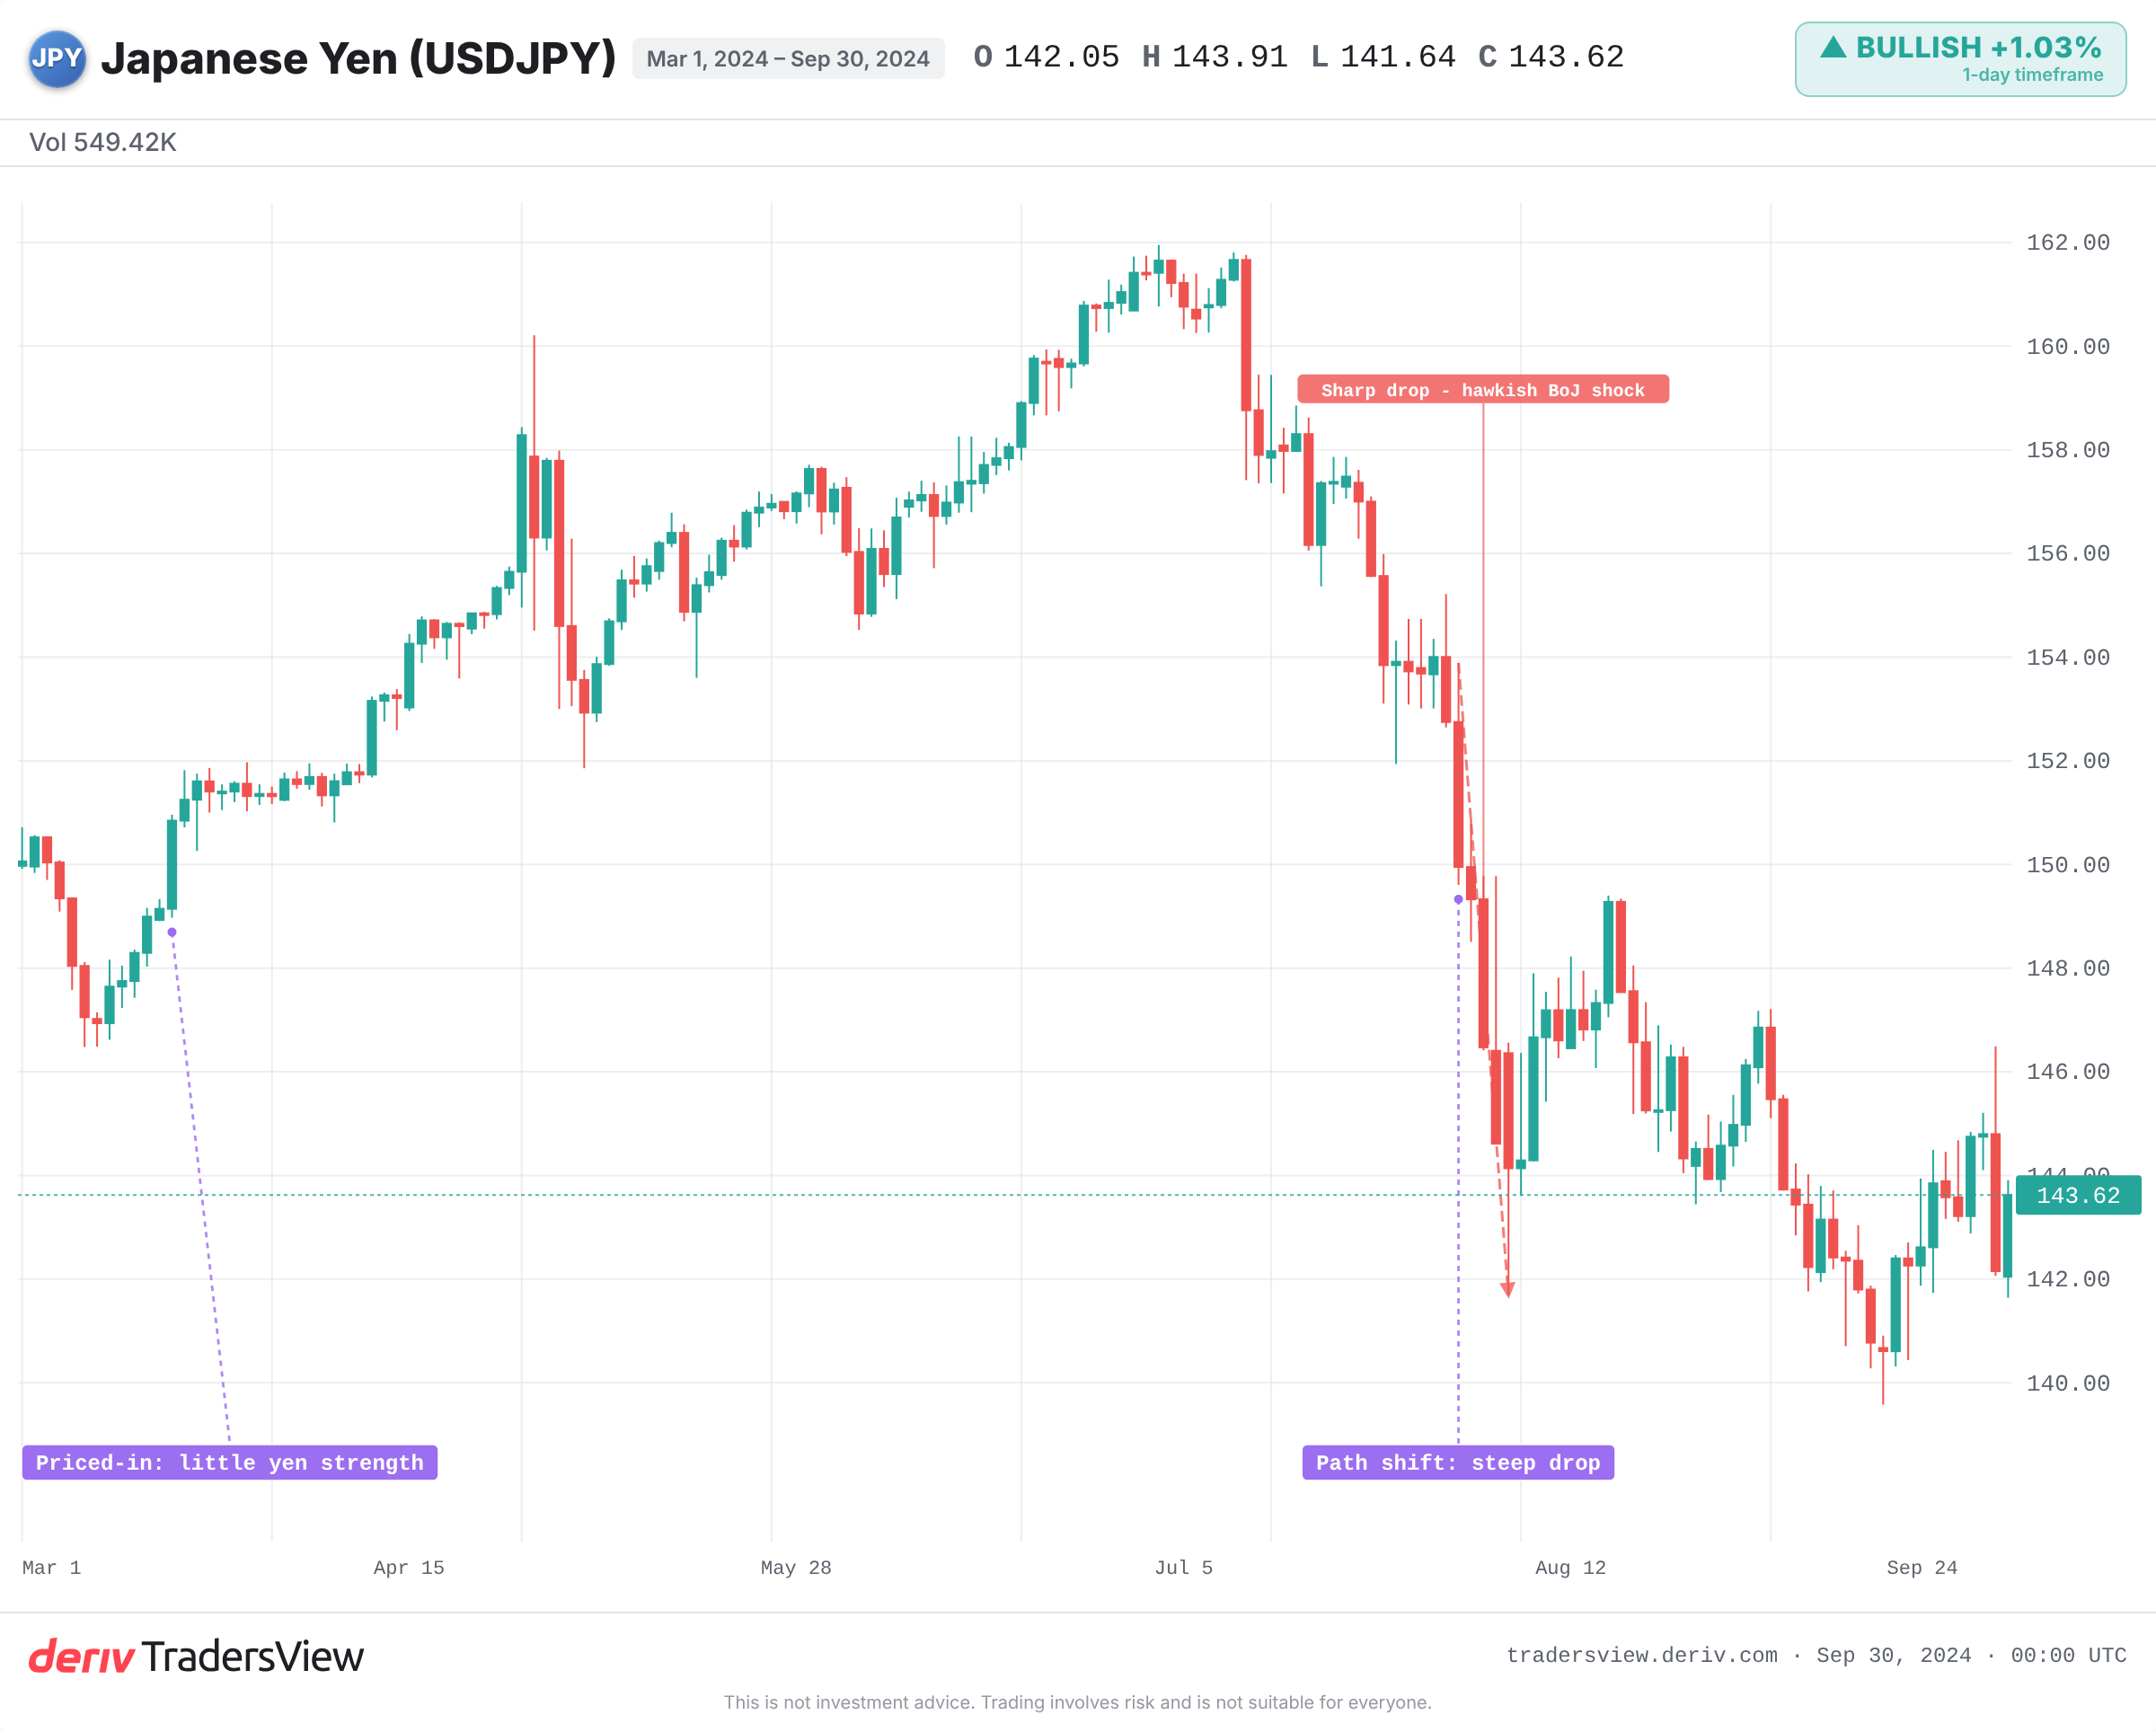
Mnamo Machi 2024, BoJ ilikomesha riba hasi, ongezeko lake la kwanza kwa miaka 17. Yen bado iliendelea kudhoofika. Mwendo huo ulikuwa umewekwa tayari kikamilifu katika bei, na pengo la riba la Fed liliendelea kuwa kubwa, hivyo hakuna lililobadilika kwa kweli kuhusu mwelekeo wa tofauti hiyo.
Mnamo Julai 2024, hali ilibadilika kabisa. BoJ iliongeza riba na kuashiria uwekaji mkazo zaidi wakati Fed ilikuwa na mwelekeo wa kupunguza riba. Hilo lilibadilisha mwelekeo mzima wa pengo hilo. Biashara ya carry ya yen ilivurugika kwa nguvu, na USD/JPY ikashuka kwa kasi katika wiki zilizofuata.
Kuvurugika huko kunastahili kueleweka, kwa sababu ndiko kunakogeuza ongezeko dogo la riba kuwa kushuka kwa kasi. Katika biashara ya carry, wafanyabiashara hukopa yen kwa gharama ndogo na kununua mali za dola zenye mapato makubwa zaidi, wakijinufaisha na pengo la riba. Wakati BoJ inaashiria kuwa pengo litafungwa, biashara hiyo huacha kulipa. Wafanyabiashara hununua tena yen ili kulipa mikopo, na haraka ya kuvurugika huendesha USD/JPY kushuka kwa kasi.
Fundisho: ongezeko moja la riba halibadilishi mwelekeo. Mabadiliko ya mwelekeo unaotarajiwa wa pengo ndiyo yanayobadilisha. Ongezeko la riba la Juni 2026 ni ukumbusho wa kinyume: BoJ ilichukua hatua, lakini USD/JPY iliendelea kuwa juu kwa sababu tofauti kubwa ilibaki imara.
Ni nini kinachostahili kufuatiliwa karibu na uamuzi wa Septemba
Ushahidi unaelekeza zaidi kwenye uongozi wa dira kuwa na umuhimu zaidi kuliko uamuzi wenyewe. Ongezeko la riba lenye sauti ya dovish, la mara moja tu, linaweza kuimarisha yen kwa kiwango kidogo zaidi kuliko kutobadilisha riba pamoja na ishara ya hawkish juu ya uwekaji mkazo wa baadaye.
- Dira ya mbeleni, si tu ongezeko au kutobadilisha riba, juu ya iwapo uwekaji mkazo zaidi utafuata.
- Iwapo uwezekano wa Septemba utapanda au kupungua, ambayo itakuambia ni kiasi gani kimewekwa tayari katika bei.
- Mwelekeo wa Fed: Fed yenye dovish hupunguza pengo na kuongeza nguvu yoyote ya yen; Fed yenye hawkish huzuia hilo.
- Shinikizo la kisiasa kutoka serikali ya Takaichi, ambalo utafiti wa Bloomberg unaonyesha unaweza kusukuma hatua hiyo kuelekea Desemba, huku wachumi wakiwa na mitazamo tofauti.
- Dalili za uingiliaji kati karibu na sehemu ya juu ya wigo, kuelekea kiwango cha juu zaidi cha 2026. Wizara ya Fedha haichapishi kiwango cha kuamsha hatua, hivyo fuatilia maonyo ya maneno na kupanda kwa ghafla kwa yen badala ya mstari uliowekwa.
Dola-yen inabeba hatari ya kweli ya njia mbili hapa, na mkutano mmoja mara chache huweza kuamua mwelekeo wote peke yake. Fuatilia pengo kati ya benki mbili, na fuatilia ni kiasi gani cha mwendo huo tayari kimewekwa katika bei.
Maswali yanayoulizwa mara kwa mara
Ni pengo kati ya viwango vya riba vya sera za benki hizo mbili kuu na mwelekeo unaotarajiwa. Fed kwa sasa inalipa zaidi sana kuliko BoJ, jambo linalopendelea kumiliki mali za dola badala ya yen na kusaidia USD/JPY.
Wafanyabiashara hukopa kwa gharama ndogo kwa yen yenye mapato madogo na kuwekeza katika mali zenye mapato makubwa zaidi mahali pengine. Hunufaika wakati pengo la riba linaendelea kuwa kubwa, lakini linaweza kuvurugika kwa kasi wakati BoJ inaongeza riba na pengo linapungua, kama ilivyotokea Julai 2024.
Ndiyo. Mamlaka za Japani zinaweza kununua yen sokoni ili kupunguza kasi ya mwendo mkali, kwa kawaida karibu na mwisho wa upande dhaifu wa wigo wa yen. Uingiliaji kati huwa na mwelekeo wa kuongeza nguvu ya mwendo unaolingana pia na simulizi ya tofauti ya riba badala ya kupigana nayo peke yake.
Utafiti wa Bloomberg unaonyesha wachumi wakiwa na mitazamo tofauti, huku karibu nusu wakichagua Desemba. Shinikizo la kisiasa kutoka serikali ya Takaichi linatajwa kama sababu kuu inayoweza kusababisha hatua ya Septemba kusogezwa hadi baadaye mwaka huo.