
China දැන්ම AI ගනුදෙනු ආපසු හැරවීමට උපක්රමයක් තමන්ටම ලබා දුන්නේය
China, AI-ආරක්ෂණ පදනම් මත Meta ගේ ඩොලර් බිලියන 2 ක Manus ගනුදෙනුව ආපසු හැරවීය. අහිමි වූ ගනුදෙනුව කුඩායි; නව නියාමන පූර්වාදර්ශය ට්රේඩර්වන් සඳහා ස්ථිර අවදානමයි.
Deriv කණ්ඩායම · 2026 නිකිණි 12 · 3 මිනිත්තු කියවීම

China, Meta ගේ ඩොලර් බිලියන 2 ක Manus අත්පත් කර ගැනීම ආපසු හැරවීමට බල කළේය, නමුත් අහිමි වූ ගනුදෙනුව ප්රධාන කතාව නොවේ. නව නියාමන උපක්රමයයි ප්රධාන කතාව.
Meta සඳහා මෙම ලිපිගත කිරීම ඉතා කුඩාය. වැදගත් වන්නේ පූර්වාදර්ශයයි: Beijing, ක්රොස්-බෝඩර් AI ගනුදෙනුවක් ආපසු හැරවීම සඳහා එහි විදේශීය-ආයෝජන ආරක්ෂණ සමාලෝචනය මුල් වතාවට භාවිතා කළේය. එය නව නීතියකි, සහ නීති, තනි ගනුදෙනුවක් අමතක වී බොහෝ කලකට පසුවද අංශ නැවත මිල ගනී.
ඩොලර් බිලියන 2 ක ආපසු හැරවීමකට මාර්කට් එක ඇයි නොසැලුනේ
ඩොලර් බිලියන 2 ක් Meta සඳහා වටිනාකම් අඩු අගයකි. ප්රමාණය සංසන්දනය කිරීමට, Reality Labs මෙම වසරේ එක් කාර්තුවකදීම ඩොලර් බිලියන 4.6 කට වඩා අලාභ ලබා ඇත. තවමත් stock එක එහි 2026 අවම මට්ටමට වඩා බොහෝ ඉහළින් ට්රේඩ් වන අතර පෙර ඉහළ මට්ටම් වලට ළඟා විය හැකි පරිමාවක පවතී.
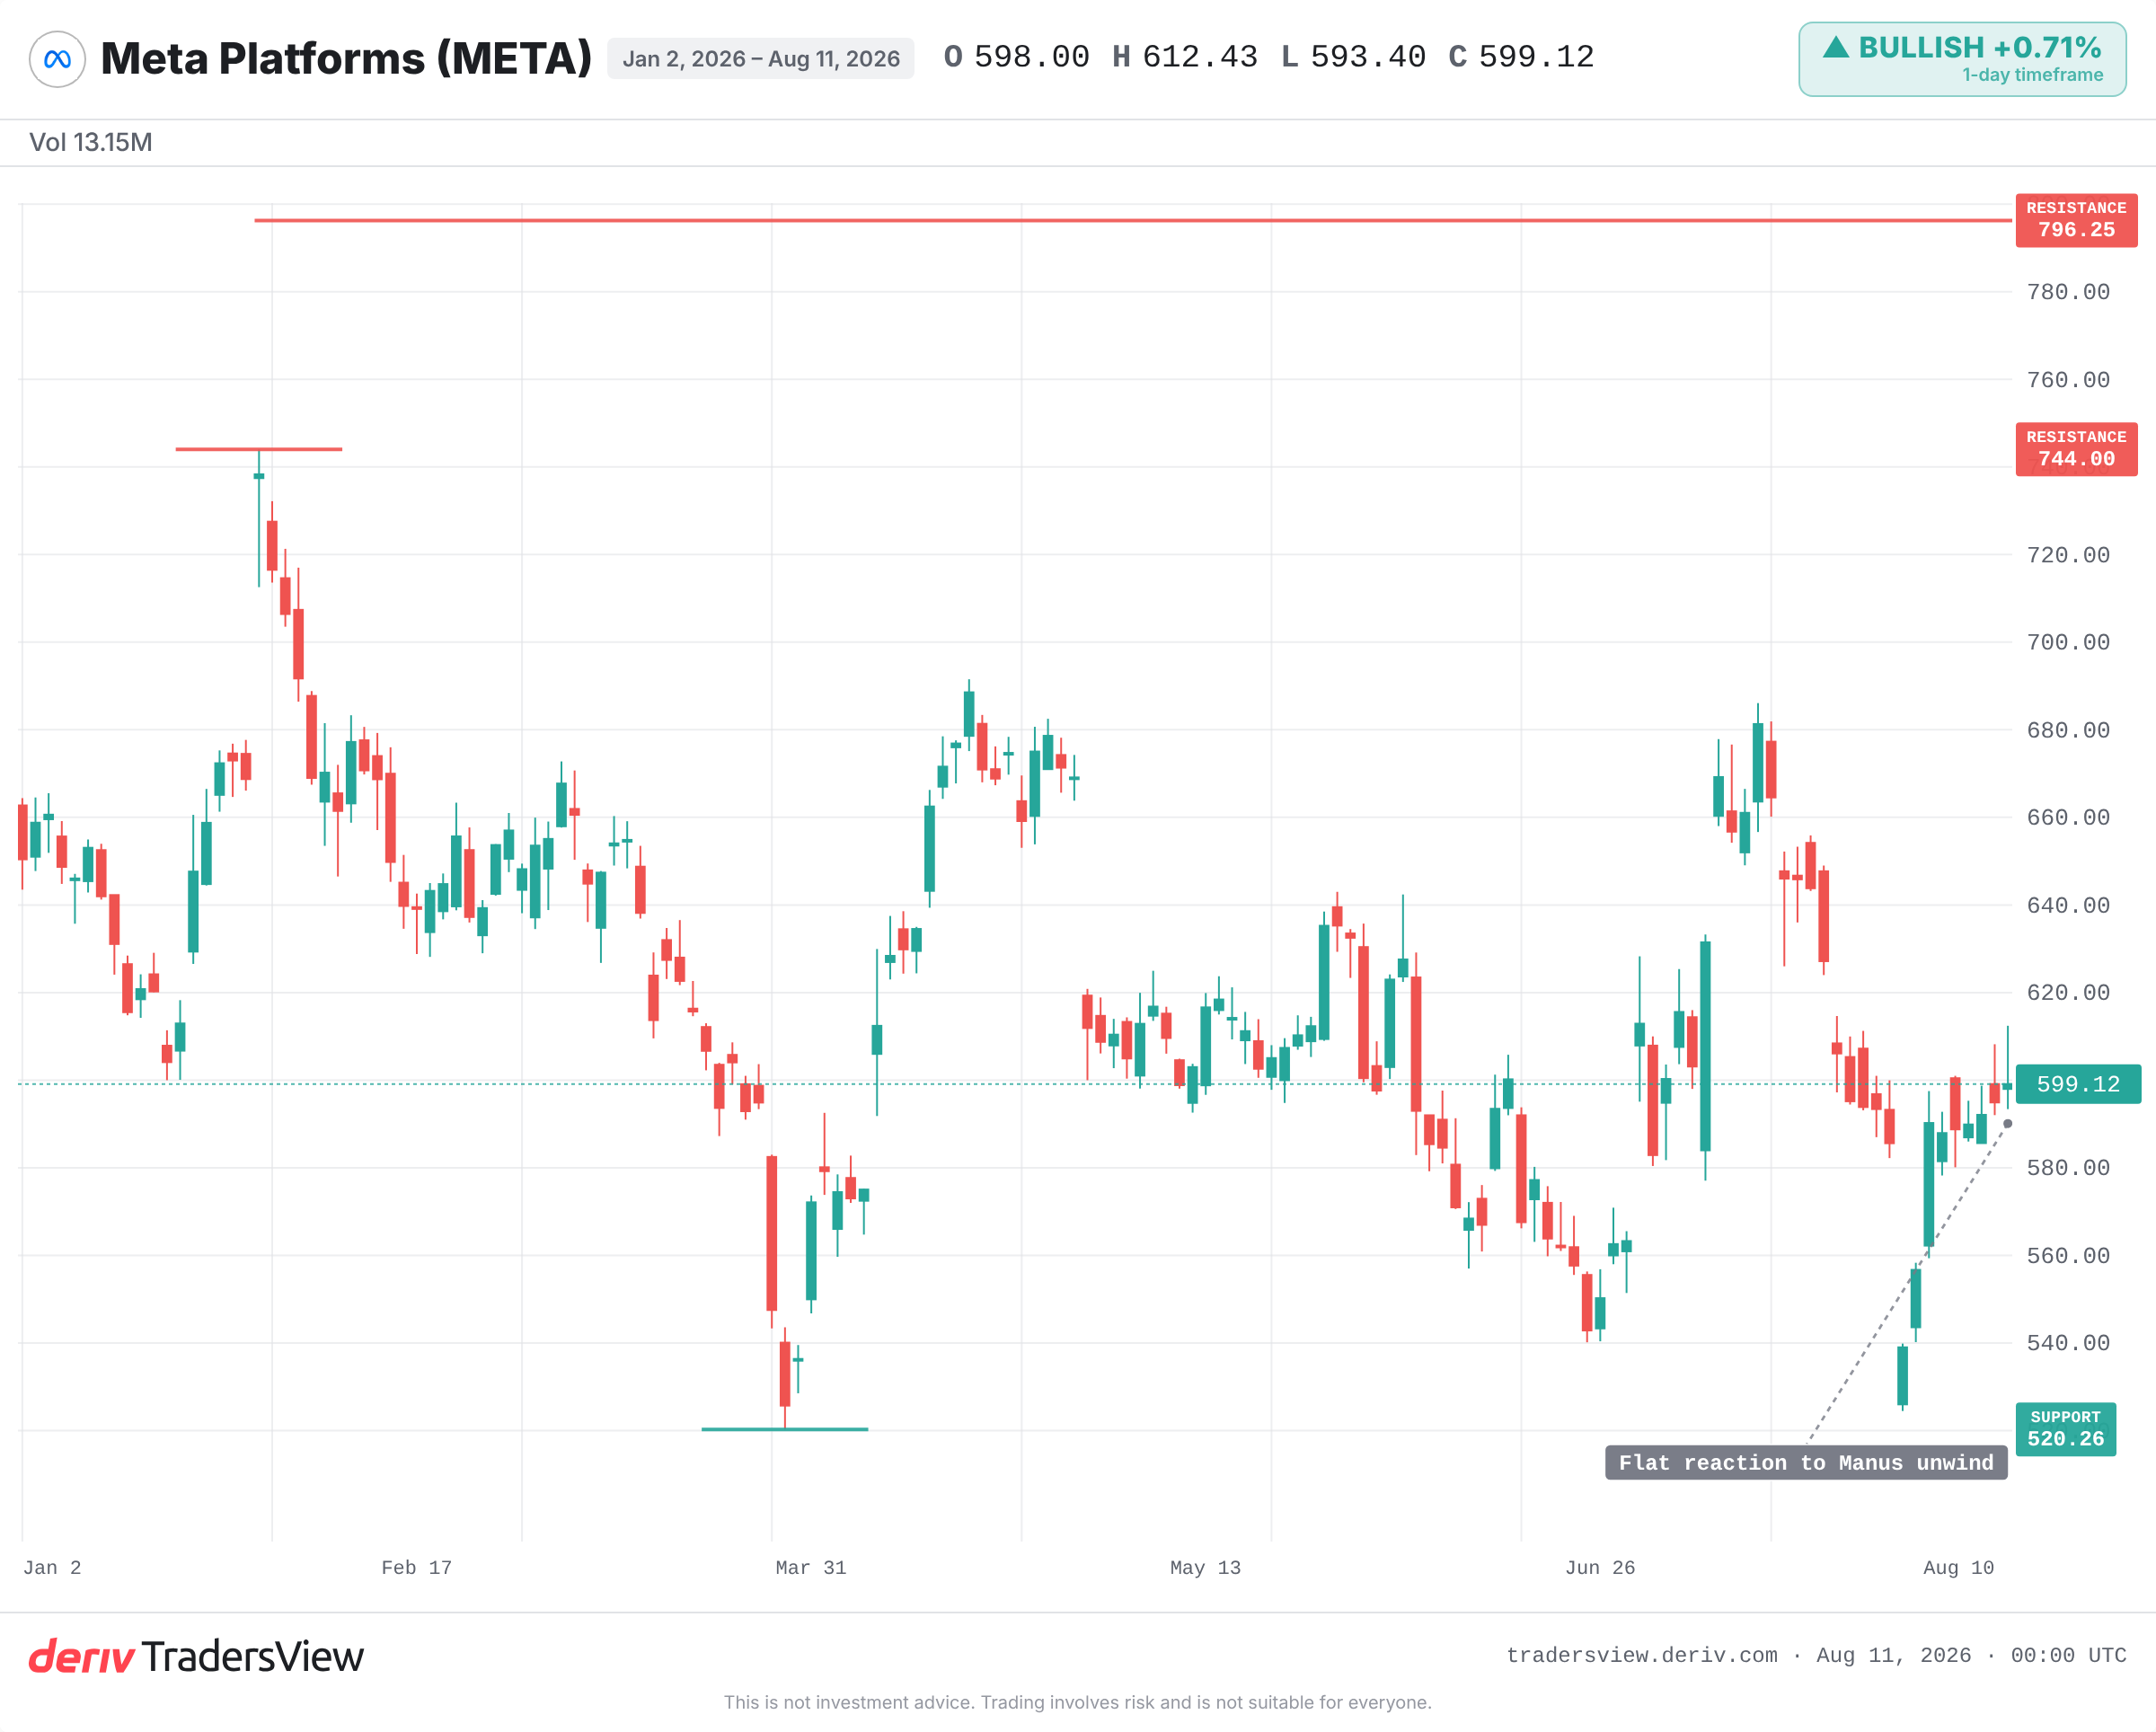
ස්ථාවර ටේප් එක මාර්කට් එක මෙය earnings සඳහා අදාළ නැති බව කියවූ බවට ඇති සංඥාවකි. අංක දෙස බැලූ විට පමණක්, එම කියවීම සාධාරණයි. Manus ගනුදෙනුව කාර්තුවකට සුළු බලපෑමක් පමණක් කරයි, valuation එකකට තවත් අඩු බලපෑමකි.
නියාමකයෙකු මුල් වතාවට යමක් කරන විට පූර්වාදර්ශ වෙළඳාම
තනි ගනුදෙනුවක් එහිම ආර්ථිකය මත මිල ගනී. නව නියාමන බලයක් එයට බලපෑම් කළ හැකි සෑම සමාගමක් හරහාම මිල ගනී.
Beijing හි NDRC එය මීට පෙර නොකළ දෙයක් කළේය: US තාරම අත්පත් කර ගැනීමක් ආපසු හැරවීම සඳහා AI-ආරක්ෂණ පදනම් භාරගනු ලැබීය. රජයක් එම බලය ස්ථිර කළ පසු, එය නැවත භාවිතා කිරීමට නැඹුරු වේ. මුල් නඩුව සටන් කිරීමට ලාබම සහ ආපසු හැරවීමට දුෂ්කරතම එකය.
පූර්වාදර්ශය, ගනුදෙනුව නොව, ස්ථිර අවදානමයි.
'Singapore washing' දැනට ගනුදෙනුවක් ළඟා විය නොහැකි ලෙස තබන්නේ නැත්තේ ඇයි
Manus විදේශීය වශයෙන් නැවත ව්යුහගත කර තිබුණි, විවාද කරන්නන් එම ක්රියාව "Singapore washing" ලෙස හැඳින්වූහ: China හට පිටින් ඇවිරීම් ස්ථාපිත කර එහි සමාලෝචනයෙන් මිදීමට බලාපොරොත්තු වීම. එය ක්රියාත්මක නොවිණි.
නියාමකයින් කෙසේ හෝ ගනුදෙනුවට ළඟා වූහ. ක්රොස්-බෝඩර් AI M&A මොඩල් කරන ඕනෑම අයෙකුට, එය පොදු ආගමන මාර්ගයක් වසයි. විදේශීය ව්යුහය තවදුරටත් ආරක්ෂකයක් නොවේ, එයින් අනාගත ගනුදෙනු සිදු වන ආකාරය සහ මිල ගණන් කළ ආකාරය වෙනස් වේ.
මුල්-වර්ගයේ සමාලෝචන ගැන ඉතිහාසය කියන්නේ කුමක්ද
මෙම රටාව පෙර අත්දැකීම් ඇත. 2018 දී, US CFIUS, ජාතික-ආරක්ෂණ පදනම් මත Broadcom ගේ Qualcomm සඳහා ලංසුව අවහිර කළේය, එම වර්ගයේ මුල් ප්රකාශයට-පෙර අවහිරයයි. ආරක්ෂණ සමාලෝචනය එවිට තාරම M&A සඳහා සුපුරුදු ද්වාරයක් බිණිණි.
2020 දී, China, Ant Group ගේ දැවැන්ත IPO එක ලිස්ට් කිරීමට දින කලකට පෙර නැවැත්වූ අතර නැවත ව්යුහගත කිරීමට බල කළේය. වෙනම, US, ByteDance TikTok ගේ US මෙහෙයුම් විමිශ්ර කිරීම දෙසට තුරුකළේය.
එක් එක් අවස්ථාවේදී, බලපෑමට ලක් වූ නම්, මුල් ගනුදෙනු ආර්ථිකය නොතකා, ස්ථිර ප්රතිපත්ති-අවදානම් වාසි අඩු කිරීමක් දිගටම රැගෙන ගියහ. පාඩම වන්නේ Meta අයාල වනවා නොවේ. එය වන්නේ නව ද්වාරයක්, එකක් විවෘත කළ පසු, විවෘතව පවතීම.
Bearish නඩුව සැබවින්ම නිවැරදි වන විට
මන්දගතියට පත් ප්රතිචාරය නිවැරදි විය හැකිය. Bearish නඩුව ජයගන්නේ පූර්වාදර්ශය පුළුල් වන විට පමණි.
US CFIUS ඇතුළු වෙනත් රජයන් AI ගනුදෙනු සමාලෝචනය කිරීමට මෙය උද්ධරණ කරනවාද යන්න නිරීක්ෂණය කරන්න. China වෙනත් US සමාගම්වල China-සම්බන්ධිත AI වත්කම් සඳහා සමාලෝචන දිගු කරනවාද යන්න කිසිම සංඥාවක් නිරීක්ෂණය කරන්න. උපාංග හෝ ලෙගල් ප්රතිචාරයක් සඳහා අගෝස්තු දත්ත-මකාදැමීම අවසාන දිනය නිරීක්ෂණය කරන්න. සහ Meta ගේ මිල ක්රියාව නිරීක්ෂණ කරන්න: අදාළ ප්රධාන ශීර්ෂයකට සාපේක්ෂව එහි සාමාන්ය දිනපතා පරාසයට වඩා බොහෝ ඈතට ගමන් කිරීම, මාර්කට් එක දැනට නොසලකන ප්රතිපත්ති අවදානම මිල ගැනීමට පටන් ගත බව පෙන්වනු ඇත.
සාක්ෂි පෙන්වන්නේ මෙය අද අදාළ නැති එකක් ලෙසත්, ආකෘතියක් ලෙස අදාළ එකක් ලෙසත් බවයි. තනි අවස්ථාවක් කුඩා අගය අඩු කිරීමකි. රටාවක් නැවත මිල ගැනීමකි. දෙක අතර පරතරය තුළ අවදානම පවතින අතර, එය තවම ටේප් එකේ නැත.
නිතර අසන ප්රශ්න
National Development and Reform Commission යනු විදේශීය-ආයෝජන ආරක්ෂණ සමාලෝචනයක් පවත්වන Chinese ආර්ථික-සැලසුම් සංවිධානයකි. එයට Meta ගේ Manus ගනුදෙනුව මගින් සිදු වූ ලෙසම, සම්පූර්ණ කරන ලද අත්පත් කර ගැනීමක් අනුමත කිරීමට, කොන්දේසි තැබීමට, හෝ ආරක්ෂණ පදනම් මත ආපසු හැරවීමට නියෝග කළ හැක.
ඍජුව නැත. ගනුදෙනුව සමාගමට සාපේක්ෂව කුඩා නම්, ක්ෂණික මූල්ය බලපෑම සුළු විය හැක. ප්රධාන අවදානම වන්නේ සමාලෝචන රටාවක් බැවින් කාලයත් සමඟ ගොඩනැඟෙන ප්රතිපත්ති-අවදානම් වාසි අඩු කිරීමයි.
එයින් අදහස් කරන්නේ China-මූල සමාගමක් Chinese නියාමන ළඟා විය නොහැකි ස්ථානයක සිටීමට උත්සාහ කිරීම සඳහා Singapore වැනි විදේශීය පදනමක් හරහා නැවත ව්යුහගත කිරීමයි. Manus සිද්ධිය පෙන්වූයේ මෙම නැවත ව්යුහගත කිරීම Beijing ගේ සමාලෝචනය වළක්වා නොගත් බවයි.
CFIUS යනු ජාතික-ආරක්ෂණ අවදානම සඳහා විදේශීය ආයෝජන පරීක්ෂා කරන US කමිටුවක් වන අතර Broadcom-Qualcomm වැනි ගනුදෙනු අවහිර කර ඇත. රජයකට ගනුදෙනුවේ ආර්ථිකය නොතකා ක්රොස්-බෝඩර් තාරම ගනුදෙනු ද්වාරගත කිරීමට හෝ ආපසු හැරවීමට දෙකම ක්රම ඉඩ දෙයි.