
Почему отмена одного iPhone заново оценила всё будущее Apple
Apple отказалась от одной модели iPhone — и получила понижение рейтинга до «продавать». Рынок переоценил годы предполагаемой ценовой власти, а не один продукт. Как на самом деле торгуются акции роста.
Редакция Deriv · 11 августа 2026 г. · 4 мин чтения

Цена акции роста — это ставка на продолжение истории. Когда одно событие даёт трещину в этой истории, переоценка оказывается намного масштабнее самого события.
Apple отказалась от запланированного iPhone с цельностеклянным корпусом из-за низкого выхода годной продукции. Само по себе это узкая инженерная неудача. Но в Jefferies увидели в этом доказательство чего-то более значительного: Apple больше не может легко повышать цены за счёт премиальных форм-факторов. Компания снизила пятилетний прогноз роста цен на iPhone и понизила рейтинг акций до «продавать».
Рынок не «продавал» один телефон. Он дисконтировал доверие к будущей ценовой власти Apple. Именно на этом на самом деле держится премиальная оценка, и именно поэтому один отменённый прототип может вычеркнуть годы из истории компании.
Почему отменённый прототип бьёт сильнее одного слабого квартала
Отменённый прототип бьёт сильнее, потому что это доказательство о будущем, а один слабый квартал — это лишь один прошедший квартал. Пропущенный квартал может быть случайностью. Отменённый премиальный продукт — это признак того, что двигатель роста может забуксовать.
Цена акции — это не вердикт по сегодняшней прибыли. Это приведённая стоимость всех доходов, которые компания, как ожидается, заработает годы вперёд. Для акций роста большая часть этой стоимости заключена именно в будущем.
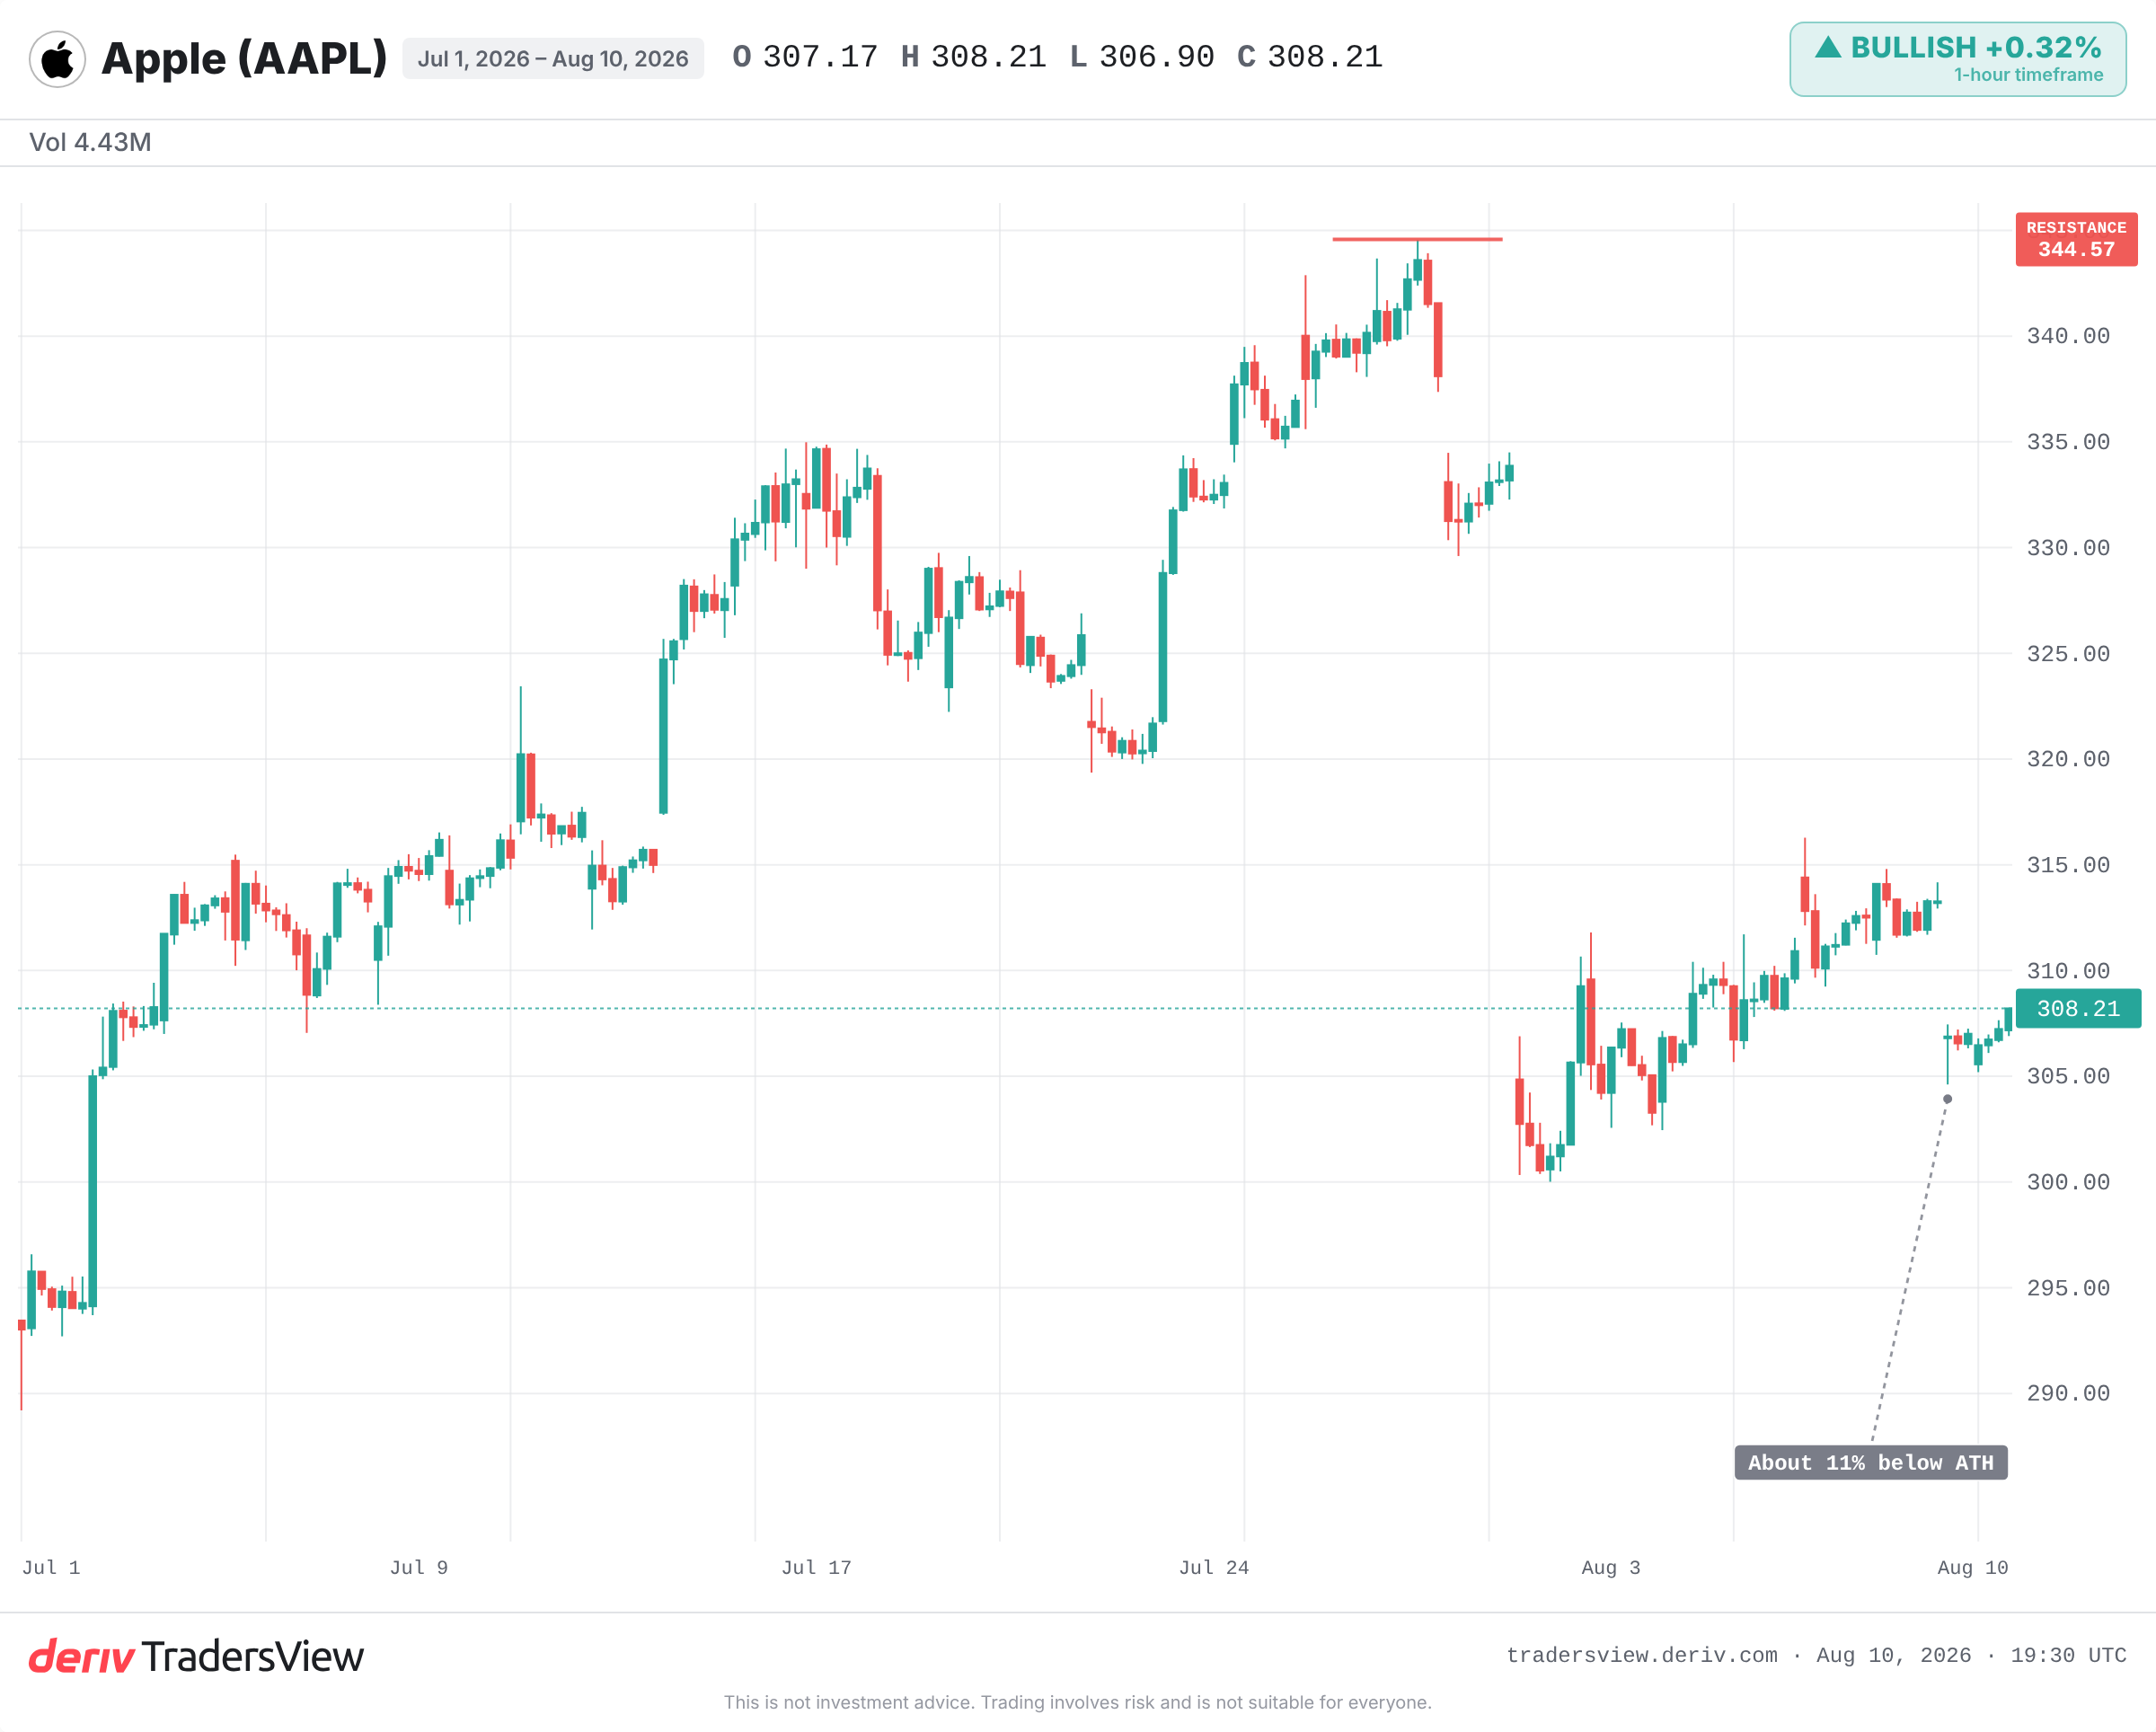
Поэтому вопрос, который двигает акцию, — не «как прошёл этот квартал?». Вопрос в том, «остаётся ли история на прежнем курсе?».
Премиальная история Apple строится на ценовой власти: убеждённости, что компания может постепенно повышать цены на iPhone, а покупатели продолжат платить. В Jefferies снизили предполагаемый темп роста цен на период с 2026 по 2031 год. Небольшое изменение темпа сложного роста, растянутое на годы, сдвигает значительный объём предполагаемой прибыли. Отменённый телефон имел значение как доказательство, а не как потерянные продажи.
Apple уже теряла свою историю — и переписывала её
Такая динамика не нова, и сама Apple — самый очевидный тому пример.
После пика в сентябре 2012 года укрепились опасения, что маржинальность и рост iPhone достигли предела. Акции упали примерно на 40% к 2013 году. Ничего фактически не сломалось. Рынок просто переоценил худшее будущее, а затем восстановился, когда новые продукты возродили нарратив.
В январе 2019 года Apple снизила прогноз по выручке из-за слабого спроса на iPhone в Китае. Акции упали примерно на 10% за одну торговую сессию. Затем рост сегмента Services дал рынку новую историю для оценки, и акции росли в течение всего года.
Netflix демонстрирует более жёсткий вариант. Когда в отчёте за первый квартал 2022 года выявился отток подписчиков, акции упали более чем на 35% за один день — намного сильнее, чем можно было бы объяснить результатами одного квартала. Годы предполагаемого непрерывного роста были вычеркнуты из цены за раз.
Доказывает ли одно снижение прогноза, что ценовая власть сломлена?
Нет, и именно здесь медвежий сценарий выглядит слабо. Такая трактовка предполагает, что рост цен на аппаратное обеспечение — это двигатель Apple. Но уже много лет это далеко не единственный двигатель.
Выручка от Services, монетизация установленной базы устройств и будущие функции на основе AI могут поддерживать премию даже при замедлении роста цен на iPhone. Один отменённый прототип из-за проблем с выходом годной продукции — это инженерная проблема, а не крах тезиса. Jefferies — лишь один голос со стороны продавцов аналитики, а акции торгуются вблизи своих максимумов.
Медвежий сценарий подтвердится только если фактические отпускные цены на iPhone и темпы обновления парка устройств действительно застопорятся на протяжении нескольких кварталов. Пересмотр прогноза — это утверждение, а не доказательство.
На что обратить внимание в дальнейшем
- Фактические средние отпускные цены на iPhone и динамика продаж в предстоящих отчётах Apple.
- Последуют ли другие аналитики с понижением рейтингов или будут защищать тезис о ценовой власти.
- Рост Services — альтернативную историю, компенсирующую замедление роста цен на аппаратное обеспечение.
- Сопротивление потребителей ценам выше 1000 и 2000 долларов на фоне ослабления экономики.
Главный вывод для анализа акций роста
Пример Apple наглядно показывает этот механизм. Премиальная оценка держится на истории о будущем — в данном случае о ценовой власти, — и одно событие способно дать трещину в этой истории задолго до того, как это подтвердят какие-либо цифры. Именно поэтому акция может резко реагировать на новость, которая не меняет ни одной текущей продажи.
Поэтому, когда акция роста резко поднимается или падает на небольшой новости, сделайте сначала одно: определите, какая история дала трещину, а не какая цифра не оправдала ожиданий. Затем проверьте это на фактах за следующие несколько кварталов, а не по реакции первого дня. Торговля связана с риском, и мнение одного аналитика — это точка зрения, а не вердикт.
Часто задаваемые вопросы
ASP означает среднюю цену продажи (average selling price) — типичную цену, которую платит покупатель за единицу товара. Для Apple рост ASP iPhone указывает на ценовую власть компании. Аналитики моделируют темп его роста на годы вперёд, поэтому даже небольшое снижение этого показателя значительно уменьшает предполагаемую будущую прибыль.<!--faq-a-0-->
Само по себе понижение рейтинга редко двигает цену акции. Цена меняется, когда пересматриваются заложенные в оценку предположения — например, о будущем росте или марже. Рынок переоценивает именно эти пересмотренные ожидания, а не мнение аналитика.
Большая часть стоимости акции роста заключена в ожидаемой будущей прибыли, а не в текущей. Когда новость ставит это будущее под сомнение, на кону оказывается значительная часть оценки, поэтому реакция рынка сильнее, чем можно было бы объяснить результатами одного квартала.
Не обязательно. История показывает, что акции роста часто резко переоцениваются из-за пугающей новости, а затем восстанавливаются, когда появляется новый нарратив. Устойчивый ущерб проявляется только в том случае, если опубликованные результаты подтверждают опасения на протяжении нескольких кварталов.