
Китай только что дал себе рычаг для отмены AI-сделок
Китай отменил сделку Meta по Manus на 2 млрд долларов по соображениям безопасности в сфере AI. Потерянная сделка незначительна; новый регуляторный прецедент — вот долгосрочный риск для трейдеров.
Редакция Deriv · 12 августа 2026 г. · 3 мин чтения

Китай вынудил Meta отказаться от сделки по покупке Manus за 2 млрд долларов, но суть истории не в потерянной сделке. Главное — новый регуляторный рычаг.
Списание суммы — мелочь для Meta. Важен прецедент: Пекин впервые использовал проверку безопасности иностранных инвестиций, чтобы отменить трансграничную сделку в сфере AI. Это новое правило, а правила меняют оценку целых секторов задолго после того, как о конкретной сделке все забывают.
Почему рынок не отреагировал на отмену сделки на 2 млрд долларов
2 млрд долларов — это погрешность для Meta. Для сравнения: убытки Reality Labs превысили 4,6 млрд долларов за один квартал в этом году. Акции компании всё ещё торгуются намного выше минимума 2026 года и близко к прежним максимумам.
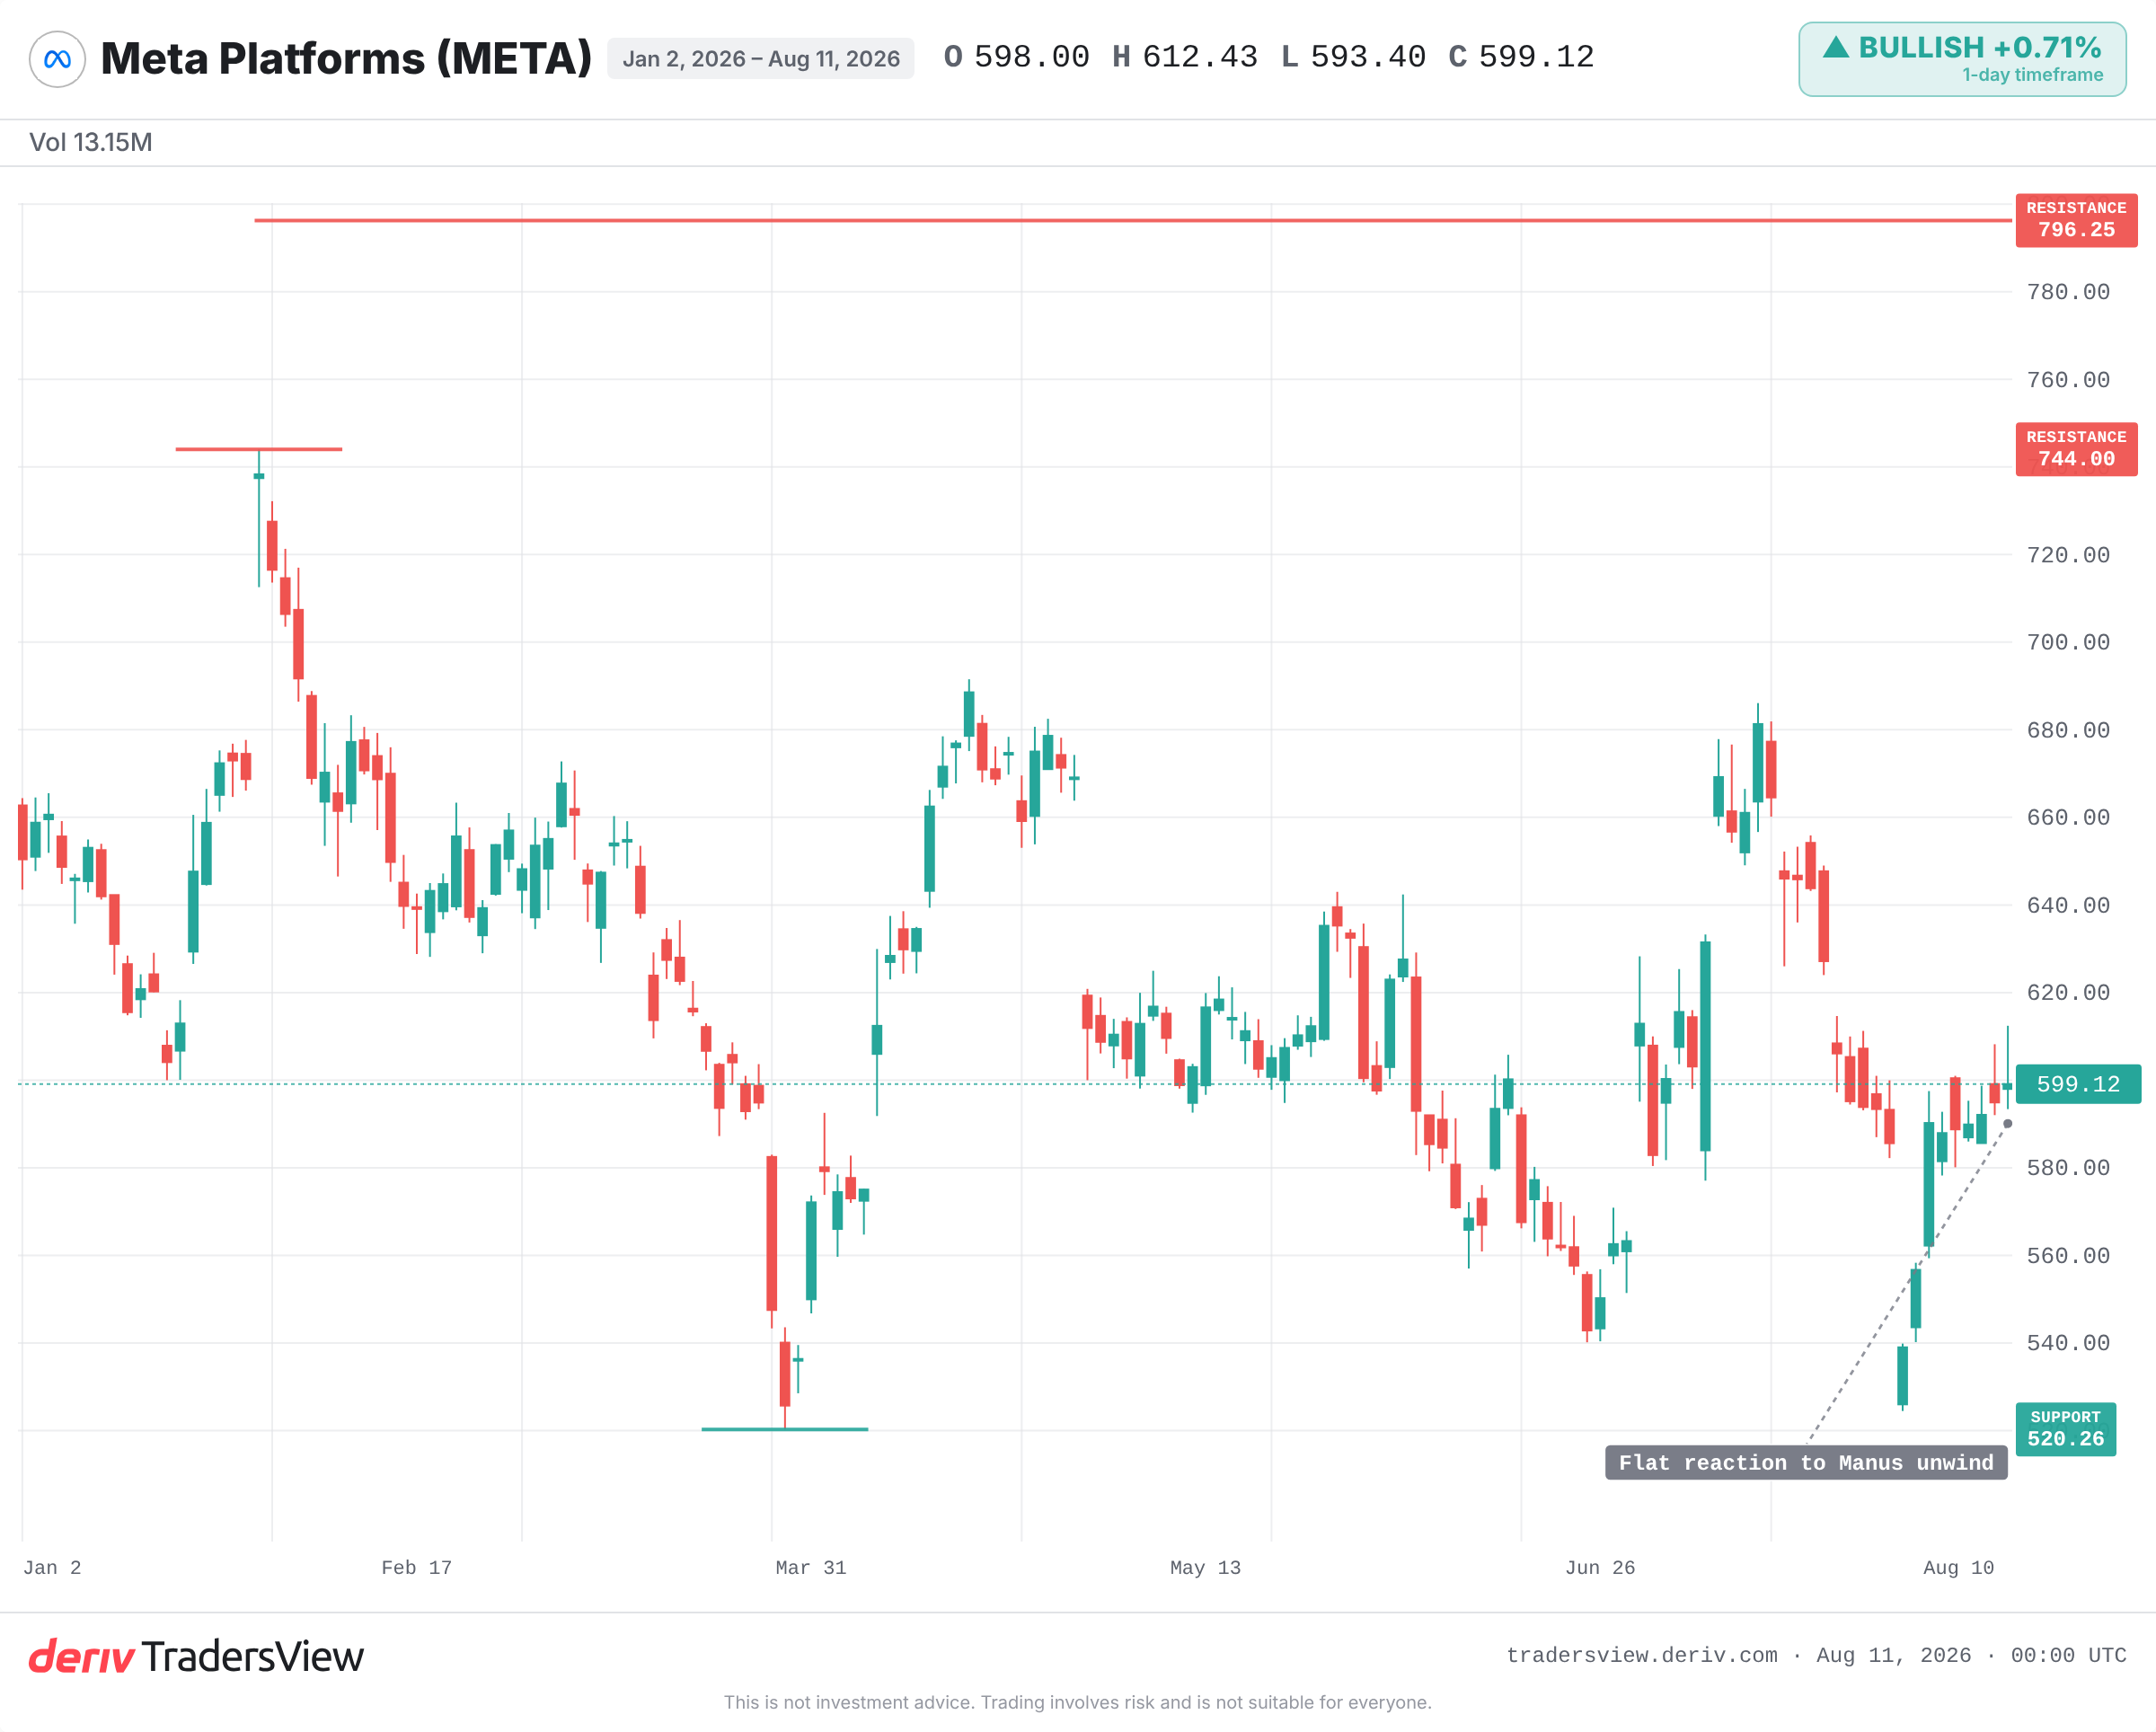
Спокойная динамика графика — признак того, что рынок счёл эту новость несущественной для прибыли. Если судить только по цифрам, такая оценка справедлива. Сделка с Manus почти не влияет на квартальные показатели, не говоря уже об оценке компании.
Торговля на прецеденте: когда регулятор делает что-то впервые
Отдельная сделка оценивается исходя из её собственной экономики. Новая регуляторная власть — исходя из того, на какие компании она может повлиять.
Китайская NDRC сделала то, чего не делала раньше: применила основания безопасности в сфере AI, чтобы отменить сделку по покупке американской технологической компании. Как только государство заявляет о такой полномочии, оно, как правило, использует его снова. Первый случай — самый дешёвый для оспаривания и самый трудный для отмены.
Именно прецедент, а не сама сделка, представляет собой долгосрочный риск.
Почему «отмывание через Сингапур» больше не выводит сделку за пределы досягаемости
Manus реструктурировалась за пределами страны — шаг, который критики назвали «отмыванием через Сингапур»: зарегистрироваться за пределами Китая в надежде избежать проверки. Это не сработало.
Регуляторы всё равно добрались до сделки. Для всех, кто моделирует трансграничные сделки M&A в сфере AI, это закрывает распространённый путь к обходу правил. Офшорная структура больше не служит щитом, и это меняет то, как будут заключаться и оцениваться будущие сделки.
Что говорит история о проверках такого рода, проводимых впервые
У этой модели есть прецеденты. В 2018 году американский CFIUS заблокировал предложение Broadcom о покупке Qualcomm по соображениям национальной безопасности — это была первая блокировка такого рода до объявления сделки. После этого проверка безопасности стала рутинным барьером для сделок M&A в технологическом секторе.
В 2020 году Китай остановил крупное IPO Ant Group за несколько дней до размещения и вынудил компанию реструктурироваться. В отдельном случае США подтолкнули ByteDance к продаже американского подразделения TikTok.
В каждом из этих случаев затронутые компании несли долгосрочную скидку из-за политического риска, независимо от экономики исходной сделки. Урок не в том, что Meta рухнет. Урок в том, что новый барьер, будучи открытым, остаётся открытым.
Когда медвежий сценарий действительно становится верным
Сдержанная реакция может быть обоснованной. Медвежий сценарий сработает только в том случае, если прецедент получит более широкое применение.
Следите за тем, будут ли другие государства, включая американский CFIUS, ссылаться на этот случай при проверке сделок в сфере AI. Следите за любыми признаками того, что Китай расширит проверки на другие связанные с Китаем AI-активы американских компаний. Следите за августовским сроком удаления данных на предмет негативной реакции пользователей или юридических последствий. И следите за динамикой цены акций Meta: движение далеко за пределы типичного дневного диапазона на фоне связанной новости будет означать, что рынок начинает закладывать в цену политический риск, который сейчас игнорирует.
Факты говорят о том, что сегодня это несущественно, но как шаблон для будущего это важно. Единичный случай — это погрешность. Закономерность — это переоценка. Разрыв между этими двумя состояниями и есть то место, где находится риск, и пока он не отражён в динамике торгов.
Часто задаваемые вопросы
Национальная комиссия по развитию и реформам — это китайский орган экономического планирования, который проводит проверку безопасности иностранных инвестиций. Она может одобрить сделку, выдвинуть условия или, как в случае со сделкой Meta по Manus, распорядиться об отмене уже завершённой сделки по соображениям безопасности.
Не напрямую. Если сделка небольшая относительно размера компании, немедленное финансовое воздействие может быть незначительным. Более серьёзный риск — это скидка за политический риск, которая накапливается с течением времени, если проверки становятся закономерностью.
Это реструктуризация компании китайского происхождения через офшорную базу, например Сингапур, с целью оказаться вне зоны действия китайского регулирования. Случай с Manus показал, что такая реструктуризация не помешала проверке со стороны Пекина.
CFIUS — это комитет США, который проверяет иностранные инвестиции на риски для национальной безопасности и блокировал такие сделки, как Broadcom-Qualcomm. Оба режима позволяют государству ограничивать или отменять трансграничные технологические сделки независимо от их экономики.