Ставка Amazon на ИИ стремительно растёт. Так почему же акции застыли на месте?
Amazon торгуется ниже своего рекорда, пока доля в Anthropic быстро растёт в цене. Почему оценка закладывает будущее — и почему рынок всё равно наказывает за расходы.
Редакция Deriv · 20 июля 2026 г. · 4 мин чтения

Amazon застыл ниже своего рекорда, хотя одна из ставок внутри компании стремительно растёт в цене — потому что цена акции отражает подтверждённые будущие денежные потоки, а не прибыль, которая пока существует только на бумаге.
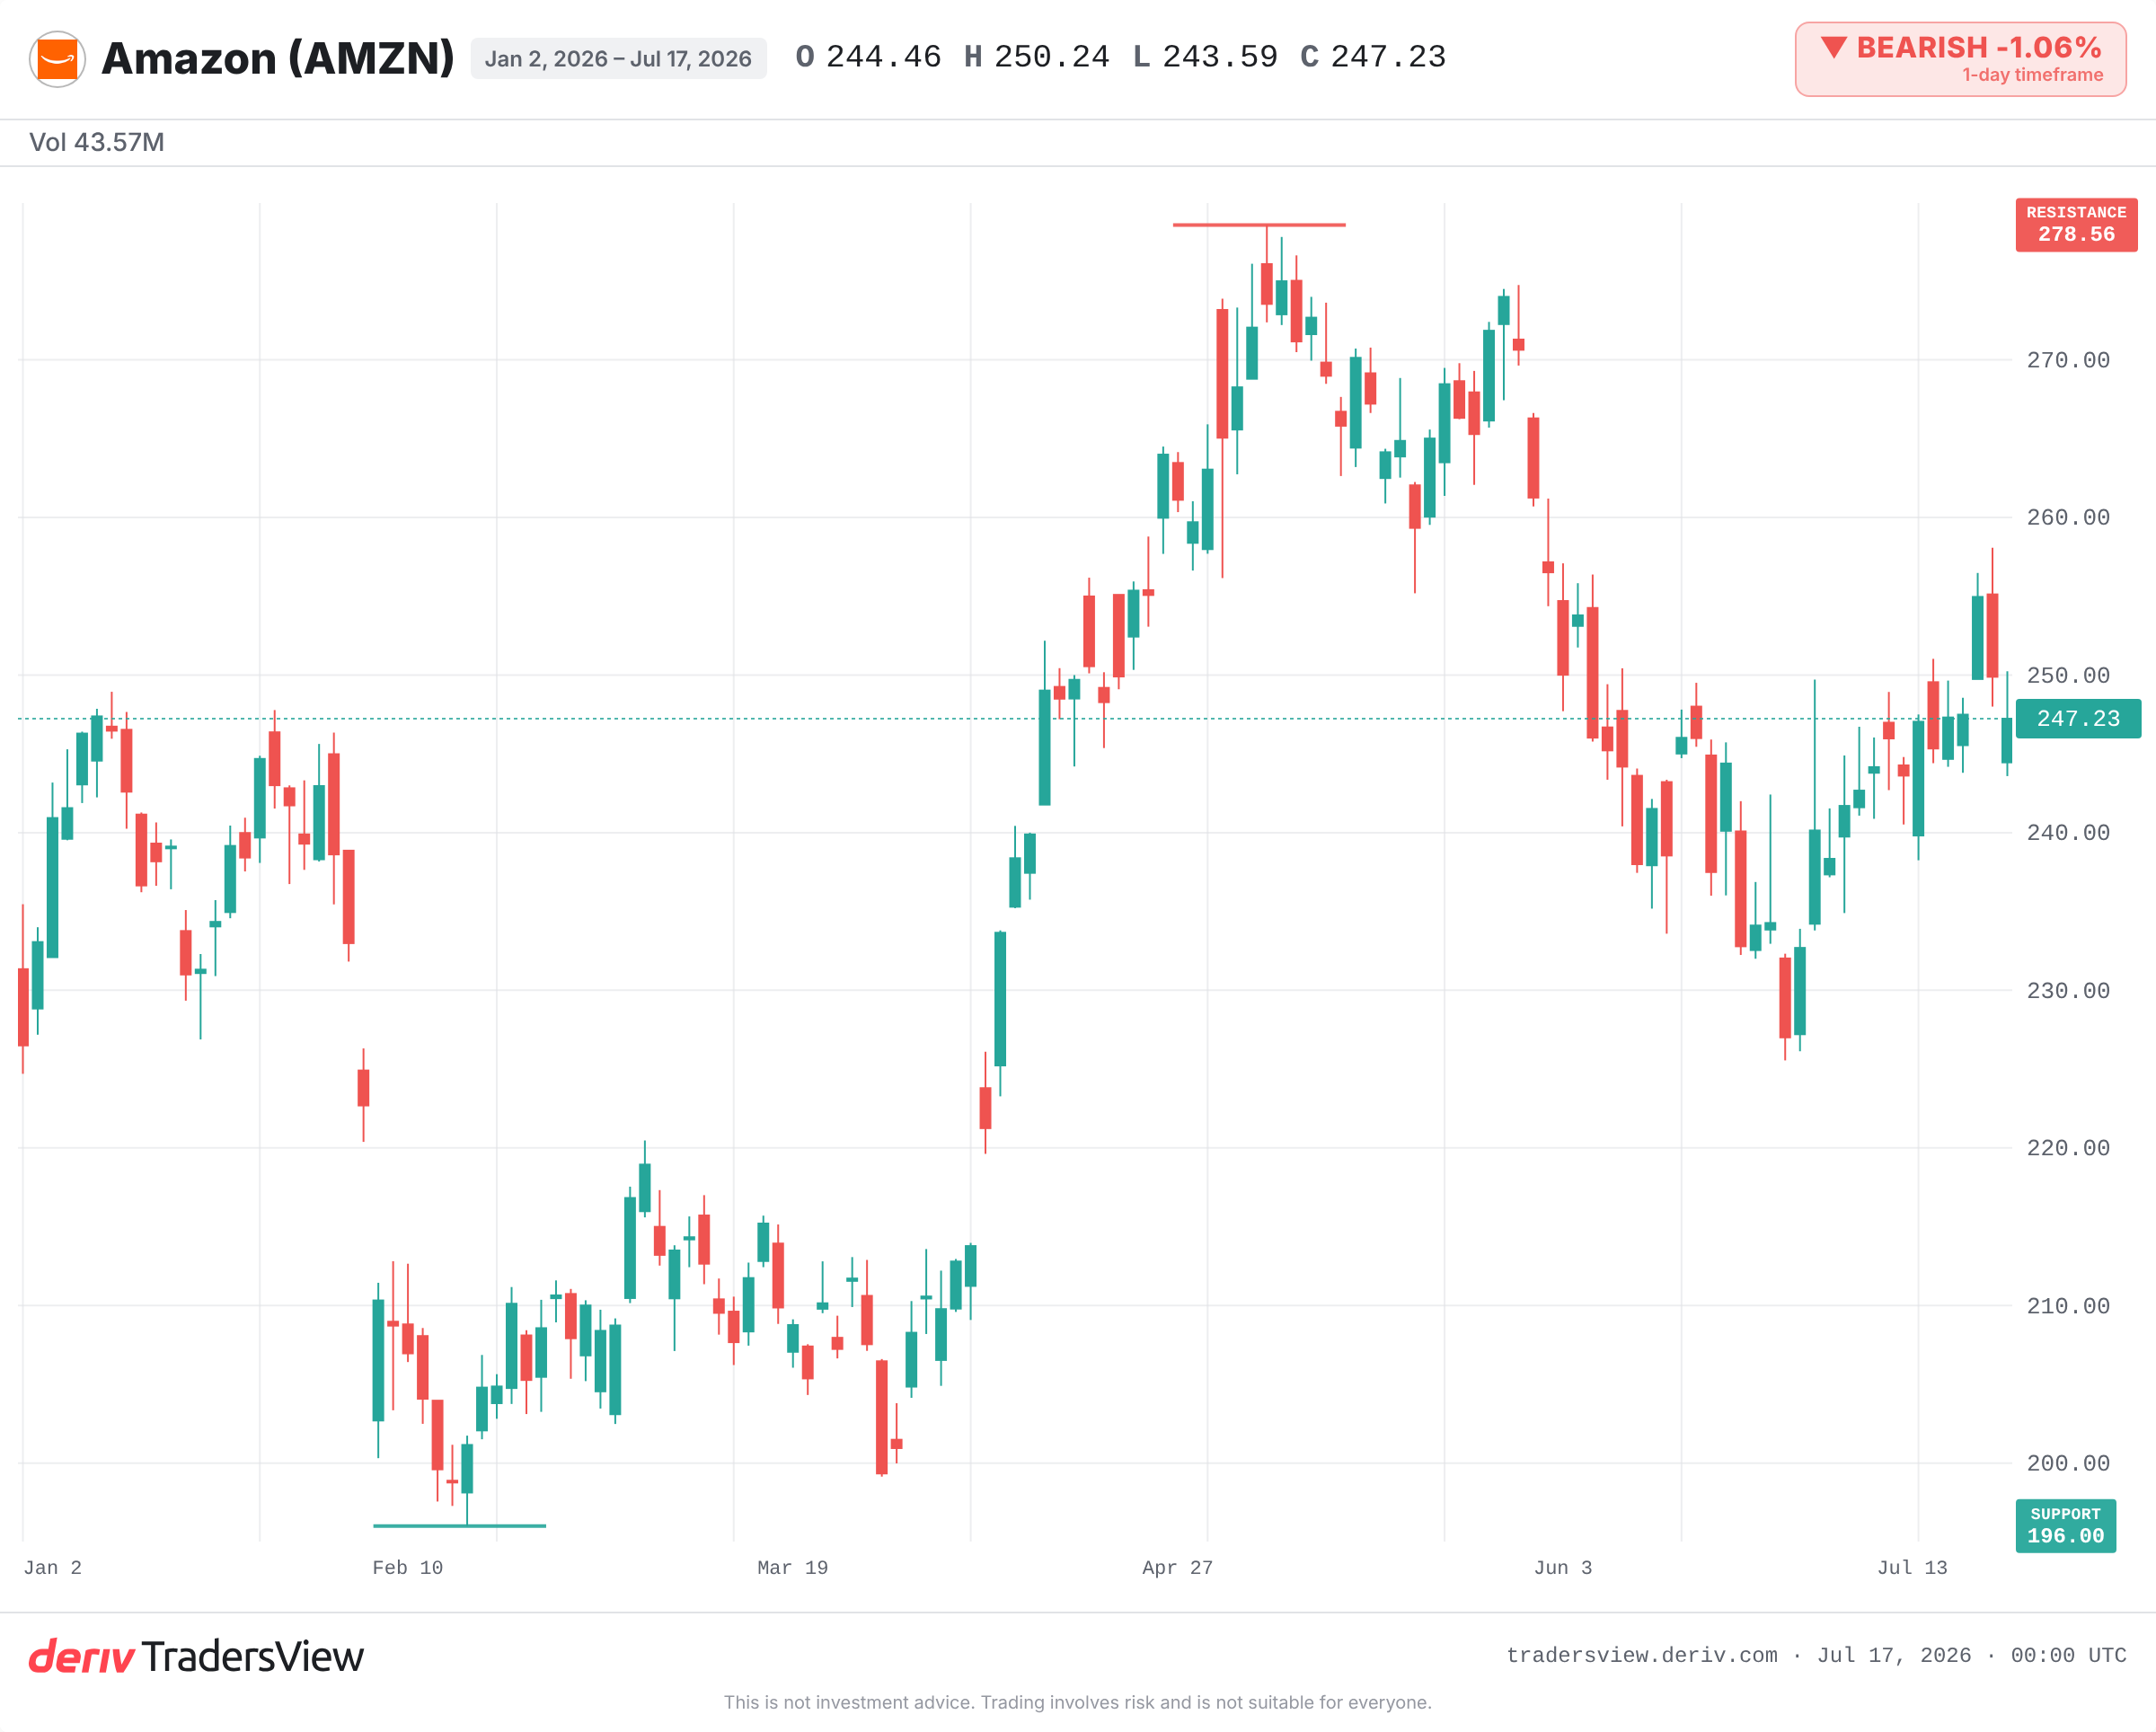
Акции торгуются в районе 240 с небольшим, значительно ниже максимума около $279. Тем не менее всё внимание сосредоточено на одном активе: доле в лаборатории ИИ Anthropic, поддерживаемой AWS, которая, по сообщениям, растёт с невероятной скоростью. Так почему же цена застыла? Потому что инвесторы разрываются между быстрорастущим активом и колоссальными расходами, которые его финансируют.
Почему оценка зависит от будущего, а не от настоящего
Цена акции — это ставка на будущую доходность. Когда компания владеет активом, растущим с необычной скоростью, рынок пытается заложить этот рост в цену уже сейчас, не дожидаясь поступления денежных средств.
Именно это и притягивает внимание к Amazon сегодня. По данным Seeking Alpha, годовая выручка Anthropic в пересчёте (annualised revenue run rate) выросла с примерно $9 млрд на конец 2025 года до более чем $30 млрд в 2026 году. Доля, выручка которой утраивается за год, — это именно тот тип актива, который способен переоценить гиганта. Чем быстрее растёт отдельный актив, тем больше завтрашней стоимости переносится в сегодняшнюю цену.
Почему рынок всё равно наказывает за расходы
Та же логика работает и в обратную сторону. Amazon детально раскрыл капитальные затраты на ИИ в размере около $200 млрд. Эти деньги пока не доказали свою отдачу.
Поэтому акции упали до мультипликатора около 29 к прибыли — минимума за десятилетие, по данным Yahoo Finance. Рынок радуется растущей доле и штрафует за счёт, которым она оплачена. Обе реакции подчиняются одному и тому же правилу: стоимость следует за подтверждённой будущей доходностью, а огромные расходы без видимой отдачи воспринимаются как риск, а не как обещание.
Бумажная прибыль — это ещё не зафиксированная прибыль
Оптимистичная трактовка здесь забегает вперёд. Она опирается на неподтверждённое сообщение о возможном IPO Anthropic на $1,2 трлн. Reuters и другие источники сообщают о более сдержанных оценках и сроках.
Бумажная прибыль — это не деньги, которые Amazon фактически зафиксировал. Она становится реальной только после события, которое Amazon действительно отразит в отчётности, — IPO или консолидации, по цене, принятой рынком. До этого момента она лишь поднимает настроение, и ничего больше. Нереализованная прибыль украшает историю задолго до того, как она отразится в отчётности.
Риск исполнения также актуален. Недавний сбой в биллинге AWS привёл к переплате некоторых клиентов на миллиарды долларов — напоминание о том, что сбои случаются даже на фоне роста продаж AWS примерно на 24% в годовом исчислении.
Что говорит история о ставках на будущее
Такая ситуация уже случалась. В 1999 году сама Amazon имела завышенную оценку, основанную на будущем росте, после чего упала почти на 90% от пика и восстанавливалась годами. В 2022 году инвесторы наказывали Amazon и Meta за высокие капитальные затраты, а затем в 2023 и 2024 годах вознаградили обе компании, когда расходы конвертировались в маржу.
Урок не в том, что расходы всегда окупаются. Урок в том, что рынок постоянно переоценивает активы по мере того, как подтверждения появляются — или не появляются.
На что следует обратить внимание дальше
- Состоится ли листинг Anthropic в масштабе, близком к заявленному, и в какие сроки.
- Подтверждение фактической годовой выручки Anthropic в сравнении с заявленным скачком.
- Первые признаки того, что капзатраты в $200 млрд конвертируются в маржу, или доказательства обратного.
- Удержится ли рост AWS около заявленных 24% в годовом исчислении.
- Исторический максимум около $279 как уровень сопротивления и предыдущие минимумы около $196 как уровень поддержки.
Факты говорят в пользу терпения, а не бумажных цифр. Растущий актив реален, но прибыль по нему условна, а расходы — определённы. Следите за тем, превращаются ли капзатраты в доходность, прежде чем история превратится в цену.
Часто задаваемые вопросы
Прибыль признаётся только после события, которое компания отражает в отчётности, — например, выхода стартапа на биржу, его поглощения или раунда финансирования по повышенной оценке. До этого момента любой рост стоимости остаётся нереализованной «бумажной» цифрой, которая не отражается в заявленной прибыли.
Run rate приводит недавние показатели к годовому масштабу, беря выручку за короткий период и проецируя её на полный год. Это сигнал о динамике, но он предполагает, что текущий темп сохранится, поэтому быстро растущий run rate может завышать устойчивость выручки, если рост замедлится.
Крупные капитальные затраты отвлекают денежные средства, которые иначе могли бы вернуться акционерам, а результат таких вложений неочевиден. Рынок, как правило, занижает оценку акций до тех пор, пока затраты не трансформируются в рост маржи или выручки, после чего переоценивает их с появлением доказательств.
Само по себе — нет. Низкий коэффициент может отражать как реальную недооценённость, так и сомнения инвесторов в будущей прибыли. Он сигнализирует о дешевизне только в том случае, если бизнес продолжает расти, а именно это сейчас и проверяет рынок.