Porque é que o trimestre recorde da Alphabet ainda fez as ações cair
A Alphabet registou um crescimento recorde na cloud e, ainda assim, as ações caíram. O preço varia em função da diferença entre os resultados e as expectativas, não da superação principal das previsões.
Pela equipa Deriv · 24 de julho de 2026 · 3 min de leitura

A Alphabet registou um trimestre recorde e, ainda assim, as ações caíram. O preço de uma ação varia em função da diferença entre os resultados e o que já estava refletido no preço, não em função de quão boas são as notícias.
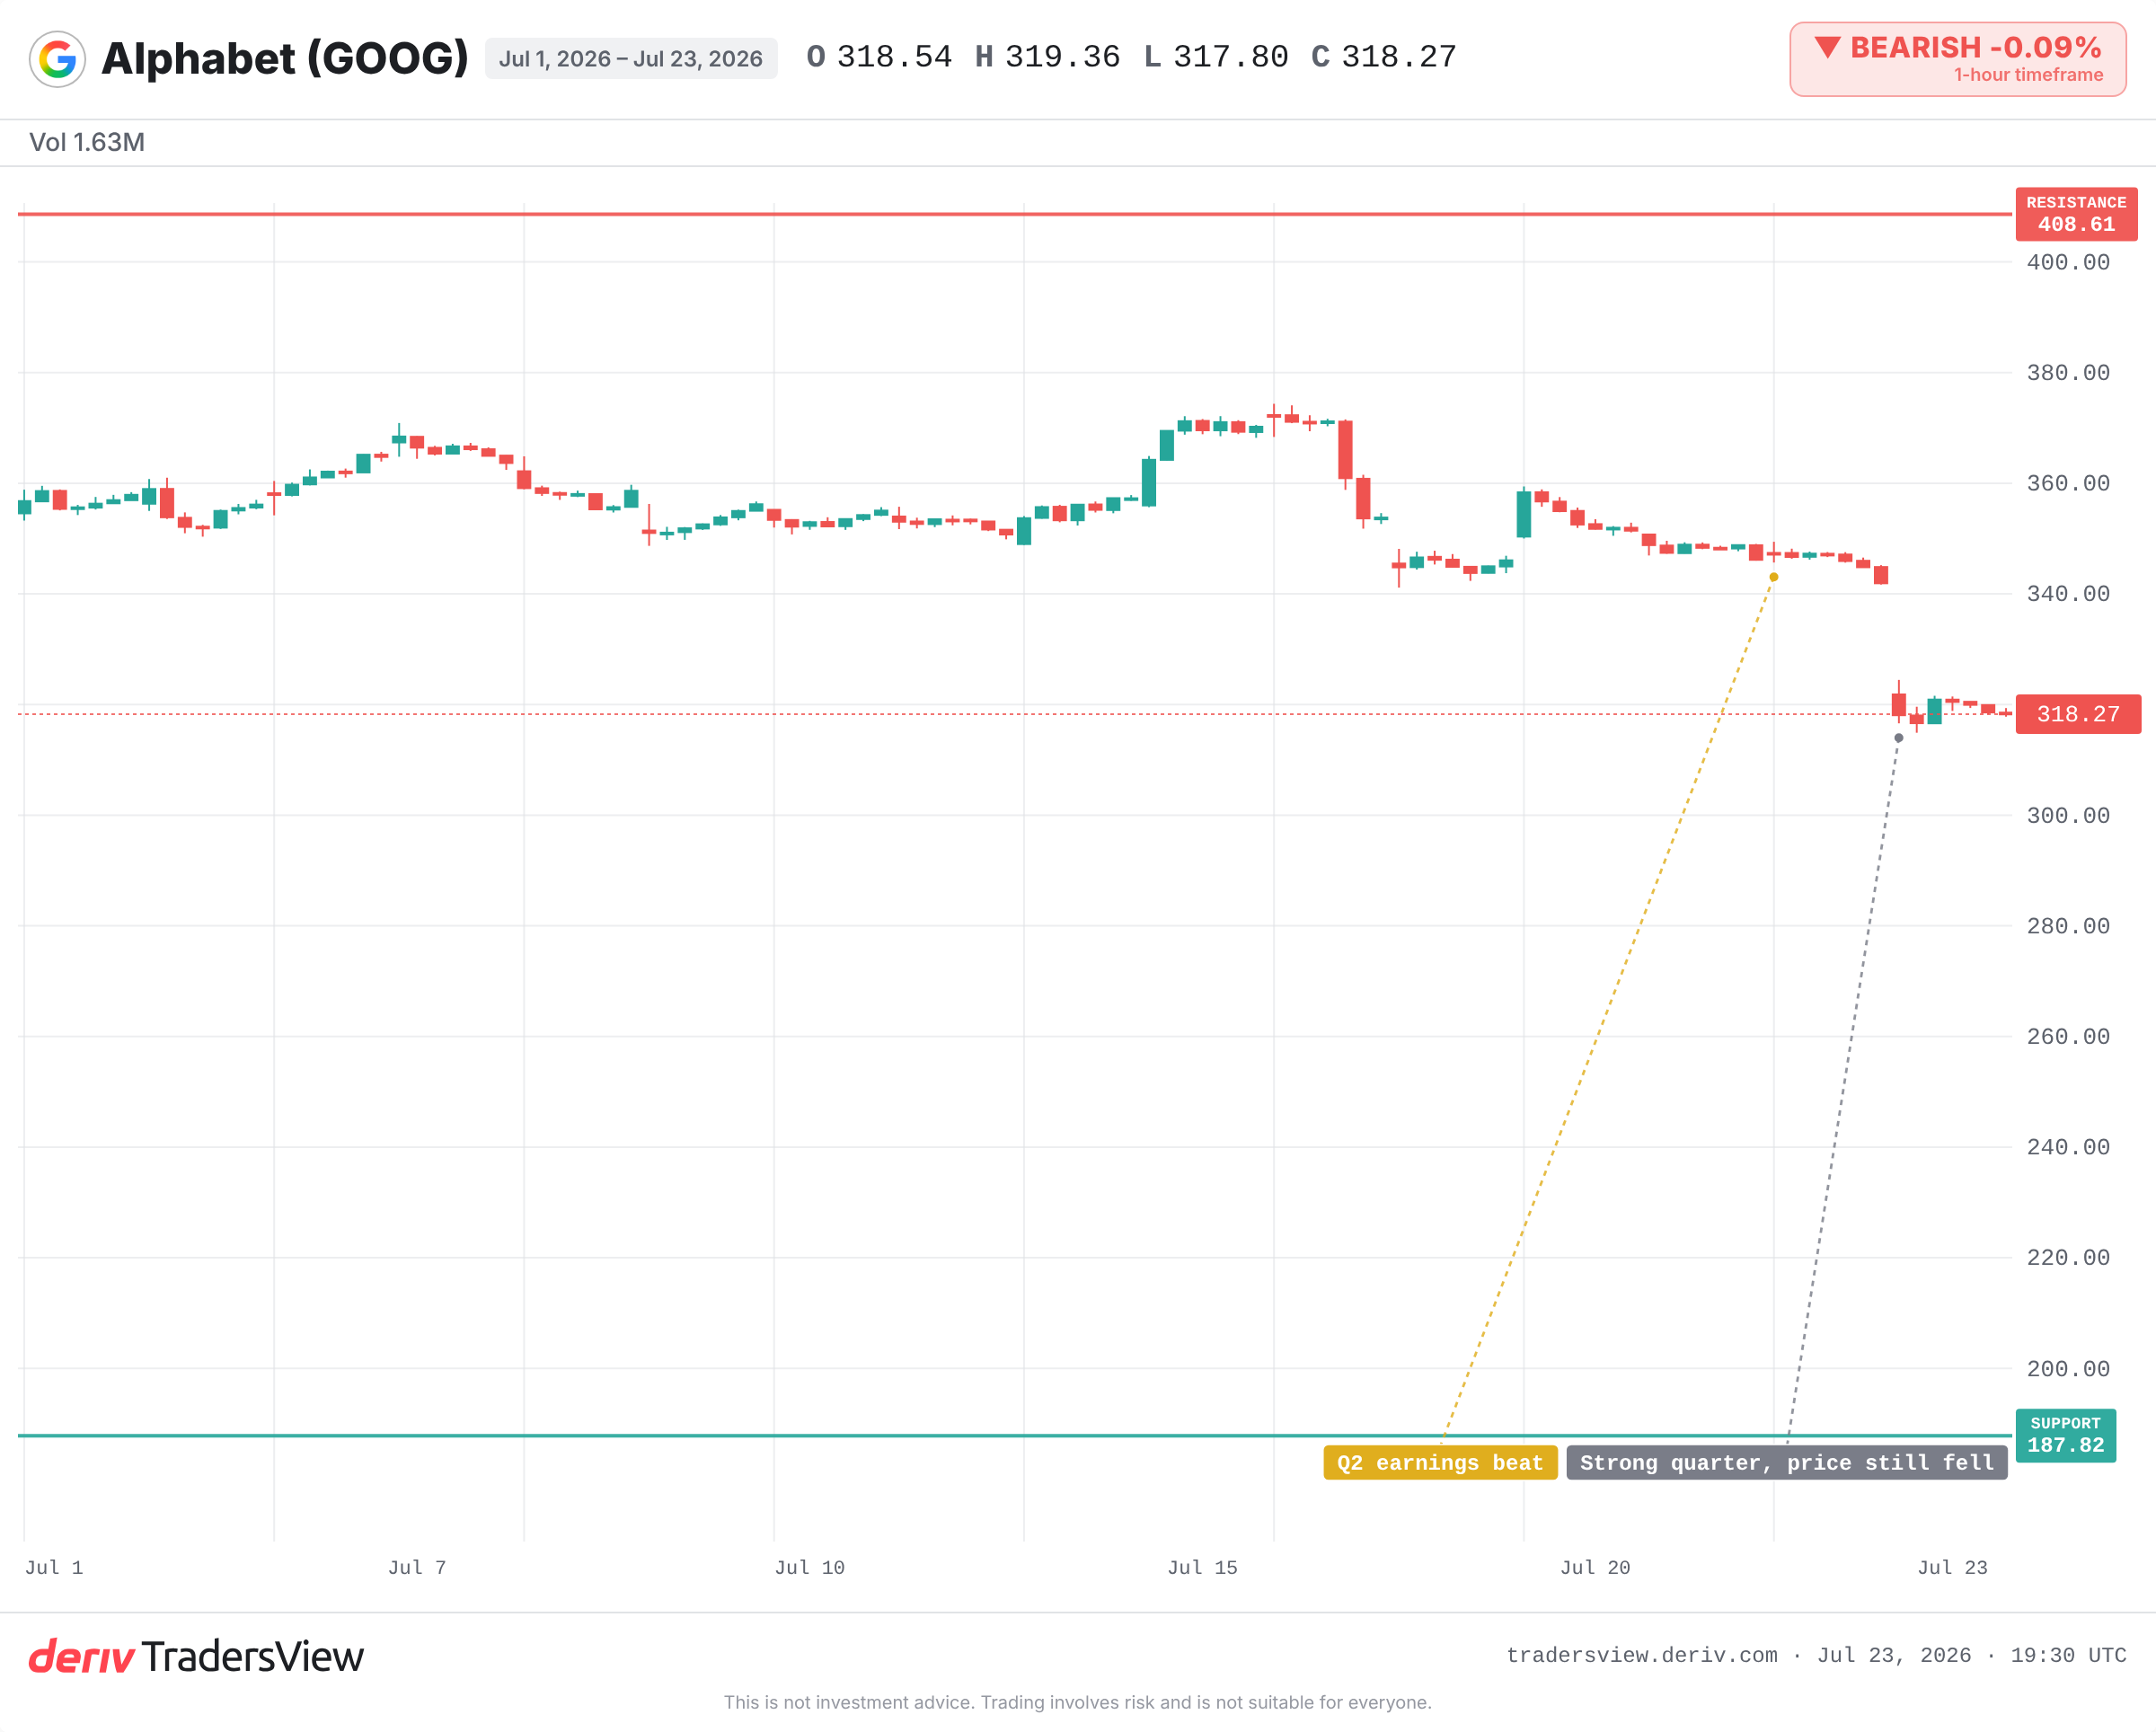
O trimestre foi realmente forte. As receitas do Google Cloud cresceram acentuadamente e o lucro do segmento atingiu um recorde. Ainda assim, as ações caíram de forma significativa.
Os traders já esperavam resultados fortes. Por isso, foram além da superação das previsões e concentraram-se em dois aspetos: um enorme aumento das despesas e o adiamento do modelo Gemini. Bons resultados e uma subida das ações não são o mesmo acontecimento.
Porque é que superar as previsões ainda pode fazer as ações cair
O preço de uma ação é uma aposta no futuro. No dia da divulgação dos resultados, o mercado já antecipou o resultado e pagou por ele. O preço que vê antes da divulgação reflete essa previsão.
Por isso, o relatório não é avaliado face a zero. É avaliado face às expectativas já incorporadas no preço. Se superar as expectativas não oficiais e dissipar os receios, as ações sobem. Se superar o valor principal, mas falhar no que realmente preocupava as pessoas, pode cair na mesma.
A força da cloud da Alphabet era real, mas não foi a surpresa. As despesas foram.As previsões de capex para 2026 situaram-se entre 180 e 190 mil milhões USD. Os relatórios sugerem que o fluxo de caixa livre se tornou negativo no trimestre. Foi isso que o mercado reavaliou.
Quando as despesas elevadas assustam os traders
O capex divide opiniões por uma boa razão. Gastar para responder a uma procura real cria a próxima fase de crescimento. Gastar sem provas de que terá retorno apenas consome dinheiro.
Os próprios números da Alphabet mostram que existe procura. A administração referiu uma carteira de encomendas de cloud que ultrapassa largamente um ano inteiro de receitas anteriores de cloud e afirmou que as limitações de capacidade restringiram as vendas. Trata-se de uma fila de clientes pagadores, não de uma suposição.
A preocupação está no prazo e na dimensão. Os retornos desse investimento não estão comprovados, e a fatura é enorme. A perspetiva pessimista não é que o mercado tenha deixado passar uma oportunidade. É que um preço mais baixo é uma resposta racional a um risco não comprovado.
O que nos dizem as anteriores vendas massivas de ações de grandes empresas tecnológicas
Este padrão repete-se nos resultados das empresas de mega capitalização. No final de 2022, a Meta foi penalizada pelas despesas com as suas apostas futuras, enquanto o crescimento global abrandava. As ações caíram acentuadamente e, em seguida, recuperaram fortemente ao longo de 2023, à medida que a estratégia de despesas se tornava mais clara.
A Amazon passou anos a apresentar receitas fortes, enquanto o elevado investimento reduzia os lucros e, por vezes, o preço das ações. Quando esse investimento se traduziu posteriormente em margens, as ações foram reavaliadas em alta.
A primeira reação do mercado não é o veredito final.As despesas que hoje causam receio podem ser recompensadas mais tarde, se gerarem retornos. Mas isso não é garantido e nunca acontece segundo um calendário fixo.
O que acompanhar a seguir
As evidências sugerem que se trata de uma reavaliação do risco, e não de uma simples reação exagerada. A eventual inversão dependerá dos números por detrás do receio.
- Se as previsões de capex aumentam ainda mais nos próximos trimestres.
- A trajetória do fluxo de caixa livre após a inversão reportada neste trimestre.
- A rapidez com que a carteira de encomendas de cloud se converte em receitas; a administração prevê que mais de metade seja convertida no prazo de 24 meses.
- O calendário do Gemini e se a Google se mantém competitiva em produtos de IA.
O cenário otimista reforça-se se a carteira de encomendas for convertida dentro do prazo e as margens se mantiverem. Enfraquece se o crescimento da cloud abrandar enquanto as despesas continuam a aumentar. De qualquer forma, a lição mantém-se: verifique o que já se esperava que uma ação fizesse antes de avaliar a sua reação.
Perguntas frequentes
Significa que o mercado já incorporou um resultado esperado no preço atual das ações. Se uma empresa apresentar exatamente o que era esperado, as ações podem não variar, porque esse resultado já tinha sido considerado antes do relatório.
As estimativas de consenso dos analistas para receitas e lucros são amplamente publicadas antes da divulgação dos resultados. Igualmente importante é o sentimento em torno de uma ação: as previsões, os planos de despesas e os calendários de produtos que os traders estão a acompanhar, algo que o valor principal, por si só, não revela.
Não automaticamente. Algumas vendas massivas invertem-se quando o mercado analisa os números, como aconteceu com a Meta após 2022. Outras refletem uma reavaliação racional de riscos reais. A reação depende de saber se a preocupação subjacente, como despesas não comprovadas, é resolvida nos trimestres seguintes.
Despesas elevadas reduzem o fluxo de caixa e o lucro no curto prazo, e o seu retorno é incerto. Os traders valorizam o capex associado a uma procura visível, como uma grande carteira de encomendas, e penalizam despesas cujos retornos não estão comprovados ou cuja dimensão parece insustentável.