O cheque de 5 milhões USD que salvou a Nvidia da falência
A Nvidia estava a 30 dias da falência em 1995, antes de um cheque de 5 milhões USD a salvar. O que o seu resgate ensina sobre apostas iniciais, taxas de base e assimetria.
Pela equipa Deriv · 22 de julho de 2026 · 3 min de leitura

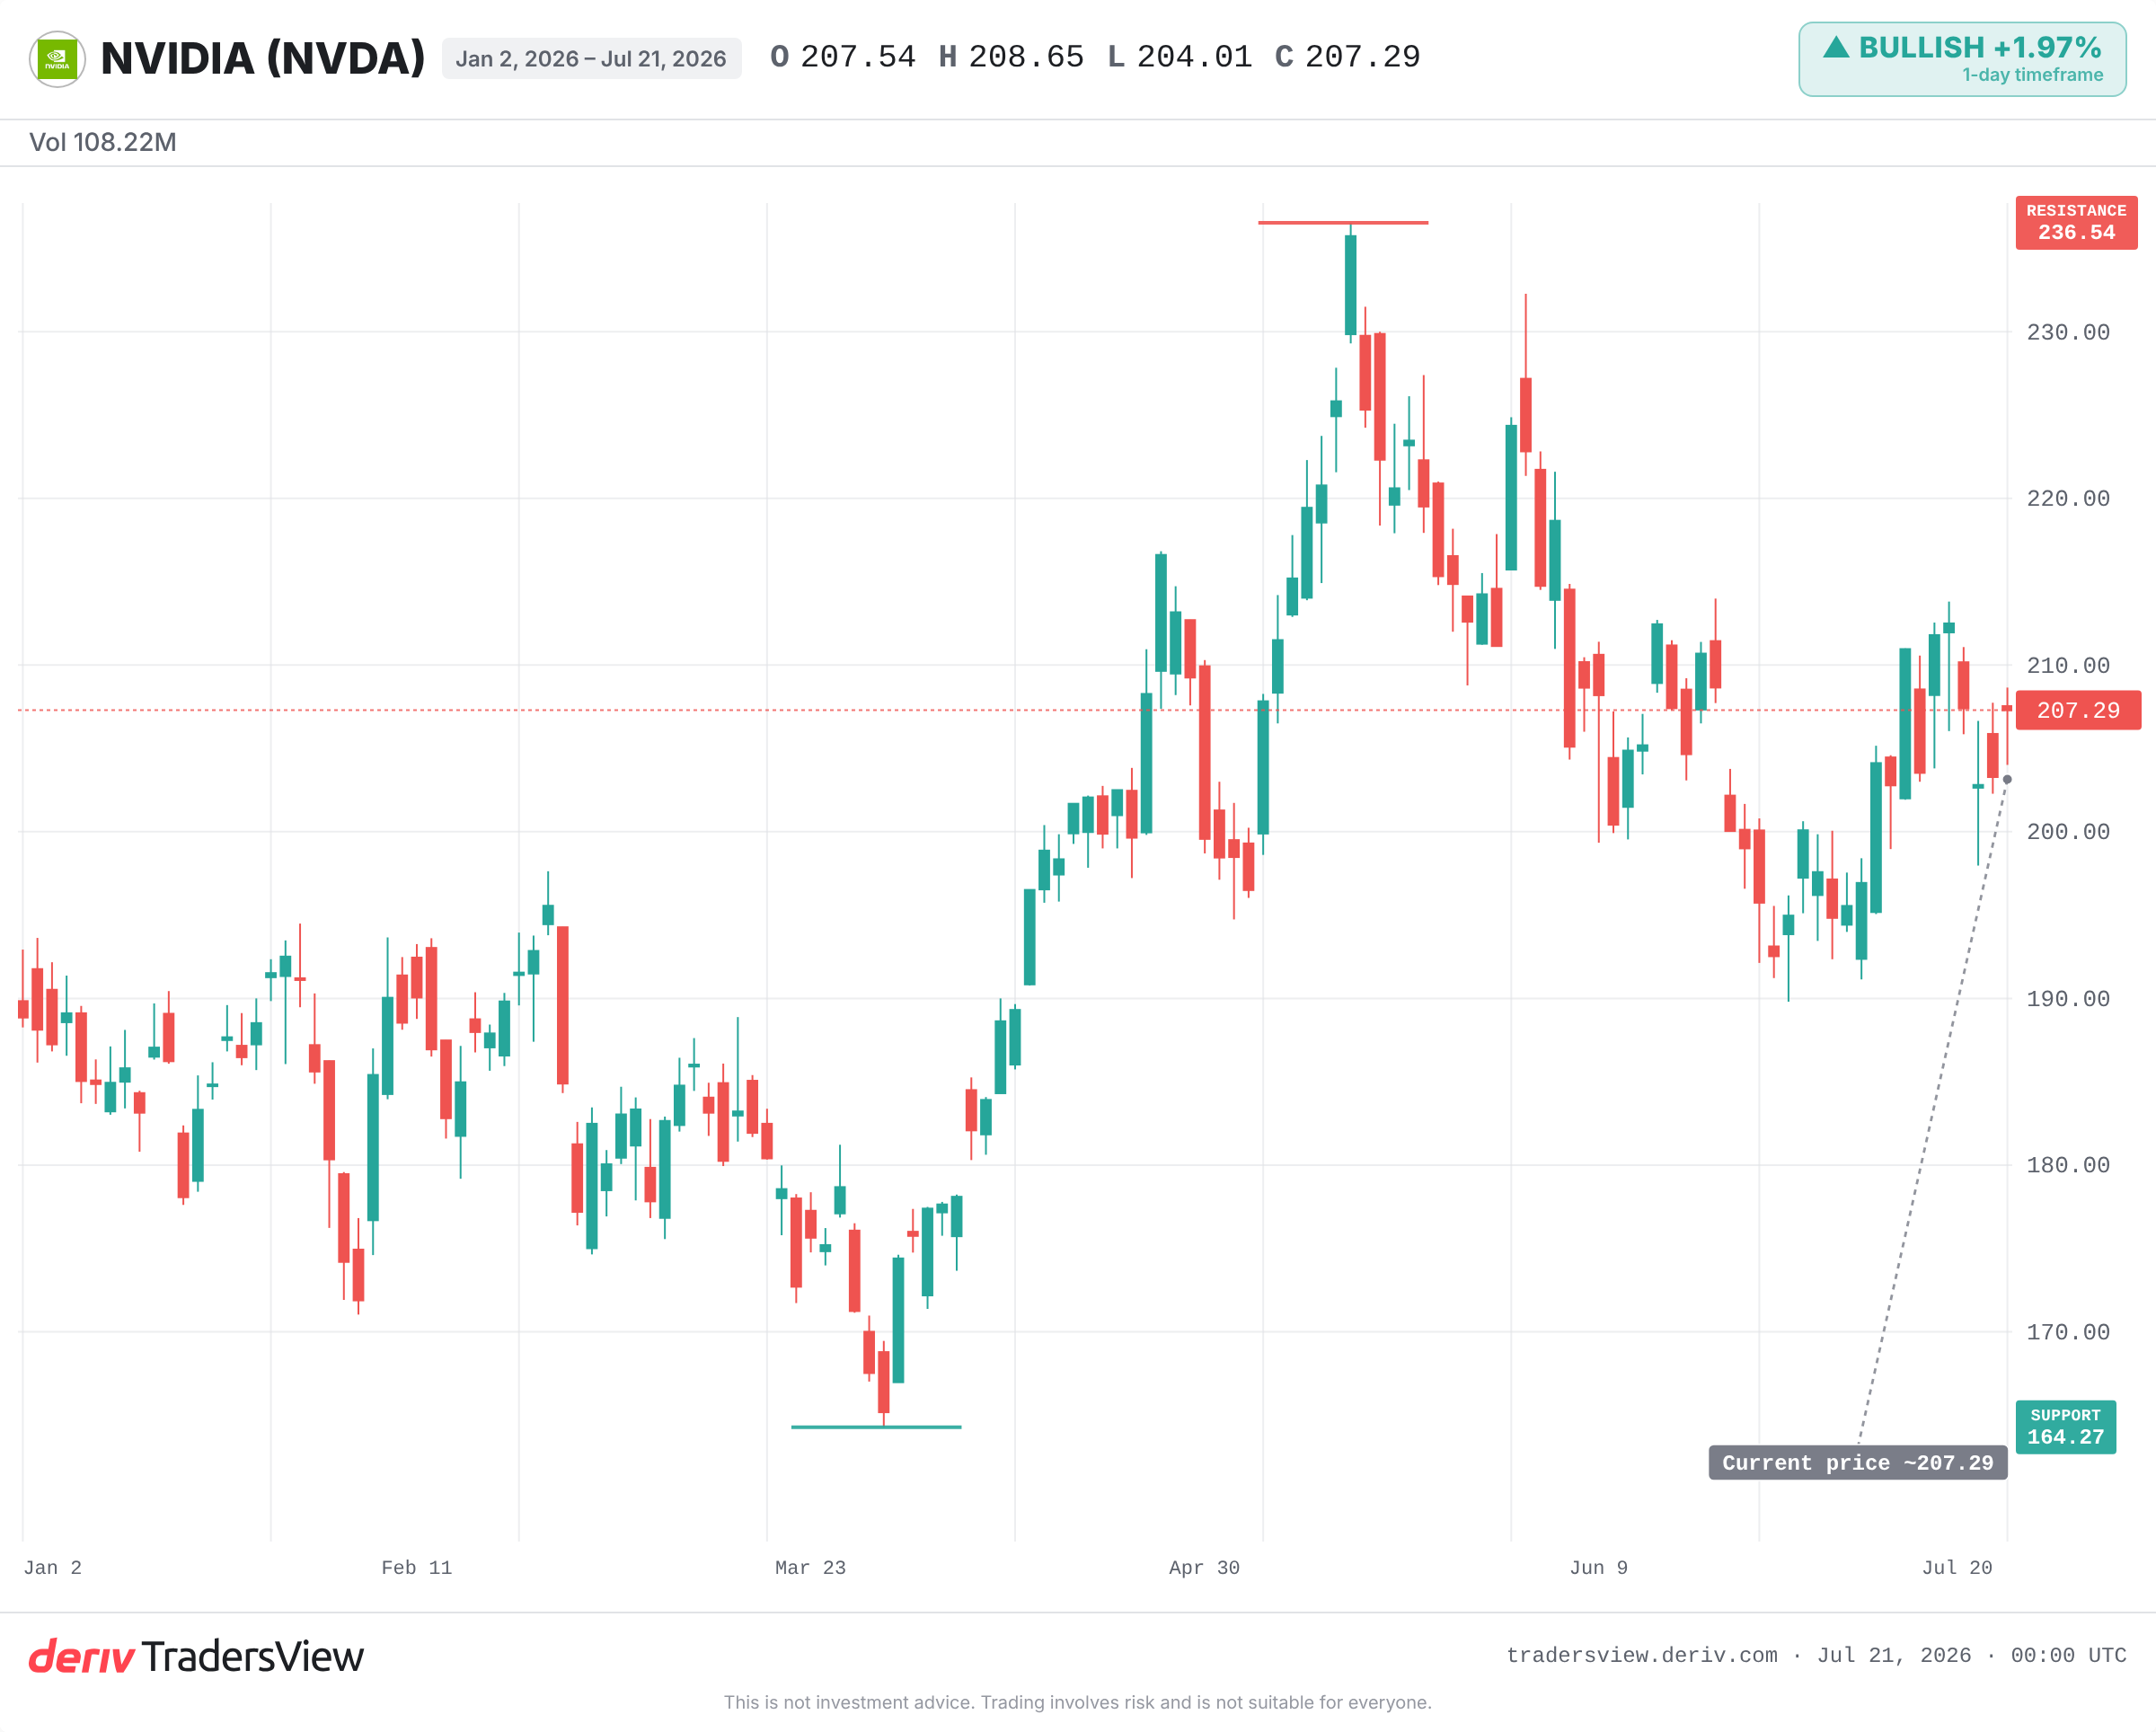
Toda a trajetória da Nvidia dependeu de uma única aposta inicial feita quando lhe restavam 30 dias antes de ficar sem liquidez. Em 1995, um cheque de 5 milhões USD da Sega manteve viva uma fabricante de chips quase falida. Atualmente, essa empresa é negociada perto de máximos históricos, avaliada em cerca de 5 biliões USD. A lição não é que a Nvidia é enorme hoje. É que os maiores retornos surgem ao apoiar algo antes de o seu futuro ser evidente.
A aposta que salvou a Nvidia antes de alguém conhecer o seu nome
Em meados da década de 1990, a Nvidia tinha liquidez para cerca de 30 dias. Depois, a Sega aplicou 5 milhões USD. Jensen Huang resumiu-o de forma clara: "Se não fosse o que a Sega fez pela Nvidia, a Nvidia não estaria aqui hoje."
Na altura, ninguém conseguia prever o retorno. A arquitetura dos chips não estava comprovada. A empresa estava a uma folha salarial de encerrar. O montante investido era pequeno precisamente porque o resultado era incerto. Esse é precisamente o ponto.
Porque é que os maiores retornos surgem antes de a história ser evidente
As apostas iniciais seguem uma lei de potência. A maioria falha. Algumas geram retornos muitas vezes superiores ao montante investido. Os vencedores só parecem inevitáveis em retrospetiva.
É esta assimetria que faz funcionar as aplicações iniciais. Um montante investido pequeno limita o risco de perda. O potencial de valorização, se a sobrevivência se transformar em domínio, não tem limite. A Sega arriscou 5 milhões USD. A empresa que apoiou tornou-se numa das mais valiosas do mundo.
O mesmo padrão está a verificar-se com a Nvidia agora como compradora, e não como empresa resgatada. Revelou uma participação de 9,3% na Nebius, uma posição inicial numa empresa cujo futuro ainda está por escrever. De resgatada a salvadora, o mecanismo é idêntico.
A armadilha escondida na versão inspiradora
A interpretação sedutora é esta: encontre a próxima Nvidia cedo e terá sucesso. Esta interpretação, por si só, é perigosa.
O viés de sobrevivência oculta a taxa de base. Por cada caso Sega-Nvidia, inúmeras apostas iniciais foram feitas em empresas que desapareceram discretamente. Nunca ouve os seus nomes. Esse silêncio faz com que os vencedores pareçam resultar de competência, em vez de uma lotaria com boas probabilidades.
A lição só se mantém quando associada à taxa de base: a maioria das apostas iniciais falha. A perspetiva correta não é «escolha o vencedor». É «dimensione o montante investido de forma a que os fracassos não o arruínem e deixe que um sucesso compense os restantes».
O que validaria a perspetiva otimista
A vantagem da própria Nvidia está sob pressão. A Apple recuperou a posição de ação mais valiosa do mundo, prevendo-se que a diferença aumente. A lista de compradores na China está a diminuir, o que ameaça a procura.
Por isso, o teste está em curso. Se a participação na Nebius e posições iniciais semelhantes crescerem como a aposta da Sega, a perspetiva otimista será justificada. Se estagnarem, serão um lembrete de que até as apostas iniciais de uma gigante falham na sua maioria.
Os dados apontam numa direção: a assimetria inicial é real, mas recompensa a disciplina, não a esperança. Importa acompanhar se a Nvidia se mantém perto do seu máximo histórico ou é rejeitada nesse nível, se as suas participações iniciais se valorizam e se qualquer desaceleração generalizada das despesas com IA reduz a avaliação que faz tudo isto parecer tão fácil.
Perguntas frequentes
A Sega aplicou 5 milhões USD na Nvidia em 1995. Jensen Huang afirmou que, na altura, a empresa tinha liquidez para cerca de 30 dias e que não existiria hoje sem esse montante.
O viés de sobrevivência é a tendência para estudar apenas as empresas ou apostas que tiveram sucesso, ignorando as muitas que falharam. Faz com que os vencedores iniciais pareçam resultar de competência, quando o quadro completo inclui uma elevada taxa de fracasso.
A maioria das apostas iniciais gera pouco ou nenhum retorno, enquanto um pequeno número gera retornos muitas vezes superiores ao montante investido. Um único grande sucesso pode compensar muitos fracassos, pelo que toda a carteira depende do raro vencedor.
Não. A Apple recuperou a posição de ação mais valiosa do mundo, prevendo-se que a diferença aumente. A Nvidia também enfrenta uma lista de compradores cada vez menor na China.
A Nvidia revelou uma participação de 9,3% na Nebius. É uma posição inicial cujo retorno final ainda não é claro, refletindo o tipo de aposta que outrora salvou a própria Nvidia.