A queima de caixa da Tesla é uma ponte para o lucro ou uma armadilha?
Uma empresa que gasta mais dinheiro do que gera não está automaticamente em dificuldades. Por vezes, está a investir fortemente no futuro. Cabe ao mercado distinguir
Pela equipa Deriv · 23 de julho de 2026 · 4 min de leitura

Uma empresa que gasta mais dinheiro do que gera não está automaticamente em dificuldades. Por vezes, está a investir fortemente no futuro. Cabe ao mercado distinguir as duas situações, e a Tesla é o caso de teste em tempo real.
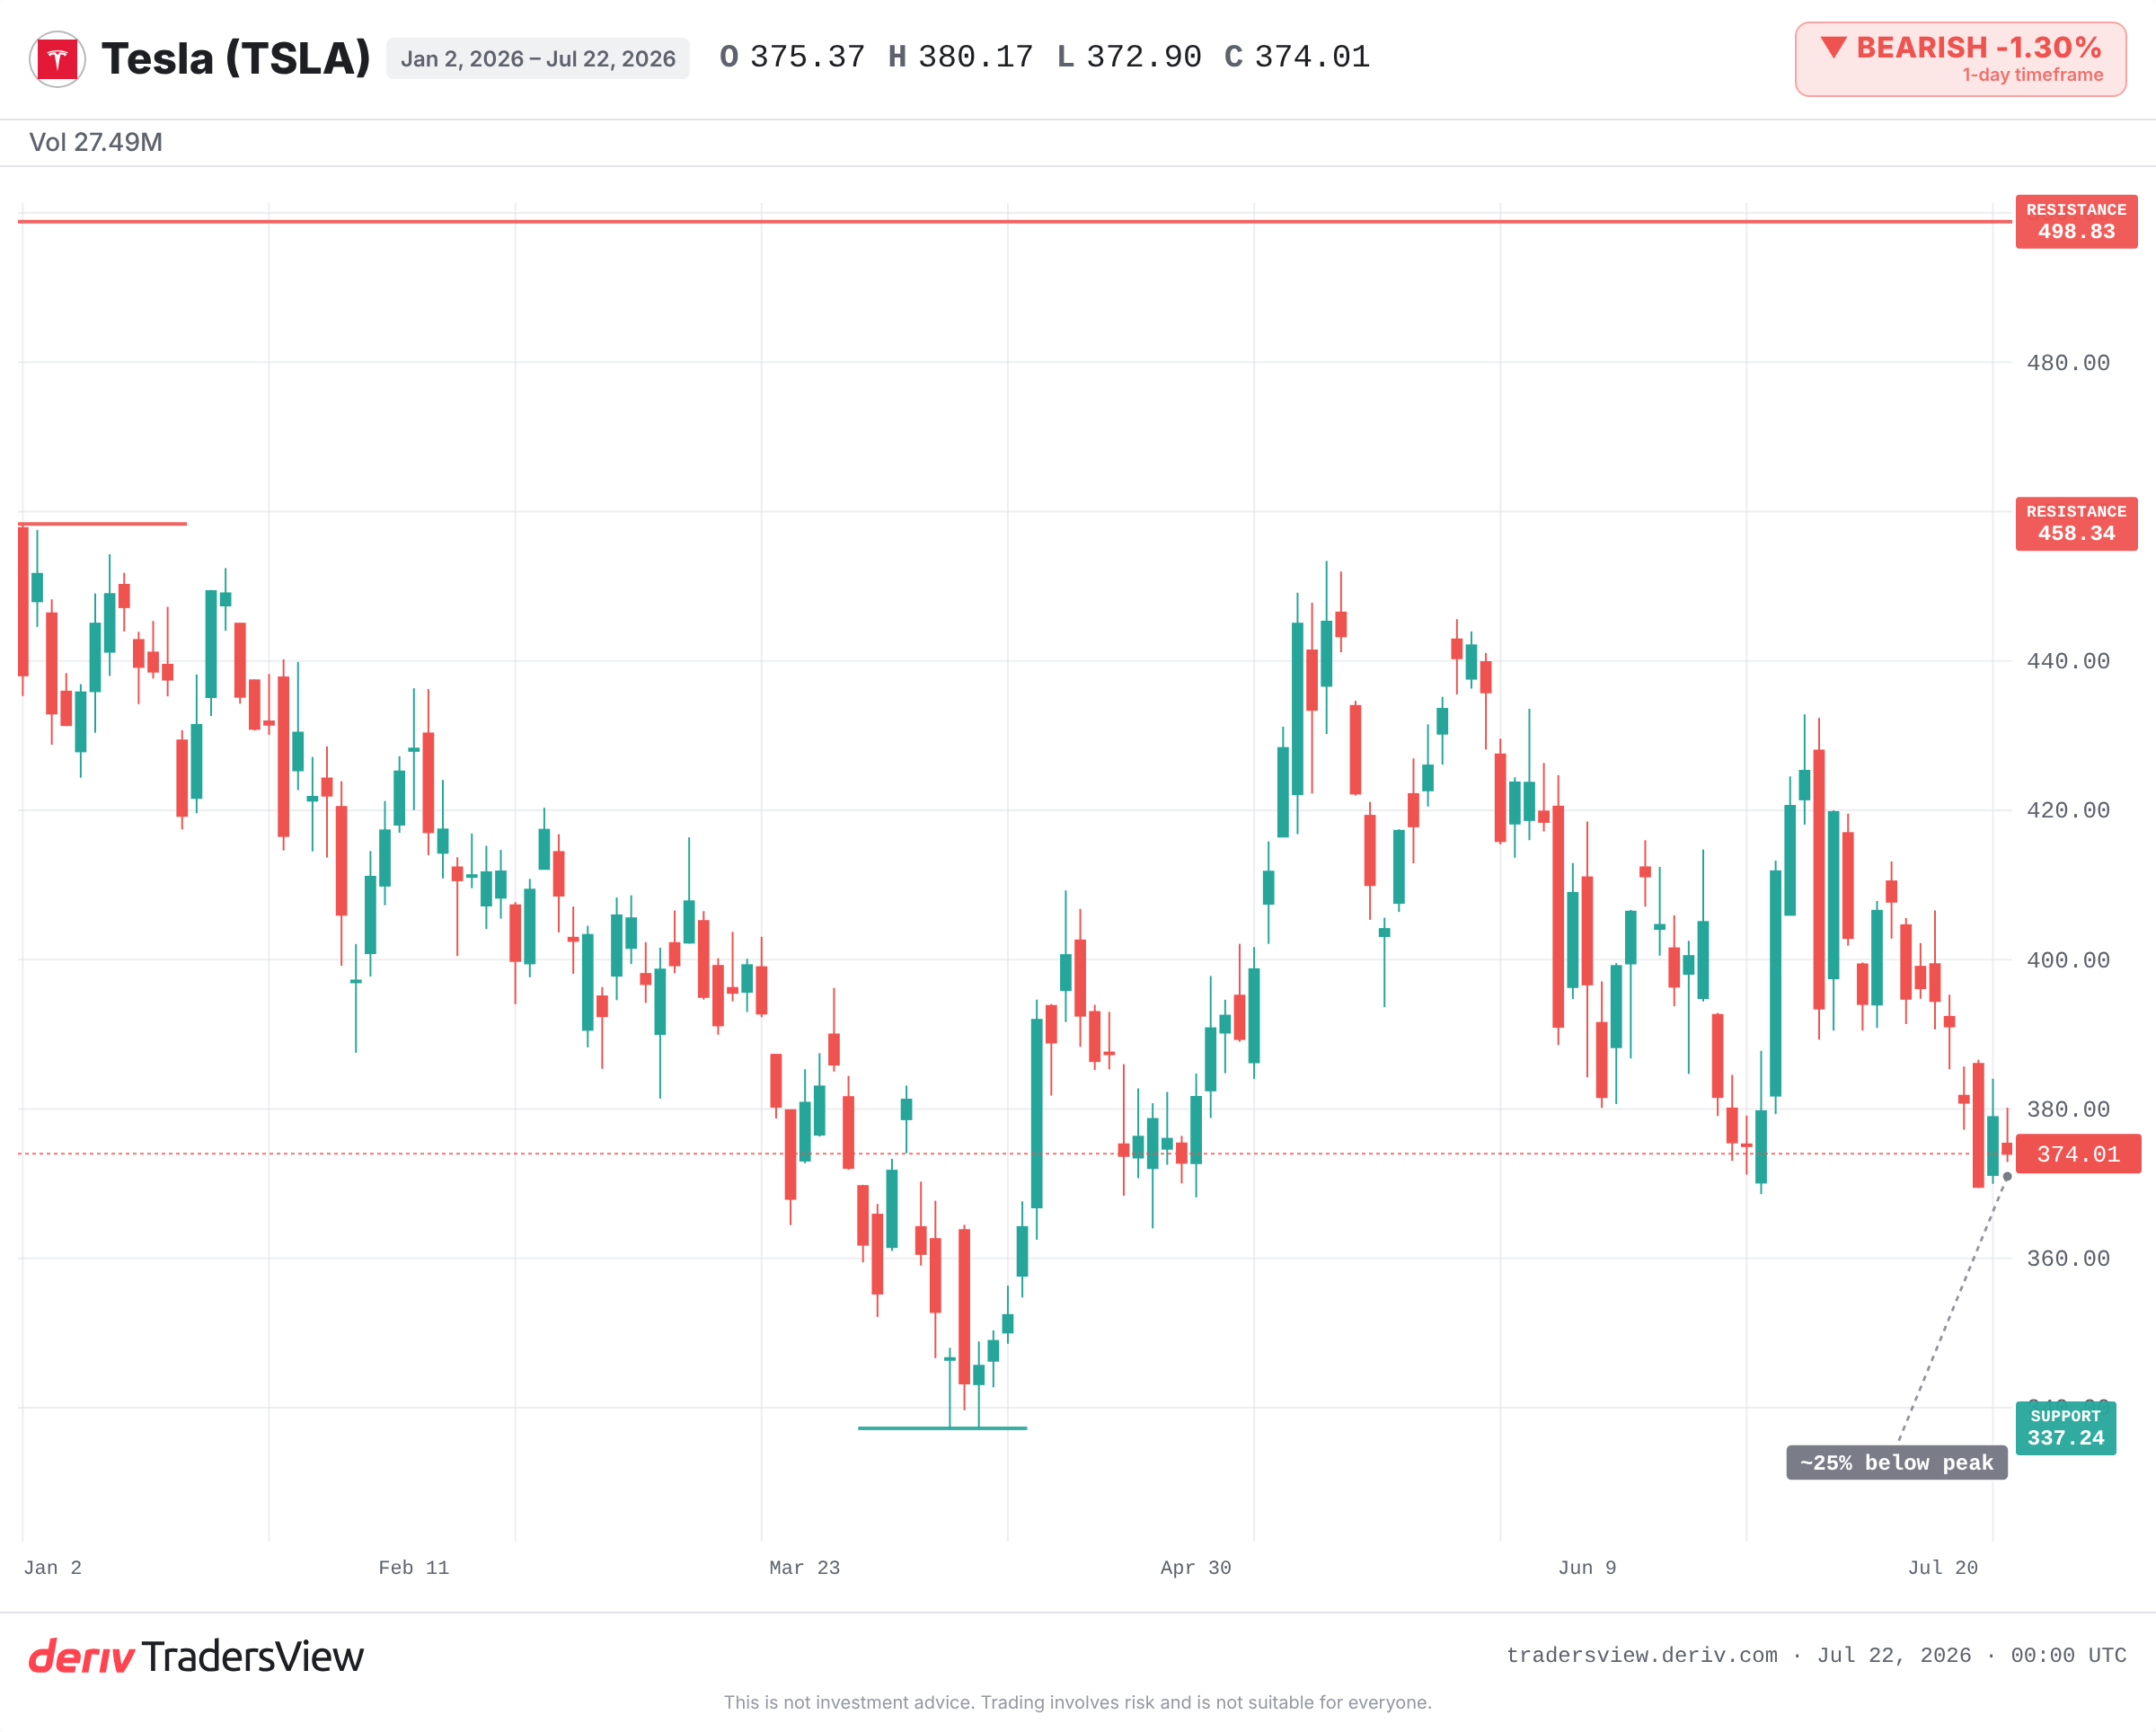
A Tesla acabou de registar o seu primeiro fluxo de caixa livre negativo em mais de dois anos. Os gastos de capital em IA, robotáxis e no robô Optimus ultrapassaram o que o negócio gerou. A ação negoceia cerca de um quarto abaixo do seu máximo de 2025. A questão subjacente à manchete é simples: esta queima de caixa é uma ponte para lucros futuros ou um aviso?
O que o fluxo de caixa livre realmente indica
O fluxo de caixa livre é o dinheiro que sobra depois de uma empresa pagar para operar e expandir-se. O lucro pode parecer saudável enquanto o dinheiro sai pela porta. Esta diferença explica por que razão o fluxo de caixa livre é frequentemente mais importante do que a manchete relativa aos lucros.
Quando se torna negativo, a empresa está a gastar mais depressa do que gera.Isso pode indicar dificuldades. Também pode significar uma aposta deliberada e concentrada numa fase inicial. O número, por si só, não indica qual das situações se aplica.
Porque é que gastos elevados podem ser um investimento, e não um aviso
A Tesla já fez isto antes. Em 2017 e 2018, queimou dinheiro durante o aumento da produção do Model 3. As posições curtas eram elevadas e circulavam conversas sobre falência. Depois, o fluxo de caixa livre tornou-se positivo e a ação subiu durante anos.
A perspetiva otimista atual reflete isso. A direção apresentou os gastos atuais como investimento em condução autónoma e robótica, prevendo-se que o capex volte a abrandar em 2027. O saldo de caixa continua elevado e diminuiu apenas moderadamente. Se o plano para robotáxis e condução totalmente autónoma for concretizado, a atual queima de caixa poderá, em retrospetiva, parecer-se com a de 2018.
Quando gastos elevados destroem valor
O outro lado também tem precedentes. No boom das telecomunicações e das dot-com no final dos anos 1990, as empresas canalizaram capital recorde para infraestruturas antes de existir procura. Estavam convencidas de que estavam a construir o futuro. Em vez disso, criaram excesso de capacidade, obtiveram retornos fracos e sofreram quedas acentuadas.
Esse é o risco de qualquer subida acentuada do capex: gastar antecipadamente perante uma procura que nunca chega.A mesma queima de caixa pode ser uma fase de expansão ou uma armadilha. A diferença torna-se visível mais tarde, consoante as receitas e as margens aumentam à medida que os gastos diminuem.
Como distinguir as situações a partir daqui
Não é possível resolver esta questão com base num único trimestre. É necessário acompanhar uma cadeia de evidências nos próximos relatórios:
- Direção do capex.Os gastos continuam a aumentar durante a segunda metade de 2026 ou começam a abrandar em direção à previsão para 2027?
- O saldo de caixa.Uma diminuição moderada é tolerável. Uma redução rápida não é.
- Prova de que as apostas estão a resultar.Novas cidades com robotáxis e progressos claros no FSD justificam os gastos. O silêncio não.
- O negócio principal.A margem bruta automóvel e as entregas têm de continuar a financiar esta ambição.
No gráfico, o mínimo desde o início do ano, próximo de 337, assinala o suporte que os traders estão a acompanhar, enquanto o máximo deste ano, próximo de 458, representa a resistência. A oscilação diária habitual da ação é ampla, pelo que os movimentos num único dia dizem pouco sobre a questão de longo prazo.
Para onde apontam as evidências
A interpretação óbvia — uma máquina de gerar caixa que, de repente, está a queimá-lo — é a mais preocupante. A interpretação mais forte é que se trata de um investimento planeado e concentrado numa fase inicial, com uma ampla reserva de caixa intacta e capex previsto para abrandar. Isto favorece a leitura de investimento em vez de dificuldades. Mas é uma inclinação, não um veredicto.
A prova está no seguimento. Se as margens e as entregas se fortalecerem à medida que os gastos diminuem e o fluxo de caixa livre voltar a ser positivo, a comparação com 2018 mantém-se. Se o capex continuar a aumentar enquanto os marcos da condução autónoma forem adiados, a comparação com as dot-com começa a fazer sentido. Acompanhe o dinheiro, não o drama.
Perguntas frequentes
Não. Pode indicar dificuldades, mas também pode refletir um investimento deliberado e concentrado numa fase inicial para crescimento futuro. O contexto, especialmente o motivo pelo qual o dinheiro está a ser gasto e quanto dinheiro permanece, determina qual das situações se aplica.
O lucro é uma medida contabilística que pode parecer saudável enquanto o dinheiro sai do negócio. O fluxo de caixa livre é o dinheiro efetivamente restante após operar e expandir a empresa, pelo que pode tornar-se negativo mesmo quando o lucro comunicado é positivo.
Capex, ou despesas de capital, é o dinheiro gasto em ativos de longo prazo, como fábricas, equipamento e tecnologia. Um aumento acentuado do capex reduz diretamente o fluxo de caixa livre porque esse dinheiro sai antes de gerar retornos.
Antes deste trimestre recente, o último período prolongado de fluxo de caixa livre negativo da Tesla ocorreu entre 2017 e 2018, durante o aumento da produção do Model 3. Mais tarde, tornou-se positiva em termos de fluxo de caixa à medida que a produção aumentou.