
Uma subida do Banco do Japão faz realmente o USD/JPY descer?
O USD/JPY acompanha a diferença entre a Fed e o Banco do Japão. Porque uma subida do BoJ em setembro poderá fortalecer o iene ou já estar refletida no preço.
Pela equipa Deriv · 14 de agosto de 2026 · 4 min de leitura

USD/JPY é uma aposta numa só coisa: a diferença entre o que a Fed paga e o que o Banco do Japão paga. Quando essa diferença diminui, o iene tende a fortalecer-se e o USD/JPY cai. É por isso que toda a negociação dólar-iene depende agora de uma única data: a reunião do BoJ de 17 a 18 de setembro.
Porque é a diferença das taxas, e não cada banco isoladamente, que influencia o dólar-iene
Um par de moedas é um preço relativo. Move-se em função da diferença entre as trajetórias das taxas de juro de dois países, e não em função de um banco central isoladamente.
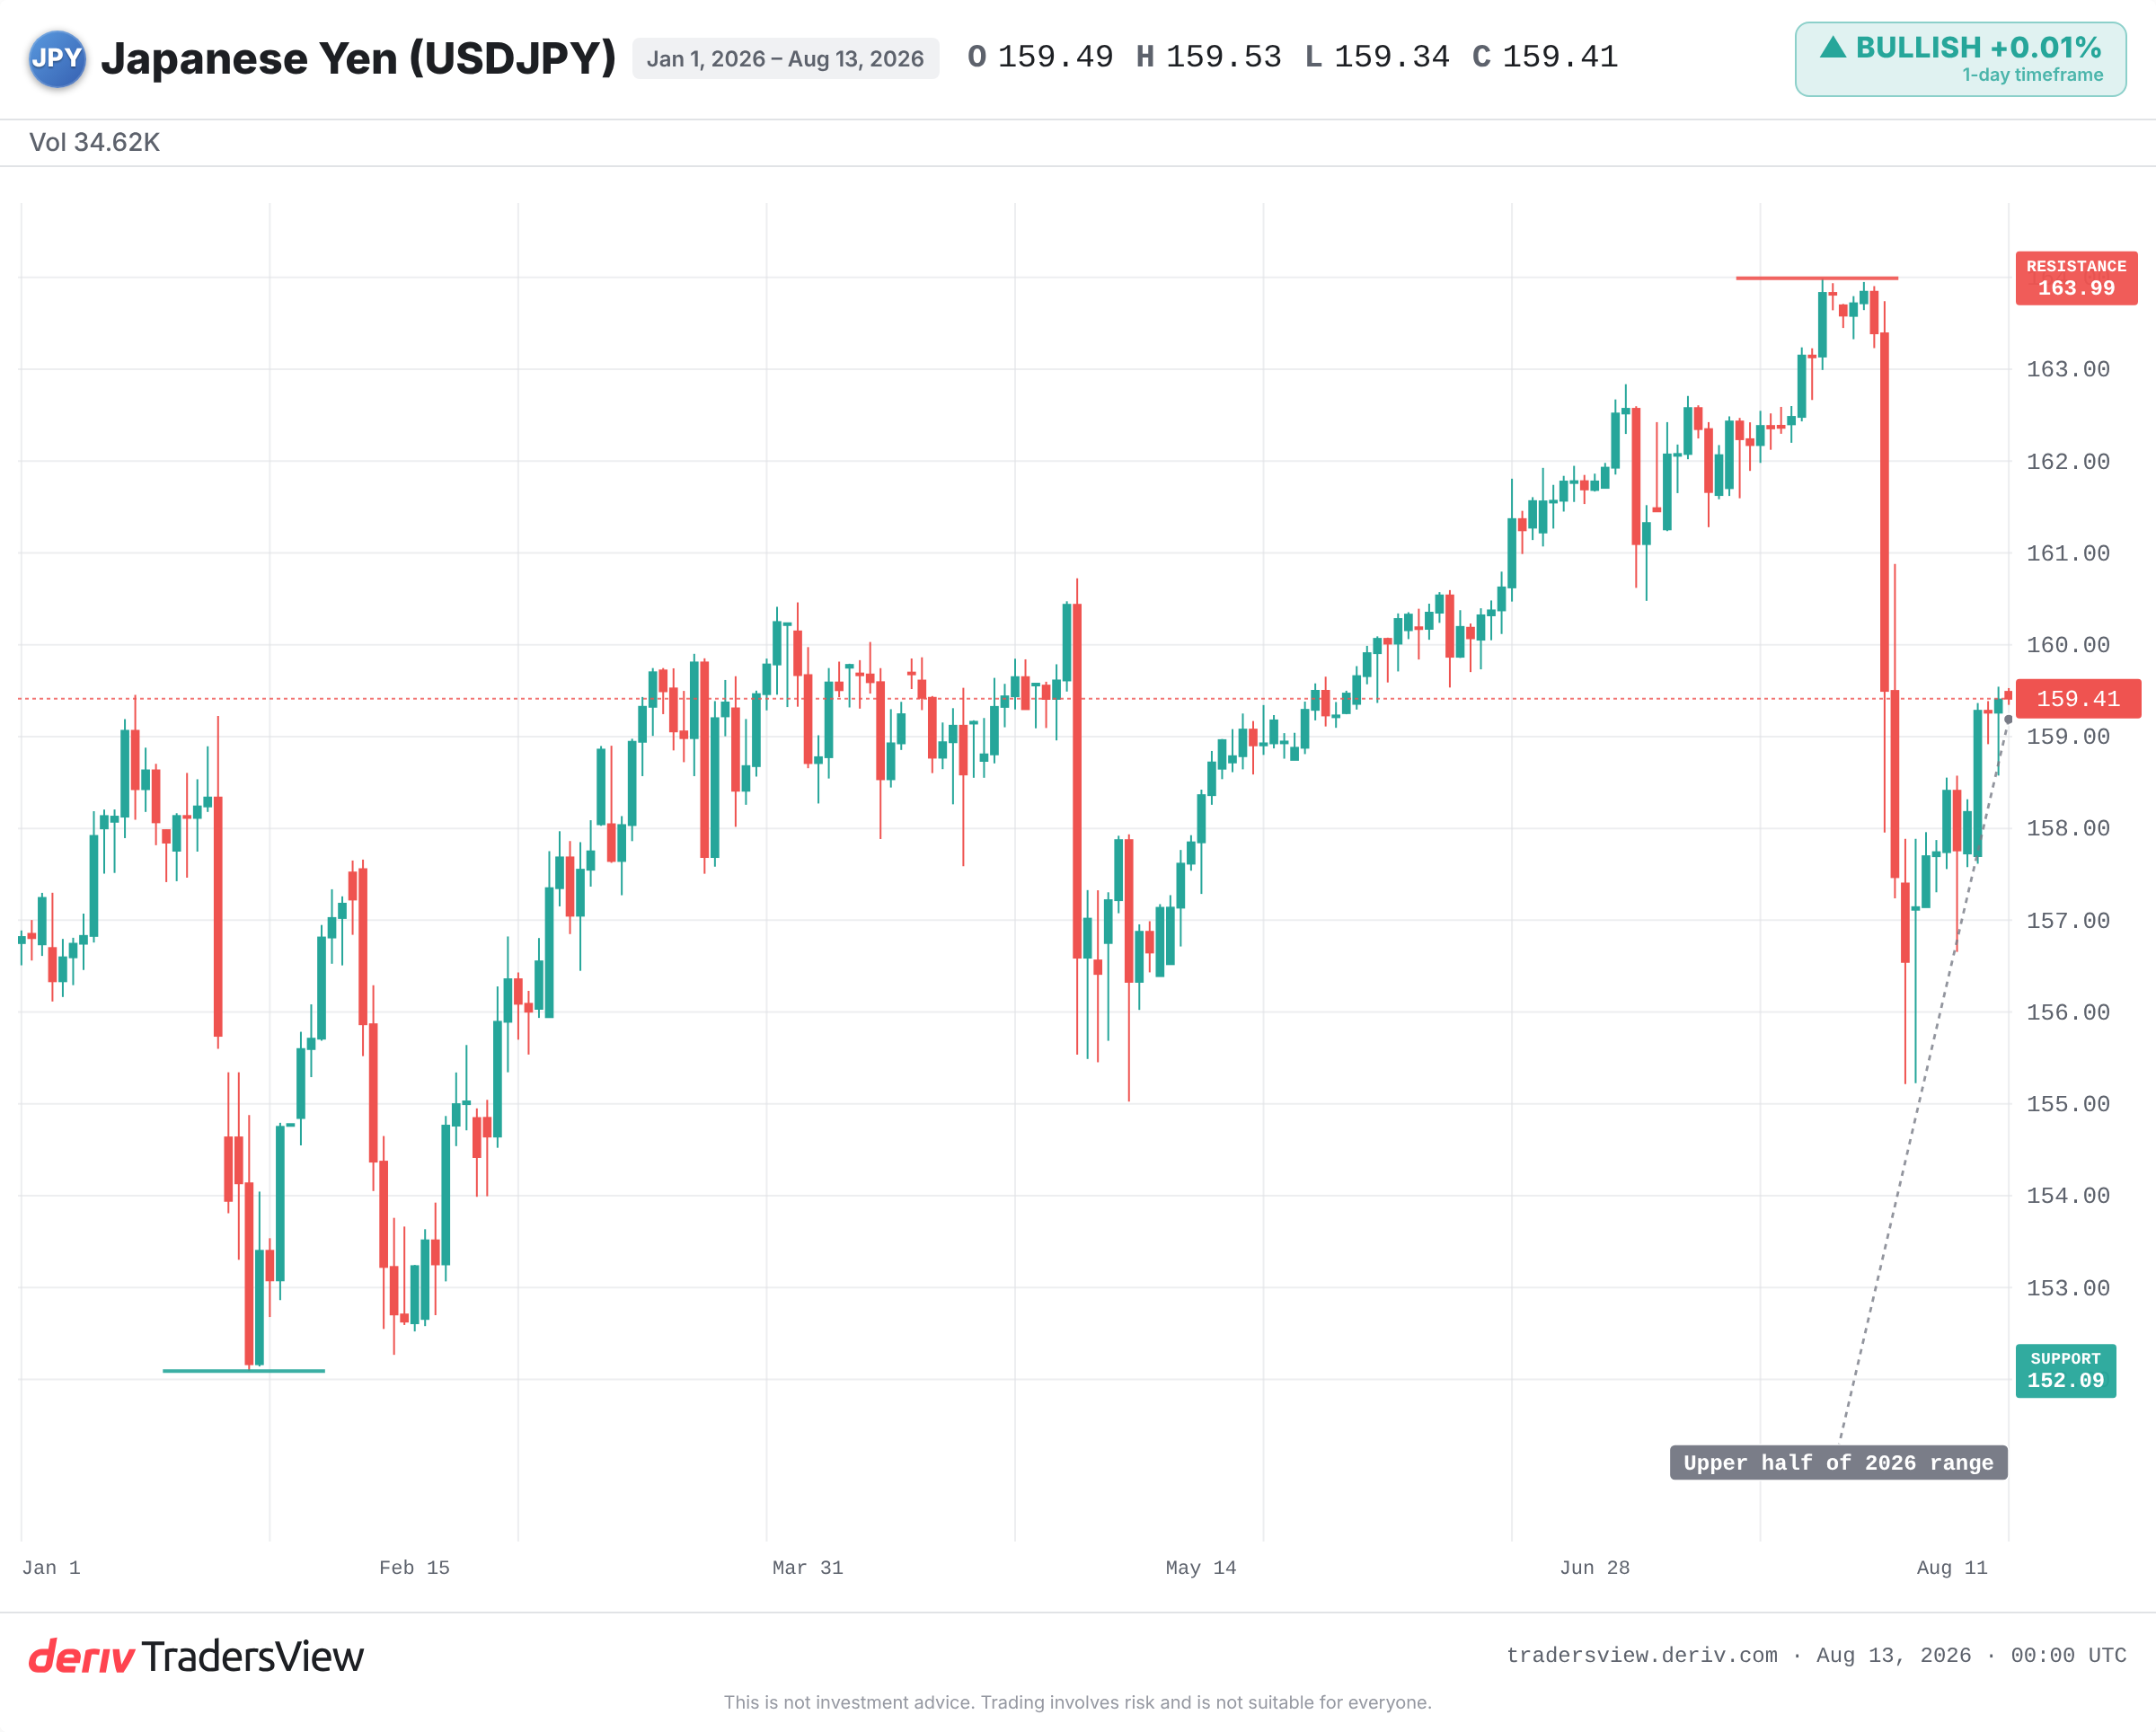
Neste momento, a Fed paga muito mais do que o BoJ. O capital permanece em ativos em dólares com rendimentos mais elevados. Essa ampla diferença é o motor por detrás da manutenção do USD/JPY na metade superior do seu intervalo de 2026, mais próximo do máximo anual do que do mínimo.
Reduza essa diferença e o incentivo inverte-se. Uma subida do BoJ reduz o diferencial, torna a detenção de ativos em ienes relativamente mais atrativa e faz o par descer. Por isso, um movimento em setembro importa menos pela subida em si do que pelo efeito que tem na diferença.
Porque uma subida esperada pode mover o iene na direção errada
Os mercados descontam o futuro, não o passado. Se uma subida for totalmente antecipada, a moeda já se moveu antes de a decisão ser tomada.
De acordo com dados da Tokyo Tanshi, as probabilidades implícitas no mercado de uma subida em setembro aumentaram acentuadamente, de cerca de um quarto para aproximadamente três quartos em duas semanas. A Polymarket aponta para uma probabilidade ainda mais elevada. Quando as probabilidades são tão elevadas, grande parte da força do iene pode já estar refletida no preço.
Uma subida esperada pode até desencadear uma recuperação do USD/JPY, num movimento clássico de comprar com base no rumor e vender com base no facto. O que determina a reação é a surpresa, e não a subida.
O que março de 2024 e julho de 2024 ensinam sobre movimentos já refletidos no preço
Uma subida já refletida no preço quase não move o iene; uma subida que altera toda a trajetória esperada das taxas move-o de forma violenta. Dois episódios recentes ilustram isto claramente.
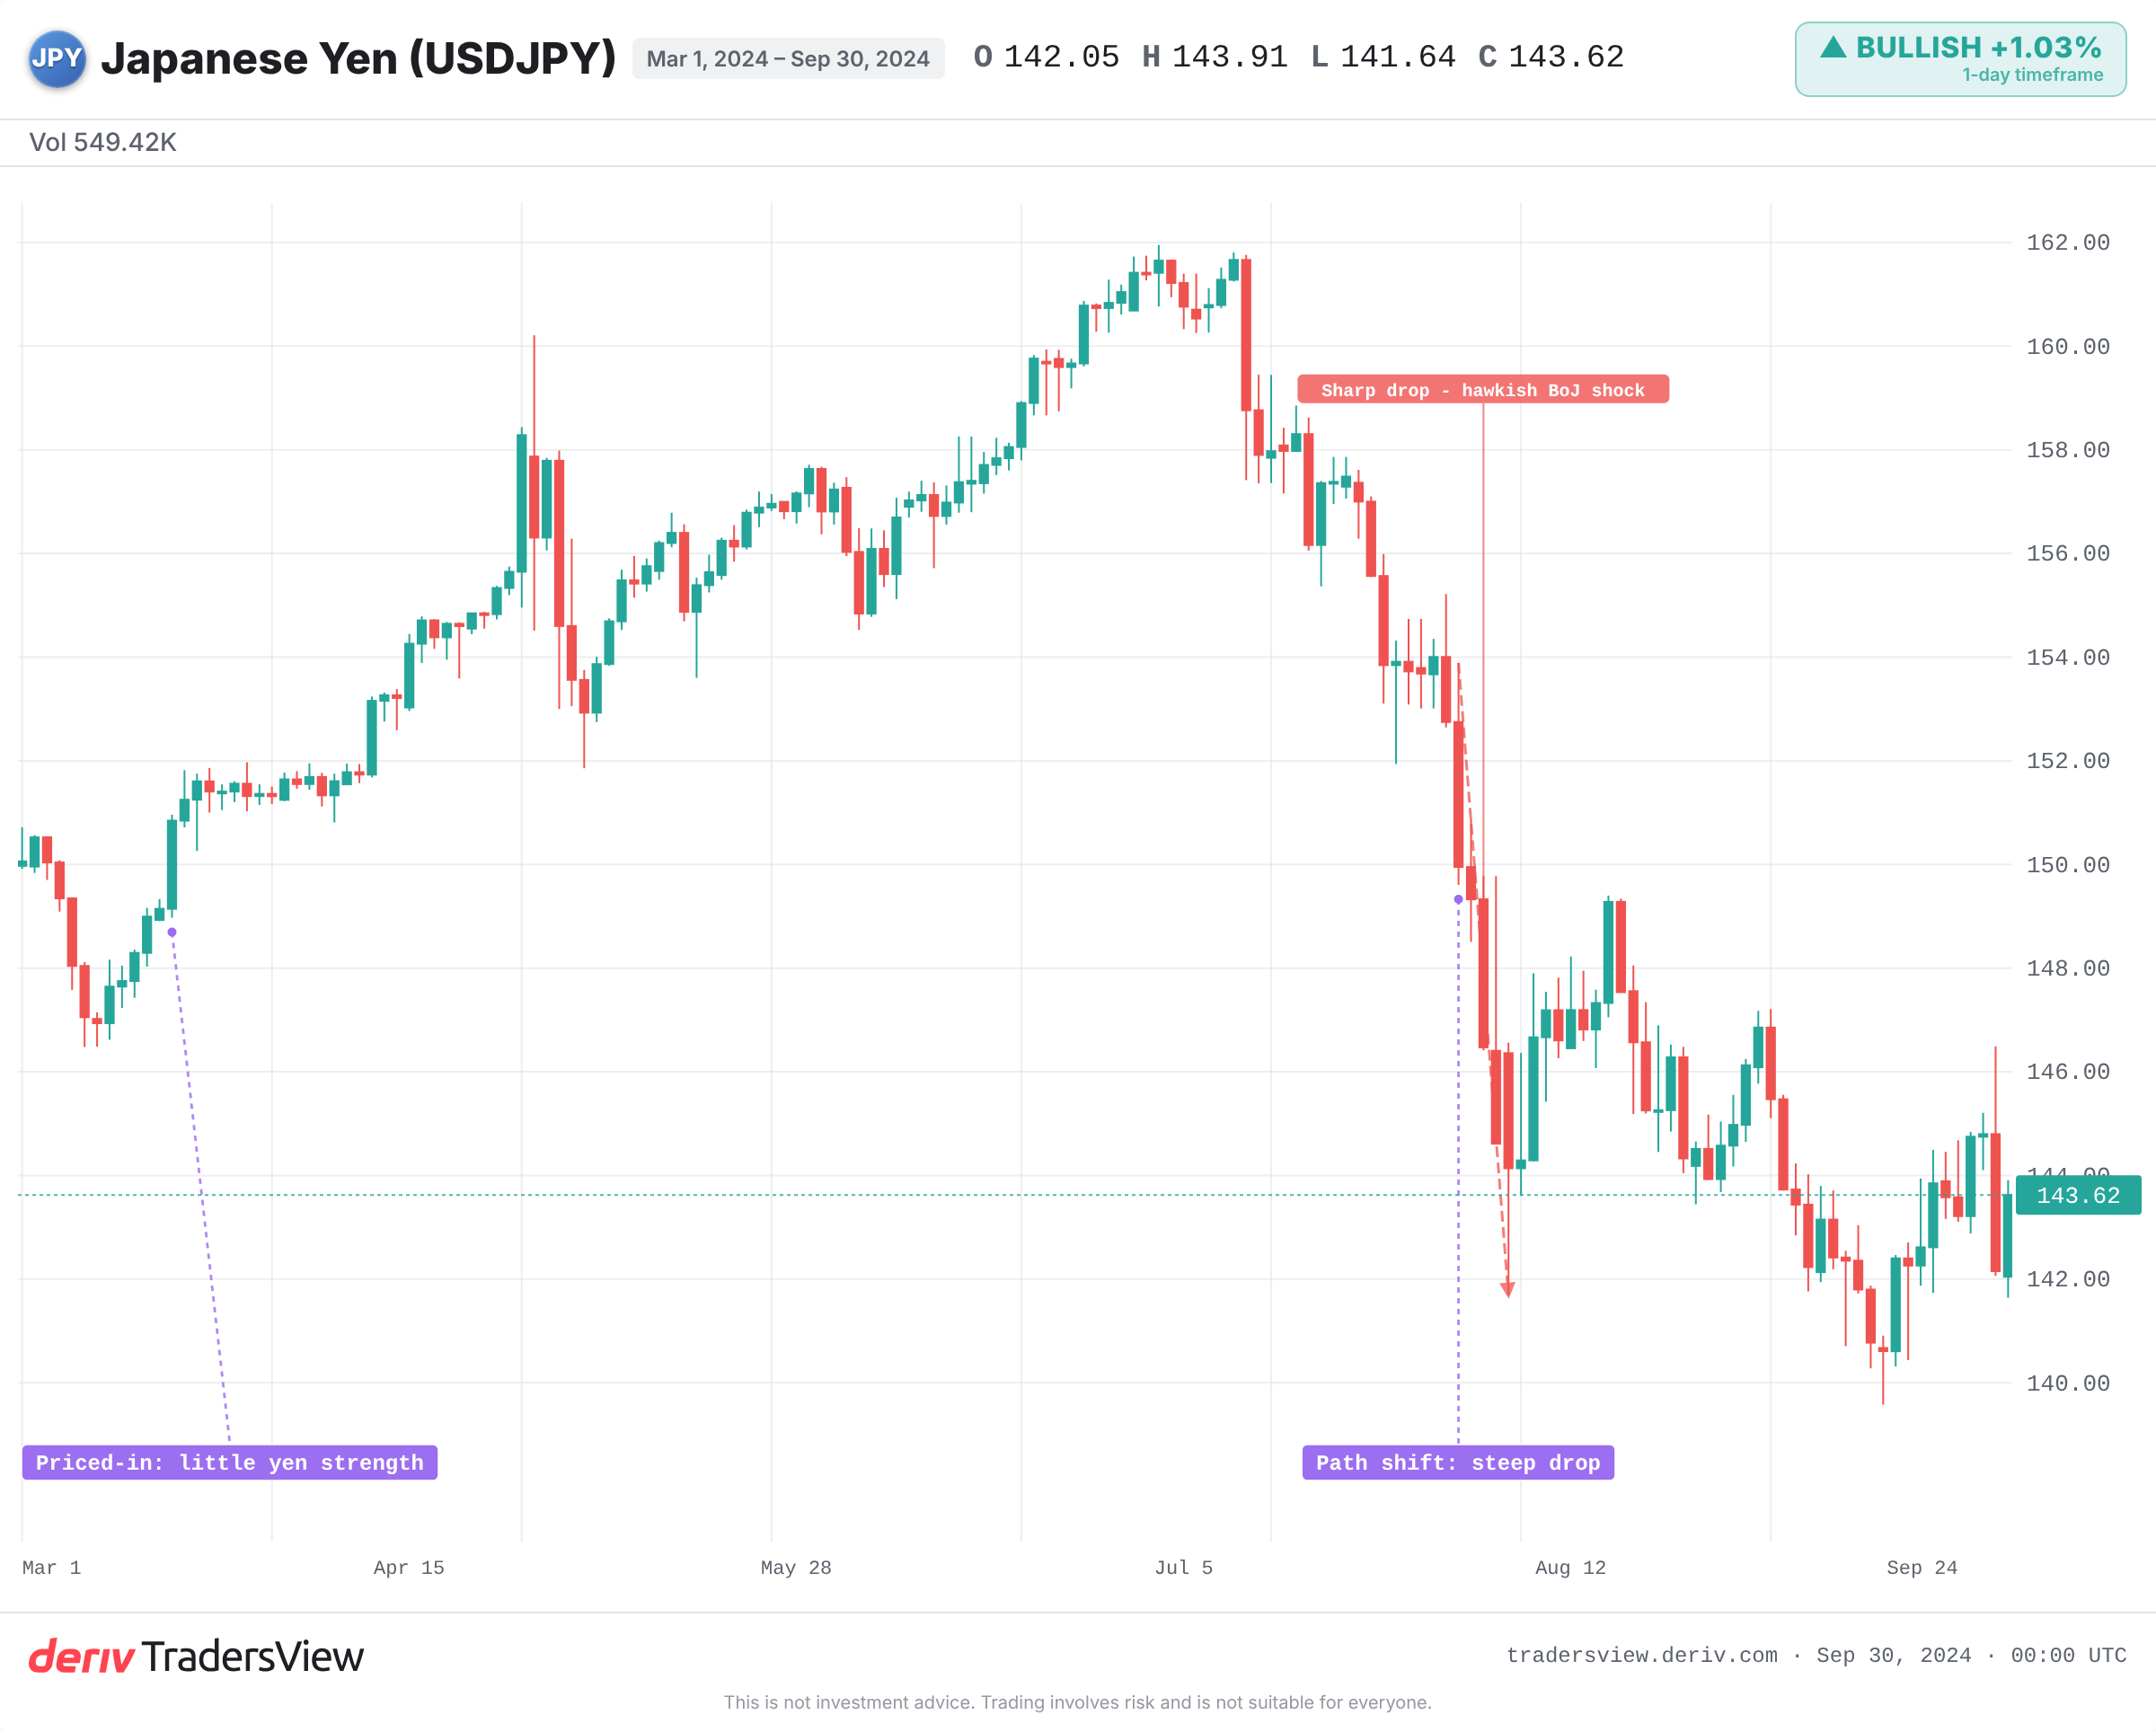
Em março de 2024, o BoJ terminou com as taxas negativas, na sua primeira subida em 17 anos. Ainda assim, o iene enfraqueceu. O movimento estava totalmente refletido no preço e a diferença das taxas da Fed manteve-se ampla, pelo que nada mudou realmente na trajetória do diferencial.
Em julho de 2024, o cenário inverteu-se. O BoJ subiu as taxas e sinalizou um maior aperto, enquanto a Fed se inclinava para cortes. Isto alterou toda a trajetória da diferença. O carry trade em ienes foi desfeito de forma violenta, e o USD/JPY caiu acentuadamente nas semanas seguintes.
É importante compreender este desfazer de posições, pois é isso que transforma uma subida moderada numa queda acentuada. Num carry trade, os traders contraem empréstimos baratos em ienes e compram ativos em dólares com rendimentos mais elevados, beneficiando da diferença das taxas. Quando o BoJ sinaliza que a diferença vai diminuir, essa negociação deixa de compensar. Os traders voltam a comprar ienes para reembolsar os empréstimos, e a corrida para desfazer posições faz o USD/JPY cair rapidamente.
A lição: uma única subida não inverte uma tendência. Uma alteração na trajetória esperada da diferença, sim. A subida de junho de 2026 é o lembrete inverso: o BoJ moveu-se, mas o USD/JPY manteve-se elevado porque o diferencial mais amplo se manteve.
O que observar em torno da decisão de setembro
Os indícios sugerem que as orientações são mais importantes do que a decisão. Uma subida com um tom dovish, de uma única vez, poderia fortalecer o iene muito menos do que uma manutenção acompanhada por um sinal hawkish de futuro aperto.
- As orientações futuras, e não apenas a subida ou a manutenção, sobre se haverá mais aperto posteriormente.
- Se as probabilidades para setembro aumentam ou diminuem, o que indica quanto já está refletido no preço.
- A trajetória da Fed: uma Fed dovish reduz a diferença e amplifica qualquer fortalecimento do iene; uma Fed hawkish compensa-o.
- Pressão política do governo de Takaichi, que, segundo um inquérito da Bloomberg, poderá adiar a medida para dezembro, com os economistas divididos.
- Sinais de intervenção perto do topo do intervalo, em direção ao máximo de 2026. O Ministério das Finanças não publica um nível de referência, pelo que deve estar atento a avisos verbais e a picos súbitos do iene, em vez de a uma linha fixa.
O dólar-iene apresenta aqui um risco real nos dois sentidos, e uma única reunião raramente resolve uma tendência por si só. Observe a diferença entre os dois bancos e o quanto do movimento já está refletido no preço.
Perguntas frequentes
É a diferença entre as taxas de referência e as trajetórias esperadas dos dois bancos centrais. Atualmente, a Fed paga muito mais do que o BoJ, o que favorece a detenção de ativos em dólares em vez de ienes e apoia o USD/JPY.
Os traders contraem empréstimos baratos em ienes de baixo rendimento e negociam ativos com rendimentos mais elevados noutros locais. É rentável enquanto a diferença das taxas se mantém ampla, mas pode ser desfeito rapidamente quando o BoJ sobe as taxas e a diferença diminui, como aconteceu em julho de 2024.
Sim. As autoridades japonesas podem comprar ienes no mercado para abrandar movimentos acentuados, normalmente perto da extremidade mais fraca do intervalo do iene. A intervenção tende a amplificar movimentos que também se enquadram na dinâmica do diferencial de taxas, em vez de a contrariar isoladamente.
Um inquérito da Bloomberg mostra os economistas divididos, com cerca de metade a apontar para dezembro. A pressão política do governo de Takaichi é referida como uma razão fundamental pela qual uma medida em setembro poderá ser adiada para mais tarde no ano.