
A China acabou de atribuir a si própria uma alavanca para reverter negócios de IA
A China reverteu o negócio de 2 mil milhões USD da Meta com a Manus por motivos de segurança relacionados com IA. O negócio perdido é insignificante; o novo precedente regulamentar é o risco duradouro para os traders.
Pela equipa Deriv · 12 de agosto de 2026 · 3 min de leitura

A China obrigou a Meta a reverter a aquisição da Manus por 2 mil milhões USD, mas o negócio perdido não é a história. A nova alavanca regulamentar é.
A imparidade é insignificante para a Meta. O que importa é o precedente: Pequim utilizou a sua análise de segurança do investimento estrangeiro para reverter, pela primeira vez, um negócio transfronteiriço de IA. Esta é uma nova regra, e as regras reavaliam setores muito depois de um único negócio ser esquecido.
Porque é que o mercado desvalorizou uma reversão de 2 mil milhões USD
2 mil milhões USD são um valor insignificante para a Meta. Para contextualizar, a Reality Labs perdeu mais de 4,6 mil milhões USD num único trimestre este ano. As ações continuam a negociar muito acima do mínimo de 2026 e próximas dos máximos anteriores.
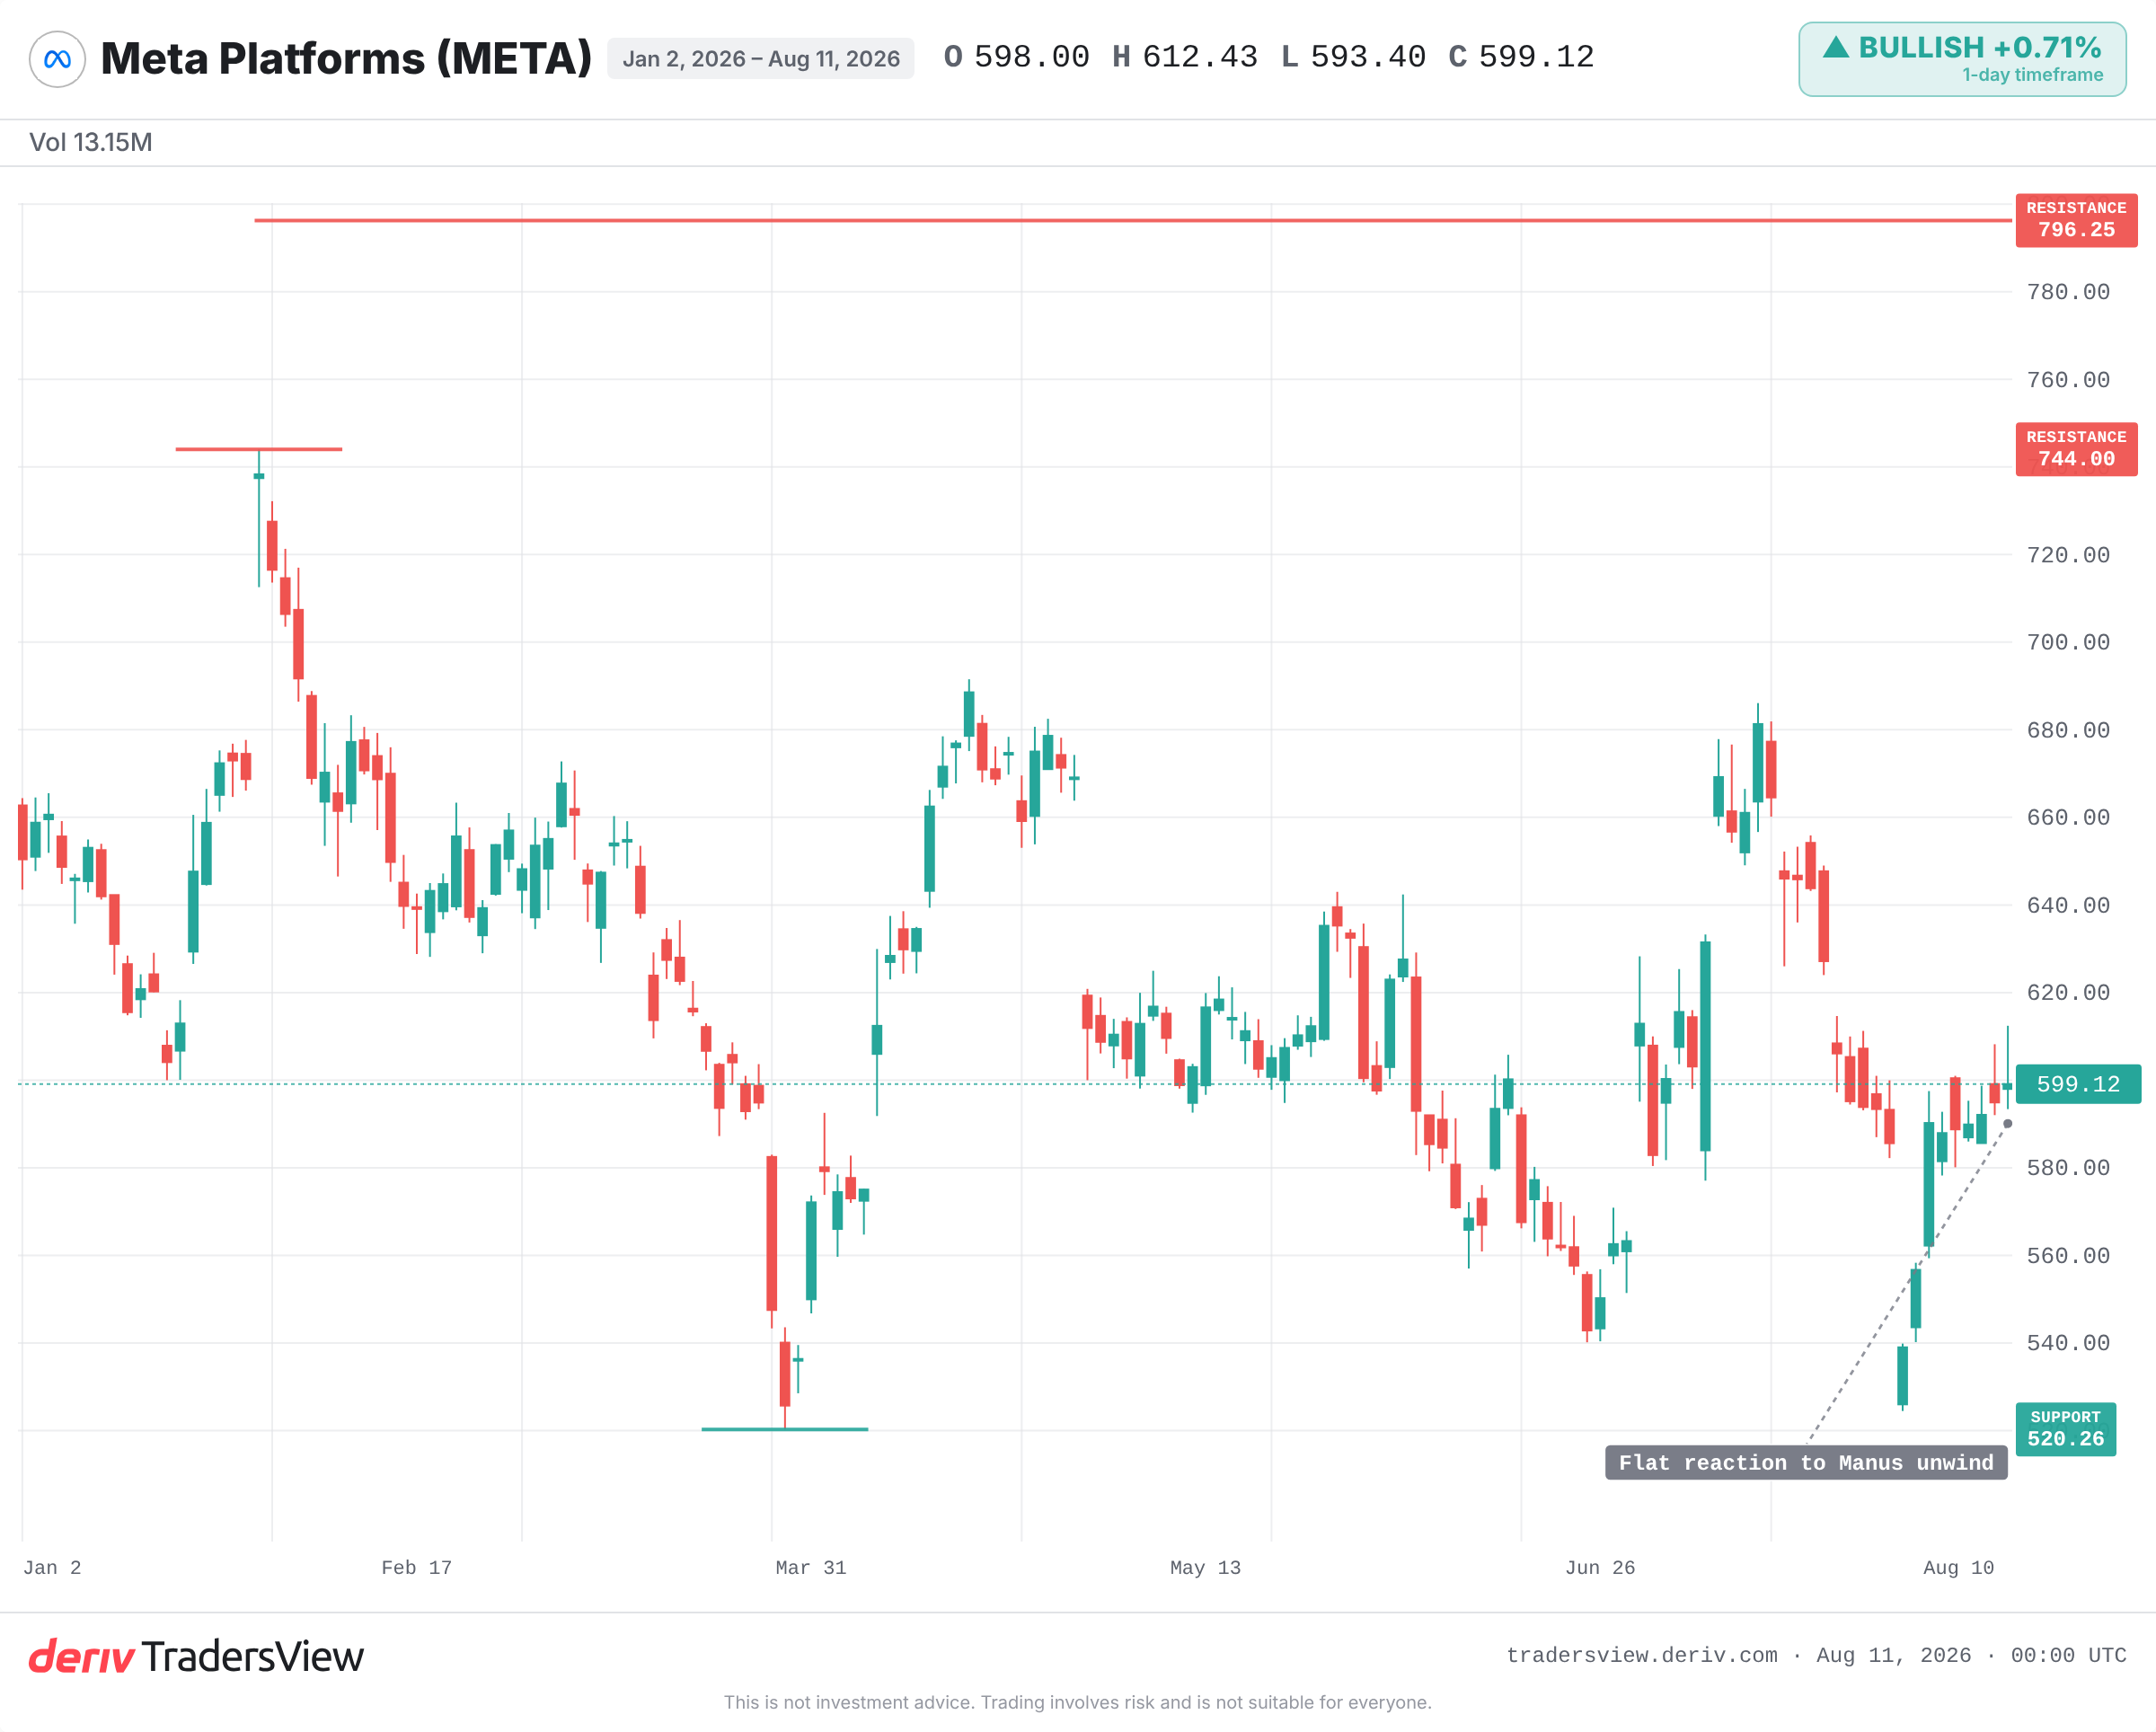
A estabilidade das cotações indica que o mercado considerou este evento irrelevante para os lucros.Só pelos números, esta interpretação é justa. O negócio da Manus mal afeta um trimestre, quanto mais uma avaliação.
O trading baseado em precedentes quando um regulador faz algo pela primeira vez
Um único negócio é avaliado com base na sua própria lógica económica. Um novo poder regulamentar é avaliado em todas as empresas que pode afetar.
A NDRC de Pequim fez algo que nunca tinha feito: invocou motivos de segurança relacionados com IA para reverter uma aquisição tecnológica dos EUA. Quando um governo afirma ter essa autoridade, tende a voltar a utilizá-la. O primeiro caso é o menos dispendioso de contestar e o mais difícil de reverter.
O precedente, e não a transação, é o risco duradouro.
Porque é que a «lavagem de Singapura» já não coloca um negócio fora de alcance
A Manus tinha reestruturado as suas operações no estrangeiro, uma medida que os críticos designaram por «lavagem de Singapura»: constituir a empresa fora da China e esperar escapar à sua análise. Não resultou.
Ainda assim, os reguladores alcançaram o negócio. Para quem avalia fusões e aquisições transfronteiriças no setor da IA, isto fecha uma via de escape comum. A estrutura offshore deixou de ser uma proteção, o que altera a forma como os futuros negócios são realizados e avaliados.
O que a história revela sobre análises inéditas
Este padrão já tem precedentes. Em 2018, o CFIUS dos EUA bloqueou a proposta da Broadcom para adquirir a Qualcomm por motivos de segurança nacional, o primeiro bloqueio deste tipo antes de um anúncio. A análise de segurança tornou-se depois uma etapa habitual nas fusões e aquisições tecnológicas.
Em 2020, a China suspendeu a gigantesca oferta pública inicial (IPO) do Ant Group dias antes da entrada em bolsa e impôs uma reestruturação. Separadamente, os EUA pressionaram a ByteDance a alienar as operações do TikTok nos EUA.
Em cada caso, as empresas afetadas suportaram um desconto duradouro associado ao risco político, independentemente da lógica económica do negócio original.A lição não é que a Meta vá cair. É que uma nova barreira, depois de aberta, mantém-se aberta.
Quando é que o cenário pessimista se torna efetivamente correto
A reação moderada pode estar correta. O cenário pessimista só se concretiza se o precedente se alargar.
Observe se outros governos, incluindo o CFIUS dos EUA, citam este caso para analisar negócios de IA. Esteja atento a qualquer sinal de que a China estenda as análises a ativos de IA de outras empresas dos EUA ligados à China. Acompanhe o prazo de agosto para a eliminação de dados, que poderá desencadear reações negativas de utilizadores ou ações judiciais. E acompanhe o comportamento do preço da Meta: um movimento muito além do seu intervalo diário habitual perante uma notícia relacionada mostraria que o mercado está a começar a avaliar um risco político que atualmente ignora.
As evidências indicam que isto é irrelevante hoje, mas relevante como modelo. Um caso isolado é um valor insignificante. Um padrão é uma reavaliação. O risco está na diferença entre ambos e ainda não se reflete nas cotações.
Perguntas frequentes
A Comissão Nacional de Desenvolvimento e Reforma é um organismo chinês de planeamento económico que conduz análises de segurança do investimento estrangeiro. Pode aprovar, impor condições ou, como no negócio da Meta com a Manus, ordenar a reversão de uma aquisição concluída por motivos de segurança.
Não diretamente. Se o negócio for pequeno em comparação com a empresa, o impacto financeiro imediato pode ser negligenciável. O maior risco é um desconto associado ao risco político que se acumula ao longo do tempo se as análises se tornarem recorrentes.
Refere-se à reestruturação de uma empresa de origem chinesa através de uma base offshore, como Singapura, numa tentativa de ficar fora do alcance regulamentar chinês. O caso da Manus mostrou que esta reestruturação não impediu a análise de Pequim.
O CFIUS é o comité dos EUA que analisa investimentos estrangeiros quanto a riscos para a segurança nacional e bloqueou negócios como o da Broadcom-Qualcomm. Ambos os regimes permitem que um governo condicione ou reverta negócios tecnológicos transfronteiriços, independentemente da lógica económica do negócio.