A aposta da Amazon em IA está a disparar. Então, porque está a ação estagnada?
A Amazon negoceia abaixo do seu máximo histórico enquanto a sua participação na Anthropic acumula rapidamente. Porque é que as avaliações precificam o futuro, e porque é que o mercado continua a penalizar os gastos.
Pela equipa Deriv · 20 de julho de 2026 · 4 min de leitura

A Amazon está estagnada abaixo do seu máximo histórico enquanto uma aposta dentro desta dispara, porque o preço de uma ação paga por fluxo de caixa futuro comprovado, não por um ganho que ainda está no papel.
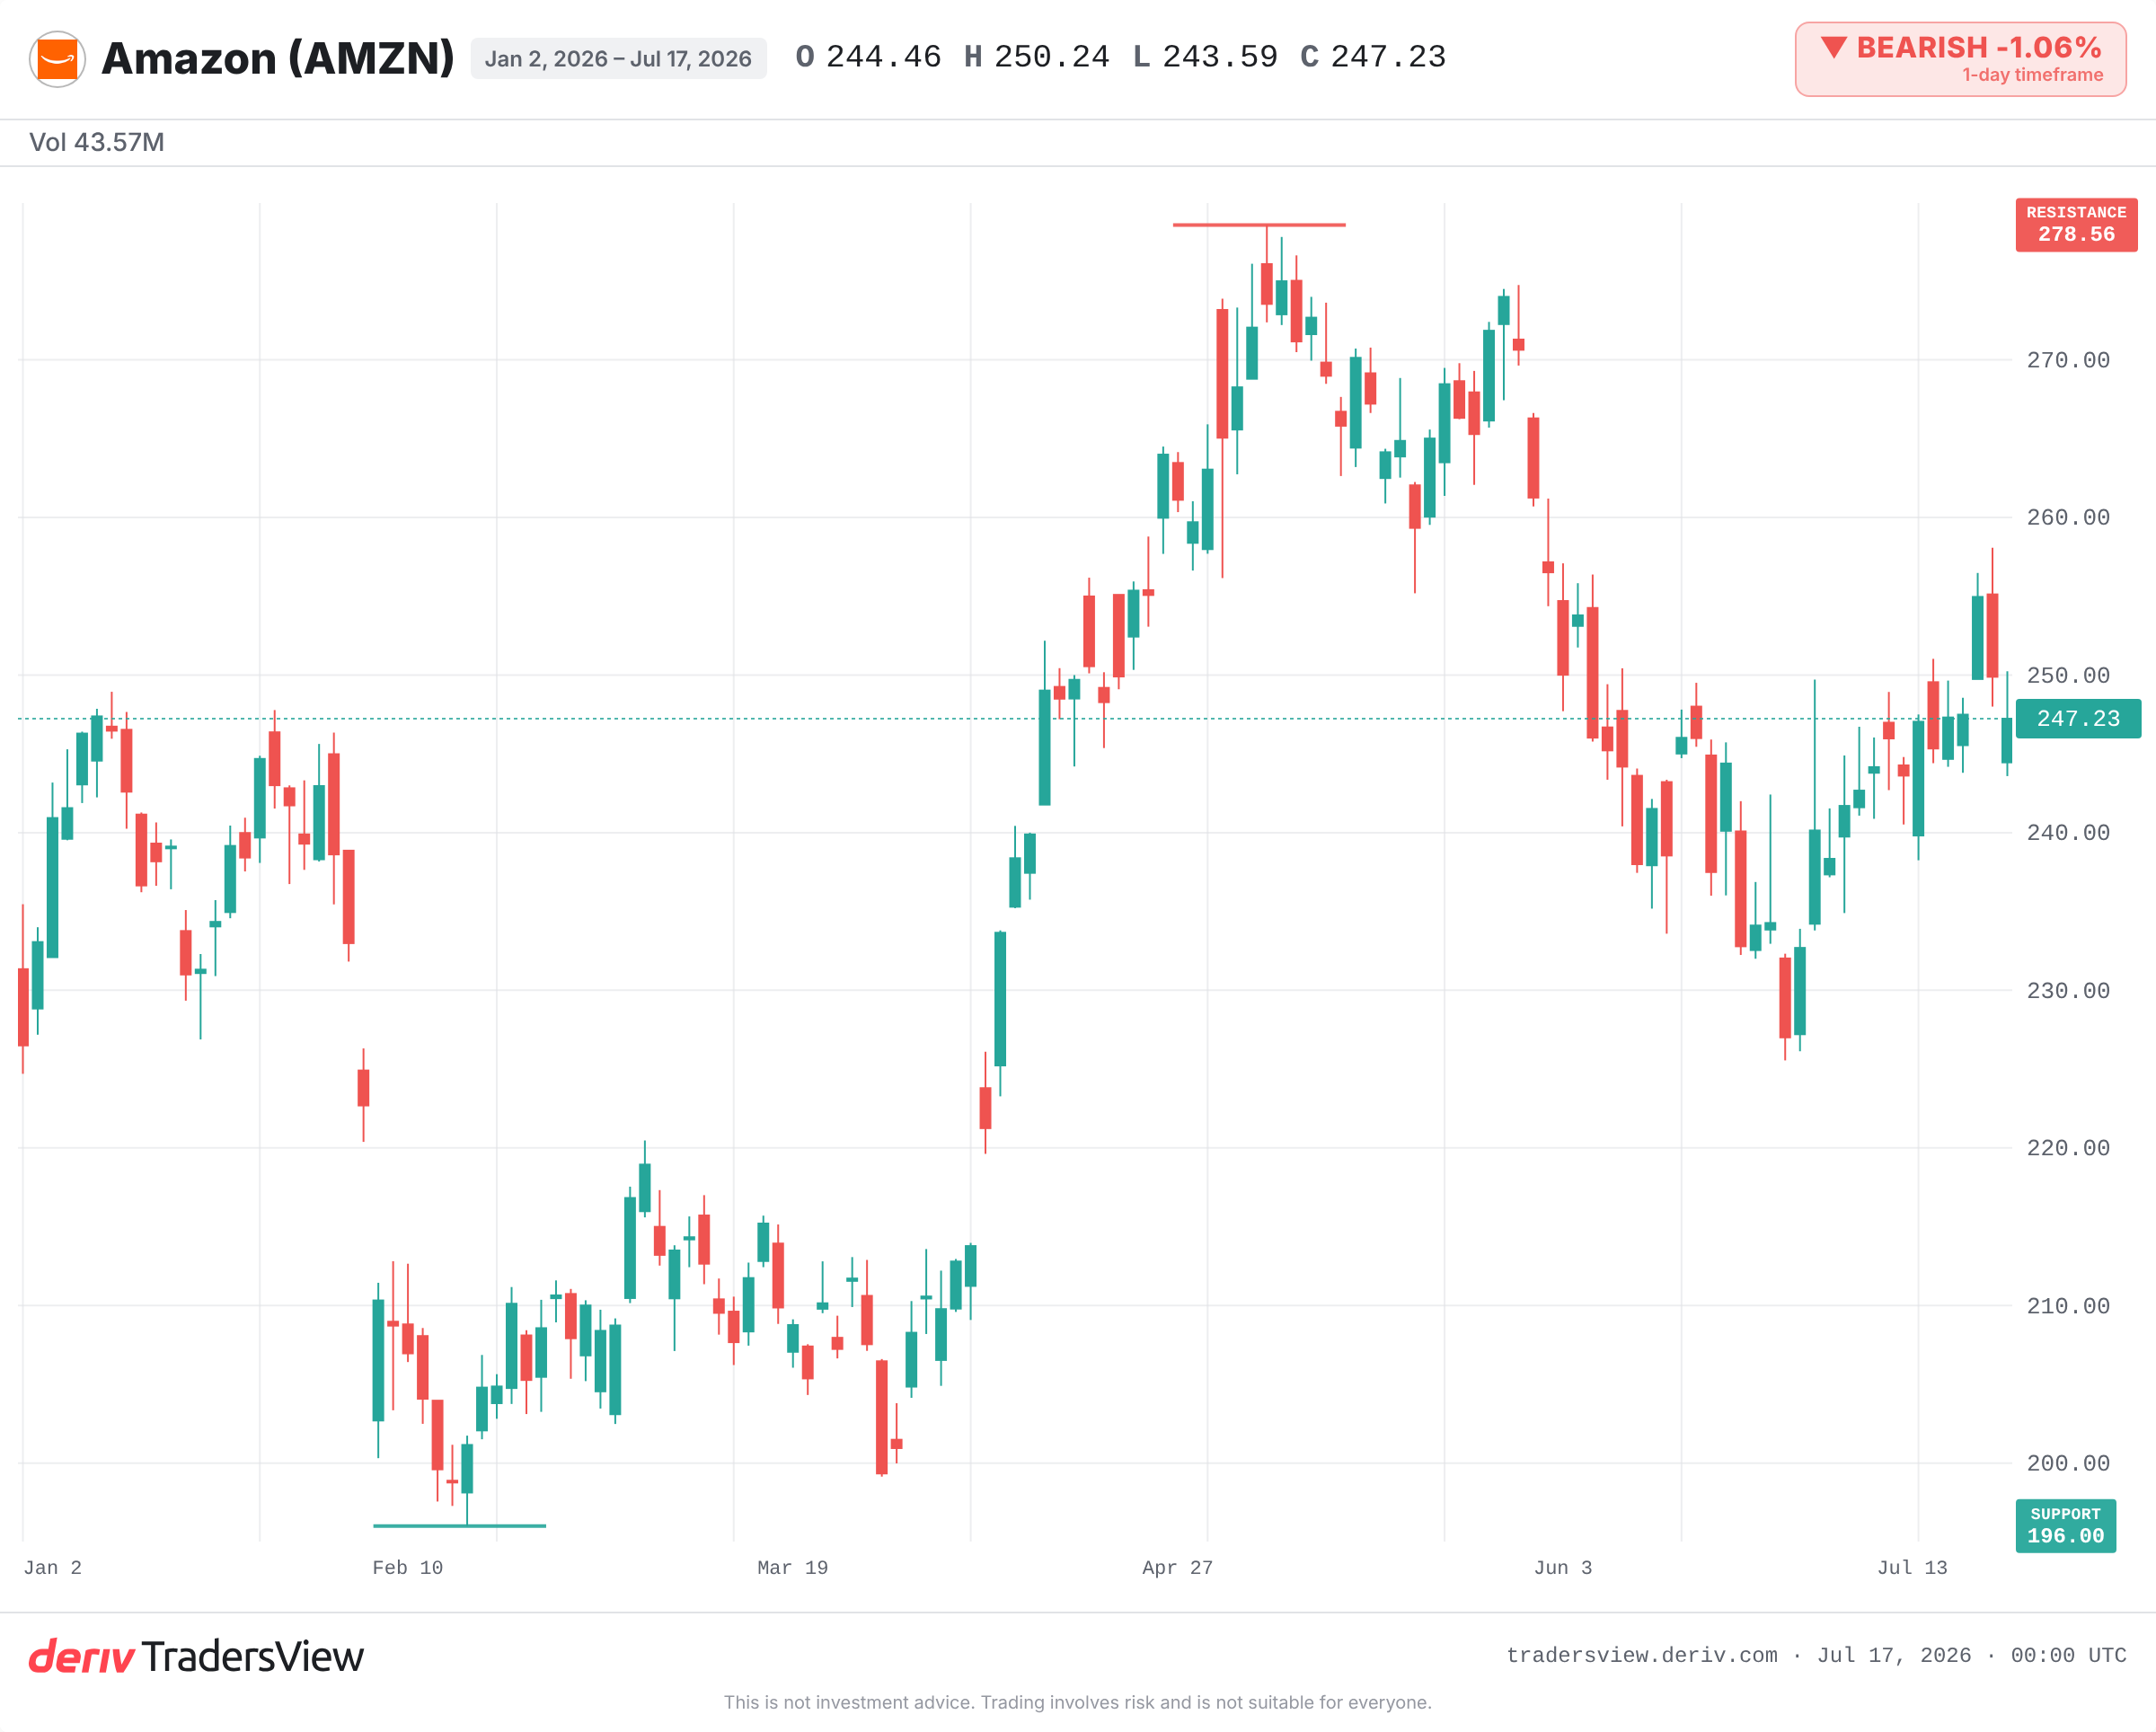
A ação negoceia na faixa dos 240, bem abaixo do seu máximo próximo dos 279 USD. No entanto, o burburinho é todo sobre uma participação: uma participação apoiada pela AWS no laboratório de IA Anthropic, que se diz estar a acumular a uma velocidade extraordinária. Então, porque está o preço estagnado? Porque os investidores estão divididos entre um ativo em rápido crescimento e os vastos gastos que o financiam.
Porque é que uma avaliação se move com base no futuro, e não no presente
O preço de uma ação é uma aposta nos retornos futuros. Quando uma empresa possui algo a crescer a um ritmo invulgar, o mercado tenta precificar esse crescimento agora, antes de o dinheiro chegar.
É isso que atrai a Amazon hoje. Reportagens da Seeking Alpha indicam que a taxa de receita anualizada da Anthropic saltou de cerca de 9 mil milhões de USD no final de 2025 para mais de 30 mil milhões de USD em 2026. Uma participação que triplica a receita num ano é exatamente o tipo de ativo capaz de reavaliar um gigante. Quanto mais rápido uma parte acumula, mais do valor de amanhã é arrastado para o preço de hoje.
Porque é que o mercado continua a penalizar os gastos subjacentes
A mesma lógica funciona ao contrário. A Amazon detalhou cerca de 200 mil milhões de USD em despesas de capital relacionadas com IA. Esse dinheiro ainda não demonstrou o seu retorno.
Por isso, a ação caiu para um múltiplo de mínimo de década, próximo das 29 vezes os lucros, segundo a cobertura da Yahoo Finance. O mercado celebra uma participação em crescimento e penaliza a conta que a financia. Ambas as reações partem da mesma regra: o valor segue retornos futuros comprovados, e um enorme desembolso sem retorno à vista é lido como risco, não como promessa.
O ganho em papel ainda não é um ganho contabilizado
A leitura otimista avança demasiado aqui. Apoia-se num relatório não confirmado de uma IPO da Anthropic avaliada em 1,2 bilião de USD. A Reuters e outra cobertura descrevem detalhes de avaliação e calendário mais cautelosos.
Um ganho em papel não é dinheiro que a Amazon tenha contabilizado. Só se torna real através de um evento que a Amazon efetivamente regista, uma IPO ou uma consolidação, a um preço que o mercado aceite. Até lá, apenas melhora o sentimento e nada mais. Um ganho não realizado embeleza a história muito antes de tocar nas contas.
O risco de execução também está presente. Um bug recente de faturação da AWS cobrou em excesso a alguns clientes em milhares de milhões, uma lembrança de que as coisas falham mesmo quando as vendas da AWS cresceram cerca de 24% ano a ano.
O que a história diz sobre apostar no futuro
O padrão já se repetiu antes. Em 1999, a própria Amazon tinha uma avaliação extrema baseada no crescimento futuro, depois caiu aproximadamente 90% em relação ao seu máximo antes de recuperar ao longo de anos. Em 2022, os investidores penalizaram as pesadas despesas de capital na Amazon e na Meta, depois recompensaram ambas ao longo de 2023 e 2024, à medida que os gastos se converteram em margem.
A lição não é que os gastos sempre compensam. É que o mercado se reavalia constantemente conforme a prova chega ou falha em chegar.
O que observar a partir de agora
- Se uma cotação da Anthropic se materializa a uma escala próxima da reportada, e em que calendário.
- Confirmação da taxa de receita real da Anthropic face ao salto reportado.
- Sinais iniciais de que os 200 mil milhões de USD em despesas de capital estão a converter-se em margem, ou prova de que não estão.
- Se o crescimento da AWS se mantém próximo dos 24% ano a ano reportados.
- O máximo histórico próximo dos 279 USD como resistência, e os mínimos anteriores próximos dos 196 USD como suporte.
As evidências apontam para a paciência em detrimento do número em papel. O ativo em crescimento acumulado é real, mas o ganho é contingente, e os gastos são certos. Observe os gastos de capital converterem-se em retornos antes de a história se converter num preço.
Perguntas frequentes
Um ganho só se torna realizado através de um evento registado pela empresa, como a entrada em bolsa da startup, uma aquisição ou uma ronda de financiamento a um preço valorizado. Até lá, qualquer aumento de valor é apenas um valor contabilístico não realizado, que não se reflete nos resultados reportados.
Uma run rate anualiza o desempenho recente, pegando na receita de um período curto e projetando-a ao longo de um ano completo. Isto sinaliza o momento atual, mas pressupõe que o ritmo se mantém, pelo que uma run rate em rápido crescimento pode sobrestimar a receita sustentável caso o crescimento abrande.
Despesas de capital elevadas antecipam a utilização de fundos que, de outra forma, poderiam reverter para os acionistas, sendo o seu retorno incerto. Os mercados tendem a penalizar a ação até que essas despesas se traduzam em margens mais elevadas ou em crescimento, ajustando o preço assim que surgem provas concretas.
Não por si só. Um rácio baixo pode refletir um valor genuíno ou dúvidas dos traders quanto aos lucros futuros. Só sinaliza um preço baixo se o negócio subjacente continuar a crescer, que é precisamente o que o mercado está a avaliar neste caso.