
Um banco pode liderar a sua IPO e, ainda assim, recusar abrir-lhe uma conta
A JPMorgan rompeu relações com a Polymarket devido à perceção regulamentar, mas continua a querer a sua IPO. Porque é que a aceitação institucional fica atrás do sucesso comercial de um produto.
Pela equipa Deriv · 14 de agosto de 2026 · 4 min de leitura

JPMorgan rompeu os seus laços bancários com a plataforma de mercados de previsão Polymarket devido a preocupações regulamentares, mas continua a querer subscrever a eventual estreia da Polymarket em bolsa. É nesta lacuna — quando um produto é legal, popular e está a crescer, mas as finanças convencionais continuam a mantê-lo à distância — que reside o risco regulamentar.
Uma empresa, duas respostas. As mesmas notícias indicam que o banco encerrou a conta, mas pretende receber as comissões da IPO. Essa contradição é a lição.
Porque é que um banco abandona um cliente legal e em crescimento
Um banco abandona um cliente legal quando o custo reputacional e regulamentar da relação supera as receitas de comissões, e não porque o cliente tenha infringido a lei. A Polymarket não fez nada ilegal. Os utilizadores apostam em acontecimentos, desde eleições a decisões da Fed, e os volumes aumentaram acentuadamente ao longo do ciclo noticioso de 2024 e 2025. Do ponto de vista comercial, estava a funcionar.
Nada disso salvou a relação bancária. Segundo uma reportagem do Financial Times divulgada através do investing.com, a JPMorgan terminou a relação no final de 2025 devido a preocupações regulamentares, e desde então a Polymarket encontrou um novo financiador não identificado. O fator desencadeante foi a perceção pública, não a legalidade. Um banco pondera o custo reputacional e regulamentar de um cliente face às receitas de comissões e, neste caso, o custo prevaleceu.
O sinal do guardião chega mais lentamente do que o produto
A tração comercial de um produto e a sua aceitação institucional evoluem em trajetórias distintas, sendo a aceitação a mais lenta.
Já vimos este padrão antes. Entre 2018 e 2021, bancos e processadores de pagamentos restringiram as bolsas de criptomoedas devido à incerteza regulamentar, mesmo quando essas plataformas geravam receitas reais. A maioria dos operadores encontrou parceiros mais pequenos ou offshore. Os bancos convencionais voltaram a envolver-se apenas quando as regras, e as comissões, se tornaram mais claras, por vezes anos mais tarde. Durante a Operation Choke Point, há uma década, empresas legais, mas sensíveis, perderam acesso a serviços bancários apesar de não terem infringido qualquer lei. A legalidade não é o critério aplicado por um banco; o conforto reputacional é.
Como o escrutínio da CFTC afeta o acesso a serviços bancários
A ligação passa pela própria equipa de risco do banco, e não por qualquer ordem direta. Os reguladores raramente dizem a um banco para abandonar um cliente; o banco antecipa-se. Quando o produto de uma plataforma se enquadra numa categoria ainda não definida — contratos sobre acontecimentos que a CFTC não licenciou ou classificou formalmente — o banco não consegue avaliar o seu futuro custo de conformidade. Uma conta cujo risco não consegue avaliar é uma conta que trata como de alto risco. Por isso, sai primeiro e espera que as regras se consolidem. É por isso que uma decisão da CFTC ou da SEC, e não um marco comercial, é o acontecimento que reabre a porta.
Porque é que o mesmo banco continua a querer a IPO
O sinal que complica a leitura simples de um «não cauteloso» é que, alegadamente, a JPMorgan continua a querer subscrever uma IPO da Polymarket. As duas funções envolvem riscos diferentes. Uma relação bancária representa uma responsabilidade por tempo indeterminado; um mandato de subscrição é uma operação única e isolada. Manter os depósitos e pagamentos de um cliente expõe o banco à conduta desse cliente dia após dia. Levar uma empresa à bolsa é uma transação distinta, com preço definido, divulgada e encerrada. O encargo de conformidade de uma conta permanente é superior ao de um único evento gerador de comissões.
Se o banco considerasse os mercados de previsão ilegítimos, não pretenderia lucrar ao levar um deles à bolsa. Por isso, o encerramento da relação bancária parece menos um veredicto duradouro e mais uma proteção regulamentar de curto prazo. O «não» à conta atual pode, na realidade, significar «ainda não». Esta distinção é importante ao tentar avaliar até que ponto um obstáculo regulamentar é persistente.
O que isto diz aos traders sobre o risco regulamentar
Popularidade não é autorização. Ao avaliar qualquer plataforma recente, quer se trate de mercados de previsão, uma plataforma de criptomoedas ou uma fintech, separe duas questões: está a funcionar comercialmente e foi aceite pelos guardiões institucionais? A lacuna entre estas respostas é o risco.
As evidências apontam para uma rutura moderada e reversível, e não para uma rejeição definitiva. Isto seria confirmado se a JPMorgan ou uma instituição concorrente retomasse discretamente a relação assim que os reguladores dos EUA classificassem ou licenciassem formalmente os contratos sobre acontecimentos. Seria posto em causa se outros bancos seguissem a JPMorgan na saída e não se concretizasse qualquer papel de subscrição.
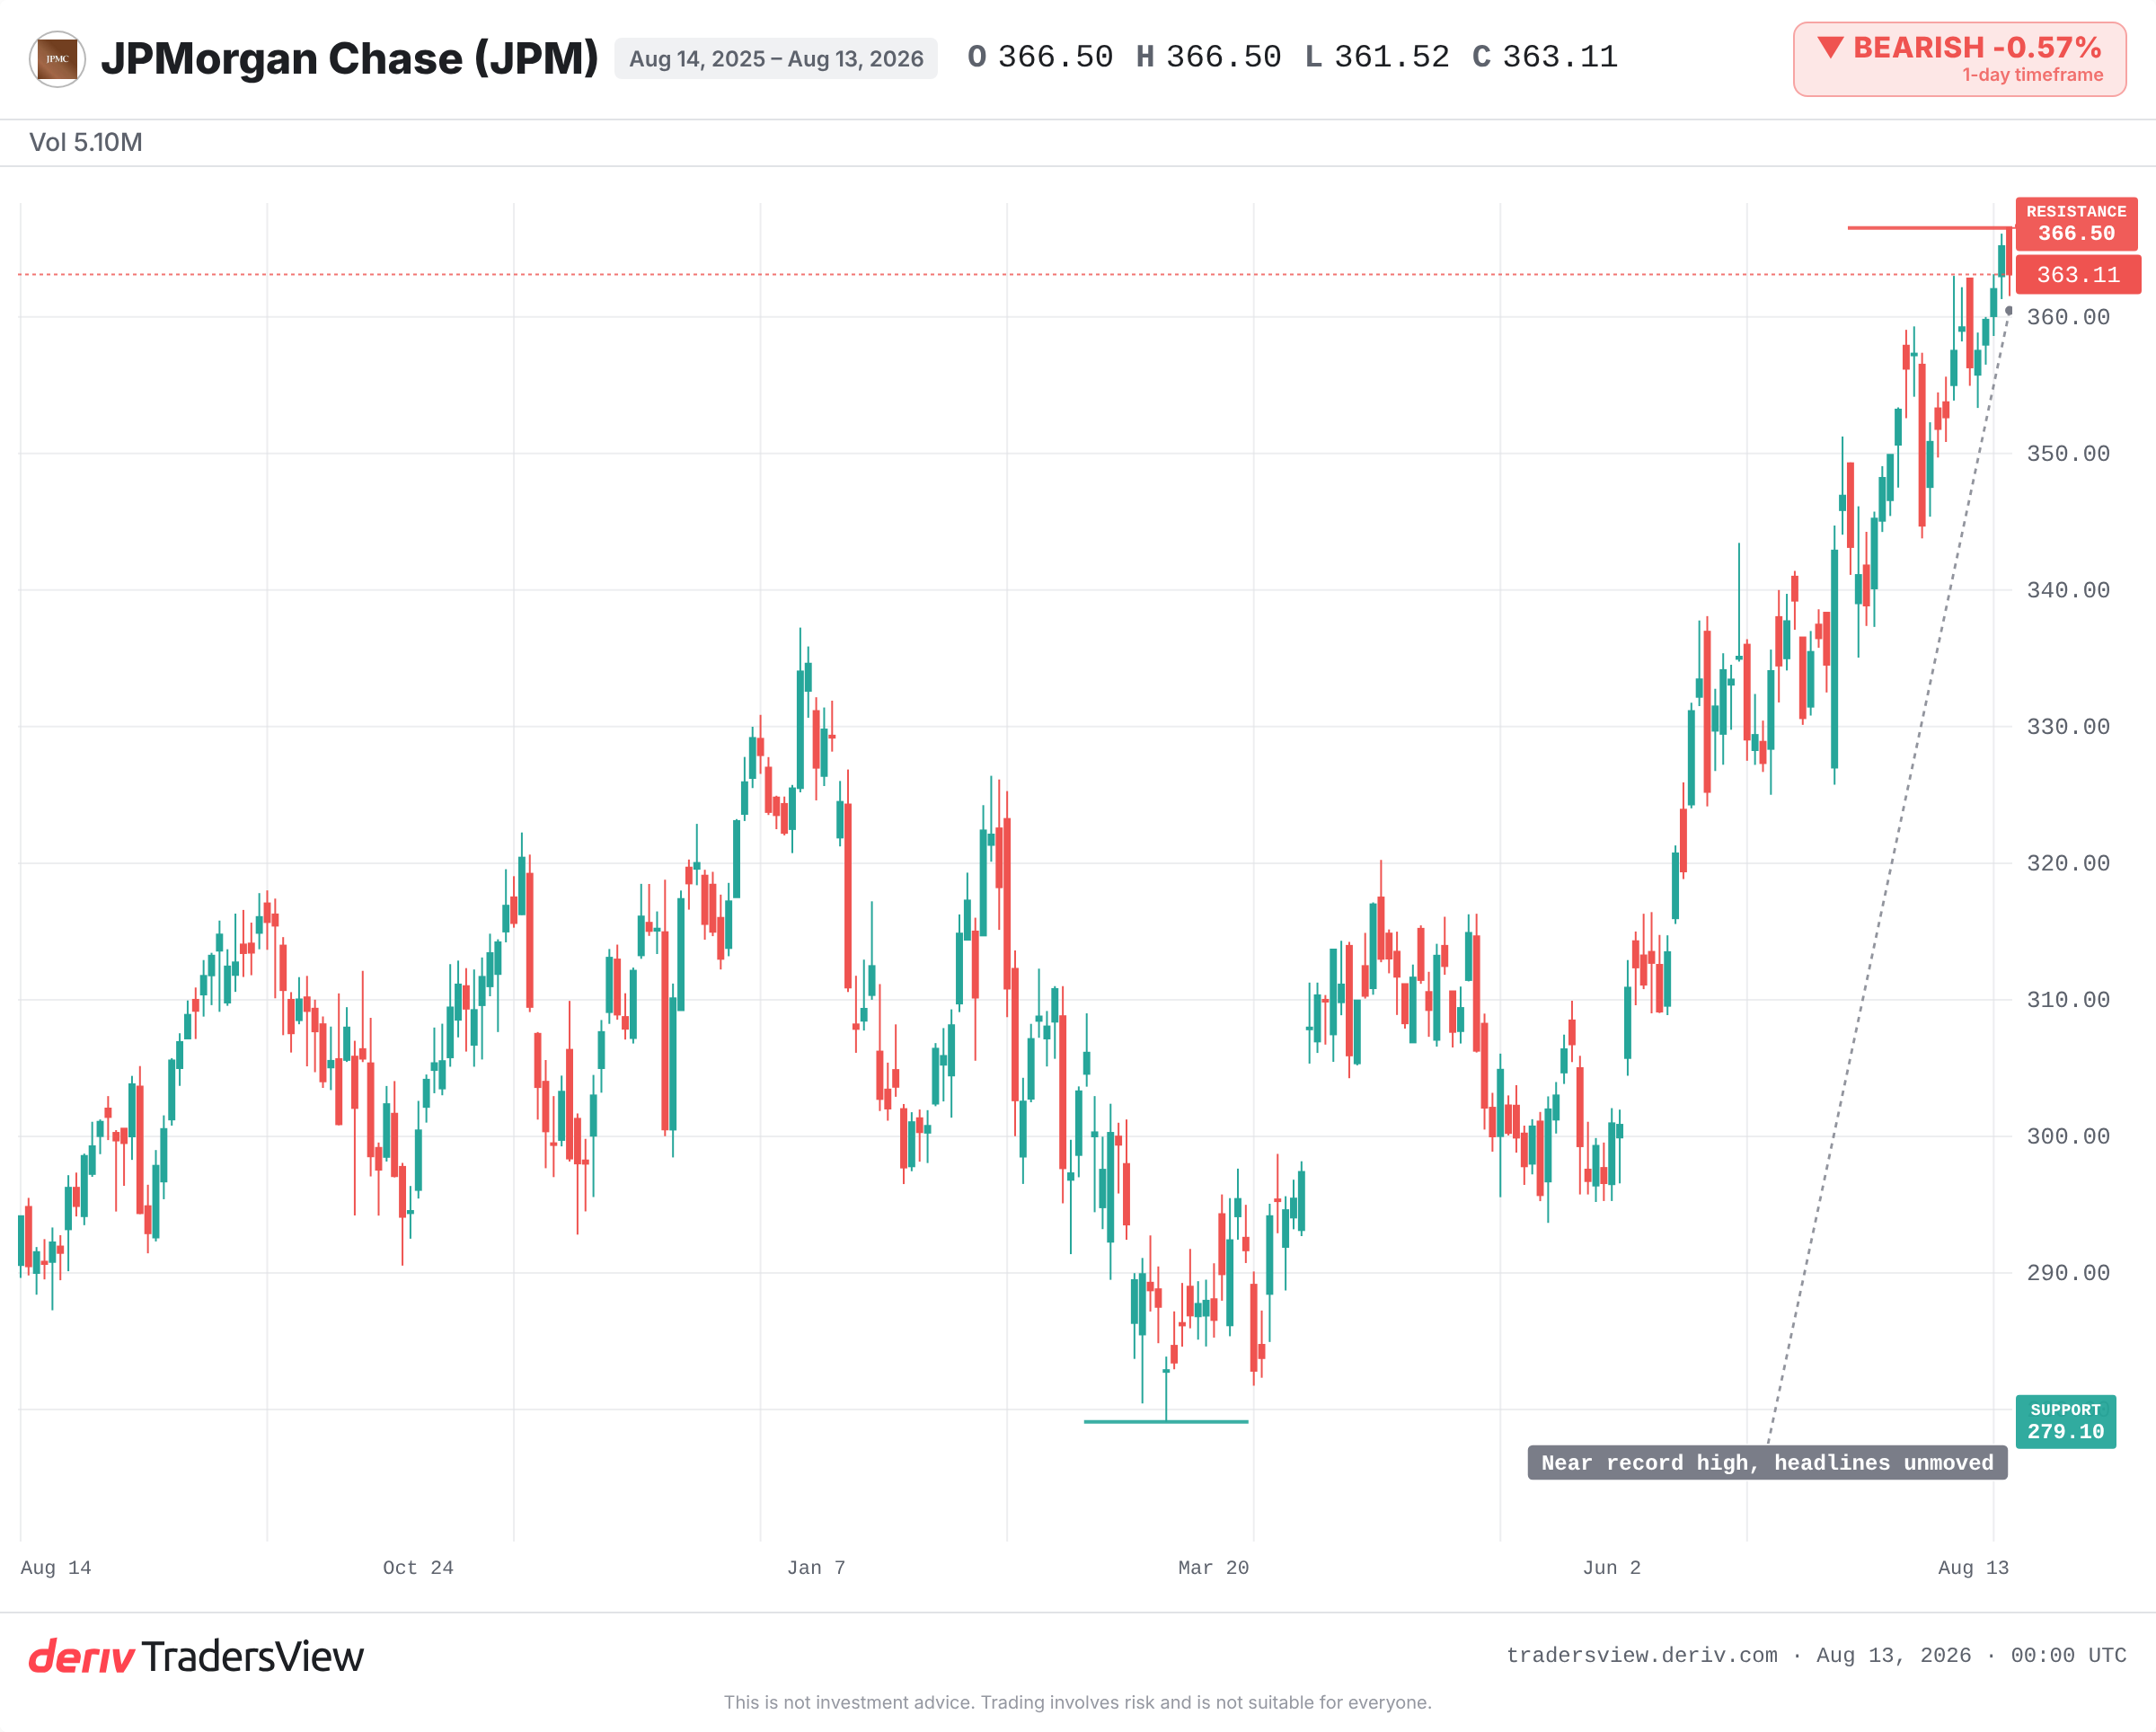
Acompanhe a identidade do novo financiador da Polymarket, qualquer decisão da CFTC ou da SEC sobre mercados de previsão e se a JPMorgan consegue efetivamente esse mandato de IPO. Por agora, o preço das ações da JPMorgan permanece perto do seu máximo histórico, sem ser afetado por nada disto. A manchete que abala uma startup pode deixar inalteradas as próprias ações do guardião.
Perguntas frequentes
O encerramento de serviços bancários ocorre quando um banco termina ou recusa uma relação com um cliente. É geralmente legal e os bancos fazem-no frequentemente devido a preocupações reputacionais ou regulamentares, e não devido a qualquer irregularidade do cliente.
Depende da plataforma e da forma como os contratos sobre acontecimentos são estruturados. Os reguladores dos EUA, como a CFTC e a SEC, ainda não definiram um único enquadramento claro, pelo que os bancos tratam estas plataformas com cautela, mesmo à medida que a utilização aumenta.
Sim. Perder uma relação bancária não impede uma empresa de realizar uma IPO. Outro banco pode ainda organizar a cotação, razão pela qual a JPMorgan pode, alegadamente, procurar comissões de subscrição apesar de ter cortado os laços do dia a dia.
Não necessariamente. Uma empresa pode ser rentável e estar a crescer, mas ainda assim perder o acesso a serviços bancários devido à perceção regulamentar. O sucesso comercial e a aceitação institucional são sinais distintos.