
Dlaczego jeden odwołany iPhone zmienił wycenę całej przyszłości Apple
Apple zrezygnował z jednego iPhone'a i otrzymał obniżenie rekomendacji do sprzedaj. Rynek na nowo wycenił lata zakładanej siły cenowej, nie jeden produkt. Jak naprawdę handluje się spółkami wzrostowymi.
Redakcja Deriv · 11 sierpnia 2026 · 4 min czytania

Cena akcji spółki wzrostowej to zakład na kontynuację pewnej historii. Gdy jedno wydarzenie tę historię narusza, zmiana wyceny znacznie przewyższa skalę samego wydarzenia.
Apple zrezygnował z planowanego iPhone'a w całości ze szkła z powodu słabej wydajności produkcji. Samo w sobie to niszowe niepowodzenie inżynieryjne. Jednak Jefferies odczytał to jako dowód na coś większego: Apple nie może już łatwo podnosić cen poprzez dodawanie premium form factorów. Firma obniżyła swoją pięcioletnią prognozę wzrostu cen iPhone'a i zmieniła rekomendację dla akcji na sprzedaj.
Rynek nie wycenił sprzedaży jednego telefonu. Wycenił na nowo wiarygodność przyszłej siły cenowej Apple. To właśnie jest fundamentem premium wyceny i dlaczego jeden odwołany prototyp może zetrzeć lata z całej historii spółki.
Dlaczego odwołany prototyp uderza silniej niż jeden słaby wynik
Odwołany prototyp uderza silniej, ponieważ jest dowodem dotyczącym przyszłości, a jeden słaby wynik to tylko jeden miniony kwartał. Słabszy kwartał może być jednorazowym wahnięciem. Odwołanie produktu premium to sygnał, że silnik wzrostu może się zacinać.
Cena akcji nie jest wyrokiem na temat dzisiejszych zysków. To wartość bieżąca każdego dolara, który firma ma zarobić w nadchodzących latach. W przypadku spółki wzrostowej większość tej wartości leży w przyszłości.
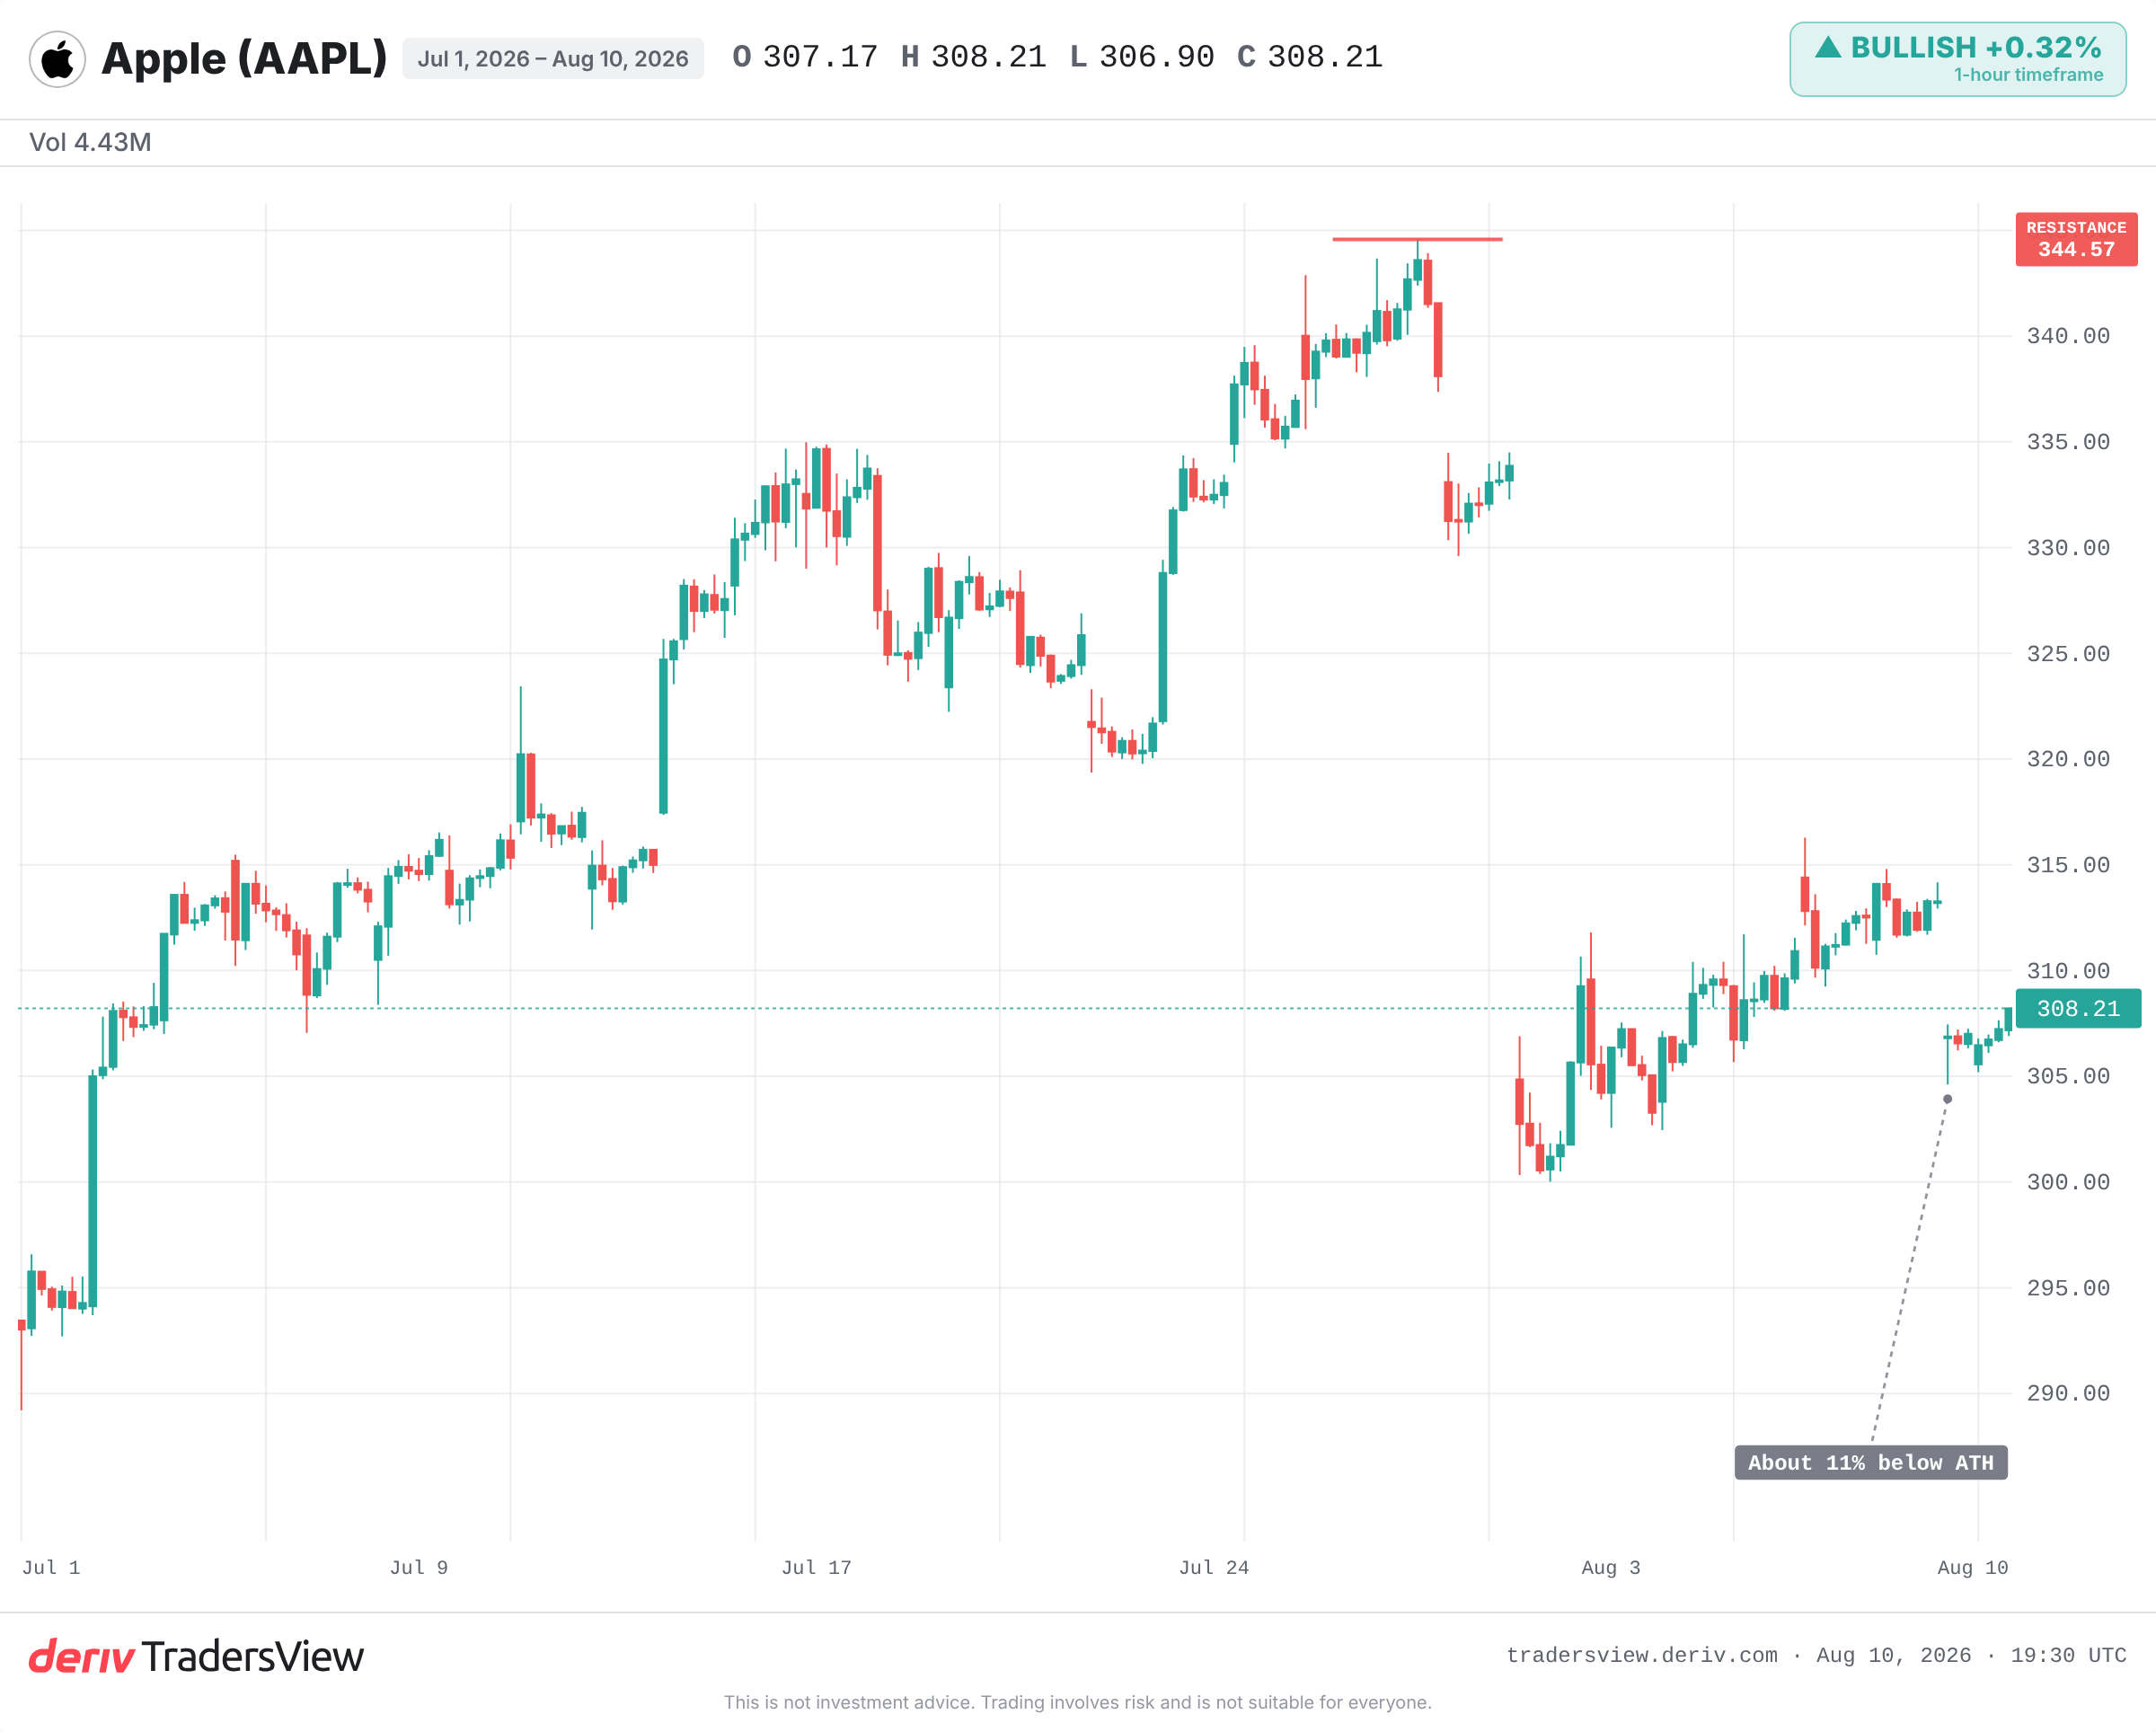
Pytanie, które przesuwa kurs akcji, nie brzmi więc „jak poszło w tym kwartale?”. Brzmi ono „czy historia nadal jest na dobrej drodze?”.
Historia premium Apple opiera się na sile cenowej: przekonaniu, że firma może nadal nieznacznie podnosić ceny iPhone'ów, a kupujący będą dalej płacić. Jefferies obniżył przyjęte tempo wzrostu cen na lata 2026–2031. Niewielka zmiana stopy składanej, rozłożona na wiele lat, przesuwa ogromną część zakładanego zysku.Odwołany telefon miał znaczenie jako dowód, nie jako utracona sprzedaż.
Apple już wcześniej tracił swoją historię i pisał ją na nowo
Ten wzorzec nie jest nowy, a sam Apple jest tego najjaśniejszym przykładem.
Po osiągnięciu szczytu we wrześniu 2012 roku zapanowały obawy, że marże i wzrost iPhone'a osiągnęły swój limit. Kurs akcji spadł o niemal 40% do 2013 roku. Nic się nie zepsuło. Rynek po prostu wycenił na nowo mniej obiecującą przyszłość, a następnie odrobił straty, gdy nowe produkty ożywiły narrację.
W styczniu 2019 roku Apple obniżył prognozę przychodów z powodu słabego popytu na iPhone'y w Chinach. Kurs akcji spadł o około 10% w jednej sesji. Następnie wzrost segmentu Services dał rynkowi nową historię do wyceny, a akcje wzrosły w ciągu roku.
Netflix pokazuje bardziej brutalną wersję tego mechanizmu. Gdy wyniki za pierwszy kwartał 2022 roku ujawniły utratę abonentów, kurs akcji spadł o ponad 35% w ciągu jednego dnia, znacznie bardziej niż uzasadniałby to jeden kwartał. Lata zakładanego nieprzerwanego wzrostu zostały wycenione z kursu w jednej chwili.
Czy jedna obniżona prognoza udowadnia, że siła cenowa jest złamana?
Nie, i właśnie tutaj argument niedźwiedzi jest słaby. Ta interpretacja zakłada, że wzrost cen sprzętu jest głównym silnikiem Apple. Od lat nie jest to już jedyny silnik.
Przychody z Services, monetyzacja istniejącej bazy użytkowników oraz przyszłe funkcje AI mogą podtrzymywać premium, nawet jeśli wzrost cen iPhone'ów zwolni. Jeden odwołany prototyp z powodu problemów z wydajnością to kwestia inżynieryjna, a nie złamana teza. Jefferies to jeden głos sprzedażowy, a akcje są notowane blisko swoich maksimów.
Teza niedźwiedzi zostanie potwierdzona tylko wtedy, gdy raportowane ceny sprzedaży iPhone'ów i wskaźniki wymiany na nowe modele faktycznie zatrzymają się na przestrzeni kilku kwartałów. Rewizja prognozy to twierdzenie, nie dowód.
Na co zwrócić uwagę
- Raportowane średnie ceny sprzedaży iPhone'ów i trendy jednostkowe w nadchodzących wynikach Apple.
- Czy inni analitycy pójdą w ślad za obniżeniem rekomendacji, czy będą bronić tezy o sile cenowej.
- Wzrost Services, alternatywna historia kompensująca wolniejszy wzrost cen sprzętu.
- Odporność konsumentów na ceny przekraczające 1000 i 2000 dolarów w słabszej gospodarce.
Wniosek na temat odczytywania akcji wzrostowych
Przypadek Apple jasno pokazuje ten mechanizm. Premium wycena opiera się na historii o przyszłości, w tym przypadku o sile cenowej, a jedno wydarzenie może naruszyć tę historię na długo przed tym, jak jakiekolwiek liczby to potwierdzą. Dlatego akcje mogą gwałtownie reagować na wiadomości, które nie zmieniają żadnej aktualnej sprzedaży.
Gdy więc akcje spółki wzrostowej skaczą lub spadają po drobnej wiadomości, zrób najpierw jedno: zidentyfikuj, która historia została naruszona, a nie który wynik finansowy zawiódł. Następnie zweryfikuj to na podstawie dowodów z kolejnych kilku kwartałów, a nie reakcji z pierwszego dnia. Handel wiąże się z ryzykiem, a jedna opinia analityka to pogląd, nie wyrok.
Często zadawane pytania
ASP oznacza średnią cenę sprzedaży, czyli typową cenę płaconą przez klienta za jednostkę. W przypadku Apple rosnące ASP iPhone'a oznacza siłę cenową. Analitycy modelują tempo jego wzrostu na przestrzeni lat, więc nawet niewielkie obniżenie tego tempa zmniejsza znaczną część zakładanego przyszłego zysku.
Obniżenie rekomendacji rzadko wpływa na kurs akcji samo przez się. Wpływa na cenę, gdy zmienia założenia wbudowane w wycenę, takie jak przyszły wzrost czy marże. Rynek wycenia na nowo te zmienione oczekiwania, nie opinię analityka.
Większość wartości spółki wzrostowej leży w oczekiwanych przyszłych zyskach, a nie w obecnych. Gdy wiadomość stawia tę przyszłość w wątpliwość, zagrożona jest znaczna część wyceny, więc reakcja jest większa niż uzasadniałyby to wyniki jednego kwartału.
Nie zawsze. Historia pokazuje, że spółki wzrostowe często gwałtownie zmieniają wycenę w reakcji na obawy dotyczące historii, a następnie odrabiają straty, gdy pojawia się nowa narracja. Trwałe szkody pojawiają się tylko wtedy, gdy raportowane wyniki potwierdzają obawy na przestrzeni kilku kwartałów.