
Chiny właśnie dały sobie mechanizm do odwracania transakcji AI
Chiny odwróciły transakcję Meta-Manus o wartości 2 mld USD z powodów bezpieczeństwa AI. Utracona transakcja jest znikoma; nowy precedens regulacyjny jest trwałym ryzykiem dla traderów.
Redakcja Deriv · 12 sierpnia 2026 · 3 min czytania

Chiny zmusiły Meta do wycofania się z przejęcia Manus wartego 2 miliardy USD, ale utracona transakcja nie jest tu najważniejsza. Liczy się nowy mechanizm regulacyjny.
Odpis ten jest dla Meta znikomy. Co ma znaczenie, to precedens: Pekin po raz pierwszy wykorzystał swój przegląd bezpieczeństwa inwestycji zagranicznych, aby odwrócić transgraniczną transakcję AI. To nowa zasada, a zasady zmieniają wycenę sektorów na długo po tym, jak pojedyncza transakcja zostanie zapomniana.
Dlaczego rynek zareagował wzruszeniem ramion na wycofanie transakcji wartej 2 miliardy USD
2 miliardy USD to zaokrąglenie błędu w przypadku Meta. Dla porównania, Reality Labs w jednym kwartale tego roku straciło ponad 4,6 miliarda USD. Akcje wciąż notowane są znacznie powyżej minimum z 2026 roku i w zasięgu wcześniejszych maksimów.
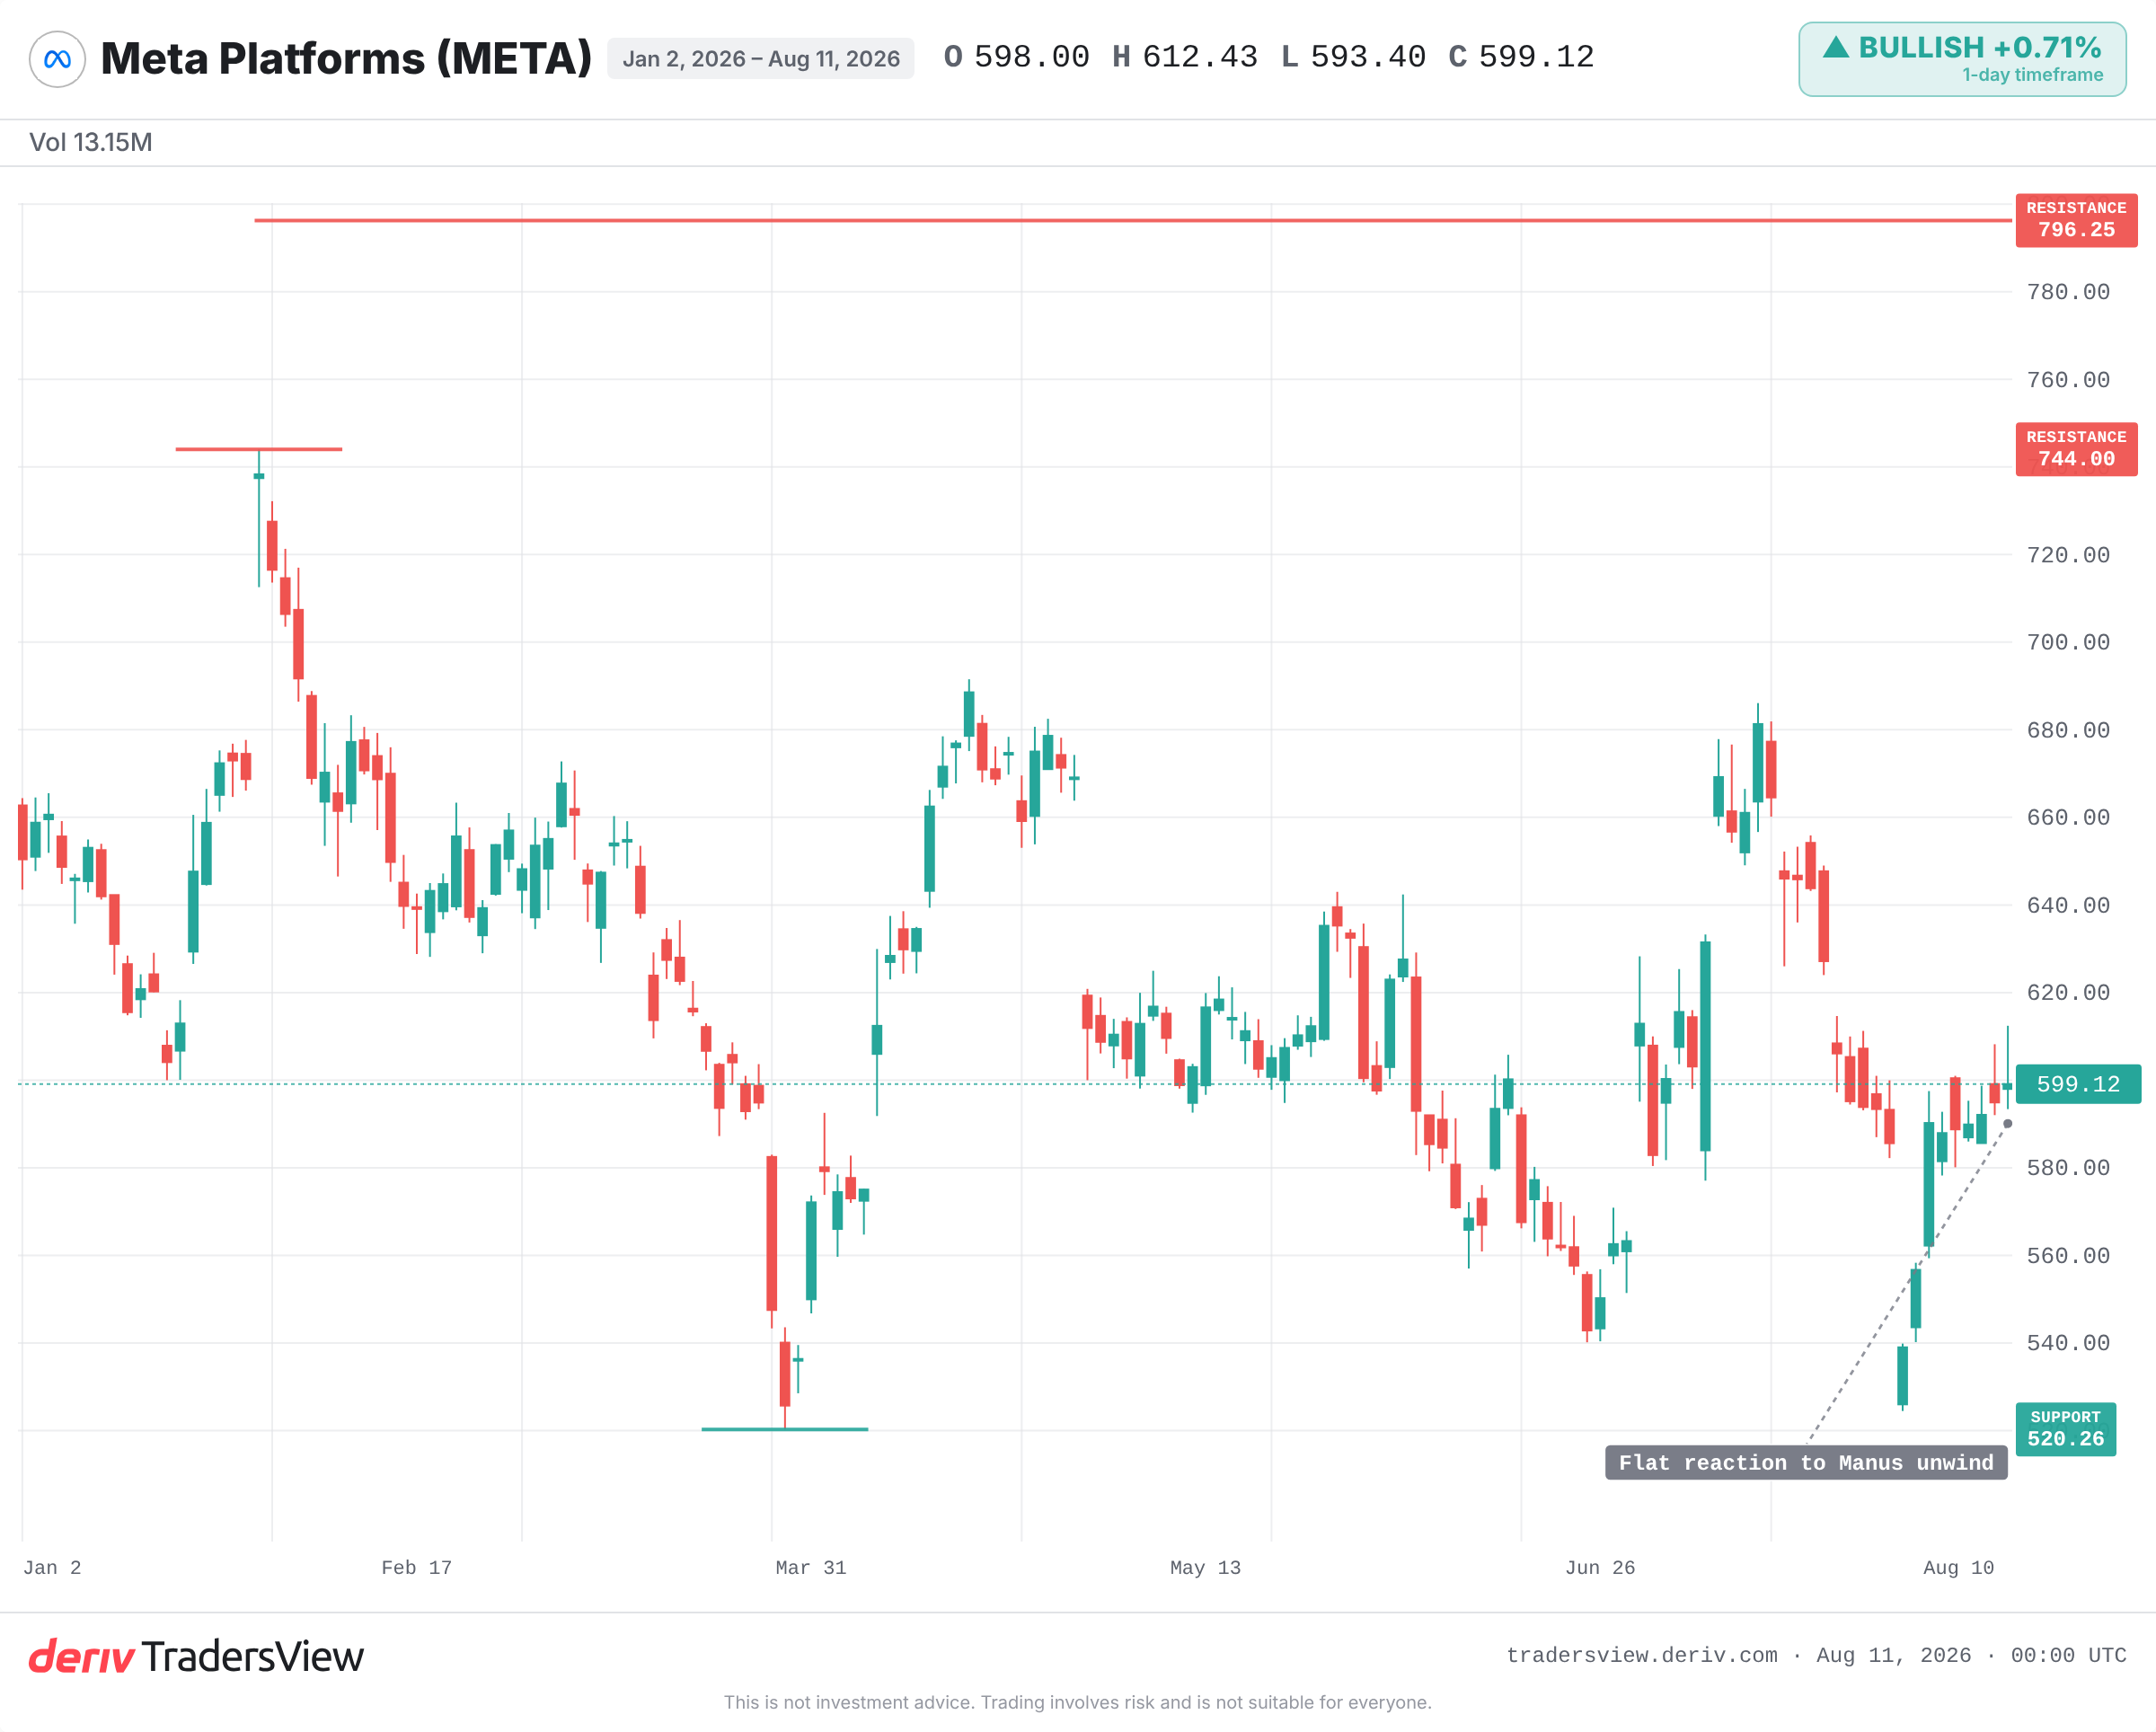
Płaski wykres jest wskazówką, że rynek odczytał to jako nieistotne dla wyników finansowych. Patrząc tylko na liczby, ta interpretacja jest uzasadniona. Transakcja Manus w niewielkim stopniu wpływa na kwartał, nie mówiąc już o wycenie.
Handel precedensem, gdy regulator robi coś po raz pierwszy
Pojedyncza transakcja jest wyceniana na podstawie swojej własnej ekonomiki. Nowa władza regulacyjna jest wyceniana w odniesieniu do każdej firmy, którą może dotknąć.
Chiński NDRC zrobił coś, czego nigdy wcześniej nie robił: powołał się na względy bezpieczeństwa AI, aby odwrócić przejęcie amerykańskiej firmy technologicznej. Kiedy rząd raz zastosuje taką władzę, zazwyczaj robi to ponownie. Pierwszy przypadek jest najłatwiejszy do obrony i najtrudniejszy do odwrócenia.
Precedens, nie sama transakcja, jest trwałym ryzykiem.
Dlaczego „pranie przez Singapur” nie czyni już transakcji nieosiągalnej dla regulatora
Manus przeprowadził restrukturyzację offshore, co krytycy nazwali „praniem przez Singapur”: zarejestrowanie się poza Chinami w nadziei na uniknięcie chińskiego przeglądu. Nie zadziałało.
Regulatorzy i tak dosięgnęli tej transakcji. Dla każdego, kto modeluje transgraniczne fuzje i przejęcia w sektorze AI, zamyka to powszechną drogę ucieczki. Struktura offshore nie jest już osłoną, a to zmienia sposób, w jaki przyszłe transakcje są realizowane i wyceniane.
Co historia mówi o przeglądach pierwszego rodzaju
Ten wzorzec ma swoją historię. W 2018 roku amerykański CFIUS zablokował ofertę Broadcom na Qualcomm z powodów bezpieczeństwa narodowego — pierwsza tego rodzaju blokada przed ogłoszeniem transakcji. Przegląd bezpieczeństwa stał się następnie standardową procedurą dla fuzji i przejęć w sektorze technologicznym.
W 2020 roku Chiny zatrzymały gigantyczne IPO Ant Group kilka dni przed debiutem i zmusiły firmę do restrukturyzacji. Odrębnie, Stany Zjednoczone naciskały na ByteDance, aby zbyło amerykańskie operacje TikToka.
W każdym z tych przypadków dotknięte spółki niosły trwały dyskont wynikający z ryzyka politycznego, niezależnie od pierwotnej ekonomiki transakcji. Wniosek nie polega na tym, że Meta upadnie. Polega na tym, że nowa brama, gdy raz się otworzy, pozostaje otwarta.
Kiedy scenariusz spadkowy faktycznie się sprawdza
Powściągliwa reakcja może być poprawna. Scenariusz spadkowy sprawdza się tylko wtedy, gdy precedens się rozszerza.
Obserwuj, czy inne rządy, w tym amerykański CFIUS, zaczną powoływać się na ten przypadek przy przeglądzie transakcji AI. Obserwuj wszelkie oznaki, że Chiny rozszerzają przeglądy na inne aktywa AI związane z Chinami należące do amerykańskich firm. Obserwuj sierpniowy termin usunięcia danych pod kątem reakcji użytkowników lub skutków prawnych. I obserwuj zachowanie cen Meta: ruch znacznie wykraczający poza typowy dzienny zakres w związku z powiązanym nagłówkiem wskazałby, że rynek zaczyna wyceniać ryzyko polityczne, które obecnie ignoruje.
Dowody wskazują na to, że obecnie jest to nieistotne, a jako szablon — istotne. Jednorazowy przypadek to błąd zaokrąglenia. Wzorzec to przewartościowanie. Różnica między tymi dwoma jest miejscem, w którym kryje się ryzyko, i nie znajduje się jeszcze na wykresie.
Często zadawane pytania
National Development and Reform Commission to chiński organ planowania gospodarczego, który prowadzi przegląd bezpieczeństwa inwestycji zagranicznych. Może zatwierdzić, uwarunkować lub, jak w przypadku transakcji Meta-Manus, zlecić odwrócenie już zrealizowanego przejęcia z powodów bezpieczeństwa.
Nie zawsze bezpośrednio. Jeśli transakcja jest niewielka w porównaniu do wielkości firmy, bezpośredni wpływ finansowy może być nieistotny. Większym ryzykiem jest dyskont wynikający z ryzyka politycznego, który narasta z czasem, jeśli przeglądy staną się wzorcem.
Odnosi się to do restrukturyzacji firmy pochodzącej z Chin poprzez bazę offshore, taką jak Singapur, w celu próby wyjścia poza zasięg chińskich regulacji. Przypadek Manus pokazał, że ta restrukturyzacja nie zapobiegła przeglądowi Pekinu.
CFIUS to amerykański komitet, który ocenia inwestycje zagraniczne pod kątem ryzyka dla bezpieczeństwa narodowego i zablokował transakcje takie jak Broadcom-Qualcomm. Oba systemy umożliwiają rządowi blokowanie lub odwracanie transgranicznych transakcji technologicznych niezależnie od ekonomiki tych transakcji.