AI-owy zakład Amazona szybuje w górę. Dlaczego więc akcje stoją w miejscu?
Amazon notowany jest poniżej rekordu, podczas gdy jego udział w Anthropic szybko się pomnaża. Dlaczego wyceny odzwierciedlają przyszłość i dlaczego rynek nadal karze za wydatki.
Redakcja Deriv · 20 lipca 2026 · 4 min czytania

Amazon tkwi poniżej swojego rekordu, podczas gdy jeden z zakładów wewnątrz spółki szybuje w górę, ponieważ cena akcji płaci za potwierdzoną przyszłą gotówkę, a nie za zysk, który wciąż istnieje jedynie na papierze.
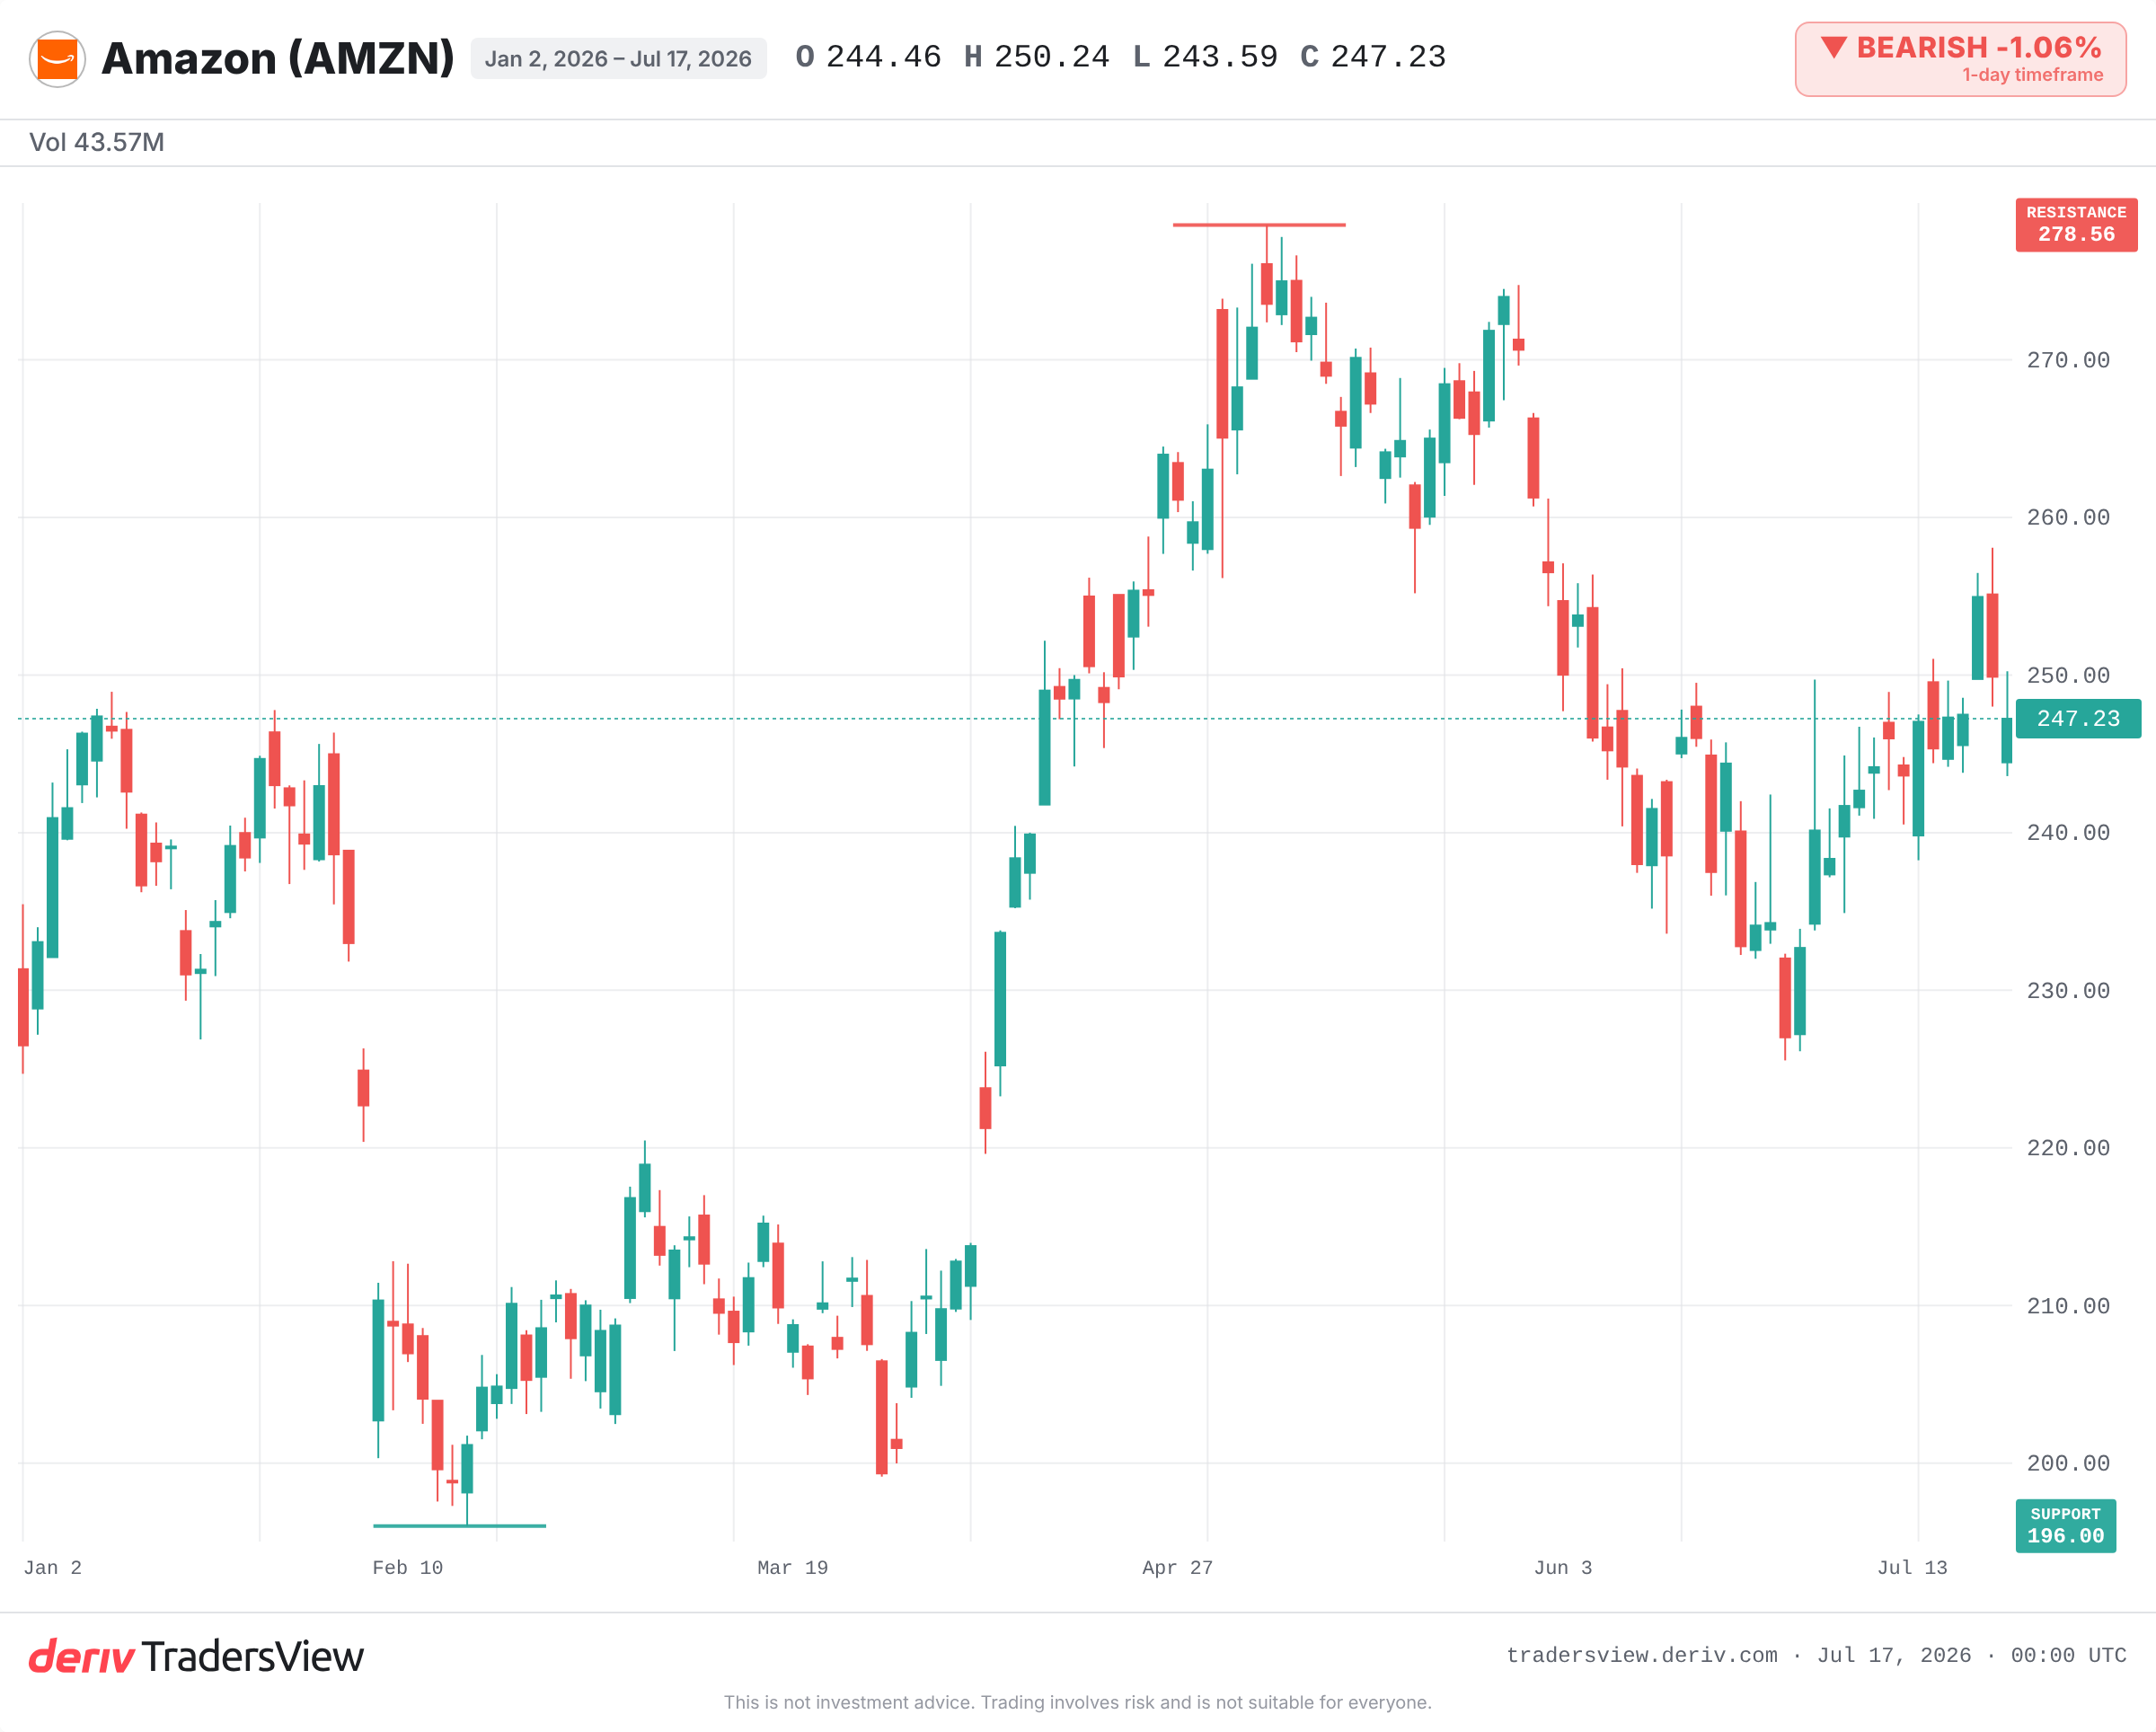
Akcje są notowane w okolicach 240 USD, znacznie poniżej szczytu w pobliżu 279 USD. Mimo to cały szum dotyczy jednego aktywa: wspieranego przez AWS udziału w laboratorium AI Anthropic, który ma rzekomo pomnażać się w niezwykłym tempie. Dlaczego więc cena stoi w miejscu? Ponieważ inwestorzy są rozdarci między szybko rosnącym aktywem a ogromnymi wydatkami, które je finansują.
Dlaczego wycena zależy od przyszłości, a nie teraźniejszości
Cena akcji to zakład na przyszłe zyski. Gdy firma posiada coś, co rośnie w nietypowym tempie, rynek próbuje wycenić ten wzrost już teraz, zanim gotówka faktycznie napłynie.
To właśnie to przyciąga uwagę do Amazona dzisiaj. Według doniesień Seeking Alpha, roczny zannualizowany wskaźnik przychodów Anthropic skoczył z około 9 mld USD pod koniec 2025 roku do ponad 30 mld USD w 2026 roku. Aktywo, którego przychody potrajają się w ciągu roku, to dokładnie ten rodzaj zasobu, który może przewartościować giganta. Im szybciej dany element się pomnaża, tym więcej jutrzejszej wartości zostaje wciągnięte w dzisiejszą cenę.
Dlaczego rynek wciąż karze za wydatki, które za tym stoją
Ta sama logika działa w drugą stronę. Amazon zadeklarował wydatki kapitałowe związane z AI na poziomie około 200 mld USD. Te pieniądze jeszcze nie udowodniły swojej opłacalności.
Dlatego akcje spadły do najniższego od dekady wskaźnika w okolicach 29-krotności zysków, według doniesień Yahoo Finance. Rynek cieszy się z rosnącego udziału i jednocześnie potrąca za rachunek, który za to płaci. Obie reakcje wynikają z tej samej zasady: wartość podąża za potwierdzonymi przyszłymi zyskami, a ogromne wydatki bez widocznego zwrotu są odczytywane jako ryzyko, a nie obietnica.
Zysk na papierze to jeszcze nie zysk zaksięgowany
Optymistyczna interpretacja wybiega tutaj zbyt daleko w przyszłość. Opiera się na niepotwierdzonym doniesieniu o pierwszej ofercie publicznej (IPO) Anthropic wartej 1,2 bln USD. Reuters i inne źródła opisują bardziej ostrożne szczegóły dotyczące wyceny i harmonogramu.
Zysk na papierze to nie pieniądze, które Amazon faktycznie zaksięgował. Staje się on realny dopiero poprzez wydarzenie, które Amazon rzeczywiście odnotowuje w księgach – IPO lub konsolidację – po cenie zaakceptowanej przez rynek. Do tego czasu podnosi on jedynie nastroje i nic więcej. Niezrealizowany zysk upiększa narrację na długo zanim dotrze do ksiąg rachunkowych.
Ryzyko związane z realizacją również jest realne. Niedawny błąd w systemie rozliczeniowym AWS doprowadził do nadmiernego obciążenia niektórych klientów o miliardy dolarów – to przypomnienie, że rzeczy mogą się psuć, nawet gdy sprzedaż AWS rosła o około 24% rok do roku.
Czego uczy historia o zakładach na przyszłość
Ten wzorzec już się wcześniej pojawiał. W 1999 roku sam Amazon był wyceniany ekstremalnie wysoko w oparciu o przyszły wzrost, a następnie spadł o około 90% od szczytu, zanim odbudował się po latach. W 2022 roku inwestorzy ukarali wysokie nakłady inwestycyjne Amazona i Meta, a następnie nagrodzili obie spółki w 2023 i 2024 roku, gdy wydatki przełożyły się na marżę.
Wniosek nie jest taki, że wydatki zawsze się opłacają. Chodzi o to, że rynek nieustannie przewartościowuje aktywa w miarę pojawiania się dowodów – lub ich braku.
Na co zwracać uwagę od teraz
- Czy debiut giełdowy Anthropic faktycznie się zmaterializuje w skali choćby zbliżonej do podawanej, i w jakim harmonogramie.
- Potwierdzenie rzeczywistego wskaźnika przychodów Anthropic w odniesieniu do zgłoszonego skoku.
- Wczesne sygnały, że wydatki kapitałowe rzędu 200 mld USD przekładają się na marżę, lub dowody, że tak się nie dzieje.
- Czy wzrost AWS utrzyma się w pobliżu zgłoszonych 24% rok do roku.
- Historyczne maksimum w pobliżu 279 USD jako opór oraz wcześniejsze minima w pobliżu 196 USD jako wsparcie.
Dowody przemawiają za zachowaniem cierpliwości wobec liczby widniejącej jedynie na papierze. Pomnażające się aktywo jest realne, ale zysk jest warunkowy, a wydatki są pewne. Obserwuj, czy nakłady inwestycyjne przekształcą się w zyski, zanim narracja przełoży się na cenę.
Często zadawane pytania
Zysk staje się zrealizowany tylko w wyniku zdarzenia, które firma rejestruje, takiego jak debiut giełdowy startupu, przejęcie lub runda finansowania przy wyższej wycenie. Do tego momentu każdy wzrost wartości jest niezrealizowaną wartością księgową, która nie wpływa na raportowane zyski.
Run rate anualizuje ostatnie wyniki, biorąc przychód z krótkiego okresu i przewidując go na cały rok. Wskazuje on na dynamikę, ale zakłada utrzymanie obecnego tempa, dlatego szybko rosnący run rate może przeszacować trwałe przychody, jeśli wzrost zwolni.
Wysokie wydatki kapitałowe pochłaniają środki, które mogłyby zostać zwrócone akcjonariuszom, a ich efekt jest niepewny. Rynki mają tendencję do dyskontowania akcji do momentu, aż wydatki przełożą się na wyższe marże lub wzrost, po czym następuje ponowna wycena, gdy pojawi się potwierdzenie.
Nie samo w sobie. Niski wskaźnik może odzwierciedlać rzeczywistą wartość lub wątpliwości inwestorów co do przyszłych zysków. Wskazuje na „niską cenę” tylko wtedy, gdy działalność firmy nadal się rozwija, co właśnie jest obecnie testowane przez rynek.