
Bank może zajmować się Twoim IPO i mimo to odmówić otwarcia konta
JPMorgan zerwał relacje z Polymarket z powodu regulacyjnego wizerunku, a wciąż chce jego IPO. Czemu akceptacja instytucjonalna opóźnia się w stosunku do sukcesu komercyjnego produktu.
Redakcja Deriv · 14 sierpnia 2026 · 4 min czytania

JPMorgan zerwał swoje relacje bankowe z platformą rynków prognostycznych Polymarket z powodu obaw regulacyjnych, a jednocześnie wciąż chce być gwarantem emisji podczas przyszłego debiutu Polymarket na rynku akcji. Ta rozbieżność — gdy produkt jest legalny, popularny i rozwija się, ale główny nurt finansów wciąż trzyma go na dystans — to właśnie miejsce, w którym żyje ryzyko regulacyjne.
Jedna firma, dwie odpowiedzi. Te same doniesienia wskazują, że bank zamknął konto, ale chce opłat z IPO. Ta sprzeczność jest tu najważniejszą lekcją.
Czemu bank odrzuca legalnego, rozwijającego się klienta
Bank odrzuca legalnego klienta, gdy koszt reputacyjny i regulacyjny relacji przewyższa przychody z opłat, a nie dlatego, że klient złamał prawo. Polymarket nie zrobił niczego nielegalnego. Użytkownicy obstawiają wydarzenia, od wyborów do decyzji Fed, a wolumeny rosły gwałtownie w cyklu informacyjnym 2024 i 2025 roku. Komercyjnie wszystko działało.
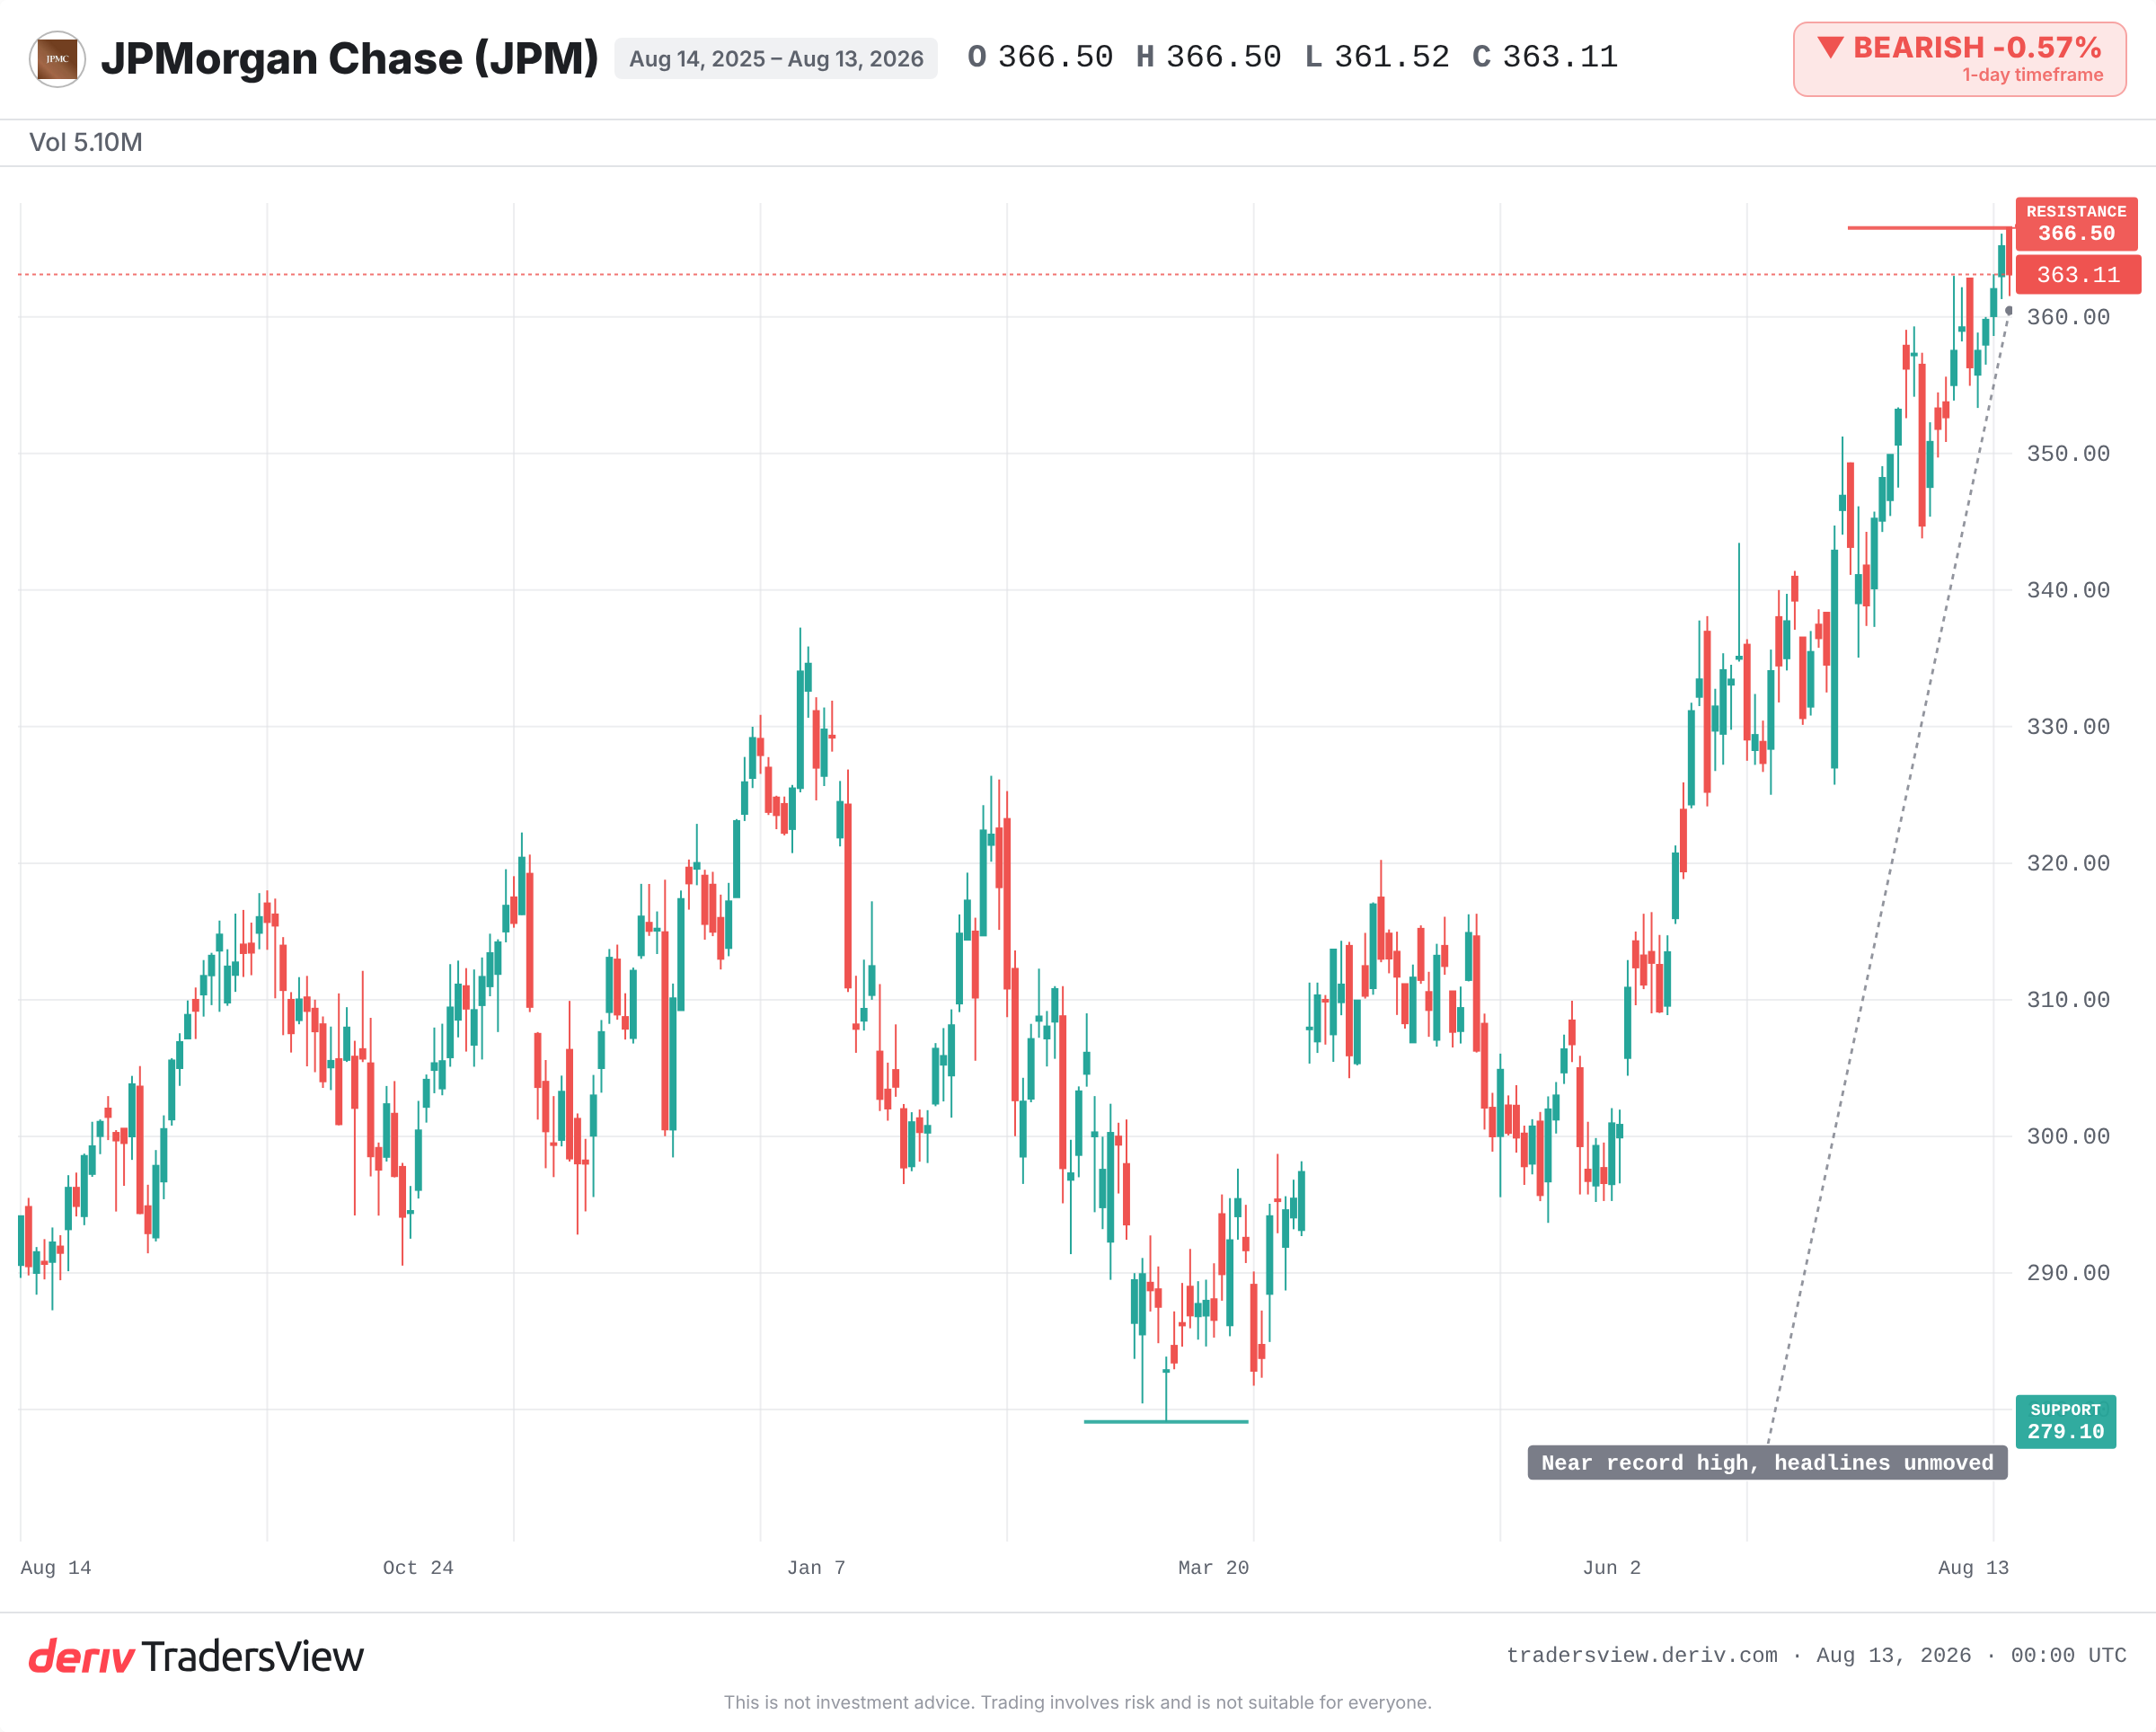
Nic z tego nie uratowało relacji bankowej. Według raportu Financial Times, przekazanego przez investing.com, JPMorgan zakończył współpracę pod koniec 2025 roku z powodu obaw regulacyjnych, a Polymarket od tego czasu zorganizował nowego, niewymienionego z nazwy pożyczkodawcę. Wyzwalaczem był wizerunek, nie legalność. Bank waży koszt reputacyjny i regulacyjny klienta w stosunku do przychodów z opłat, a tutaj koszt wygrał.
Sygnał strażnika dostępu jest wolniejszy niż produkt
Komercyjna dynamika produktu i jego instytucjonalna akceptacja poruszają się po różnych torach, a akceptacja jest tym wolniejszym z nich.
Widzieliśmy już ten wzorzec. Od 2018 do 2021 roku banki i procesory płatności ograniczały giełdy kryptowalut z powodu niepewności regulacyjnej, mimo że te platformy generowały realne przychody. Większość operatorów znalazła mniejszych lub offshore'owych partnerów. Główne banki ponownie zaangażowały się dopiero, gdy przepisy — i opłaty — stały się jasniejsze, czasami lata później. W ramach Operation Choke Point dekadę temu legalne, ale wrażliwe firmy traciły dostęp do bankowości, mimo że nie łamały żadnego prawa. Legalność nie jest testem, który stosuje bank; stosuje się komfort reputacyjny.
Jak kontrola CFTC wpływa na dostęp do bankowości
Powiązanie przebiega przez własny dział ryzyka banku, nie przez żadne bezpośrednie polecenie. Regulatorzy rzadko mówią bankowi, żeby odrzucił klienta; bank wyprzedza ich działania. Kiedy produkt platformy znajduje się w niejasnej kategorii — kontrakty na wydarzenia, których CFTC formalnie nie licencjonował ani nie sklasyfikował — bank nie może oszacować przyszłych kosztów zgodności. Konto, którego nie może oszacować, to konto, które traktuje jako wysokiego ryzyka. Dlatego wychodzi pierwszy i czeka, aż przepisy się ustabilizują. To właśnie dlatego orzeczenie CFTC lub SEC, a nie kamień milowy komercyjny, jest wydarzeniem, które otwiera ponownie drzwi.
Czemu ten sam bank wciąż chce IPO
Sygnałem, który komplikuje uporządkowaną interpretację „ostrożnego nie”, jest fakt, że JPMorgan, według doniesień, wciąż chce być gwarantem emisji podczas IPO Polymarket. Te dwie role niosą różne ryzyko. Relacja bankowa to zobowiązanie otwarte w czasie; mandat gwarantowania emisji to jednorazowa, ograniczona transakcja. Posiadanie depozytów i płatności klienta narażaj bank na postępowanie tego klienta dzień po dniu. Wprowadzenie go na giełdę jest odrębną transakcją — wycenioną, ujawnioną i zamkniętą. Obciążenie związane ze zgodnością dla stałego konta jest większe niż dla jednorazowego wydarzenia opłatowego.
Jeśli bank uważałby, że rynki prognostyczne są nielegalne, nie chciałby zarabiać na wprowadzeniu jednego z nich na giełdę. Tak więc odcięcie od bankowości wygląda mniej na trwały werdykt, a bardziej na krótkoterminową osłonę regulacyjną. „Nie” dotyczące bieżącego konta może w rzeczywistości oznaczać „jeszcze nie”. To rozróżnienie ma znaczenie, gdy próbujesz oszacować, jak trwały jest regulacyjny przeciwwiatr.
Co to mówi traderom o ryzyku regulacyjnym
Popularność nie jest pozwoleniem. Oceniając każdą młodą platformę — czy to rynki prognostyczne, miejsce handlu kryptowalutami czy fintech — oddziel dwa pytania: czy działa komercyjnie i czy strażnik dostępu ją zaakceptował? Różnica między tymi odpowiedziami to właśnie ryzyko.
Dowody przemawiają za tym, że mamy do czynienia z łagodnym, odwracalnym zerwaniem, a nie z twardym odrzuceniem. Zostałoby to potwierdzone, jeśli JPMorgan lub konkurent dyskretnie ponownie zaangażuje się, gdy amerykańscy regulatorzy formalnie sklasyfikują lub zalicencjonują kontrakty na wydarzenia. Zostałoby to podważone, jeśli inne banki pójdą w ślady JPMorgan i żadna rola gwarantowania emisji się nie zmaterializuje.
Obserwuj tożsamość nowego pożyczkodawcy Polymarket, każde orzeczenie CFTC lub SEC dotyczące rynków prognostycznych oraz to, czy JPMorgan faktycznie zdobędzie ten mandat IPO. Na razie cena akcji JPMorgan znajduje się blisko swojego rekordowego maksimum, niewzruszona przez żadne z tych wydarzeń. Nagłówek, który niepokoi startup, może pozostawić akcje samego strażnika dostępu niezmienione.
Często zadawane pytania
Debanking to sytuacja, w której bank kończy lub odmawia relacji z klientem. Jest to na ogół legalne, a banki często robią to z powodu obaw reputacyjnych lub regulacyjnych, a nie z powodu jakiegokolwiek wykroczenia klienta.
Zależy to od platformy i sposobu, w jaki zostały skonstruowane kontrakty na wydarzenia. Amerykańscy regulatorzy, tacy jak CFTC i SEC, nie ustalili jednych jasnych ram, co jest powodem, dla którego banki traktują te platformy z ostrożnością, nawet gdy ich użycie rośnie.
Tak. Utrata relacji bankowej nie uniemożliwia firmie przeprowadzenia IPO. Inny bank może wciąż zorganizować wejście na giełdę, co jest powodem, dla którego JPMorgan, według doniesień, może dążyć do opłat za gwarantowanie emisji, mimo zerwania bieżących relacji.
Nie zawsze. Firma może być rentowna i rozwijająca się, a jednocześnie wciąż utracić dostęp do bankowości z powodu regulacyjnego wizerunku. Sukces komercyjny i akceptacja instytucjonalna to odrębne sygnały.