Nvidia를 파산에서 구한 500만 달러짜리 수표
Nvidia는 1995년 파산 30일 전 500만 달러짜리 수표 한 장으로 살아났습니다. 이 구조 사례는 초기 투자, 기저율, 비대칭성에 대해 무엇을 가르쳐 줄까요.
Deriv 편집팀 · 2026년 7월 22일 · 3 분 읽기

Nvidia의 전체 궤적은 현금이 바닥나기 30일 전에 이루어진 단 하나의 초기 투자에 달려 있었습니다. 1995년, Sega로부터 받은 500만 달러짜리 수표가 파산 직전의 칩 제조사를 살려냈습니다. 이 회사는 현재 사상 최고치에 가까운 수준에서 거래되며, 약 5조 달러의 가치를 인정받고 있습니다. 여기서 얻을 교훈은 Nvidia가 오늘날 거대 기업이 되었다는 사실 자체가 아닙니다. 가장 큰 수익은 미래가 아직 불확실할 때 무언가에 투자하는 데서 나온다는 점입니다.
아무도 그 이름을 알기 전, Nvidia를 구한 투자
1990년대 중반, Nvidia에게는 약 30일 치 현금만 남아 있었습니다. 그때 Sega가 500만 달러를 투자했습니다. Jensen Huang은 이를 간단명료하게 표현했습니다. “Sega가 Nvidia를 위해 해준 일이 없었다면, Nvidia는 오늘날 존재하지 않았을 것입니다.”
그 당시에는 누구도 그 성과를 예측할 수 없었습니다. 칩 아키텍처는 아직 입증되지 않은 상태였습니다. 회사는 급여 한 번만 더 지급하지 못하면 무너질 상황이었습니다. 지분 규모가 작았던 것은 바로 결과가 불확실했기 때문입니다. 바로 이것이 핵심입니다.
이야기가 명확해지기 전에 가장 큰 보상이 찾아오는 이유
초기 투자는 멱법칙(power law)을 따릅니다. 대부분은 실패합니다. 그중 일부가 투자금의 몇 배를 돌려줍니다. 승자는 돌이켜봤을 때만 당연한 결과처럼 보입니다.
이것이 바로 초기 투자가 효과를 발휘하게 만드는 비대칭성입니다. 작은 지분은 하락 위험을 제한합니다. 반면 생존이 지배력으로 이어질 경우 상승 가능성에는 한계가 없습니다. Sega는 500만 달러를 걸었습니다. 그리고 그 투자를 받은 회사는 지구상에서 가장 가치 있는 기업 중 하나로 성장했습니다.
동일한 패턴이 지금은 Nvidia가 구조받는 쪽이 아니라 매수하는 쪽으로서 재현되고 있습니다. Nvidia는 Nebius 지분 9.3%를 공시했는데, 이는 아직 미래가 쓰이지 않은 회사에 대한 초기 투자입니다. 구조받던 입장에서 구조하는 입장으로 바뀌었을 뿐, 그 메커니즘은 동일합니다.
영감을 주는 버전 안에 숨어 있는 함정
매혹적인 해석은 이렇습니다. 다음 Nvidia를 일찍 찾아내면 성공한다는 것입니다. 하지만 이러한 해석은 그 자체로 위험합니다.
생존자 편향은 기저율을 가립니다. Sega-Nvidia와 같은 사례 하나당, 수많은 초기 투자가 조용히 사라진 회사들에 들어갔습니다. 그 이름들은 결코 들을 수 없습니다. 이러한 침묵 때문에 승자들이 좋은 확률의 복권이 아니라 실력처럼 보이게 됩니다.
이 교훈은 기저율과 함께 받아들여질 때만 유효합니다. 대부분의 초기 투자는 실패합니다. 올바른 관점은 “승자를 고른다”가 아닙니다. “실패가 당신을 무너뜨리지 못할 만큼 지분 규모를 설정하고, 단 하나의 성공이 나머지를 메꾸도록 한다”입니다.
낙관적인 해석을 뒷받침할 요소는 무엇일까요
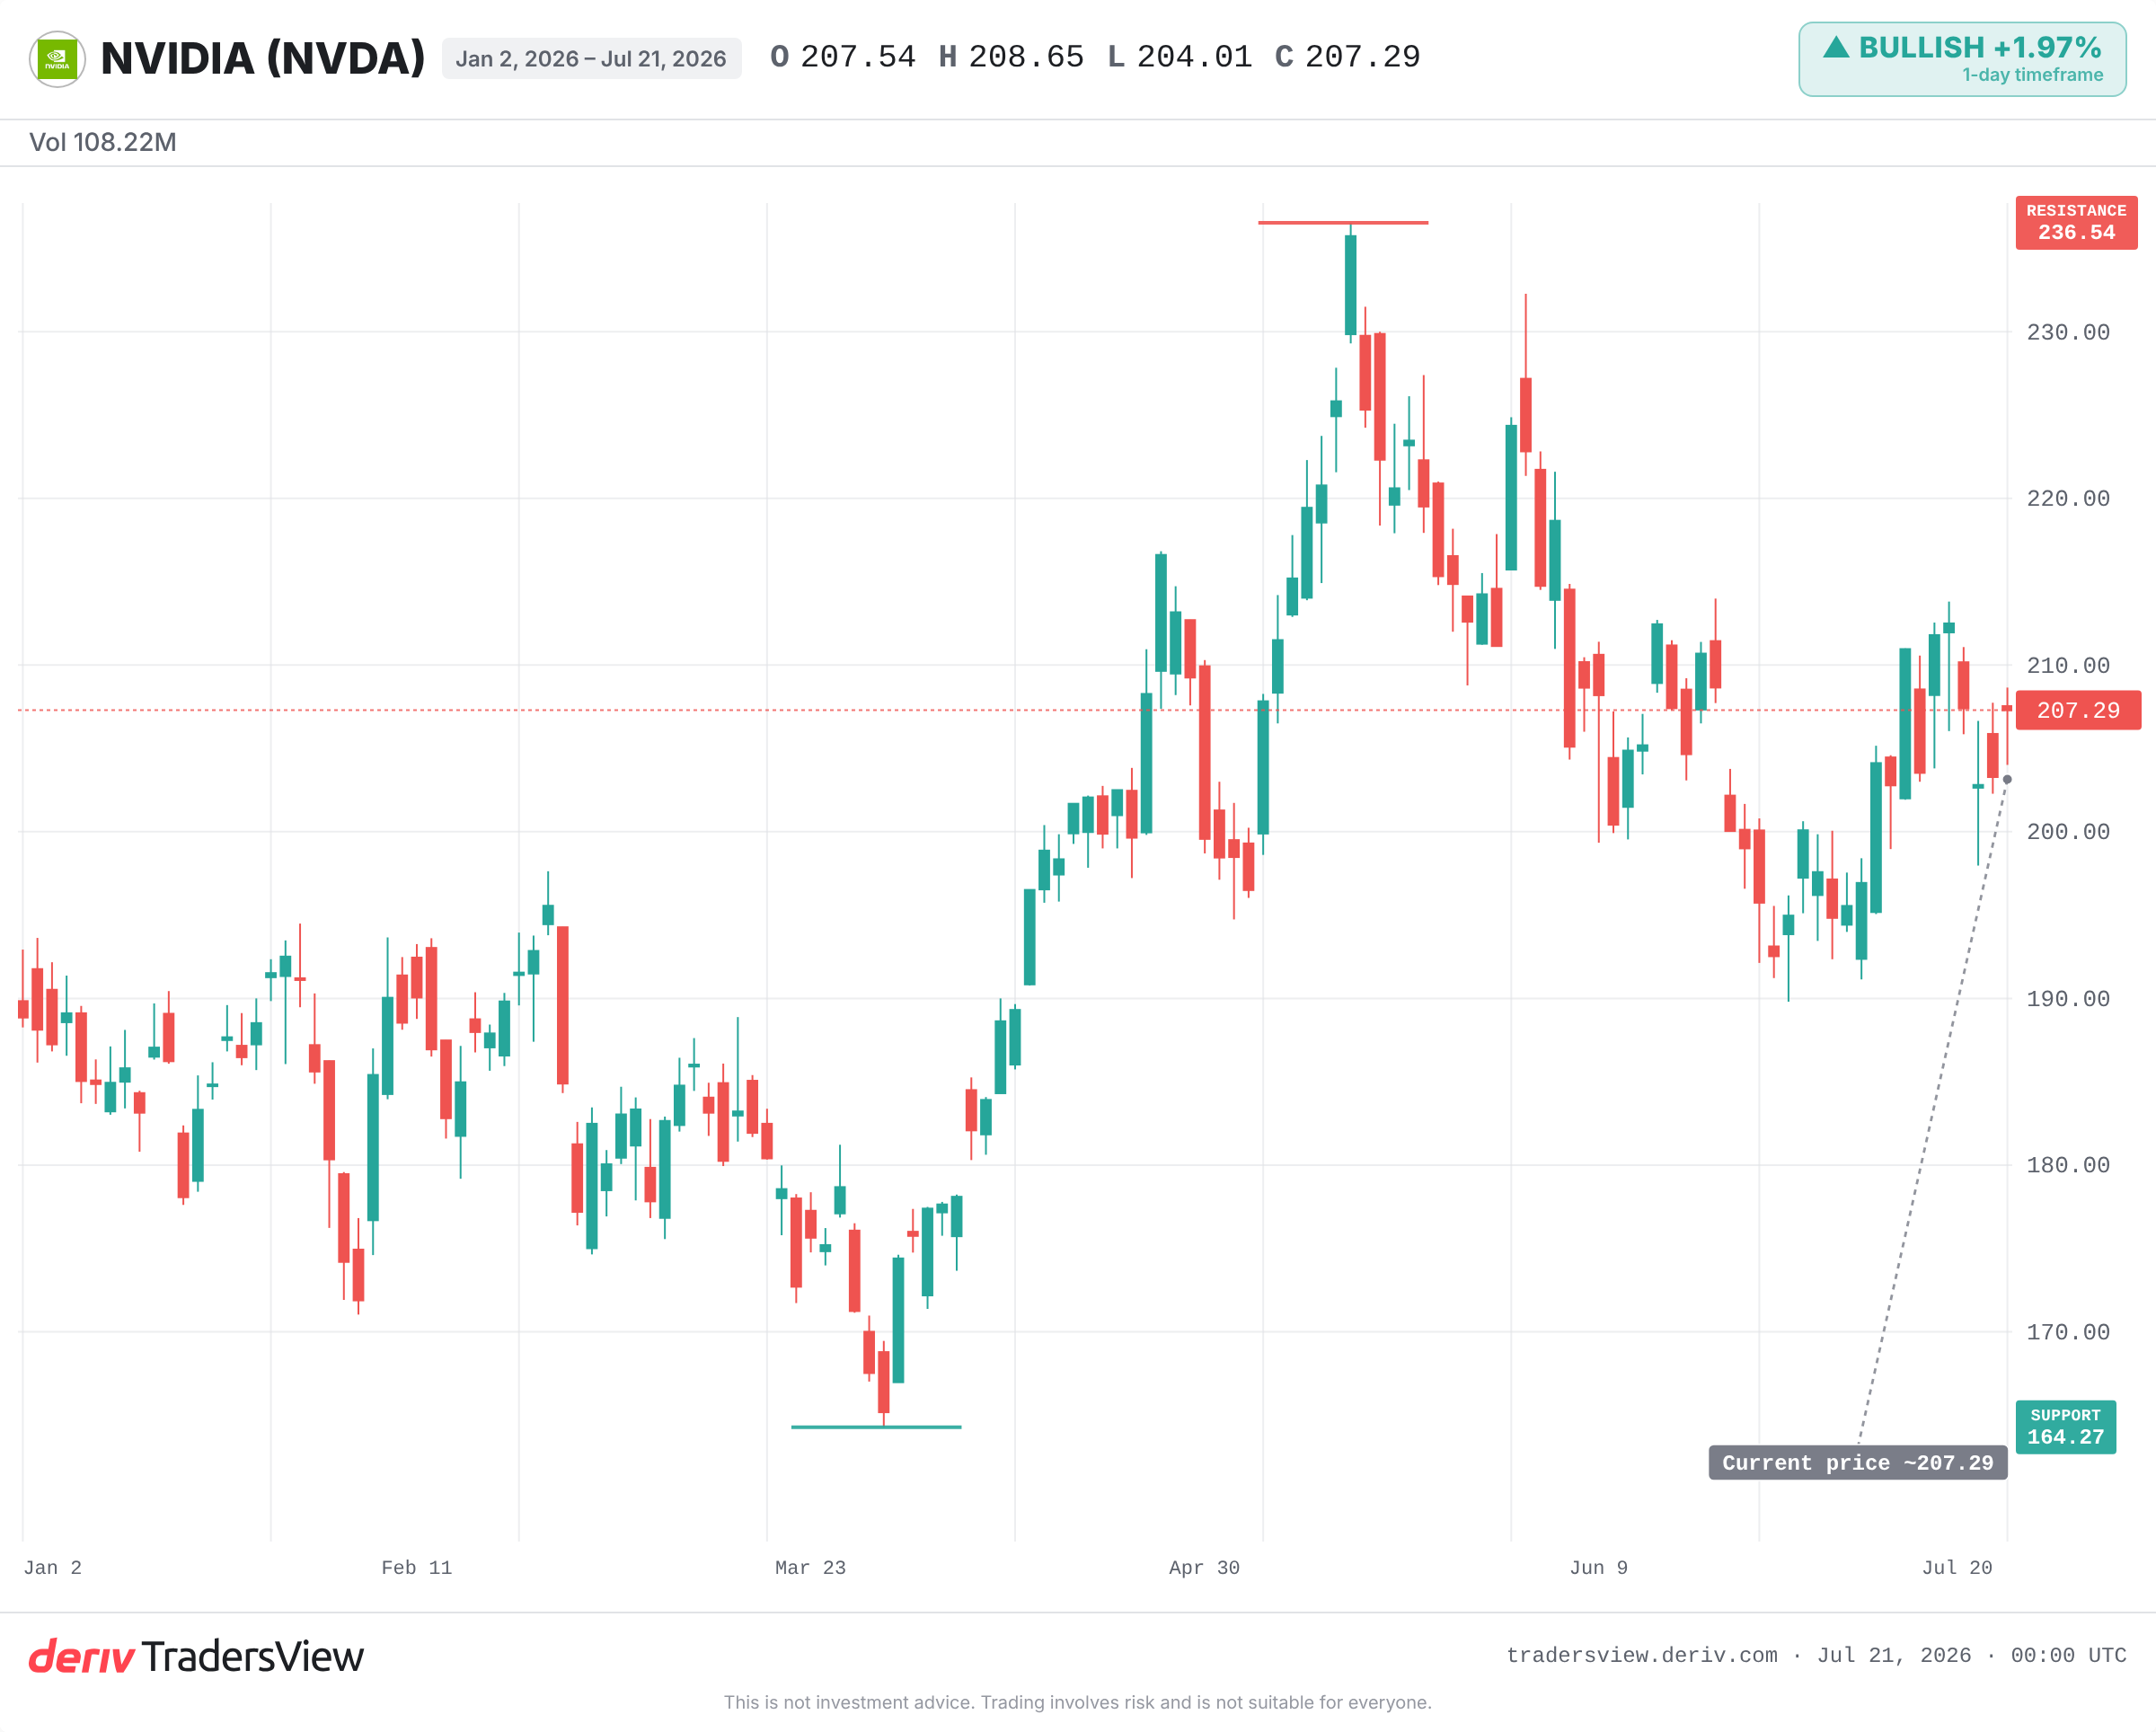
Nvidia 자체의 우위도 압박을 받고 있습니다. Apple이 세계에서 가장 가치 있는 주식 자리를 다시 차지했으며, 그 격차는 더 커질 것으로 예상됩니다. 중국 내 구매처 목록은 줄어들고 있으며, 이는 수요를 위협합니다.
따라서 이는 지금 진행 중인 시험대입니다. Nebius 지분을 비롯한 비슷한 초기 투자들이 Sega의 투자처럼 복리로 성장한다면, 낙관적인 관점이 그 가치를 입증하게 될 것입니다. 만약 그 성장이 멈춘다면, 이는 거대 기업의 초기 투자조차 대부분 실패한다는 사실을 상기시켜 줄 것입니다.
증거는 한쪽으로 기울어져 있습니다. 초기 투자의 비대칭성은 실재하지만, 그 보상은 희망적인 사람이 아니라 규율을 지키는 사람에게 돌아갑니다. 주목해야 할 점은 Nvidia가 사상 최고치 부근을 유지하는지 아니면 그 지점에서 거부되는지, 초기 투자 지분이 가치를 높여가는지, 그리고 AI 지출의 전반적인 둔화가 지금의 모든 것을 쉬워 보이게 만드는 밸류에이션을 압박하는지입니다.
자주 묻는 질문
Sega는 1995년 Nvidia에 500만 달러를 투자했습니다. Jensen Huang은 당시 회사에 약 30일치 운영 자금만 남아 있었으며, 이 투자가 없었다면 Nvidia는 오늘날 존재하지 않았을 것이라고 말했습니다.
생존 편향이란 성공한 기업이나 베팅만 연구하고 실패한 수많은 사례는 무시하는 경향을 말합니다. 이는 전체적으로 높은 실패율이 존재함에도 초기 성공 사례를 마치 실력의 결과처럼 보이게 만듭니다.
대부분의 초기 베팅은 거의 또는 전혀 수익을 내지 못하는 반면, 소수의 베팅은 투자 금액의 여러 배에 달하는 수익을 냅니다. 단 한 번의 큰 성공이 수많은 실패를 상쇄할 수 있으며, 결국 전체 포트폴리오는 드물게 나타나는 성공 사례에 좌우됩니다.
아닙니다. Apple이 세계에서 가장 가치 있는 주식의 자리를 다시 차지했으며, 그 격차는 더욱 벌어질 것으로 예상됩니다. 또한 Nvidia는 중국 내 구매자 수가 줄어드는 문제에도 직면해 있습니다.
Nvidia는 Nebius에 대해 9.3%의 지분을 보유하고 있다고 공개했습니다. 이는 아직 최종 성과가 불분명한 초기 투자로, 한때 Nvidia 자체를 구해냈던 것과 같은 유형의 베팅을 떠올리게 합니다.