
은행은 귀하의 IPO를 처리하면서도 계좌 개설은 거절할 수 있습니다
JPMorgan은 규제상의 이미지 문제로 Polymarket과의 관계를 끊었지만 여전히 그 IPO를 원합니다. 제도적 수용이 상품의 상업적 성공에 뒤처지는 이유입니다.
Deriv 편집팀 · 2026년 8월 14일 · 4 분 읽기

JPMorgan은 규제 우려로 예측 시장 플랫폼 Polymarket과의 은행 거래 관계를 끊었지만, Polymarket의 향후 증시 상장은 여전히 주관하고 싶어 합니다. 상품이 합법적이고 인기 있으며 성장하고 있지만 주류 금융권이 여전히 거리를 두는 이 간극이 바로 규제 리스크가 존재하는 지점입니다.
한 기업, 두 가지 답. 같은 보도에 따르면 이 은행은 계좌는 해지했지만 IPO 수수료는 원한다고 합니다. 그 모순이 바로 교훈입니다.
은행이 합법적이고 성장하는 고객을 버리는 이유
은행은 거래 관계의 평판 및 규제 비용이 수수료 수익을 초과할 때 합법적인 고객을 버립니다. 고객이 법을 위반했기 때문이 아닙니다. Polymarket은 불법적인 일을 하지 않았습니다. 사용자들은 선거부터 Fed 결정에 이르는 사건들에 베팅했으며, 2024년과 2025년 뉴스 사이클을 거치며 거래량이 급증했습니다. 사업적으로는 잘 돌아가고 있었습니다.
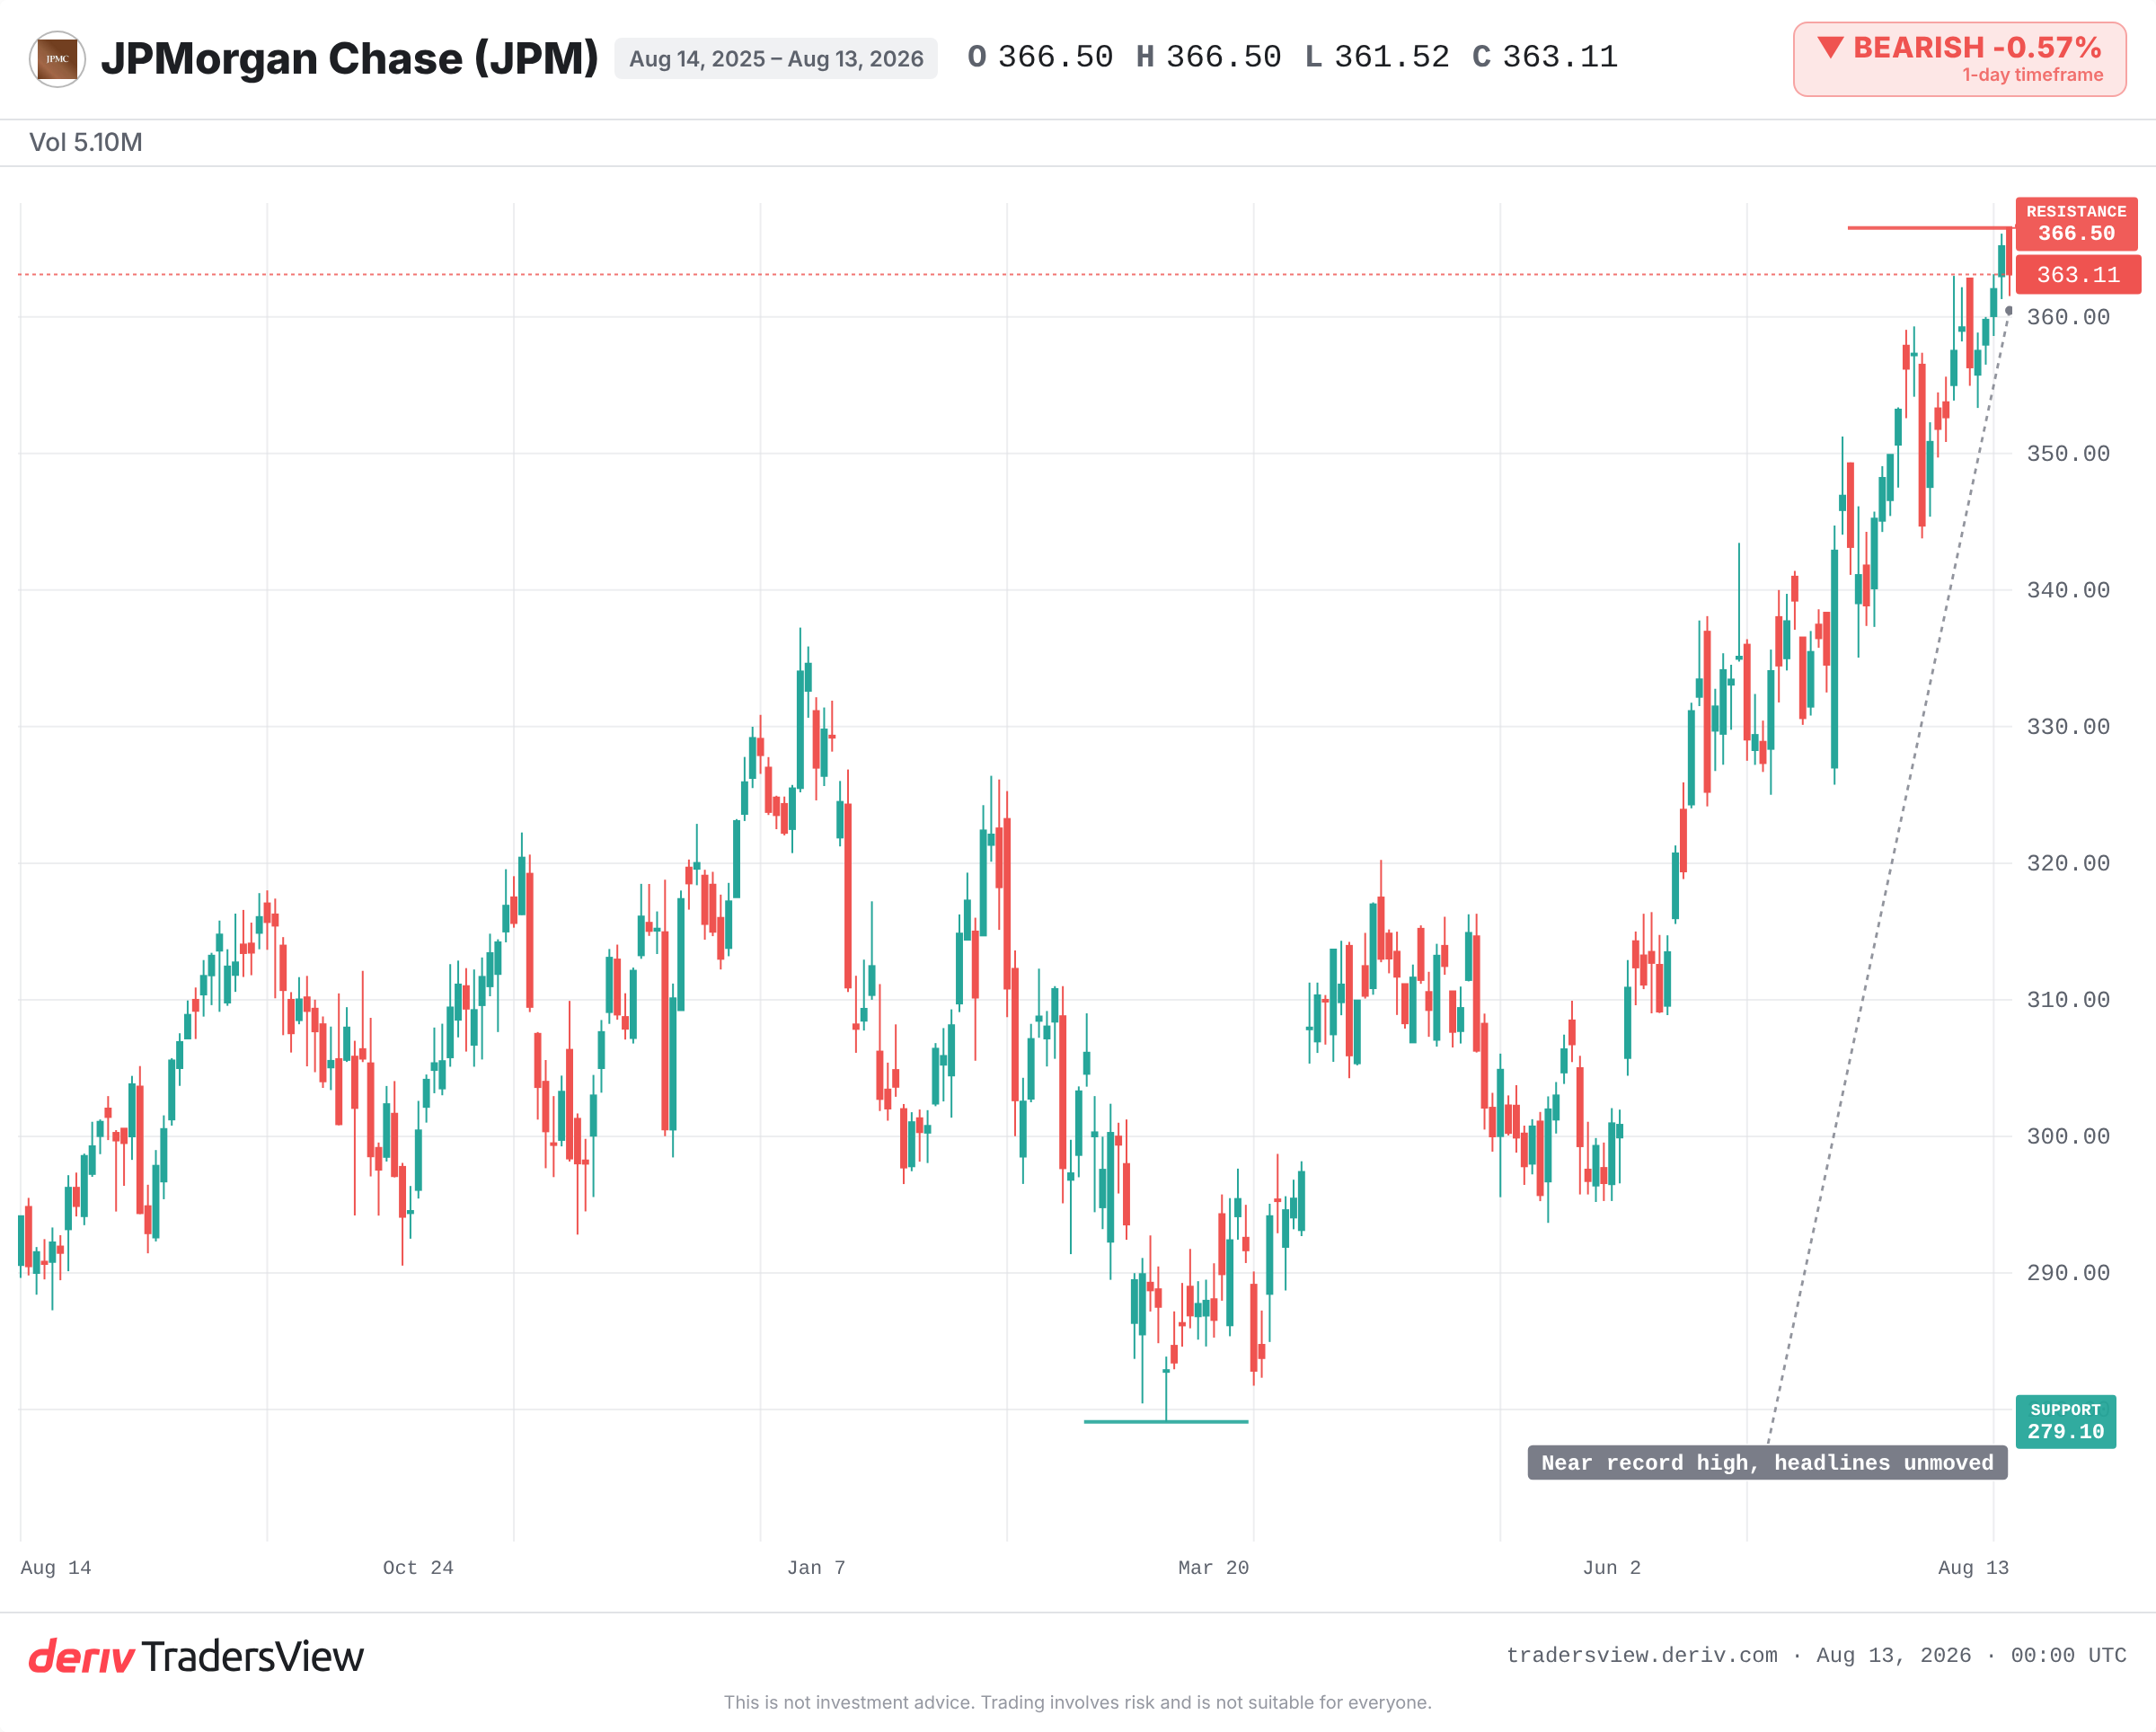
그 어떤 것도 은행 거래 관계를 구하지 못했습니다. investing.com을 통해 전해진 Financial Times 보도에 따르면, JPMorgan은 규제 우려로 2025년 말에 거래 관계를 종료했으며, Polymarket은 그 이후로 이름이 알려지지 않은 새로운 대출 기관을 확보했습니다. 계기는 합법성이 아니라 이미지였습니다. 은행은 고객의 평판 및 규제 비용을 수수료 수익과 비교하며, 이 경우에는 비용이 더 크게 작용했습니다.
게이트키퍼 신호는 상품보다 느리다
상품의 상업적 성공과 제도적 수용은 서로 다른 경로로 움직이며, 수용 쪽이 더 느립니다.
이러한 패턴은 이전에도 본 적이 있습니다. 2018년부터 2021년까지, 은행과 결제 처리업체들은 그 플랫폼들이 실제 수익을 창출하고 있음에도 불구하고 규제 불확실성을 이유로 암호화폐 거래소를 제한했습니다. 대부분의 운영자들은 더 작거나 해외에 있는 파트너를 찾았습니다. 주류 은행들은 규정과 수수료가 더 명확해진 이후에야, 때로는 수년이 지난 후에야 다시 거래를 시작했습니다. 10년 전 Operation Choke Point 아래에서, 합법적이지만 민감한 사업들은 법을 어기지 않았음에도 은행 접근성을 잃었습니다. 합법성은 은행이 적용하는 기준이 아닙니다. 평판상의 안정감이 기준입니다.
CFTC의 조사가 은행 접근성에 영향을 미치는 방식
그 연결은 직접적인 명령이 아니라 은행 자체의 리스크 부서를 통해 이루어집니다. 규제 기관은 은행에게 고객을 버리라고 지시하는 경우가 거의 없습니다. 은행이 먼저 선제적으로 조치합니다. 플랫폼의 상품이 CFTC가 공식적으로 허가하거나 분류하지 않은 불확정 범주, 즉 이벤트 계약에 속해 있을 경우, 은행은 향후 준법 비용을 산정할 수 없습니다. 비용을 산정할 수 없는 계좌는 고위험으로 취급하는 계좌입니다. 그래서 은행은 먼저 철수하고 규정이 명확해지기를 기다립니다. 바로 이러한 이유로 상업적 성과가 아니라 CFTC나 SEC의 판결이 그 문을 다시 여는 사건이 됩니다.
같은 은행이 여전히 IPO를 원하는 이유
'신중한 거부'라는 깔끔한 해석을 복잡하게 만드는 신호는 JPMorgan이 여전히 Polymarket의 IPO를 주관하고 싶어 한다고 알려진 점입니다. 두 역할은 서로 다른 리스크를 수반합니다. 은행 거래 관계는 무기한의 부채이며, 주관 업무는 일회성의 한정된 거래입니다. 고객의 예금과 결제를 보유하는 것은 은행을 그 고객의 행위에 날마다 노출시킵니다. 반면 상장을 주관하는 것은 가격이 책정되고 공시되며 종료되는 개별 거래입니다. 상시 계좌의 준법 부담은 단일 수수료 사건의 부담보다 더 무겁습니다.
은행이 예측 시장을 정당하지 않다고 생각했다면, 그 상장을 주관하여 수익을 얻고 싶어 하지는 않을 것입니다. 그래서 이 거래 관계 단절은 지속적인 판결보다는 단기적인 규제 방어막처럼 보입니다. 현재 계좌에 대한 '거부'는 실제로는 '아직은 아니다'일 수 있습니다. 규제 역풍이 얼마나 지속될지 가늠하려 할 때 이 구분은 중요합니다.
이것이 트레이더에게 규제 리스크에 대해 말해주는 것
인기는 허가가 아닙니다. 예측 시장이든, 암호화폐 플랫폼이든, 핀테크든, 신생 플랫폼을 평가할 때는 두 가지 질문을 분리해야 합니다. 상업적으로 잘 돌아가고 있는가, 그리고 게이트키퍼가 이를 수용했는가. 이 두 답변 사이의 간극이 바로 리스크입니다.
증거는 이것이 완전한 거부가 아니라 완화 가능하고 되돌릴 수 있는 단절이라는 쪽으로 기울어 있습니다. 미국 규제 기관이 이벤트 계약을 공식적으로 분류하거나 허가하면 JPMorgan이나 동종 은행이 조용히 다시 거래를 시작할 경우 이것이 확인될 것입니다. 다른 은행들이 JPMorgan을 따라 철수하고 주관 역할이 실현되지 않는다면 이는 의문에 부딸칠 것입니다.
Polymarket의 새로운 대출 기관의 신원, 예측 시장에 대한 CFTC나 SEC의 판결, 그리고 JPMorgan이 실제로 그 IPO 주관 역할을 맡게 되는지를 주시하십시오. 현재로서는 JPMorgan의 주가가 그 어떤 것에도 흔들리지 않고 사상 최고치에 근접해 있습니다. 신생 기업을 흔드는 헤드라인이 게이트키퍼 자신의 주가는 그대로 둘 수 있습니다.
자주 묻는 질문
디뱅킹은 은행이 고객 관계를 종료하거나 거부하는 것을 말합니다. 일반적으로 합법이며, 은행은 고객의 잘못된 행위 때문이 아니라 평판이나 규제상의 우려로 인해 이를 시행하는 경우가 많습니다.
플랫폼과 이벤트 계약이 어떻게 구성되어 있는지에 따라 다릅니다. CFTC와 SEC 같은 미국 규제 기관들은 단일하고 명확한 체계를 확정하지 않았으며, 이것이 사용량이 증가하는 상황에서도 은행들이 이러한 플랫폼을 조심스럽게 대하는 이유입니다.
네. 은행 거래 관계를 잃는 것이 기업의 IPO를 막지는 않습니다. 다른 은행이 여전히 상장을 주선할 수 있으며, 이것이 JPMorgan이 일상적인 거래 관계를 끊었음에도 불구하고 보도에 따르면 주관 수수료를 추구할 수 있는 이유입니다.
반드시 그런 것은 아닙니다. 기업은 수익성이 있고 성장하고 있으면서도 규제상의 이미지 문제로 은행 접근성을 잃을 수 있습니다. 상업적 성공과 제도적 수용은 별개의 신호입니다.