L'assegno da 5 milioni di dollari che salvò Nvidia dalla bancarotta
Nel 1995 Nvidia era a 30 giorni dalla bancarotta, prima che un assegno da 5 milioni di dollari la salvasse. Cosa insegna quel salvataggio sulle scommesse precoci, i tassi di base e l'asimmetria.
Dal team Deriv · 22 luglio 2026 · 3 min di lettura

L'intera traiettoria di Nvidia è dipesa da un'unica scommessa precoce fatta quando l'azienda era a 30 giorni dall'esaurire la liquidità. Nel 1995 un assegno da 5 milioni di dollari di Sega tenne in vita un produttore di chip sull'orlo del fallimento. Quella stessa azienda oggi è vicina a massimi record, con una valutazione di circa 5.000 miliardi di dollari. La lezione non è che Nvidia oggi è enorme. È che i rendimenti più grandi arrivano da chi sostiene qualcosa prima che il suo futuro sia evidente.
La scommessa che salvò Nvidia prima che qualcuno conoscesse il suo nome
A metà degli anni '90 Nvidia aveva circa 30 giorni di liquidità rimasti. Poi Sega investì 5 milioni di dollari. Jensen Huang lo ha detto senza mezzi termini: «Se non fosse per quello che Sega ha fatto per Nvidia, Nvidia oggi non esisterebbe.»
All'epoca, nessuno poteva prevedere il risultato. L'architettura dei chip non era testata. L'azienda era a un passo dalla chiusura. L'importo investito era piccolo proprio perché l'esito era incerto. È proprio questo il punto.
Perché i rendimenti più grandi arrivano prima che la storia sia evidente
Le scommesse precoci seguono una legge di potenza. La maggior parte fallisce. Alcune restituiscono molte volte l'importo investito. I vincitori sembrano inevitabili solo con il senno di poi.
È questa asimmetria che rende efficace l'investimento precoce. Un piccolo importo investito limita il rischio di perdita. Il potenziale di guadagno, se la sopravvivenza si trasforma in dominio, non ha limiti. Sega ha rischiato 5 milioni di dollari. L'azienda che ha sostenuto è diventata una delle più preziose al mondo.
Lo stesso schema si sta ripetendo con Nvidia, ora nel ruolo di acquirente e non più di salvata. Ha dichiarato una quota del 9,3% in Nebius, una posizione precoce in un'azienda il cui futuro è ancora da scrivere. Da salvata a salvatrice, il meccanismo è identico.
La trappola nascosta nella versione più entusiasmante
La lettura seducente è questa: trova la prossima Nvidia in anticipo e vinci. Questa lettura, da sola, è pericolosa.
Il bias di sopravvivenza nasconde il tasso di base. Per ogni Sega-Nvidia, innumerevoli scommesse precoci sono finite in aziende che sono morte silenziosamente. Non si sentono mai i loro nomi. Questo silenzio fa apparire i vincitori come il risultato di abilità piuttosto che di una lotteria con buone probabilità.
La lezione vale solo se accompagnata dal tasso di base: la maggior parte delle scommesse precoci fallisce. L'approccio corretto non è «scegliere il vincitore». È «dimensionare l'importo investito affinché i fallimenti non possano distruggerti, e lasciare che un unico successo compensi tutto il resto».
Cosa confermerebbe la lettura ottimistica
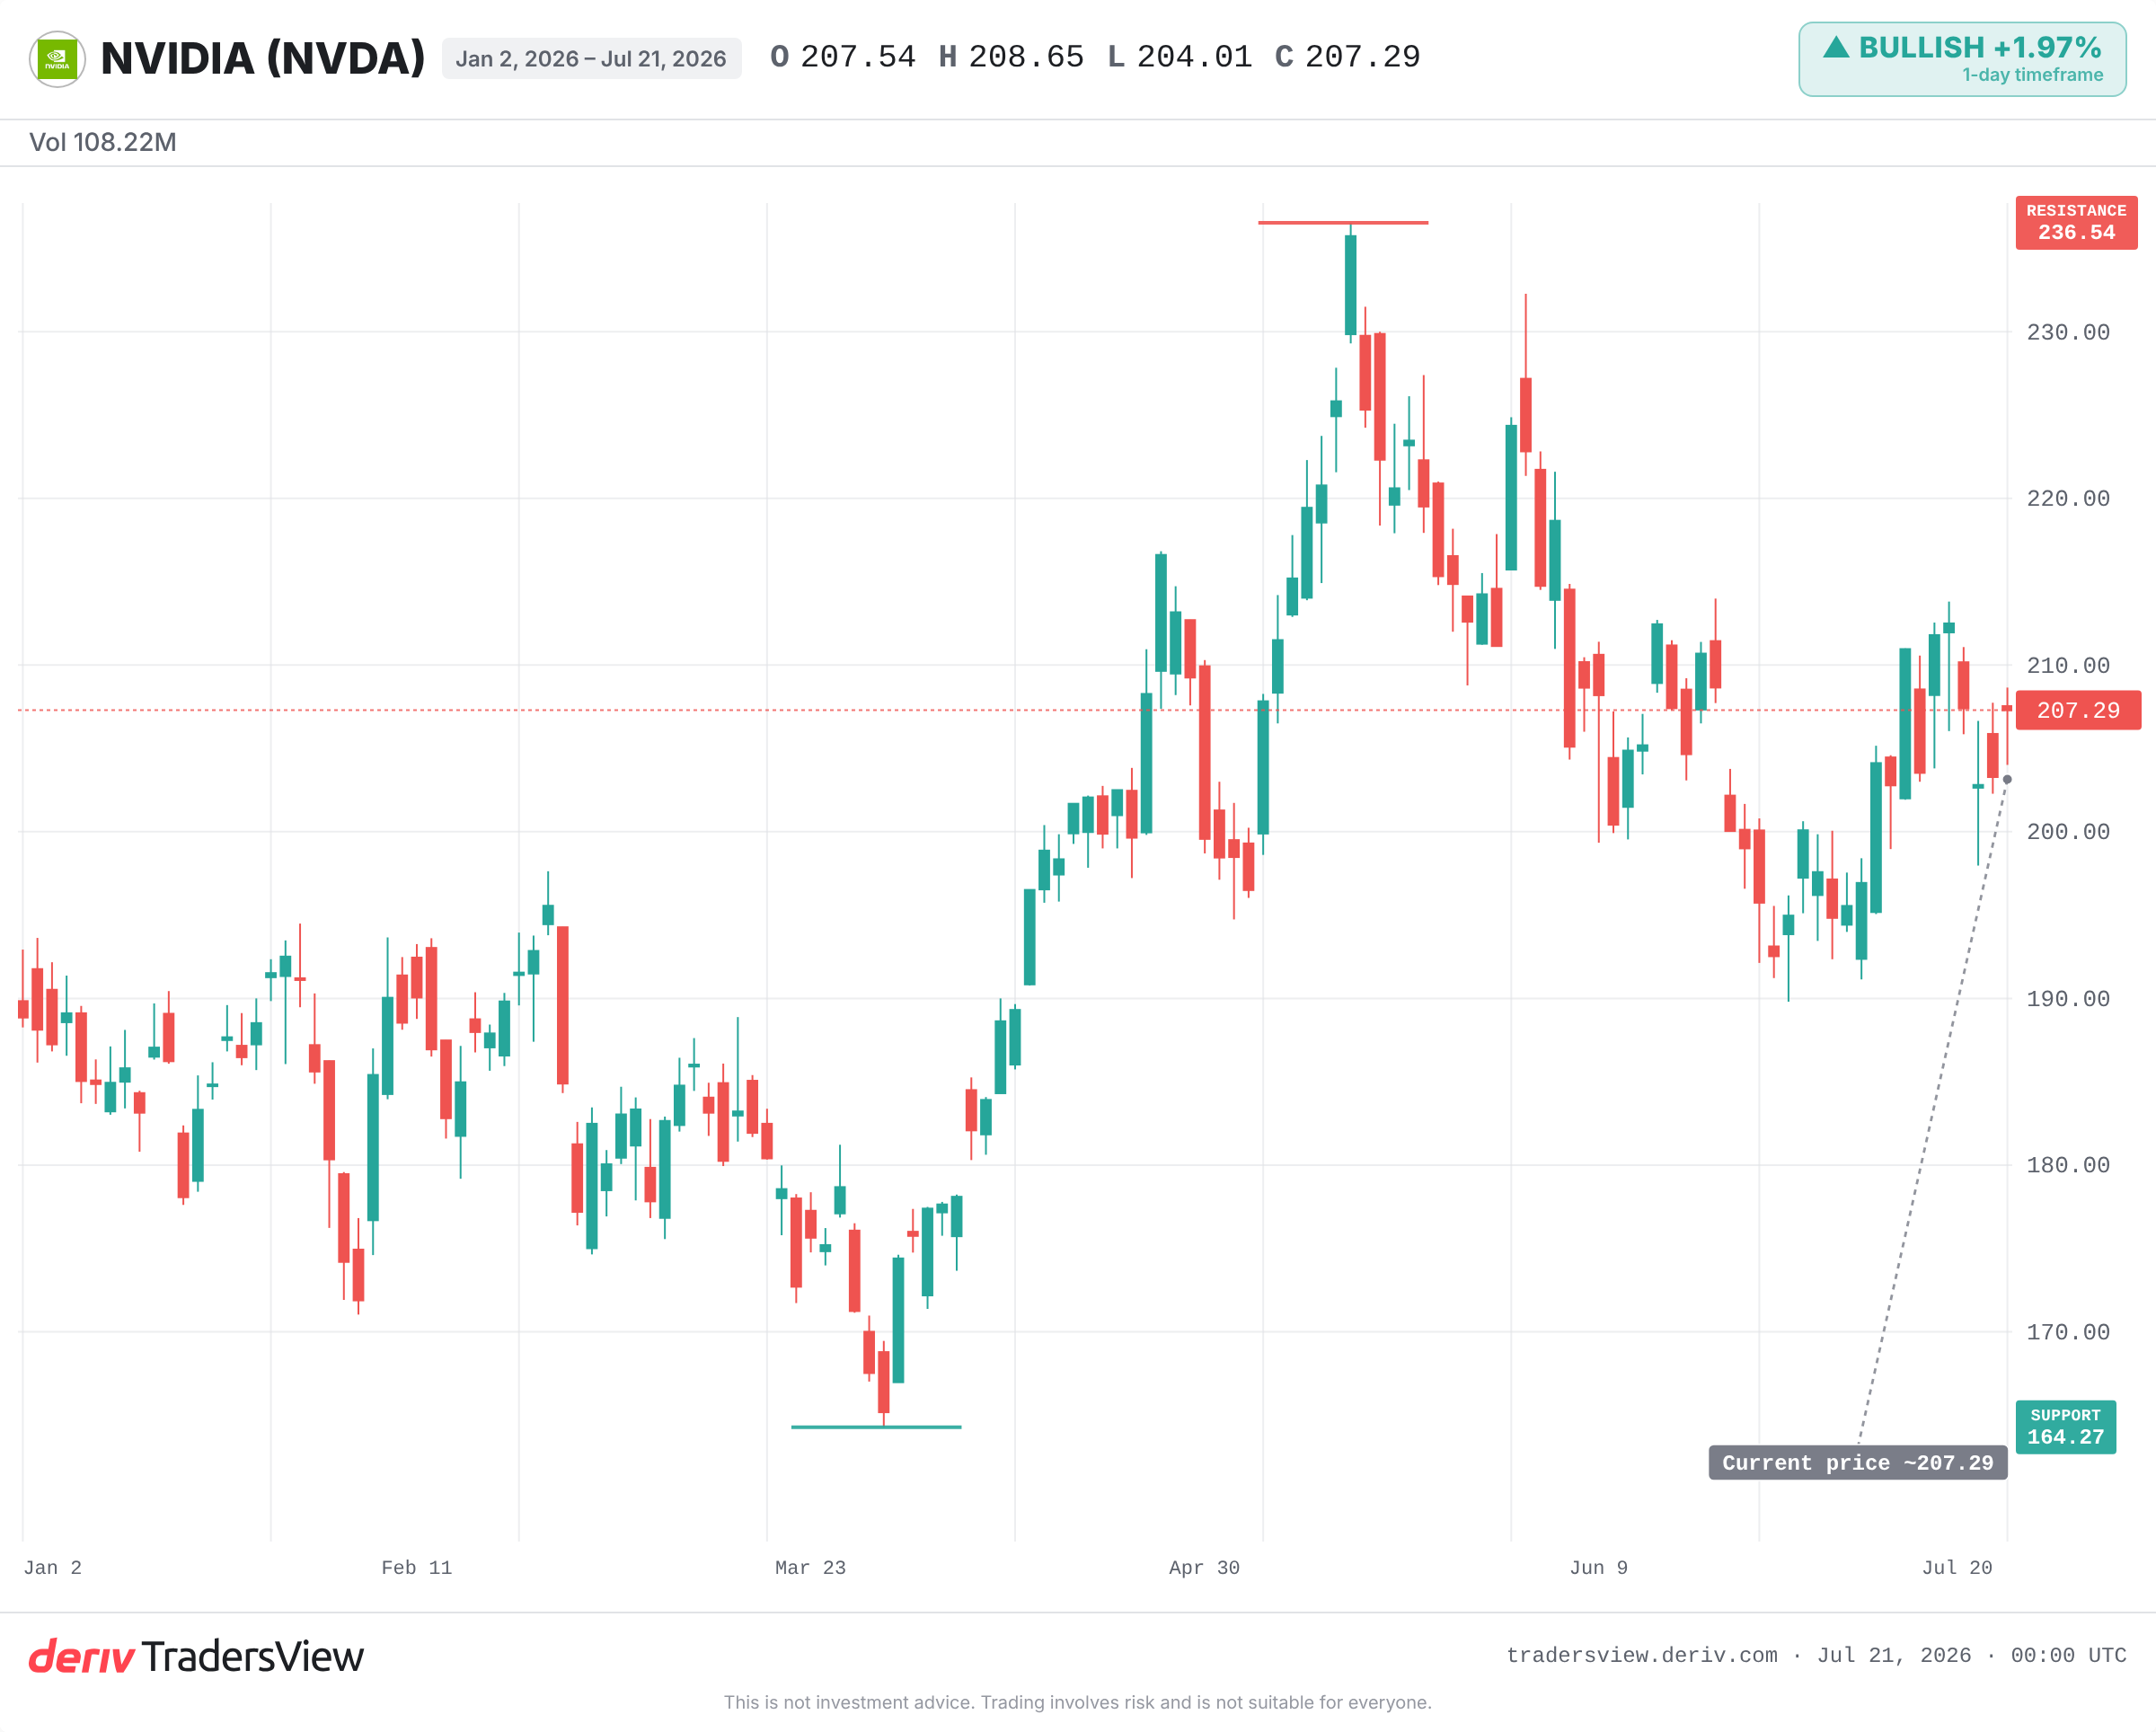
Il vantaggio di Nvidia stesso è sotto pressione. Apple ha riconquistato il primato di azione più preziosa al mondo, con un distacco che si prevede aumenterà. L'elenco degli acquirenti cinesi si sta restringendo, il che minaccia la domanda.
Quindi il test è in corso. Se la quota in Nebius e altre posizioni precoci simili si moltiplicano come fece la scommessa di Sega, la lettura ottimistica si dimostrerà fondata. Se invece si bloccano, diventeranno un promemoria che anche le scommesse precoci di un gigante falliscono per la maggior parte.
Le evidenze pendono in una direzione: l'asimmetria precoce è reale, ma premia chi è disciplinato, non chi spera. Da osservare è se Nvidia si mantiene vicino al suo massimo record o viene respinta lì, se le sue quote precoci si apprezzano, e se un eventuale rallentamento generalizzato della spesa nell'IA comprime la valutazione che rende tutto questo apparentemente così facile.
Domande frequenti
Sega ha investito 5 milioni di dollari in Nvidia nel 1995. Jensen Huang ha dichiarato che all'epoca l'azienda disponeva di circa 30 giorni di liquidità residua e che oggi non esisterebbe senza quell'investimento.
Il bias di sopravvivenza è la tendenza a studiare solo le aziende o le scommesse che hanno avuto successo, ignorando le molte che sono fallite. Questo fa apparire i primi vincitori come il frutto di abilità, quando in realtà il quadro completo include un alto tasso di fallimento.
La maggior parte delle scommesse iniziali rende poco o nulla, mentre un numero ristretto rende molte volte l'importo investito. Un singolo grande successo può superare numerosi fallimenti, quindi l'intero portafoglio dipende dal raro vincitore.
No. Apple ha riconquistato la posizione di titolo azionario più valutato al mondo, e si prevede che il divario si amplierà ulteriormente. Nvidia deve inoltre fare i conti con una lista di acquirenti in Cina sempre più ridotta.
Nvidia ha dichiarato una partecipazione azionaria del 9,3% in Nebius. Si tratta di una posizione iniziale il cui rendimento finale non è ancora chiaro, rispecchiando il tipo di scommessa che un tempo salvò Nvidia stessa.