
Un rialzo della Bank of Japan spinge davvero USD/JPY verso il basso?
USD/JPY segue il divario tra la Fed e la Bank of Japan. Perché un rialzo della BoJ a settembre potrebbe rafforzare lo yen, oppure essere già prezzato.
Dal team Deriv · 14 agosto 2026 · 4 min di lettura

USD/JPY è una scommessa su un unico fattore: il divario tra quanto paga la Fed e quanto paga la Bank of Japan. Quando tale divario si riduce, lo yen tende a rafforzarsi e USD/JPY scende. Ecco perché l'intero commercio dollaro-yen dipende ora da un'unica data: la riunione della BoJ del 17-18 settembre.
Perché è il divario dei tassi, e non una delle due banche da sola, a guidare il dollaro-yen
Una coppia valutaria ha un prezzo relativo. Si muove in base alla differenza tra i percorsi dei tassi d'interesse di due Paesi, non in base a una banca centrale considerata isolatamente.
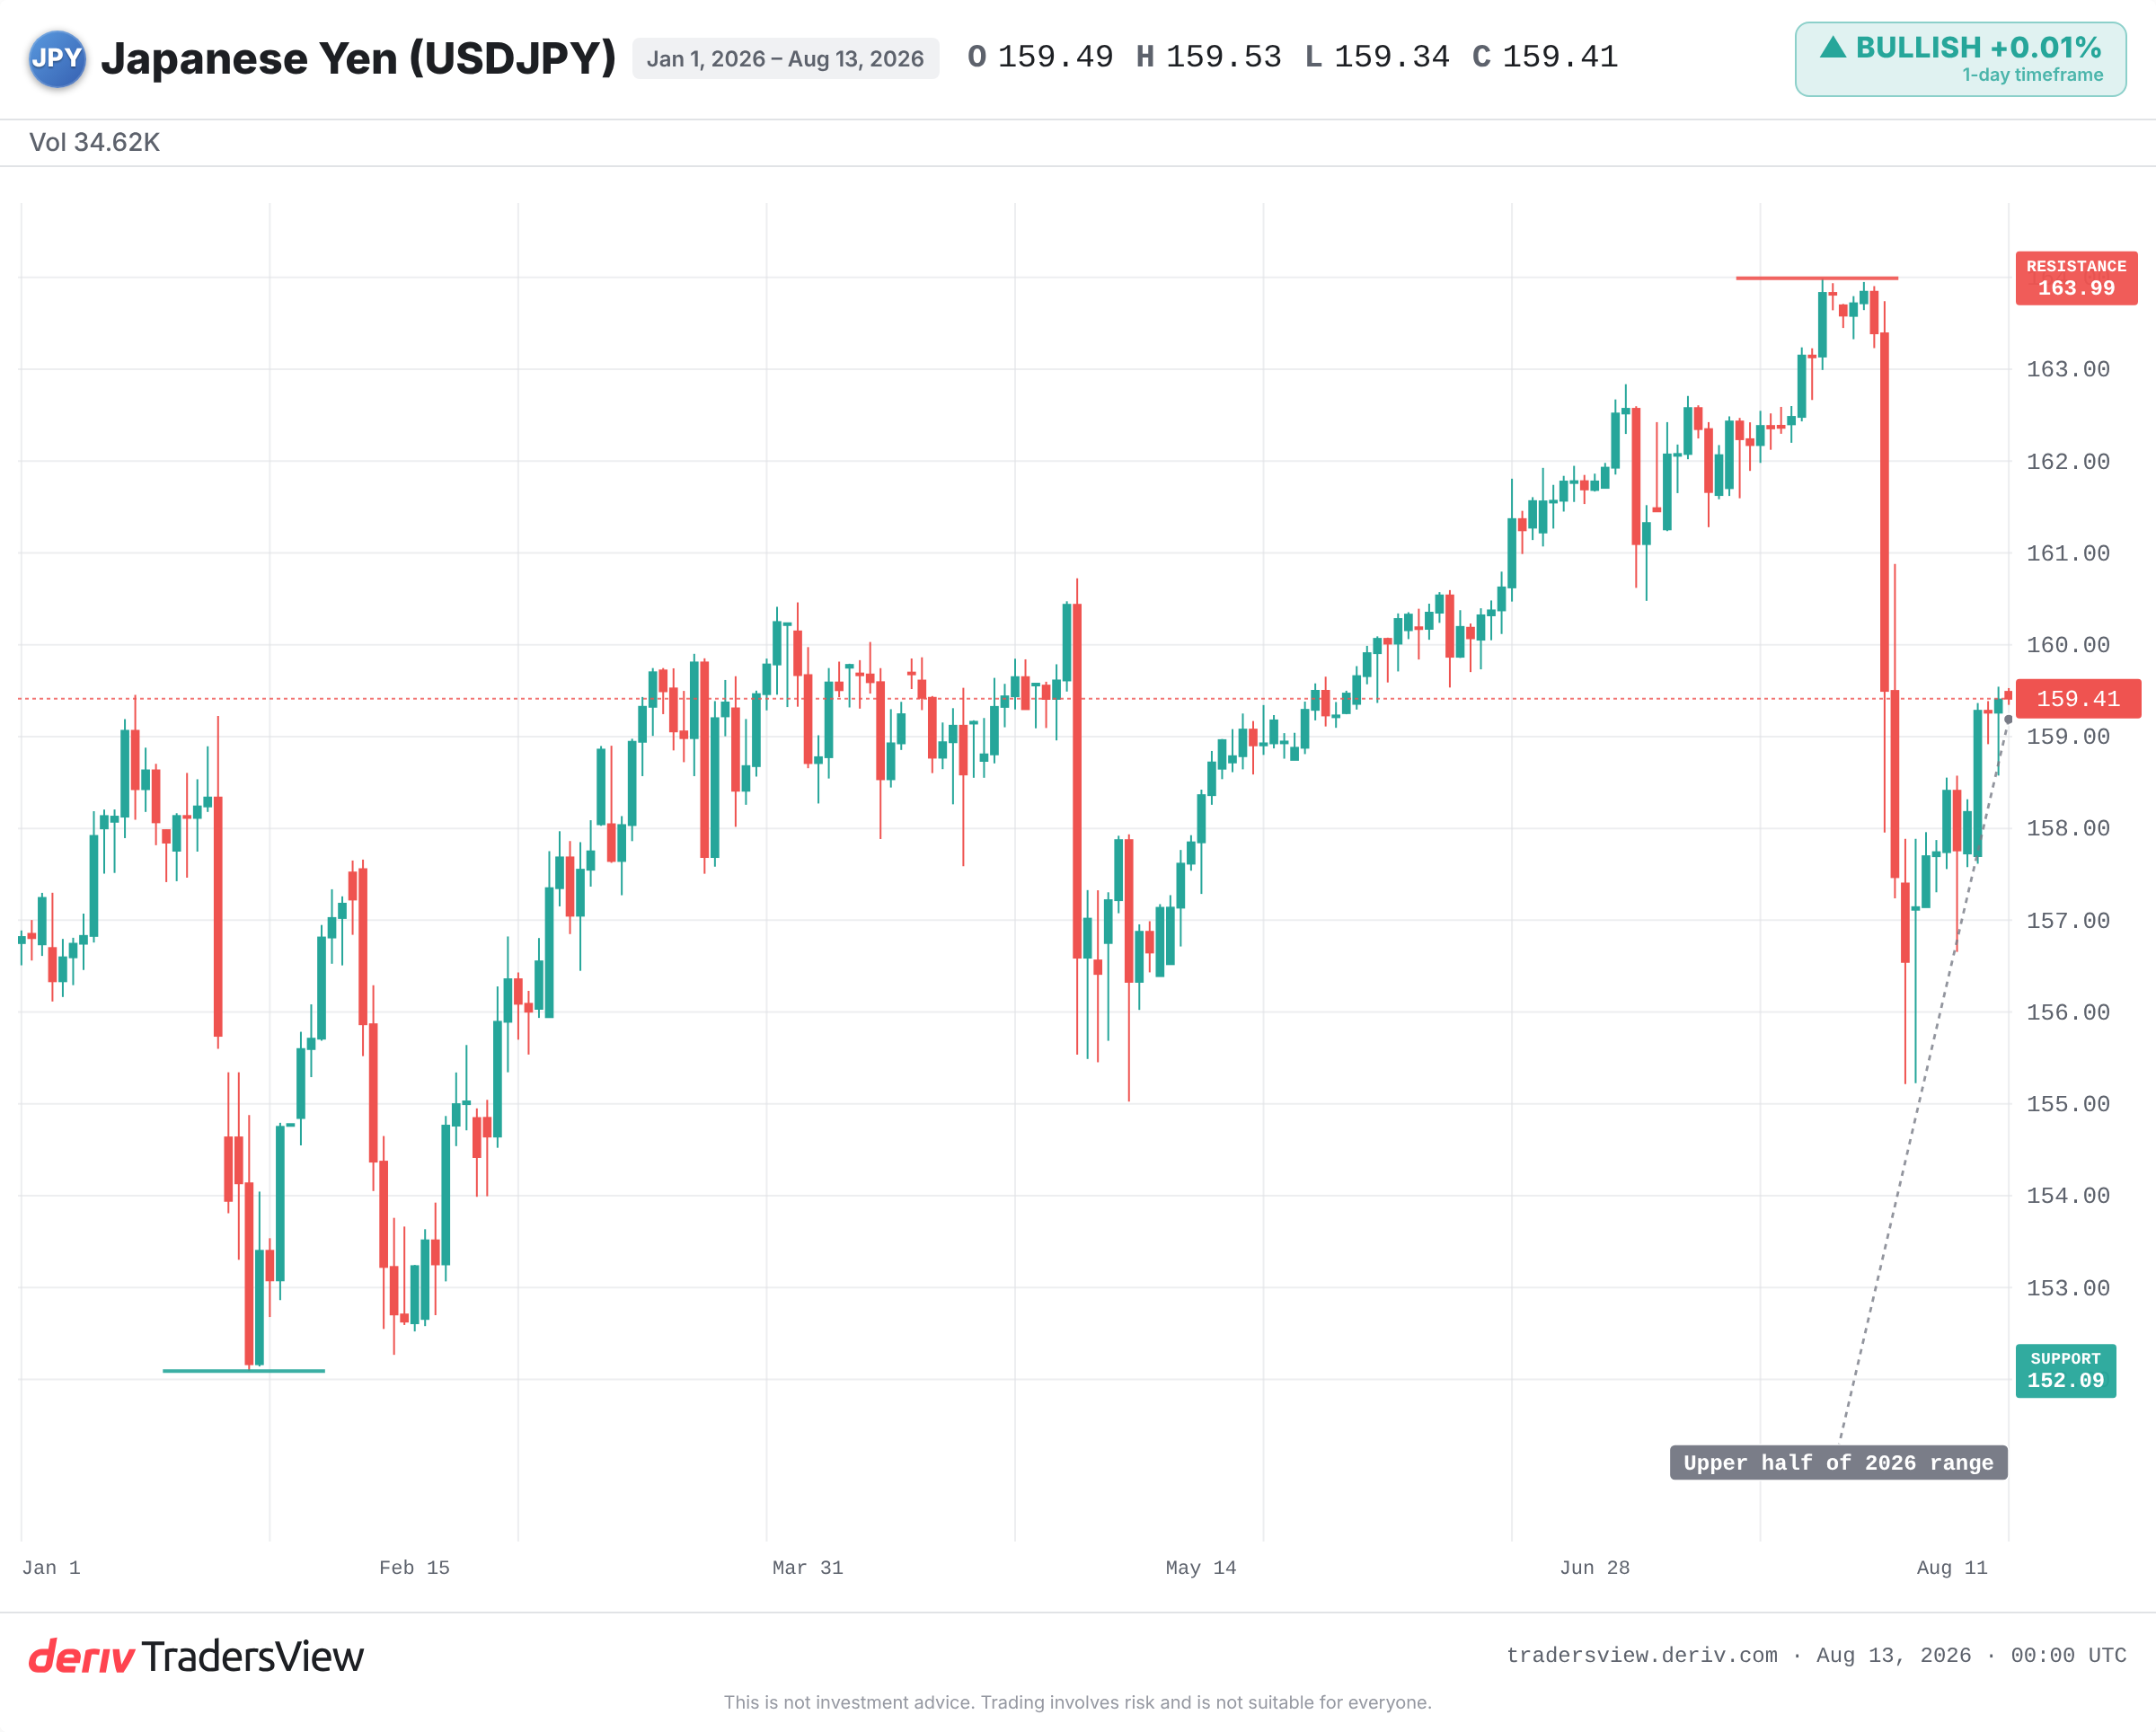
Al momento, la Fed paga molto più della BoJ. I capitali si collocano in asset in dollari con rendimenti più elevati. Questo ampio divario è il motore che sostiene USD/JPY nella metà superiore del suo intervallo del 2026, più vicino al massimo annuale che al minimo.
Ridurre il divario significa invertire l'incentivo. Un rialzo della BoJ riduce il differenziale, rende relativamente più attraente detenere asset in yen e spinge la coppia verso il basso. Pertanto, una mossa a settembre conta meno per il rialzo in sé che per il suo effetto sul divario.
Perché un rialzo atteso può muovere lo yen nella direzione sbagliata
I Mercati prezzano il futuro, non il passato. Se un rialzo è pienamente previsto, la valuta si è già mossa prima della decisione.
Secondo i dati di Tokyo Tanshi, le probabilità implicite di mercato di un rialzo a settembre sono aumentate nettamente, passando da circa un quarto a approssimativamente tre quarti in due settimane. Polymarket si è spinto ancora più in alto. Quando le probabilità sono così elevate, gran parte della forza dello yen potrebbe essere già prezzata.
Un rialzo atteso può persino innescare un rimbalzo di USD/JPY, in un classico movimento di acquisto sulle voci e vendita sulla notizia. A determinare la reazione è la sorpresa, non il rialzo.
Cosa insegnano marzo 2024 e luglio 2024 sui movimenti già prezzati
Un rialzo già prezzato muove appena lo yen; un rialzo che modifica l'intero percorso atteso dei tassi lo muove violentemente. Due episodi recenti lo illustrano chiaramente.
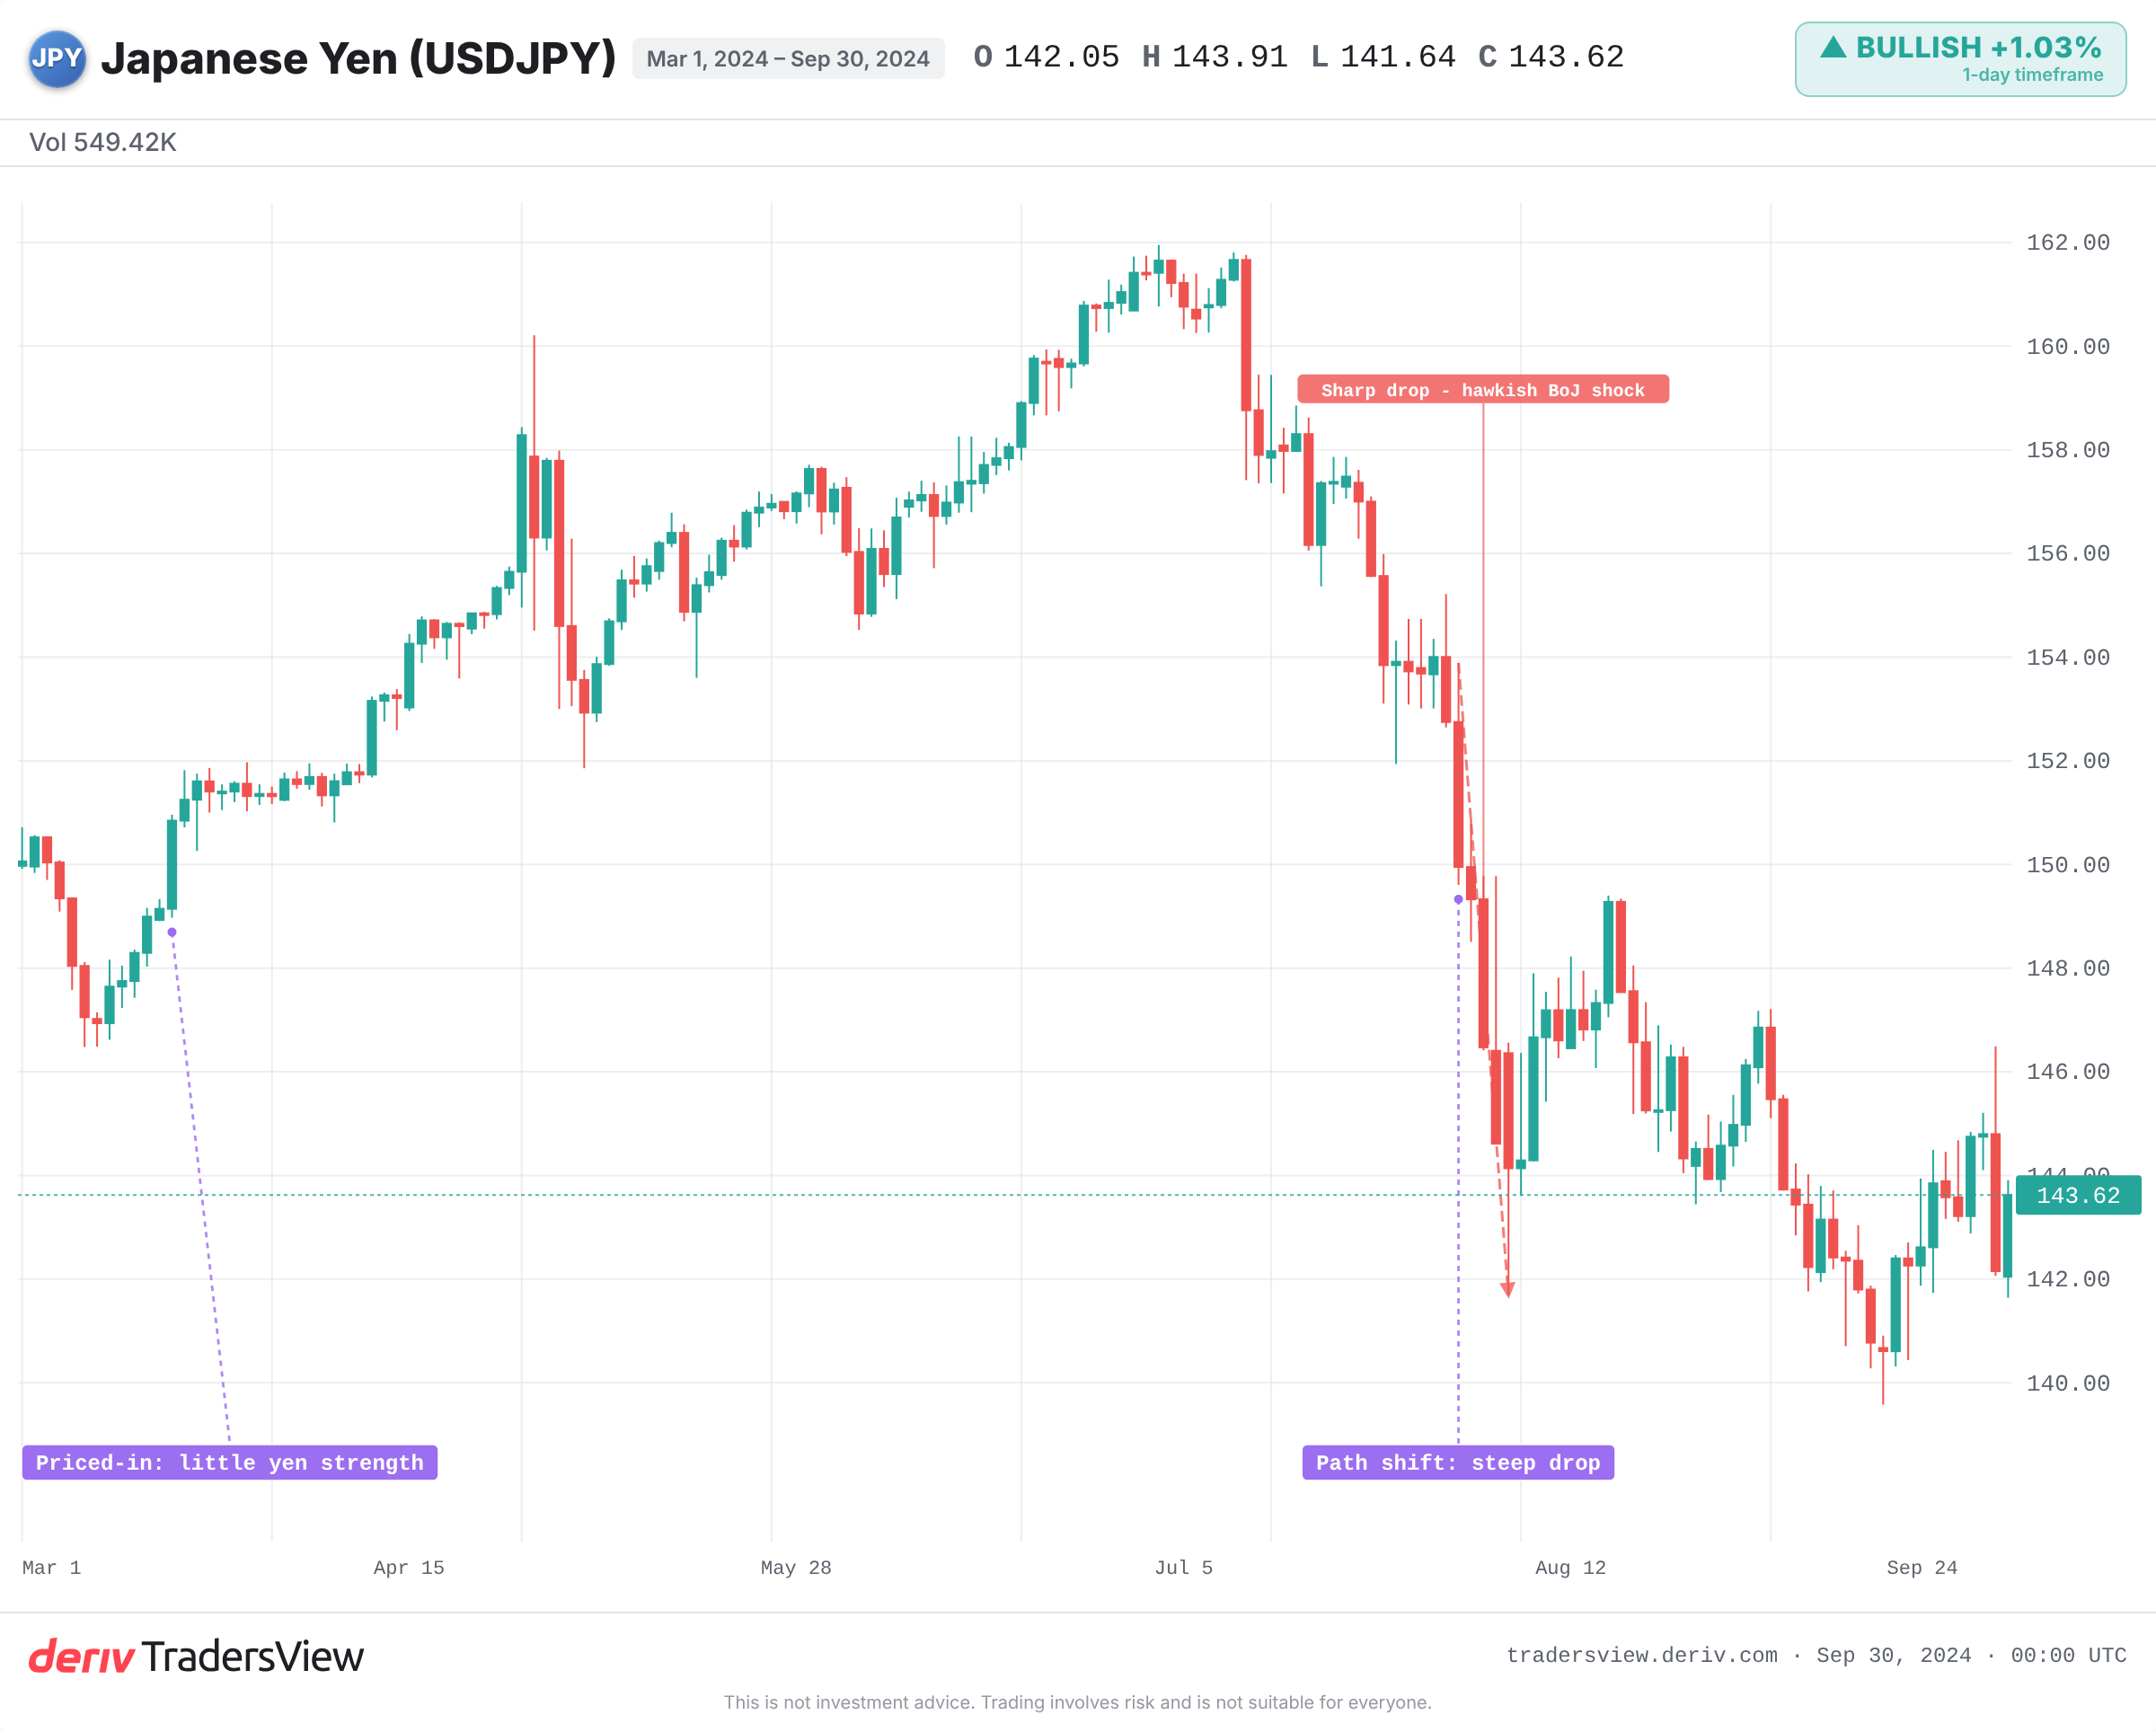
Nel marzo 2024, la BoJ ha posto fine ai tassi negativi, effettuando il suo primo rialzo in 17 anni. Lo yen si è comunque indebolito. La mossa era pienamente prezzata e il divario dei tassi della Fed è rimasto ampio, quindi il percorso del differenziale non è realmente cambiato.
Nel luglio 2024 il quadro si è ribaltato. La BoJ ha aumentato i tassi e segnalato un ulteriore inasprimento, mentre la Fed propendeva per tagli. Ciò ha modificato l'intero percorso del divario. Il carry trade sullo yen si è chiuso violentemente e USD/JPY è sceso bruscamente nelle settimane successive.
Vale la pena comprendere questo processo di chiusura, perché è ciò che trasforma un rialzo modesto in un forte calo. In un carry trade, i trader prendono in prestito yen a basso costo e acquistano asset in dollari con rendimenti più elevati, beneficiando del divario dei tassi. Quando la BoJ segnala che il divario si ridurrà, questa operazione smette di generare rendimenti. I trader riacquistano yen per rimborsare i prestiti e la corsa alla chiusura delle posizioni spinge USD/JPY rapidamente verso il basso.
La lezione è questa: un singolo rialzo non inverte una tendenza. Lo fa un cambiamento nel percorso atteso del divario. Il rialzo di giugno 2026 è un promemoria in senso inverso: la BoJ si è mossa, ma USD/JPY è rimasto elevato perché il differenziale più ampio si è mantenuto.
Cosa osservare in vista della decisione di settembre
Gli elementi indicano che le indicazioni prospettiche contano più della decisione stessa. Un rialzo con un tono accomodante e presentato come evento isolato potrebbe rafforzare lo yen molto meno di una pausa accompagnata da un segnale restrittivo su futuri inasprimenti.
- Le indicazioni prospettiche, non solo il rialzo o la pausa, riguardo alla possibilità che seguano ulteriori inasprimenti.
- Se le probabilità di settembre aumentano o diminuiscono, il che indica quanto sia già prezzato.
- Il percorso della Fed: una Fed accomodante riduce il divario e amplifica qualsiasi forza dello yen; una Fed restrittiva la compensa.
- Pressione politica da parte del governo Takaichi, che secondo un sondaggio Bloomberg potrebbe rinviare la mossa a dicembre, con gli economisti divisi.
- Segnali di intervento vicino alla parte superiore dell'intervallo, verso il massimo del 2026. Il Ministero delle Finanze non pubblica un livello di attivazione, quindi osservi gli avvertimenti verbali e gli improvvisi rialzi dello yen piuttosto che una soglia fissa.
Il dollaro-yen comporta qui un reale rischio in entrambe le direzioni e una singola riunione raramente determina da sola una tendenza. Osservi il divario tra le due banche e quanto del movimento sia già prezzato.
Domande frequenti
È il divario tra i tassi di riferimento e i percorsi attesi delle due banche centrali. Attualmente la Fed paga molto più della BoJ, il che favorisce la detenzione di asset in dollari rispetto allo yen e sostiene USD/JPY.
I trader prendono in prestito yen a basso costo, caratterizzati da rendimenti ridotti, e acquistano asset con rendimenti più elevati altrove. Genera rendimenti finché il divario dei tassi rimane ampio, ma può chiudersi rapidamente quando la BoJ aumenta i tassi e il divario si riduce, come avvenuto nel luglio 2024.
Sì. Le autorità giapponesi possono acquistare yen sul Mercato per rallentare movimenti bruschi, di solito vicino all'estremità più debole dell'intervallo dello yen. L'intervento tende ad amplificare movimenti coerenti anche con il quadro del differenziale dei tassi, anziché contrastarlo da solo.
Un sondaggio Bloomberg mostra economisti divisi, con circa la metà che indica dicembre. La pressione politica del governo Takaichi è citata come un motivo chiave per cui una mossa a settembre potrebbe slittare più avanti nell'anno.