
La Cina si è appena dotata di una leva per annullare operazioni nell'AI
La Cina ha annullato l'operazione Manus di Meta da 2 miliardi di dollari per motivi di sicurezza dell'AI. L'operazione sfumata è minima; il nuovo precedente normativo rappresenta il rischio duraturo per i trader.
Dal team Deriv · 12 agosto 2026 · 3 min di lettura

La Cina ha costretto Meta ad annullare l'acquisizione di Manus da 2 miliardi di dollari, ma la storia non è l'operazione sfumata. È la nuova leva normativa.
La svalutazione è minima per Meta. Ciò che conta è il precedente: per la prima volta Pechino ha utilizzato il controllo di sicurezza sugli investimenti esteri per annullare un'operazione transfrontaliera nell'AI. Questa è una nuova regola, e le regole rivalutano i settori molto tempo dopo che una singola operazione è stata dimenticata.
Perché il mercato ha ignorato l'annullamento da 2 miliardi di dollari
2 miliardi di dollari sono un errore di arrotondamento per Meta. Per avere un termine di paragone, Reality Labs ha perso oltre 4,6 miliardi di dollari in un solo trimestre quest'anno. Il titolo viene ancora negoziato ben al di sopra del minimo del 2026 e resta vicino ai precedenti massimi.
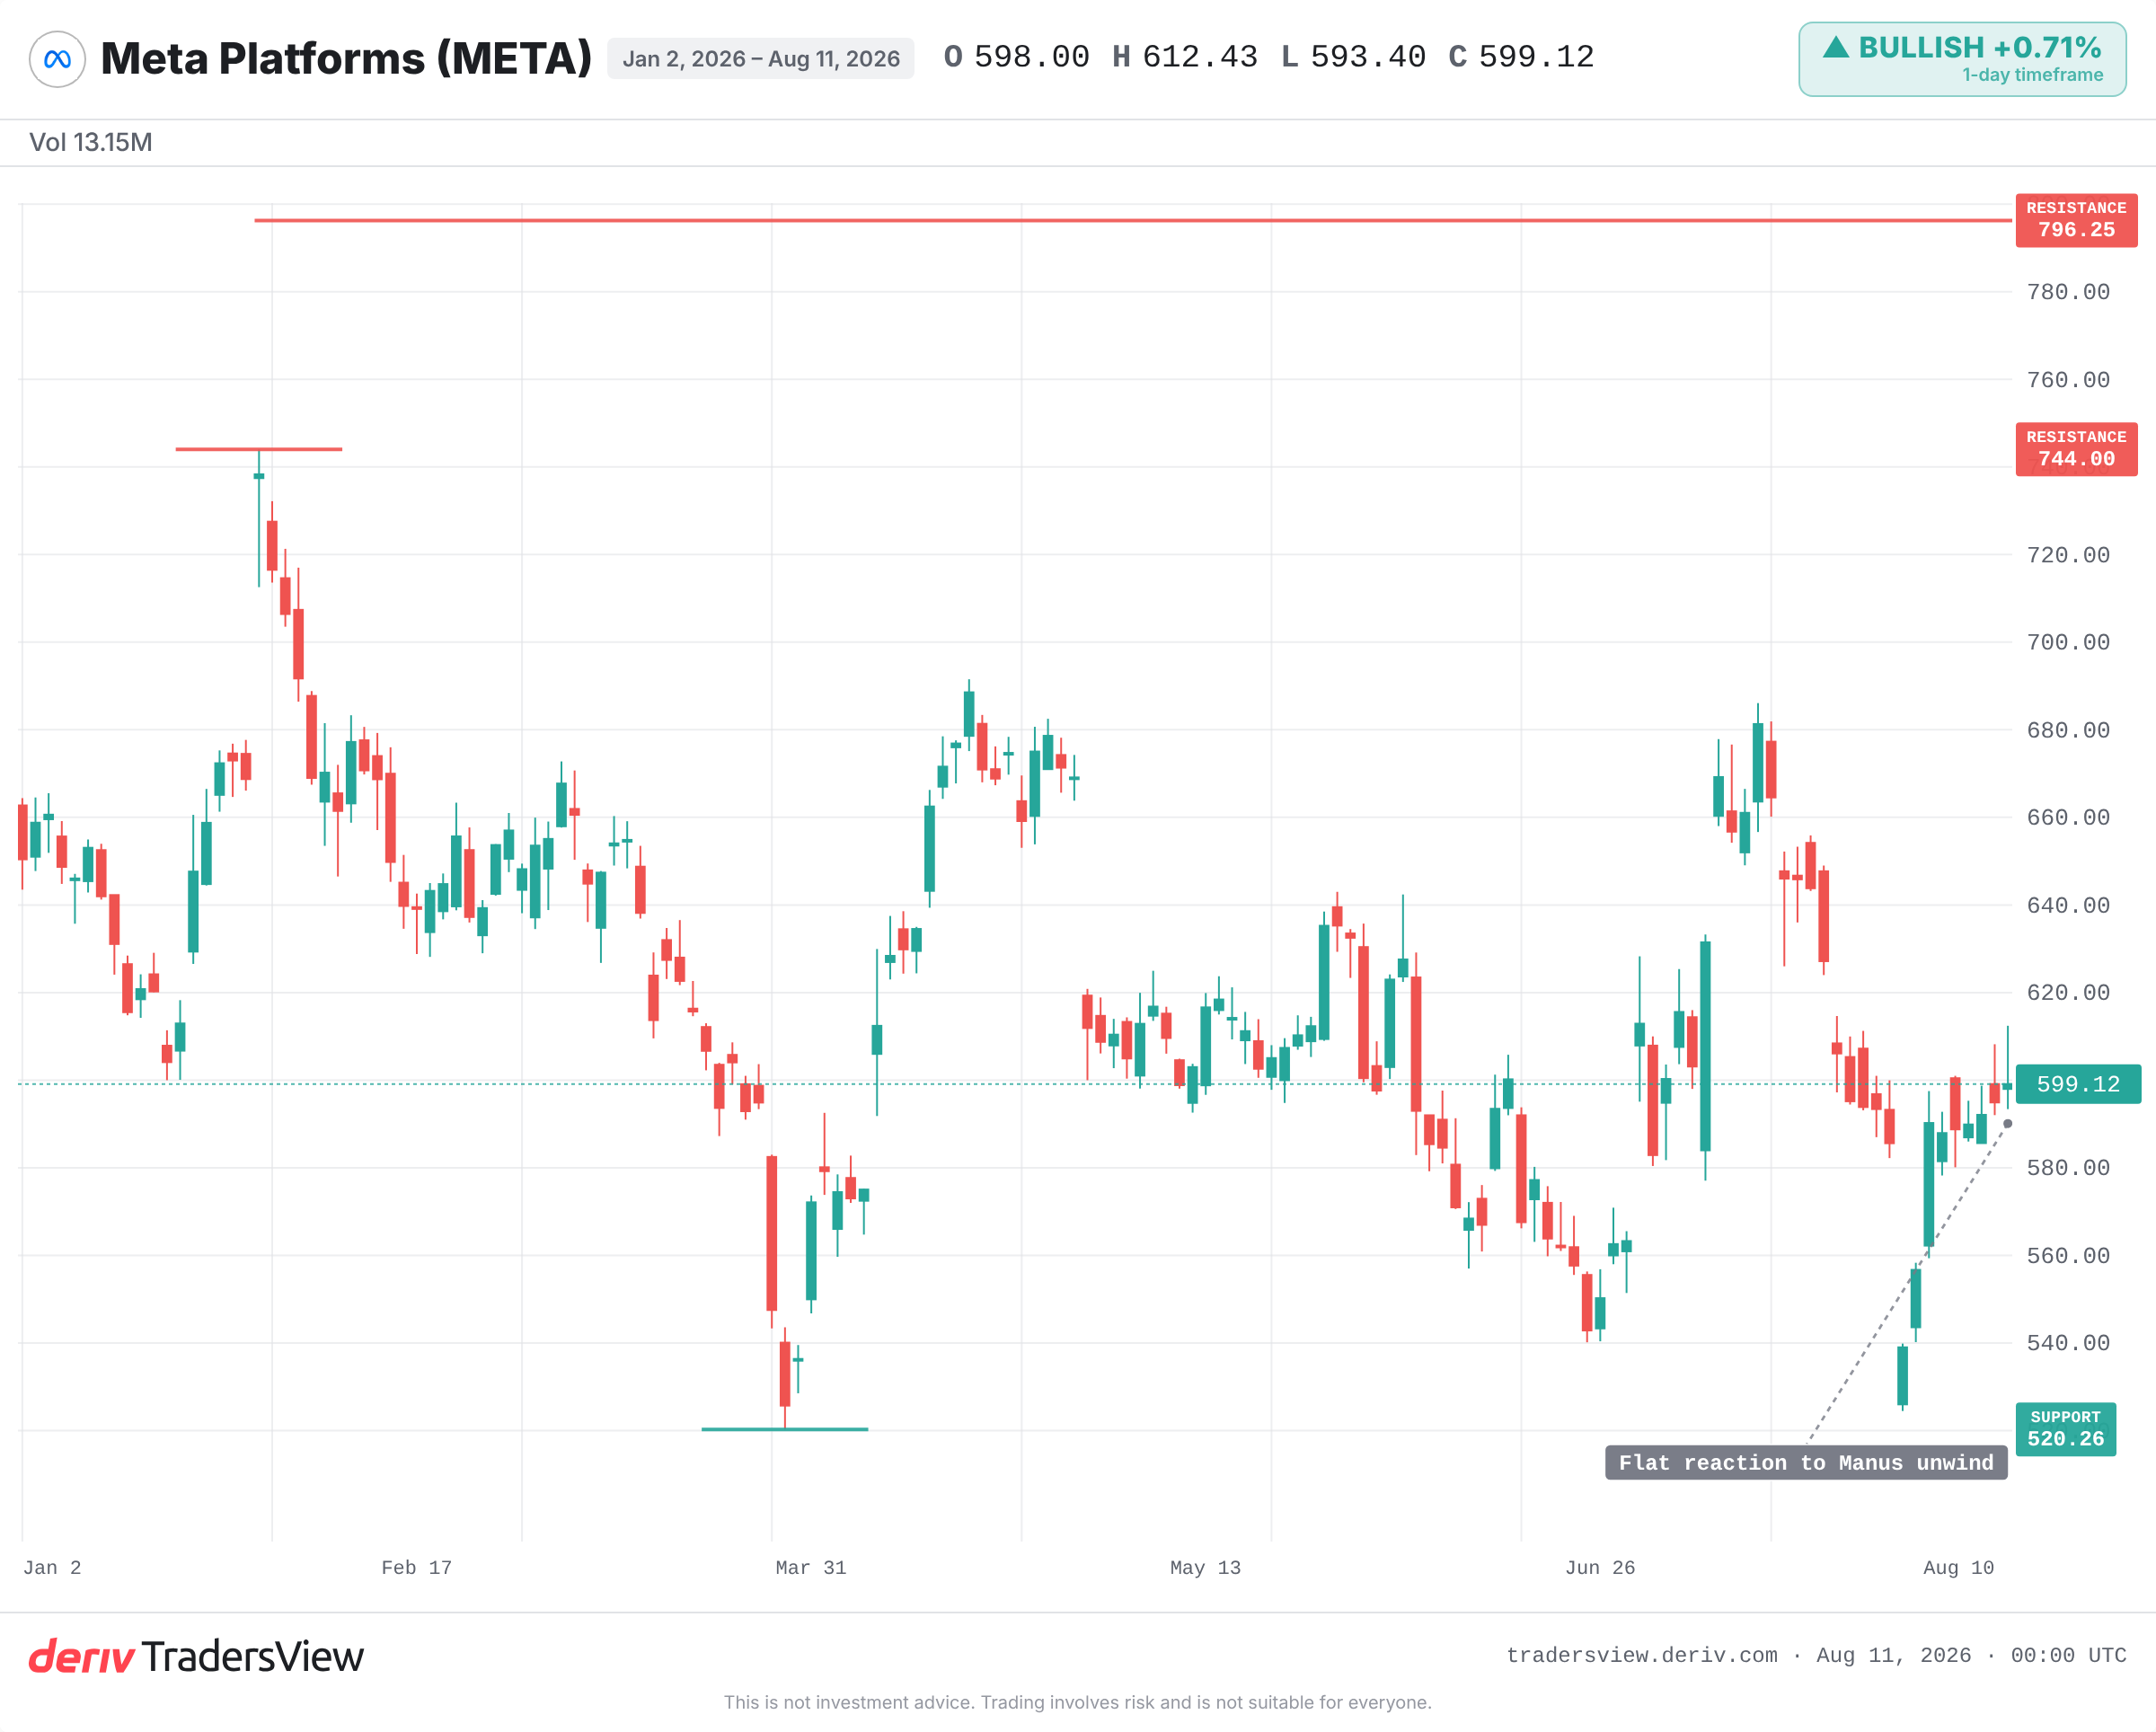
L'andamento piatto è l'indizio che il mercato ha ritenuto l'operazione irrilevante per gli utili.Considerando solo i numeri, questa interpretazione è corretta. L'operazione Manus incide appena su un trimestre, figuriamoci sulla valutazione.
Il commercio basato sul precedente quando un'autorità di regolamentazione agisce per la prima volta
Una singola operazione viene valutata in base alla propria sostenibilità economica. Un nuovo potere normativo viene valutato su ogni società che potrebbe esserne interessata.
La NDRC di Pechino ha fatto qualcosa che non aveva mai fatto prima: ha invocato motivi di sicurezza dell'AI per annullare l'acquisizione di una società tecnologica statunitense. Quando un governo rivendica tale autorità, tende a usarla di nuovo. Il primo caso è il meno costoso da contrastare e il più difficile da annullare.
Il rischio duraturo è il precedente, non la transazione.
Perché il «Singapore washing» non rende più un'operazione irraggiungibile
Manus si era ristrutturata offshore, una mossa che i critici hanno definito "Singapore washing": costituire una società fuori dalla Cina e sperare di sottrarsi al suo controllo. Non ha funzionato.
Le autorità di regolamentazione hanno comunque raggiunto l'operazione. Per chiunque modelli operazioni di M&A transfrontaliere nell'AI, questo chiude una comune via di fuga. La struttura offshore non è più uno scudo, e ciò cambia il modo in cui le future operazioni vengono concluse e valutate.
Cosa dice la storia sui controlli senza precedenti
Questo schema ha dei precedenti. Nel 2018, il CFIUS statunitense ha bloccato l'offerta di Broadcom per Qualcomm per motivi di sicurezza nazionale, il primo blocco di questo tipo prima dell'annuncio. Il controllo di sicurezza è poi diventato un passaggio ordinario per le operazioni di M&A nel settore tecnologico.
Nel 2020, la Cina ha sospeso il gigantesco IPO di Ant Group pochi giorni prima della quotazione e ne ha imposto una ristrutturazione. Separatamente, gli Stati Uniti hanno spinto ByteDance verso la cessione delle attività di TikTok negli Stati Uniti.
In ogni caso, i nomi interessati hanno scontato durevolmente il rischio normativo, indipendentemente dalla sostenibilità economica dell'operazione originaria.La lezione non è che Meta scenderà. È che un nuovo controllo, una volta aperto, resta aperto.
Quando lo scenario ribassista si rivela effettivamente corretto
La reazione contenuta potrebbe essere corretta. Lo scenario ribassista prevale solo se il precedente si estende.
Osservi se altri governi, incluso il CFIUS statunitense, citeranno questo caso per esaminare operazioni nell'AI. Osservi eventuali segnali che la Cina estenda i controlli ad altri asset legati all'AI in Cina di società statunitensi. Osservi la scadenza di agosto per la cancellazione dei dati, per eventuali reazioni negative da parte degli utenti o sul piano legale. E osservi il comportamento del prezzo di Meta: un movimento ben oltre il suo intervallo giornaliero tipico in seguito a una notizia correlata indicherebbe che il mercato sta iniziando a prezzare un rischio normativo che attualmente ignora.
Le evidenze suggeriscono che oggi sia irrilevante, ma rilevante come modello. Un caso isolato è un errore di arrotondamento. Uno schema ricorrente è una rivalutazione. Il rischio risiede nel divario tra i due, e non è ancora visibile sull'andamento del mercato.
Domande frequenti
La National Development and Reform Commission è un organismo cinese di pianificazione economica che gestisce il controllo di sicurezza sugli investimenti esteri. Può approvare, subordinare a condizioni o, come nel caso dell'operazione Manus di Meta, ordinare l'annullamento di un'acquisizione già completata per motivi di sicurezza.
Non direttamente. Se l'operazione è piccola rispetto alla società, l'impatto finanziario immediato può essere trascurabile. Il rischio maggiore è uno sconto per il rischio normativo che si accumula nel tempo se i controlli diventano ricorrenti.
Si riferisce alla ristrutturazione di una società di origine cinese attraverso una base offshore, come Singapore, nel tentativo di sottrarla alla portata normativa cinese. Il caso Manus ha dimostrato che questa ristrutturazione non ha impedito il controllo di Pechino.
Il CFIUS è il comitato statunitense che esamina gli investimenti esteri per i rischi alla sicurezza nazionale e ha bloccato operazioni come Broadcom-Qualcomm. Entrambi i regimi consentono a un governo di condizionare o annullare operazioni tecnologiche transfrontaliere, indipendentemente dalla sostenibilità economica dell'operazione.