
Una banca può gestire la Sua IPO e comunque rifiutare di aprirLe un conto
JPMorgan ha interrotto i rapporti con Polymarket per ragioni di percezione normativa, ma vuole comunque la sua IPO. Perché l'accettazione istituzionale resta indietro rispetto al successo commerciale di un prodotto.
Dal team Deriv · 14 agosto 2026 · 4 min di lettura

JPMorgan ha interrotto i rapporti bancari con la piattaforma di mercati previsionali Polymarket per timori normativi, ma vuole comunque curare la futura quotazione in borsa di Polymarket. Questo divario, in cui un prodotto è legale, popolare e in crescita ma la finanza tradizionale continua a tenerlo a distanza, è dove risiede il rischio normativo.
Un'azienda, due risposte. Secondo le stesse fonti, la banca ha chiuso il conto ma vuole le commissioni dell'IPO. Questa contraddizione è la lezione da trarre.
Perché una banca abbandona un cliente legale e in crescita
Una banca abbandona un cliente legale quando il costo reputazionale e normativo della relazione supera i ricavi da commissioni, non perché il cliente ha violato una legge. Polymarket non ha fatto nulla di illecito. Gli utenti scommettono su eventi, dalle elezioni alle decisioni della Fed, e i volumi sono aumentati notevolmente durante il ciclo di notizie del 2024 e del 2025. Dal punto di vista commerciale, funzionava.
Nulla di tutto questo ha salvato il rapporto bancario. Secondo un rapporto del Financial Times ripreso da investing.com, JPMorgan ha interrotto il rapporto alla fine del 2025 per preoccupazioni normative e Polymarket ha successivamente trovato un nuovo finanziatore, non identificato. Il fattore scatenante è stata la percezione, non la legalità. Una banca valuta il costo reputazionale e normativo di un cliente rispetto ai ricavi da commissioni e, in questo caso, il costo ha prevalso.
Il segnale dei gatekeeper è più lento del prodotto
La trazione commerciale di un prodotto e la sua accettazione istituzionale seguono percorsi distinti, e l'accettazione è quella più lenta.
Abbiamo già visto questo schema. Dal 2018 al 2021, banche e processori di pagamento hanno limitato gli exchange di criptovalute per l'incertezza normativa, anche mentre tali piattaforme generavano ricavi reali. La maggior parte degli operatori ha trovato partner più piccoli o offshore. Le banche tradizionali sono tornate a collaborare solo quando le regole, e le commissioni, sono diventate più chiare, talvolta anni dopo. Nell'ambito dell'Operation Choke Point, un decennio fa, attività legali ma considerate sensibili hanno perso l'accesso ai servizi bancari pur non avendo violato alcuna legge. La legalità non è il criterio applicato da una banca; lo è il comfort reputazionale.
Come il controllo della CFTC influisce sull'accesso ai servizi bancari
Il collegamento passa attraverso il reparto rischi della banca stessa, non attraverso un ordine diretto. I regolatori raramente impongono a una banca di abbandonare un cliente; la banca li anticipa. Quando il prodotto di una piattaforma rientra in una categoria non definita, come contratti su eventi che la CFTC non ha formalmente autorizzato o classificato, la banca non può quantificare il futuro costo di conformità. Un conto di cui non può quantificare il costo è un conto che tratta come ad alto rischio. Pertanto, esce per prima e attende che le regole si consolidino. Ecco perché una decisione della CFTC o della SEC, non un traguardo commerciale, è l'evento che riapre la porta.
Perché la stessa banca vuole comunque l'IPO
L'elemento che complica la semplice interpretazione di un «no prudente» è che JPMorgan, secondo quanto riportato, vuole ancora curare un'IPO di Polymarket. I due ruoli comportano rischi diversi. Un rapporto bancario è una responsabilità a tempo indeterminato; un mandato di sottoscrizione è un'operazione una tantum, delimitata. Detenere i depositi e gestire i pagamenti di un cliente espone la banca alla condotta di quel cliente giorno dopo giorno. Portarlo in borsa è una transazione distinta, con prezzo definito, informazioni rese note e conclusa. L'onere di conformità di un conto continuativo è maggiore di quello di un singolo evento remunerato da commissioni.
Se la banca ritenesse illegittimi i mercati previsionali, non vorrebbe trarre profitto dalla quotazione in borsa di uno di essi. Pertanto, l'interruzione dei servizi bancari sembra meno un verdetto duraturo e più una copertura normativa di breve periodo. Il «no» al conto corrente potrebbe in realtà significare «non ancora». Questa distinzione è importante quando si cerca di valutare quanto sia persistente un ostacolo normativo.
Cosa indica questo ai trader sul rischio normativo
La popolarità non equivale a un'autorizzazione. Quando valuta una piattaforma giovane, che si tratti di mercati previsionali, una piattaforma di criptovalute o una fintech, separi due domande: sta funzionando commercialmente e il gatekeeper l'ha accettata? Il divario tra queste risposte è il rischio.
Le evidenze suggeriscono che si tratti di una rottura lieve e reversibile, piuttosto che di un rifiuto netto. Ciò sarebbe confermato se JPMorgan o una banca concorrente riprendesse discretamente i rapporti una volta che i regolatori statunitensi classificassero o autorizzassero formalmente i contratti su eventi. Sarebbe invece messo in discussione se altre banche seguissero JPMorgan nell'uscita e non si concretizzasse alcun ruolo di sottoscrizione.
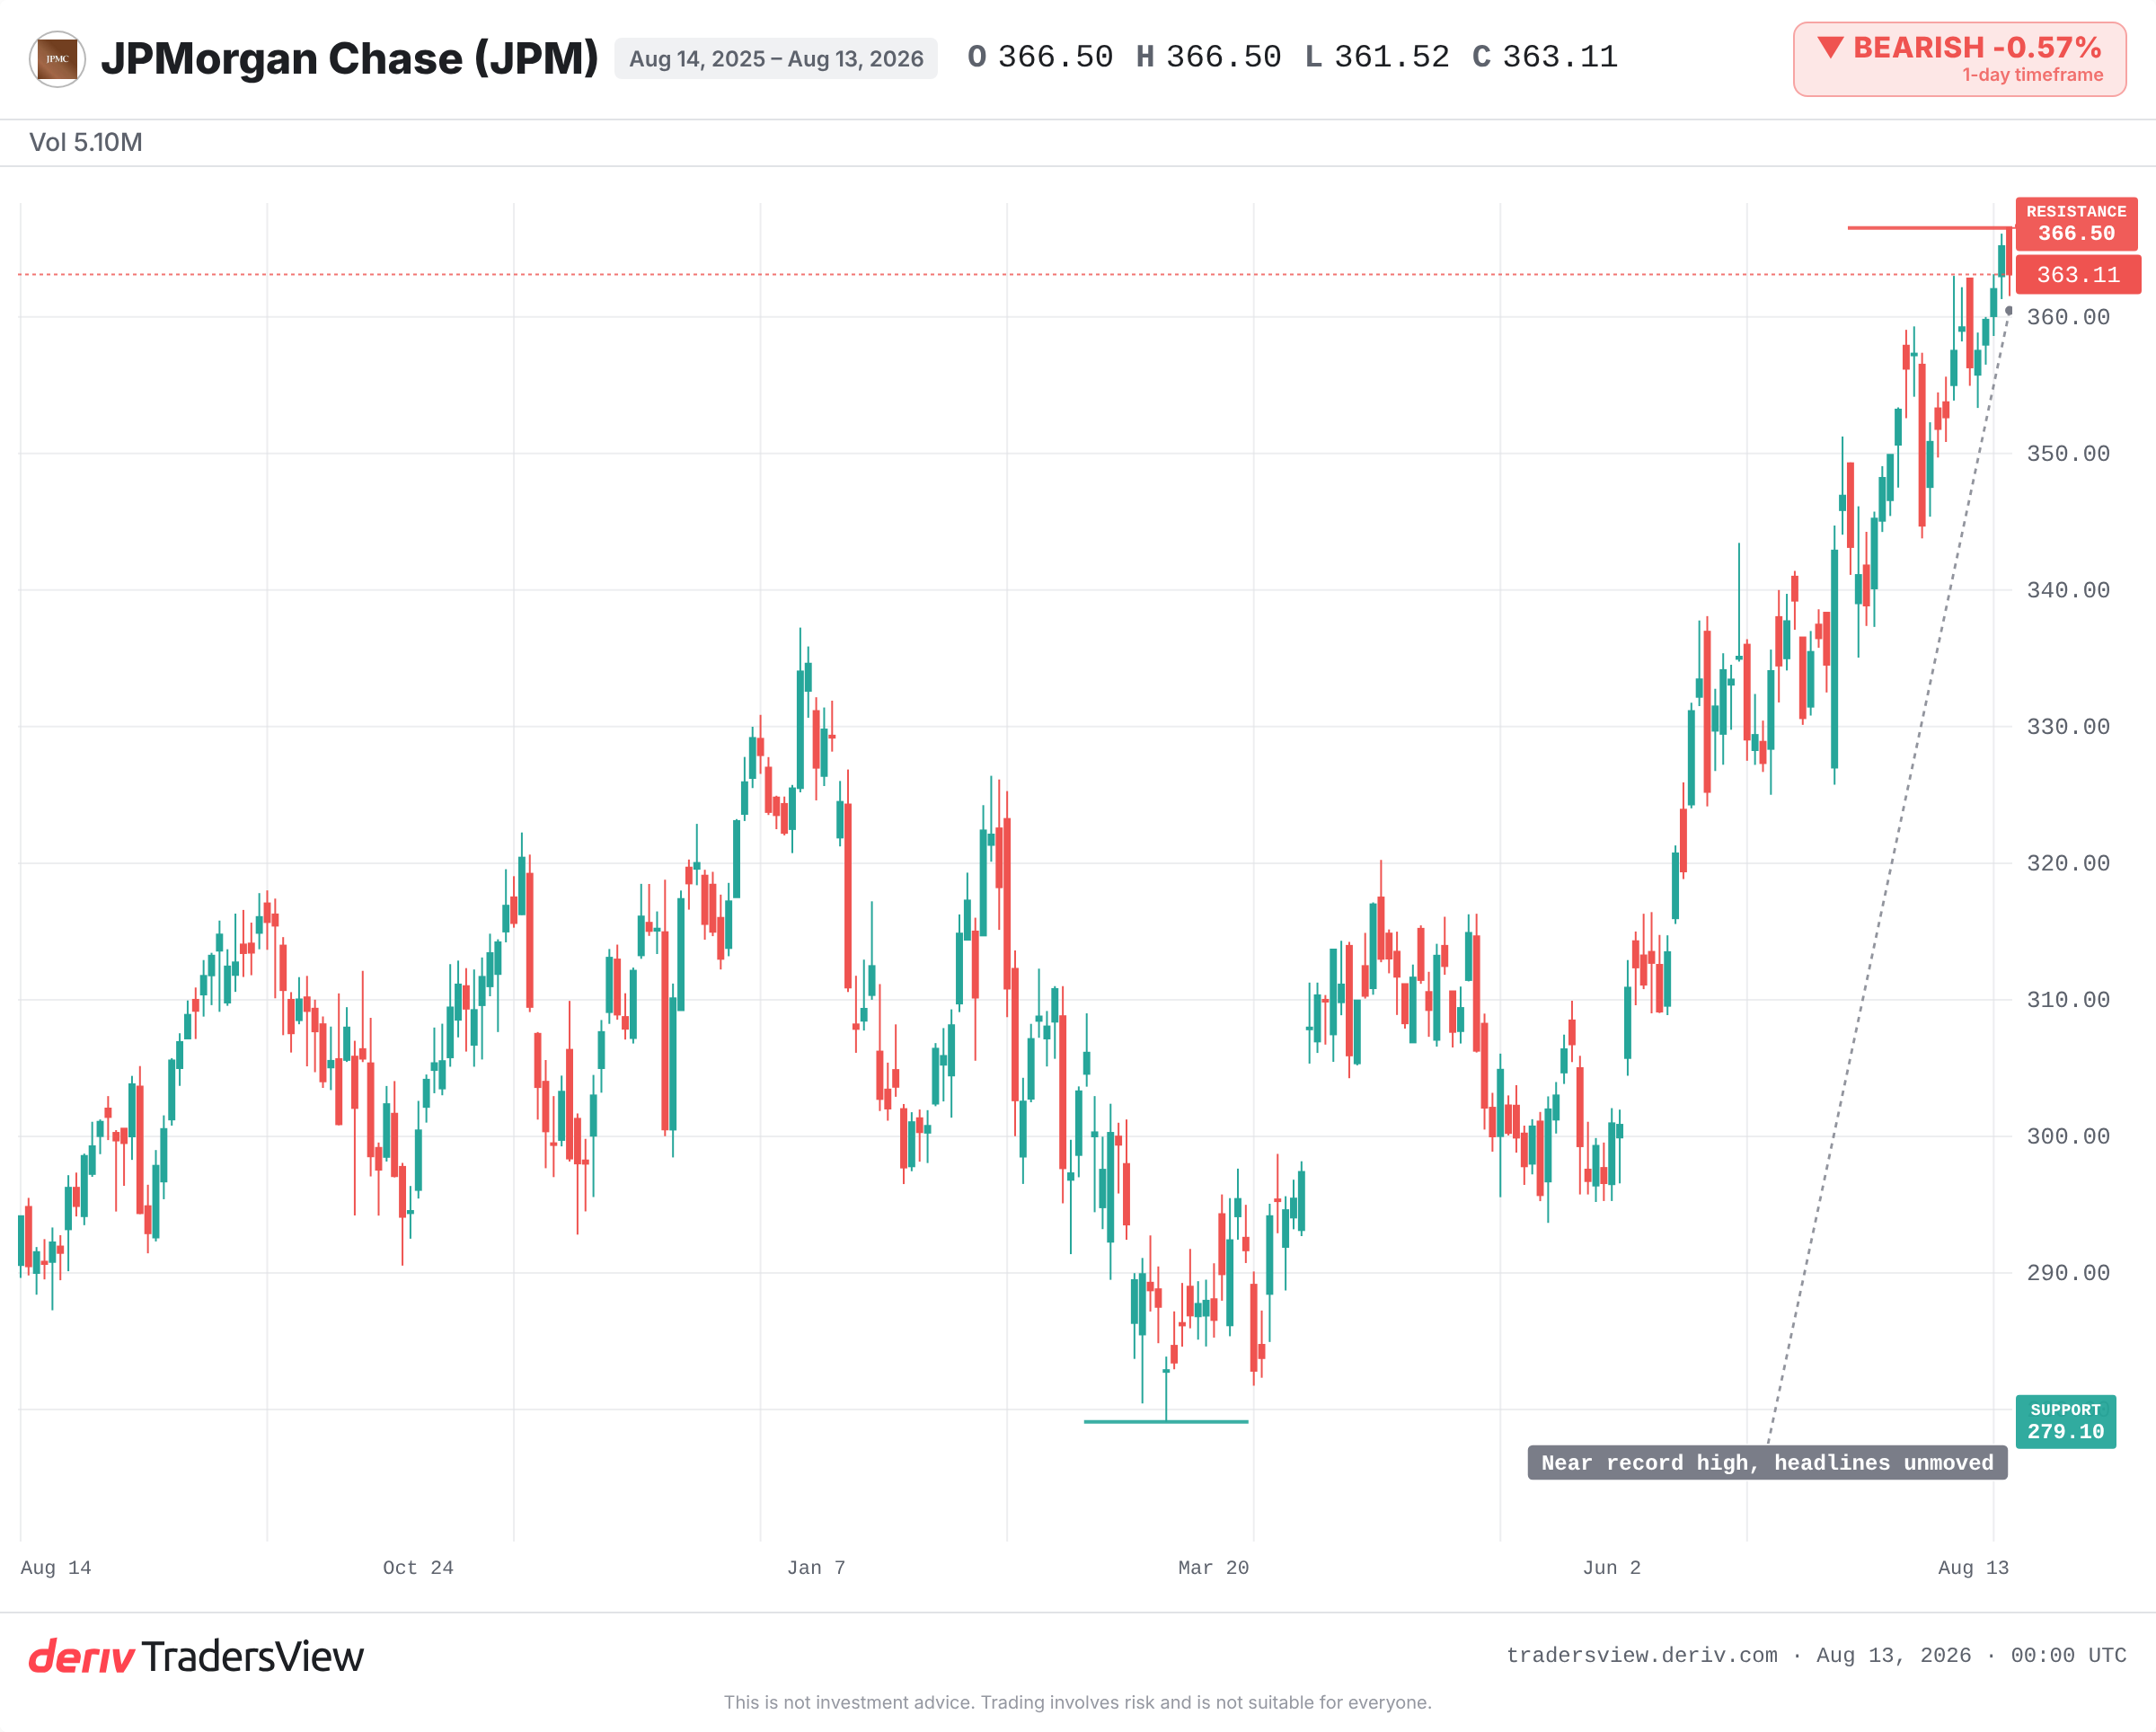
Tenga d'occhio l'identità del nuovo finanziatore di Polymarket, qualsiasi decisione della CFTC o della SEC sui mercati previsionali e se JPMorgan ottenga effettivamente quel mandato per l'IPO. Per ora, il prezzo delle azioni JPMorgan resta vicino al massimo storico, senza risentire di tutto ciò. Un titolo che scuote una startup può lasciare immobile l'azione del gatekeeper stesso.
Domande frequenti
Il debanking si verifica quando una banca interrompe o rifiuta una relazione con un cliente. In genere è legale e le banche lo fanno spesso per preoccupazioni reputazionali o normative, piuttosto che per comportamenti illeciti del cliente.
Dipende dalla piattaforma e da come sono strutturati i contratti su eventi. I regolatori statunitensi, come la CFTC e la SEC, non hanno definito un unico quadro normativo chiaro; per questo le banche trattano queste piattaforme con cautela, anche se il loro utilizzo cresce.
Sì. La perdita di un rapporto bancario non impedisce a un'azienda di effettuare un'IPO. Un'altra banca può comunque organizzare la quotazione, ed è per questo che JPMorgan può, secondo quanto riportato, perseguire commissioni di sottoscrizione nonostante abbia interrotto i rapporti quotidiani.
Non necessariamente. Un'azienda può essere redditizia e in crescita, ma perdere comunque l'accesso ai servizi bancari per ragioni di percezione normativa. Il successo commerciale e l'accettazione istituzionale sono segnali distinti.