
Pourquoi un iPhone annulé a redéfini l'avenir tout entier d'Apple
Apple a abandonné un iPhone et a écopé d'une dégradation à « vendre ». Le marché a revalorisé des années de pouvoir de fixation des prix supposé, pas un seul produit. Comment les actions de croissance se négocient réellement.
Par la rédaction Deriv · 11 août 2026 · 4 min de lecture

Le cours d'une action de croissance est un pari sur la poursuite d'une histoire. Lorsqu'un événement fissure cette histoire, la réévaluation qui en résulte éclipse largement l'événement lui-même.
Apple a abandonné un projet d'iPhone entièrement en verre en raison de faibles rendements de production. Pris isolément, il s'agit d'un revers technique de niche. Mais Jefferies y a vu la preuve de quelque chose de plus important : Apple ne peut plus facilement augmenter ses prix en ajoutant des formats premium. La société a revu à la baisse ses prévisions de croissance des prix de l'iPhone sur cinq ans et a dégradé la recommandation sur l'action à « vendre ».
Le marché n'a pas vendu un seul téléphone. Il a remis en question la crédibilité du futur pouvoir de fixation des prix d'Apple. C'est précisément sur cela que repose une valorisation premium, et c'est pourquoi un seul prototype annulé peut effacer des années d'une histoire.
Pourquoi un prototype abandonné frappe plus fort qu'un seul échec trimestriel
Un prototype abandonné frappe plus fort parce qu'il constitue une preuve concernant l'avenir, alors qu'un échec ponctuel ne concerne qu'un trimestre passé. Un trimestre manqué peut n'être qu'un accident de parcours. Un produit premium annulé est un signe que le moteur de croissance pourrait caler.
Le cours d'une action n'est pas un verdict sur les bénéfices actuels. Il représente la valeur actualisée de chaque dollar que l'entreprise est censée générer dans les années à venir. Pour une valeur de croissance, l'essentiel de cette valeur réside dans l'avenir.
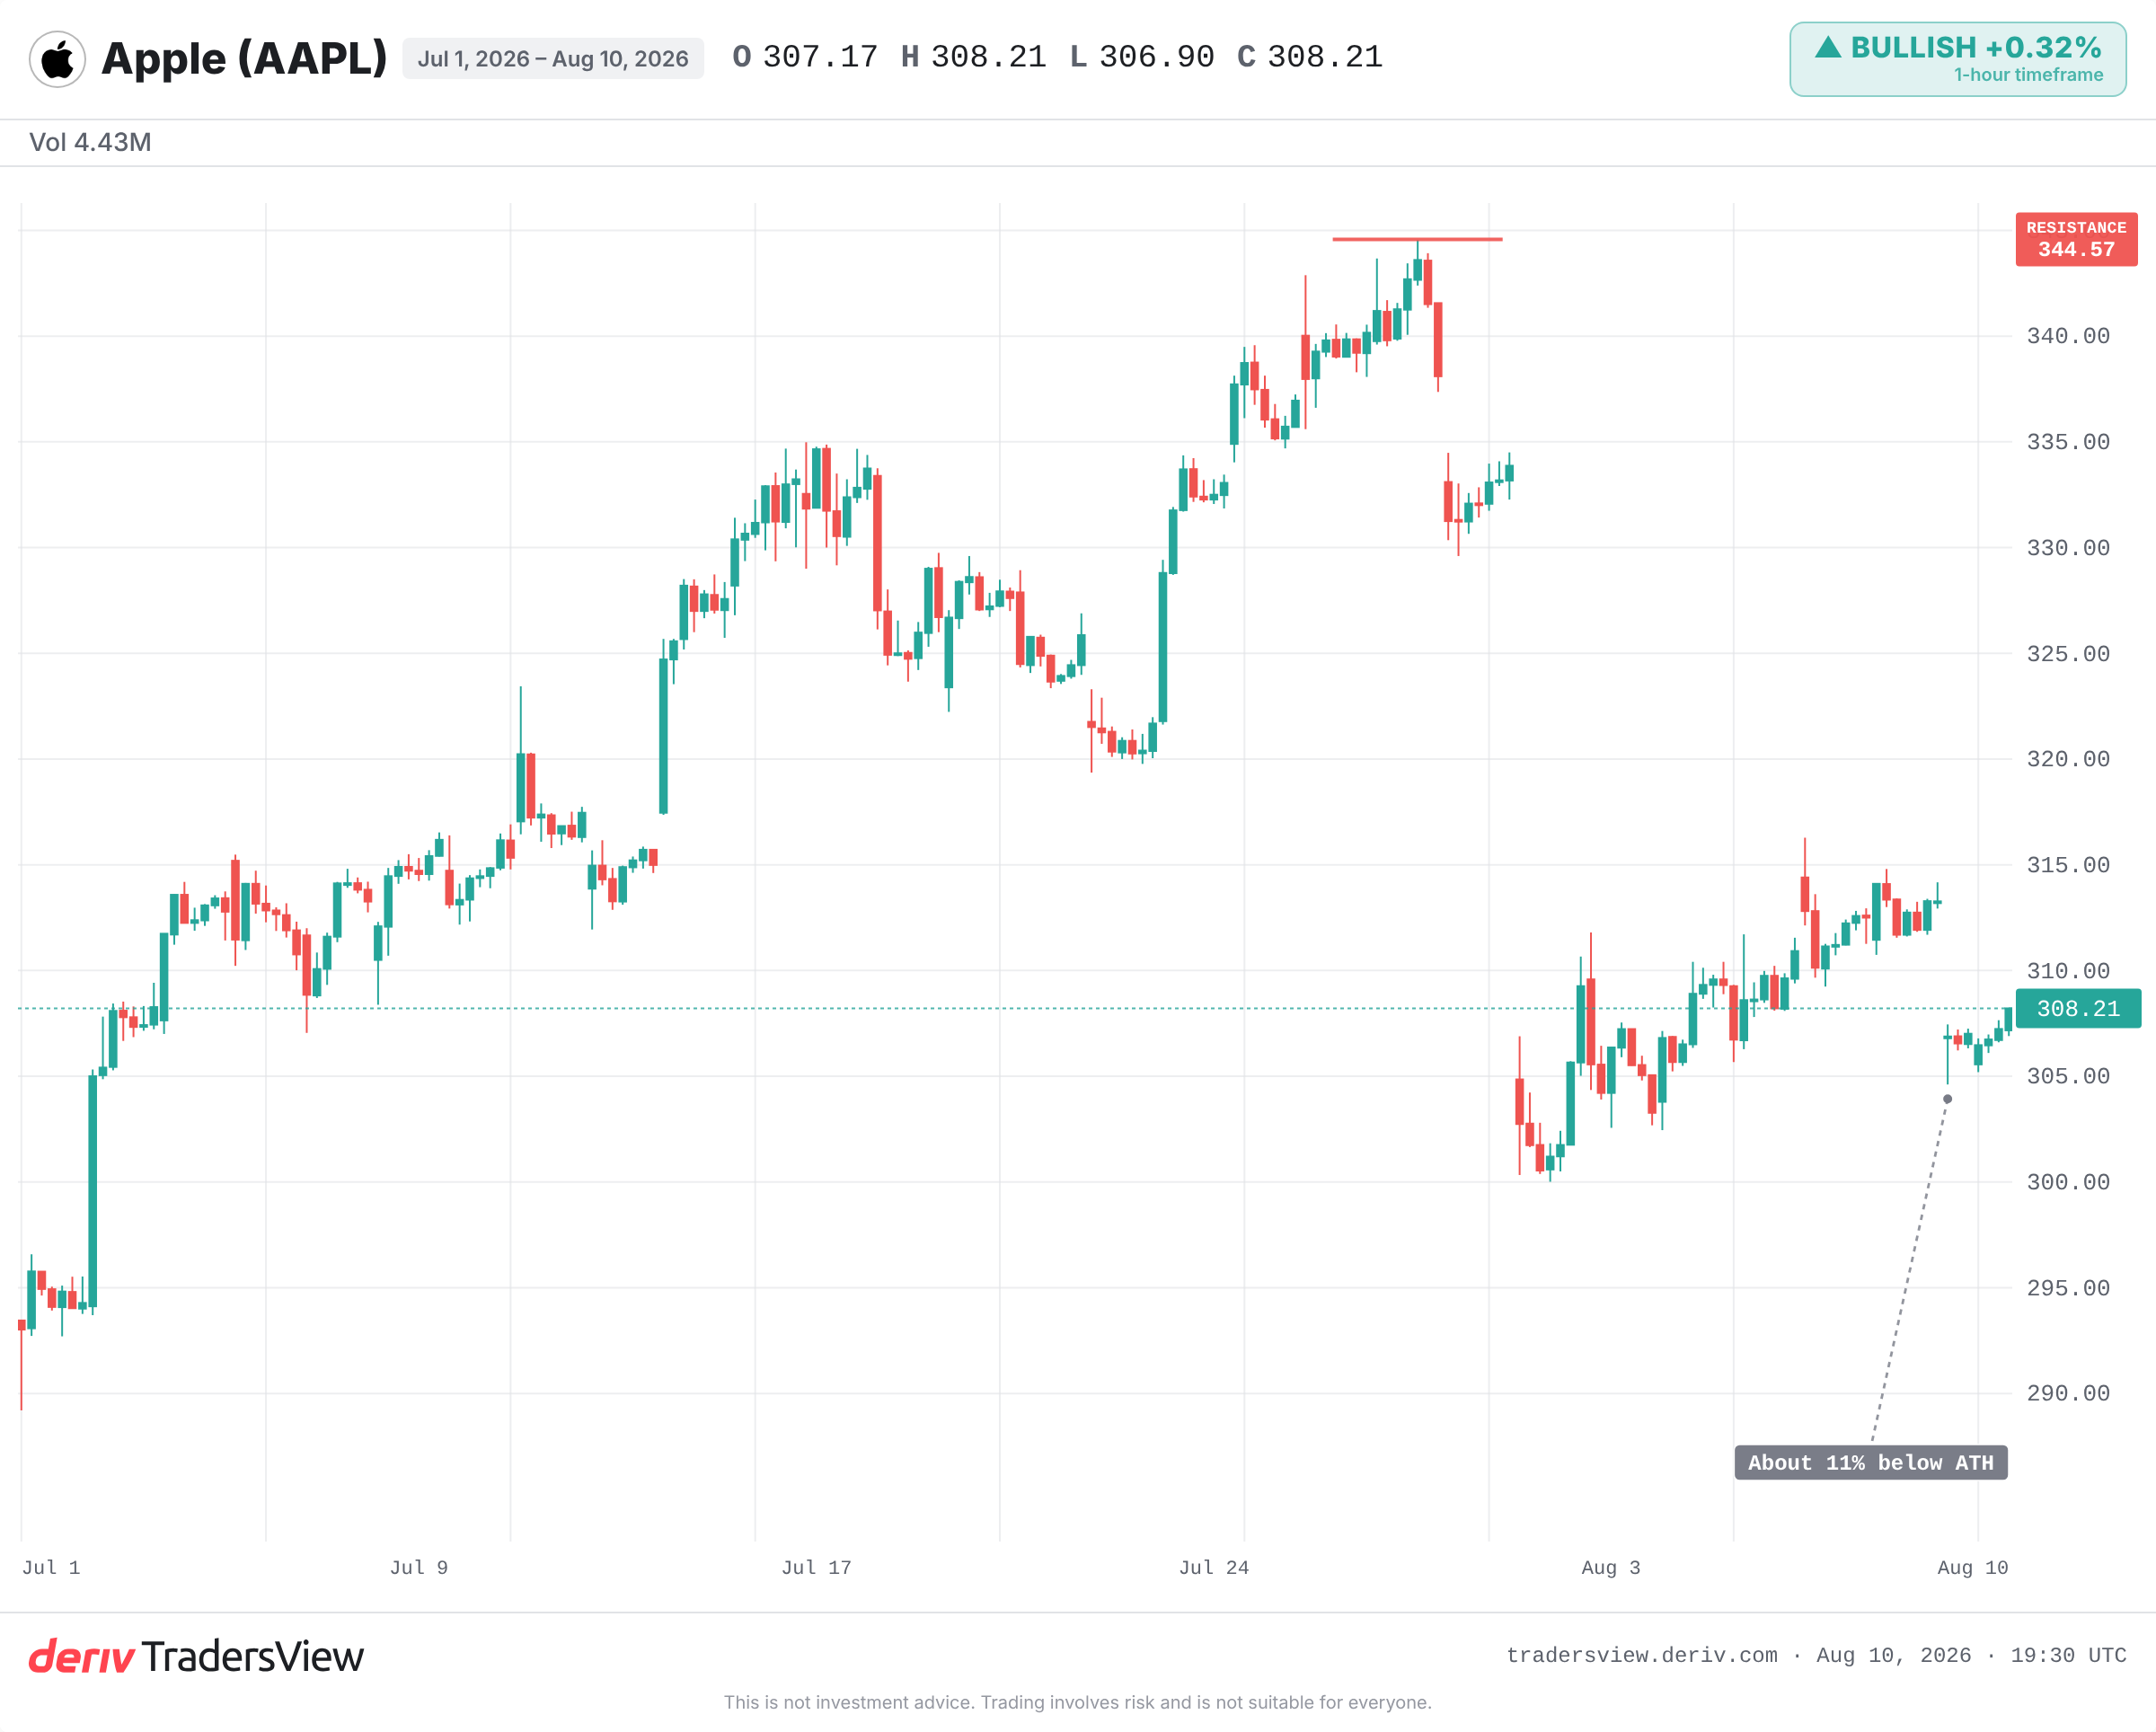
La question qui fait vraiment bouger le cours n'est donc pas « comment s'est-elle comportée ce trimestre ? », mais « l'histoire est-elle toujours sur la bonne voie ? »
L'histoire premium d'Apple repose sur le pouvoir de fixation des prix : la conviction que l'entreprise peut continuer à faire grimper progressivement les prix de l'iPhone tout en conservant ses acheteurs. Jefferies a revu à la baisse son taux de croissance des prix supposé pour la période 2026-2031. Une légère modification d'un taux composé, étalée sur plusieurs années, modifie considérablement le profit supposé. Le téléphone annulé a compté en tant que preuve, et non en tant que ventes perdues.
Apple a déjà perdu le fil de son histoire, avant de le réécrire
Ce schéma n'est pas nouveau, et Apple en est l'exemple le plus flagrant.
Après avoir culminé en septembre 2012, des craintes concernant un plafonnement des marges et de la croissance de l'iPhone se sont installées. L'action a chuté d'environ 40 % jusqu'en 2013. Rien n'avait pourtant été rompu. Le marché avait simplement réévalué un avenir moins favorable, avant de se redresser lorsque de nouveaux produits ont relancé le récit.
En janvier 2019, Apple a révisé à la baisse ses prévisions de chiffre d'affaires en raison d'une demande faible pour l'iPhone en Chine. L'action a chuté d'environ 10 % en une seule séance. La croissance des Services a ensuite offert au marché une nouvelle histoire à valoriser, et l'action a progressé tout au long de l'année.
Netflix illustre une version plus brutale de ce phénomène. Lorsque ses résultats du premier trimestre 2022 ont révélé une perte d'abonnés, l'action a chuté de plus de 35 % en une seule journée, bien au-delà de ce qu'un seul trimestre pouvait justifier. Des années de croissance ininterrompue supposée ont été effacées d'un coup.
Une seule révision de prévisions suffit-elle à prouver que le pouvoir de fixation des prix est rompu ?
Non, et c'est là que le scénario pessimiste montre ses limites. Cette lecture suppose que la croissance des prix du matériel est le moteur d'Apple. Or, ce n'est plus le seul depuis des années.
Les revenus des Services, la monétisation de la base installée et les futures fonctionnalités d'IA peuvent soutenir la prime, même si la hausse des prix de l'iPhone ralentit. Un seul prototype annulé pour des problèmes de rendement relève d'une question technique, et non d'une thèse rompue. Jefferies n'est qu'une voix parmi les analystes sell-side, et l'action se négocie près de ses sommets.
Le scénario pessimiste ne sera confirmé que si les prix de vente déclarés de l'iPhone et les taux de renouvellement stagnent réellement sur plusieurs trimestres. Une révision de prévisions est une affirmation, pas une preuve.
Ce qu'il faut surveiller
- Les prix de vente moyens déclarés de l'iPhone et les tendances des volumes dans les prochains résultats d'Apple.
- Si d'autres analystes suivent avec des dégradations ou défendent la thèse du pouvoir de fixation des prix.
- La croissance des Services, l'histoire alternative qui compense un ralentissement de la tarification du matériel.
- La résistance des consommateurs face à des prix dépassant 1 000 USD et 2 000 USD dans un contexte économique plus fragile.
Ce qu'il faut retenir pour lire une action de croissance
Le cas Apple illustre clairement ce mécanisme. Une valorisation premium repose sur une histoire tournée vers l'avenir, ici le pouvoir de fixation des prix, et un seul événement peut fissurer cette histoire bien avant qu'un chiffre ne le confirme. C'est pourquoi l'action peut vaciller à l'annonce d'une nouvelle qui ne modifie aucune vente actuelle.
Ainsi, lorsqu'une valeur de croissance bondit ou chute à la suite d'une nouvelle mineure, commencez par une seule chose : identifier quelle histoire s'est fissurée, et non quel chiffre a manqué. Vérifiez ensuite cette hypothèse à l'aune des faits au cours des trimestres suivants, plutôt qu'à la réaction du premier jour. Le trading comporte des risques, et l'avis d'un seul analyste reste un point de vue, pas un verdict.
Questions fréquemment posées
ASP signifie prix de vente moyen, c'est-à-dire le prix type qu'un client paie par unité. Pour Apple, une hausse de l'ASP de l'iPhone indique un pouvoir de fixation des prix. Les analystes modélisent son taux de croissance sur plusieurs années, si bien qu'une petite réduction de ce taux fait baisser considérablement les bénéfices futurs supposés.
Une révision à la baisse fait rarement bouger une action par la seule notation. Elle influe sur le prix lorsqu'elle modifie les hypothèses intégrées dans une valorisation, telles que la croissance future ou les marges. Le marché réévalue ces attentes révisées, et non l'opinion de l'analyste.
La majeure partie de la valeur d'une action de croissance repose sur les bénéfices futurs attendus plutôt que sur les bénéfices actuels. Lorsqu'une nouvelle remet en question cet avenir, une grande partie de la valorisation est en jeu, ce qui explique une réaction plus importante que ne le justifieraient les chiffres d'un seul trimestre.
Pas de manière fiable. L'histoire montre que les valeurs de croissance se réévaluent souvent fortement à la suite d'une inquiétude ponctuelle, puis se redressent lorsqu'un nouveau discours émerge. Les dommages durables n'apparaissent que si les résultats publiés confirment ces inquiétudes sur plusieurs trimestres.