
Quand l'or défie une Fed belliciste
L'or a grimpé alors que les probabilités de hausse des taux augmentaient, enfreignant la règle classique « taux plus élevés, or plus bas ». Voici comment identifier la force qui pilote réellement le métal.
Par la rédaction Deriv · 1 septembre 2026 · 4 min de lecture

L'or a atteint des sommets de plusieurs semaines alors même que les probabilités d'une hausse des taux de la Fed en septembre bondissaient, avant de reculer lors de la dernière séance. La règle classique veut que des taux plus élevés fassent chuter l'or. Il n'a pas réagi aux taux seuls, car les taux n'étaient pas la force dominante.
Pourquoi des taux plus élevés pénalisent généralement l'or
Une règle empirique décrit un facteur déterminant. « Taux plus élevés égalent or plus bas » tient tant que les taux d'intérêt exercent la pression dominante sur le métal. L'or ne verse aucun rendement. Lorsque les taux augmentent, détenir des actifs en dollars porteurs d'intérêts devient plus rémunérateur, ce qui accroît le coût d'opportunité de détenir de l'or. C'est l'effet habituel.
La règle fonctionne jusqu'à ce qu'une force plus importante prenne le relais. Lorsque c'est le cas, le même actif peut passer outre la règle.
Pourquoi les taux réels et les anticipations d'inflation comptent plus que le taux nominal
Le taux nominal ne raconte pas toute l'histoire. Ce qui pèse sur l'or, c'est le taux réel, soit le taux nominal moins l'inflation anticipée. Si les taux augmentent mais que les anticipations d'inflation augmentent plus vite, le taux réel baisse, et le problème de coût d'opportunité de l'or s'atténue. Ainsi, une annonce belliciste peut coïncider avec un rallye de l'or lorsque les investisseurs doutent que la hausse dépasse l'inflation.
Surveillez l'écart entre les taux et les anticipations d'inflation, et non le taux à lui seul.
La force qui l'emporte sur la Fed
Trois pressions peuvent l'emporter sur les taux. La demande de valeurs refuges, lorsque les investisseurs souhaitent détenir un actif qu'aucun gouvernement ne peut imprimer, a tendance à bondir en cas de tensions géopolitiques et de chocs d'approvisionnement menaçant la croissance. La crainte de dépréciation monétaire, lorsque l'inquiétude porte sur la valeur du dollar, et non sur son rendement. Et les achats massifs des banques centrales, une demande constante qui ne se soucie pas des probabilités de taux du jour. Cette fois-ci, cette combinaison a pris le dessus sur le signal belliciste.
L'enjeu est d'identifier la force qui pilote réellement le marché. Lorsque l'or augmente alors que les probabilités de hausse des taux grimpent, les taux ne sont pas en cause. Quelque chose de plus important est à l'œuvre.
Pourquoi le dollar et l'or évoluent généralement en sens inverse
L'or est libellé en dollars, donc un dollar plus faible a tendance à faire grimper l'or, et un dollar plus fort a tendance à le faire baisser. Lorsque le dollar perd de la valeur, il en faut davantage pour acheter la même once, et l'or coté ailleurs devient moins cher pour les acheteurs étrangers. Ce lien inverse est le schéma habituel. Il se rompt lorsque les deux reculent simultanément, ce qui survient lorsque les investisseurs se méfient de la monnaie elle-même et se tournent vers une réserve de valeur à la place. Cette méfiance est la crainte de dépréciation qui alimente ce rallye.
Pourquoi les banques centrales achètent des quantités record d'or
Les banques centrales achètent de l'or pour diversifier leurs réserves et réduire leur dépendance au dollar, et cette demande constante ne réagit pas aux probabilités de taux du jour. Les réserves, autrefois majoritairement placées en bons du Trésor américain, se répartissent désormais aussi vers l'or, en partie comme couverture contre le risque de sanctions et la concentration en dollars. Contrairement à un fonds, une banque centrale achète tout au long du cycle. Cette demande structurelle crée un plancher pour le métal, que les mouvements de taux à court terme peinent à briser.
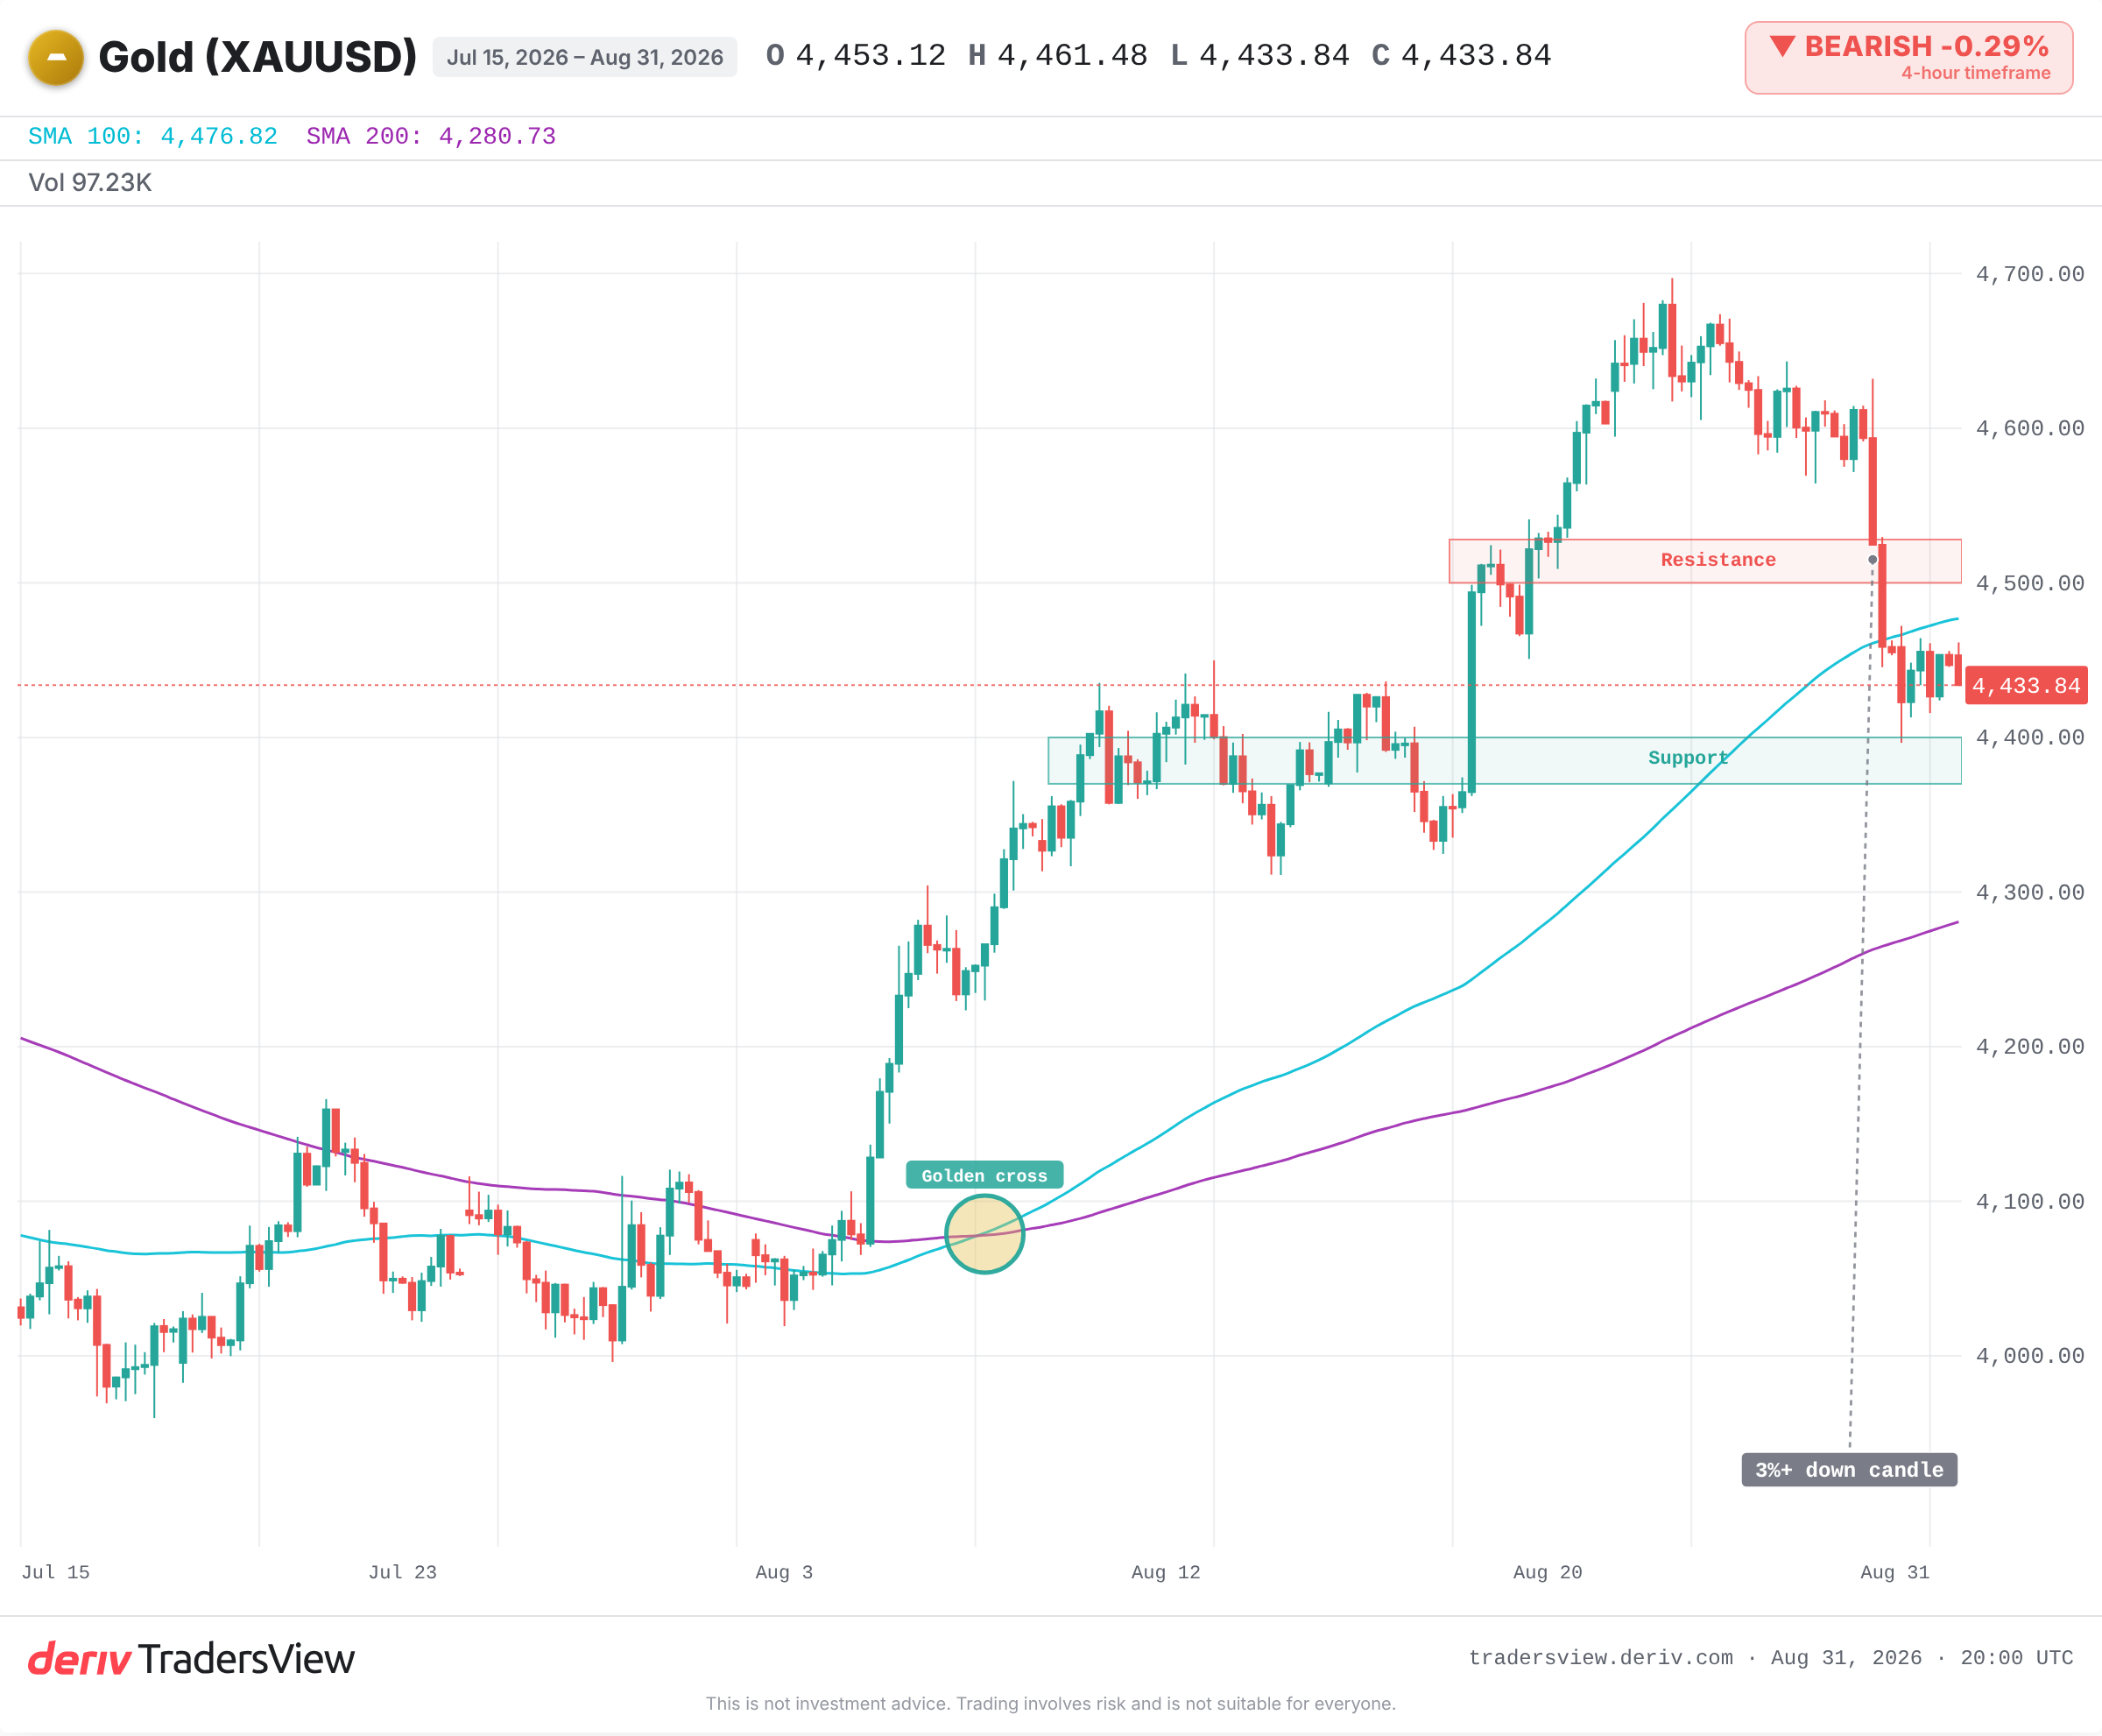
Ce que signale actuellement le graphique de l'or
Le graphique signale une reprise fragile qui teste un support clé après un net repli. Le support se situe aux alentours de 4 370 à 4 400, le plancher que le rallye doit tenir. La résistance plafonne la reprise près de 4 500. Une bougie baissière marquée lors de la dernière séance a ramené le prix vers ce support. La reprise tient tant que le plancher tient.
Ce qu'il faut surveiller à partir de maintenant
L'analyse penche dans ce sens : tant que la demande de valeurs refuges et des banques centrales reste dominante, les probabilités de taux comptent moins que les gros titres ne le laissent penser. Voici la prochaine étape concrète. Repérez la zone de support entre 4 370 et 4 400 comme la ligne qui déterminera la tendance. Une clôture journalière en dessous, avec les taux reprenant le dessus, signalerait que l'ancienne règle s'applique à nouveau. Un maintien à ce niveau, alors que l'or ignore les probabilités de hausse des taux, indiquerait que la force la plus importante pilote toujours le marché. Cela peut changer rapidement, donc suivez l'écart de taux réel en parallèle de ce niveau.
Questions fréquemment posées
Les traders achètent de l'or lorsqu'ils doutent d'autres actifs ou devises, car il conserve sa valeur sans dépendre d'un gouvernement ou d'une entreprise. En période de peur ou d'incertitude, cette demande peut l'emporter sur des pressions habituelles comme les taux d'intérêt.
Oui. Des achats soutenus par les banques centrales créent une demande constante qui peut soutenir les prix, même lorsque d'autres facteurs, comme la hausse des taux, devraient normalement faire baisser l'or. C'est l'un des moteurs capables d'inverser la relation habituelle avec les taux.
Les rendements réels sont les taux d'intérêt corrigés de l'inflation. Lorsqu'ils deviennent nettement positifs, détenir des actifs porteurs d'intérêts devient plus attractif que de détenir de l'or, qui ne rapporte rien. C'est à ce moment-là que la relation classique « taux plus élevés, or plus bas » tend à se réaffirmer.
L'or peut connaître de fortes fluctuations. Son amplitude quotidienne moyenne récente a atteint près de 99 USD, ce qui rend possibles des mouvements de 3 % ou plus en une seule séance. Cette volatilité peut rapidement balayer certaines positions lors d'événements majeurs.