Le chèque de 5 millions de dollars qui a sauvé Nvidia de la faillite
Nvidia était à 30 jours de la faillite en 1995 avant qu'un chèque de 5 millions de dollars ne la sauve. Ce que son sauvetage nous apprend sur les paris précoces, les taux de référence et l'asymétrie.
Par la rédaction Deriv · 22 juillet 2026 · 3 min de lecture

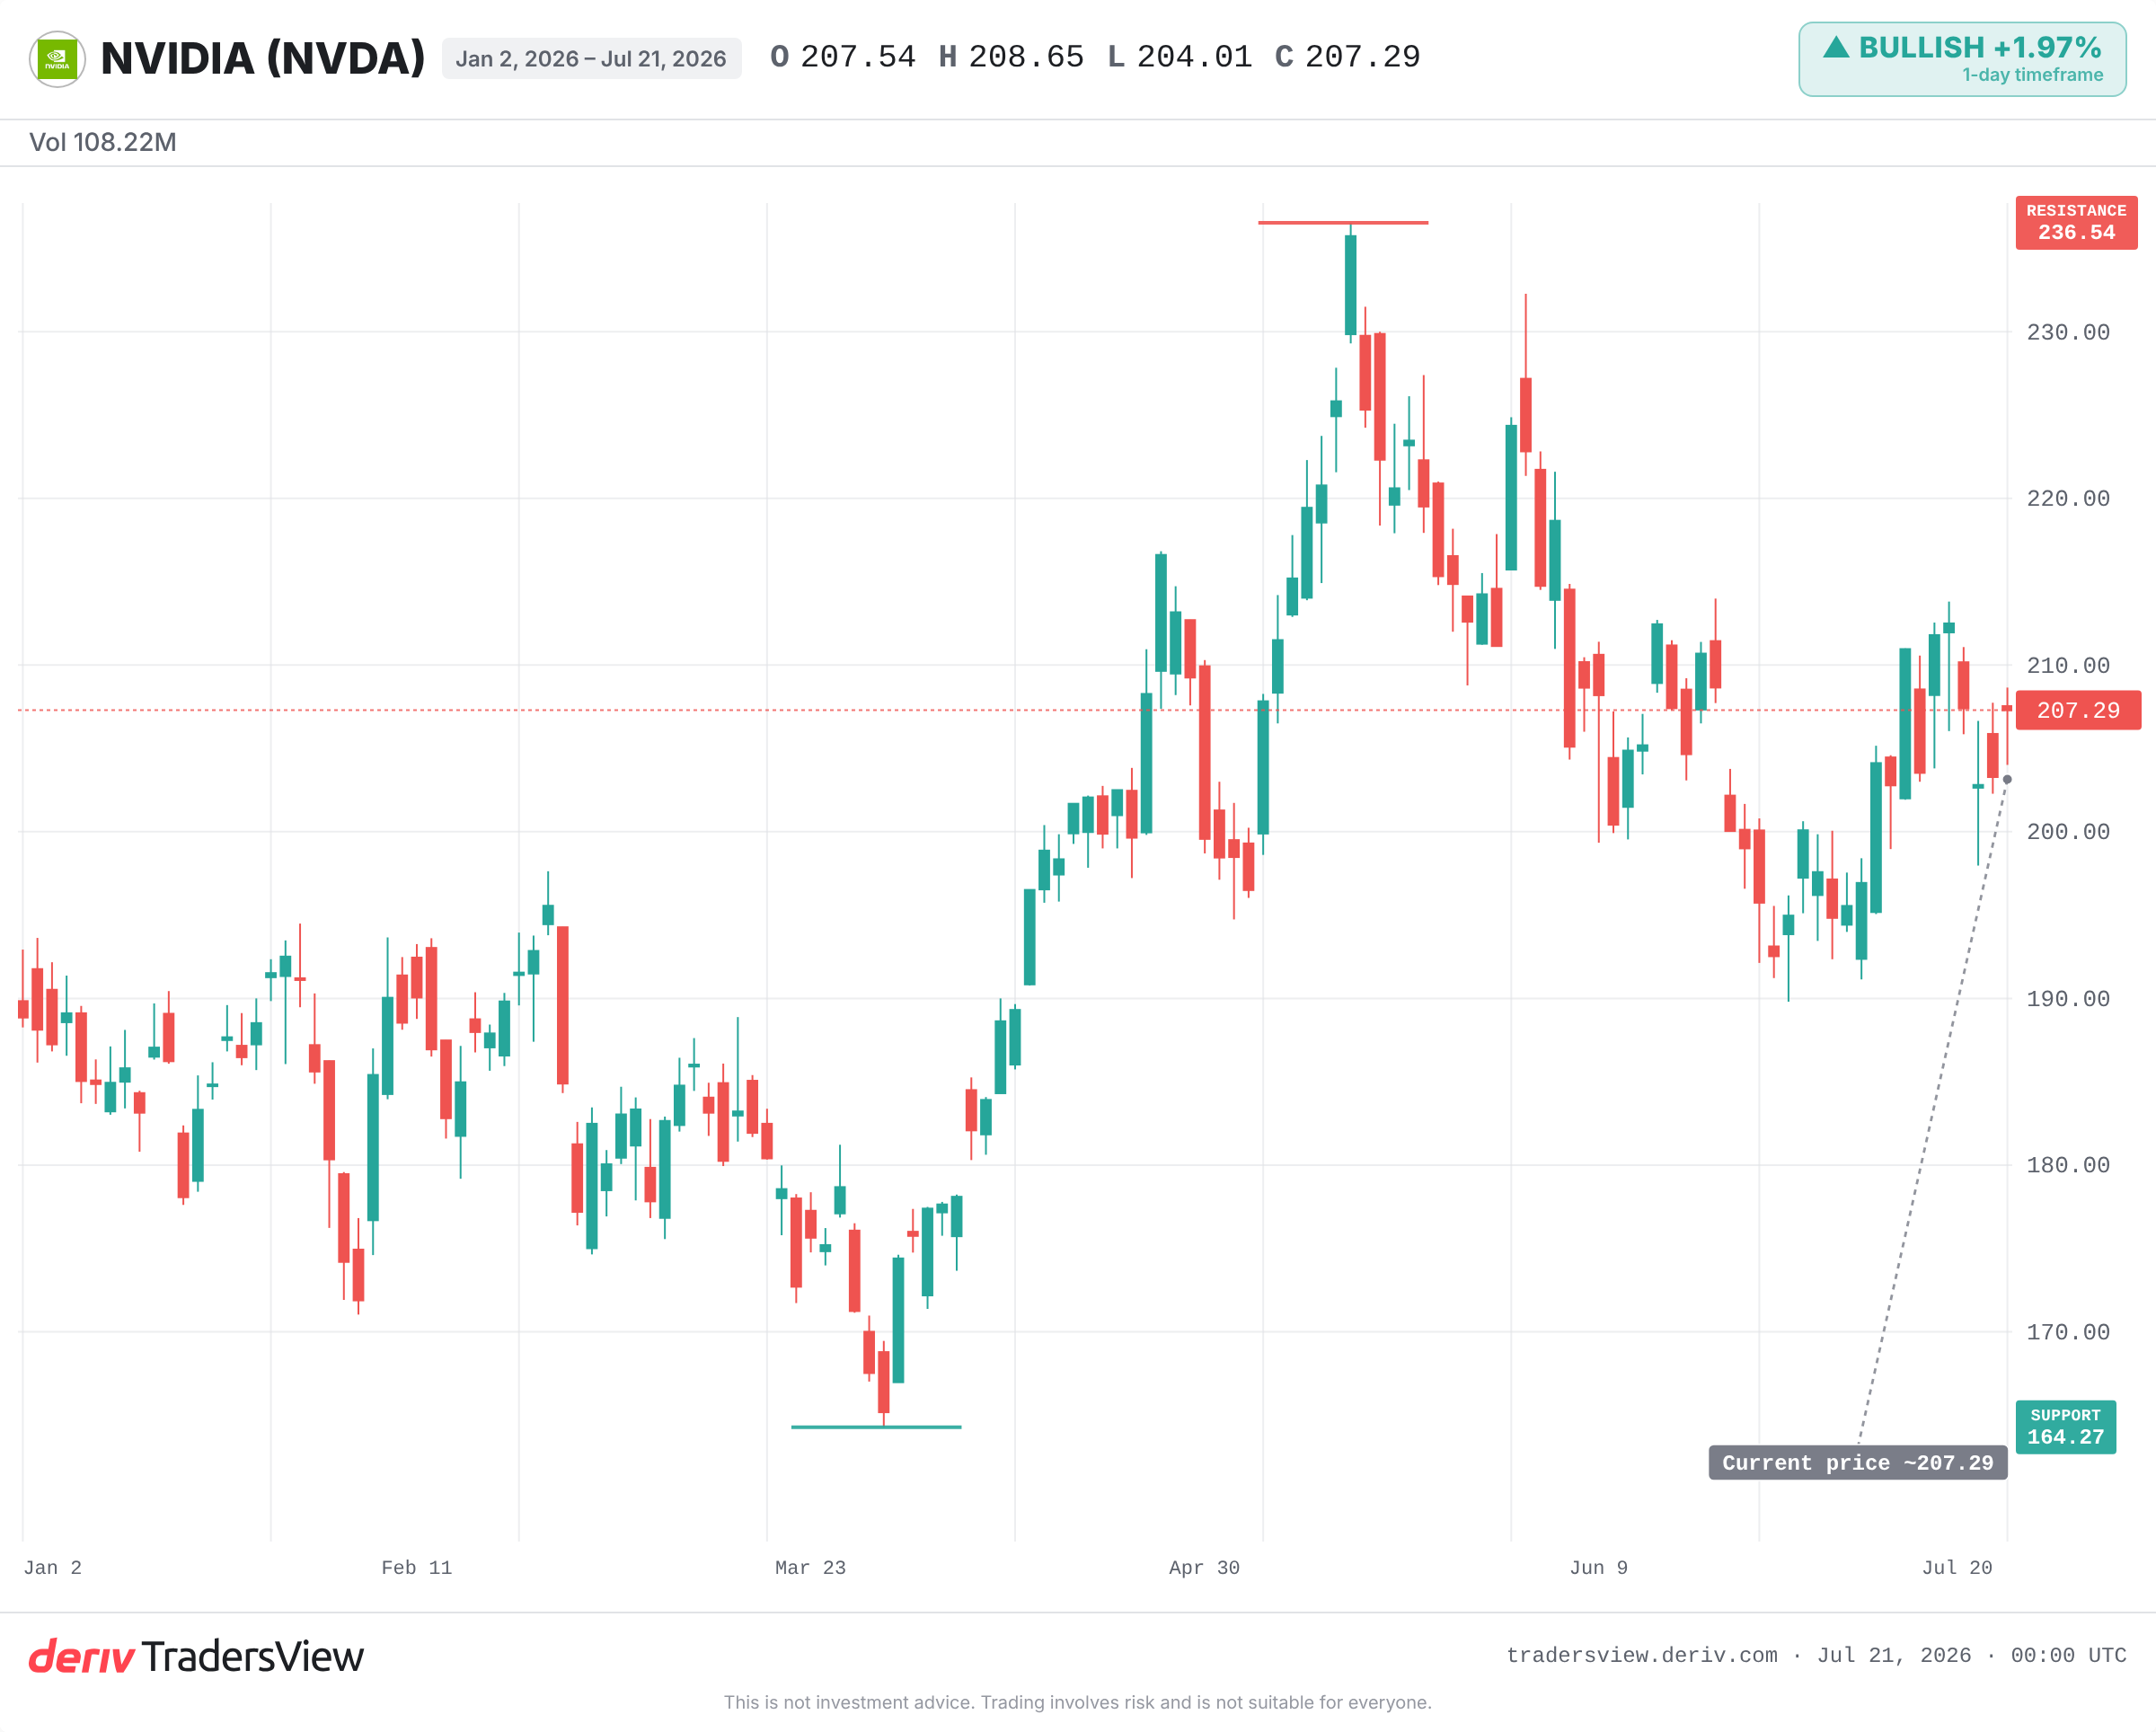
Toute la trajectoire de Nvidia a dépendu d'un seul pari précoce, placé à un moment où l'entreprise était à 30 jours de se retrouver à sec de liquidités. En 1995, un chèque de 5 millions de dollars de Sega a maintenu en vie un fabricant de puces au bord de la faillite. Cette entreprise s'échange désormais près de ses sommets historiques, avec une valorisation d'environ 5 000 milliards de dollars. La leçon n'est pas que Nvidia est aujourd'hui une entreprise immense. C'est que les plus gros rendements proviennent du fait de soutenir quelque chose avant que son avenir ne soit évident.
Le pari qui a sauvé Nvidia avant que personne ne connaisse son nom
Au milieu des années 1990, Nvidia disposait d'environ 30 jours de liquidités restantes. Puis Sega a investi 5 millions de dollars. Jensen Huang l'a formulé clairement : « Sans ce que Sega a fait pour Nvidia, Nvidia ne serait pas là aujourd'hui. »
À l'époque, personne ne pouvait prévoir le résultat. L'architecture des puces n'était pas prouvée. L'entreprise était à une seule paie de s'effondrer. La mise était faible précisément parce que le résultat était incertain. C'est tout l'enjeu.
Pourquoi les plus gros gains surviennent avant que l'histoire ne devienne évidente
Les paris précoces suivent une loi de puissance. La plupart échouent. Quelques-uns rapportent plusieurs fois la mise initiale. Les gagnants ne semblent inévitables qu'avec le recul.
C'est cette asymétrie qui rend l'investissement précoce efficace. Une petite mise limite votre risque de perte. Le potentiel de gain, si la survie se transforme en domination, n'a pas de plafond. Sega a risqué 5 millions de dollars. L'entreprise qu'elle a soutenue est devenue l'une des plus valorisées au monde.
Le même schéma se répète aujourd'hui avec Nvidia, désormais acheteur et non plus sauvé. L'entreprise a révélé une participation de 9,3 % dans Nebius, une position précoce dans une société dont l'avenir reste encore à écrire. De sauvé à sauveur, le mécanisme est identique.
Le piège caché derrière la version inspirante
La lecture séduisante est la suivante : trouvez le prochain Nvidia tôt et vous gagnez. Cette lecture est dangereuse en elle-même.
Le biais du survivant occulte le taux de référence. Pour chaque Sega-Nvidia, d'innombrables paris précoces ont été placés sur des entreprises qui ont discrètement disparu. Vous n'entendez jamais leurs noms. Ce silence fait passer les gagnants pour le fruit du talent plutôt que celui d'une loterie aux bonnes chances.
La leçon ne tient que si on l'associe au taux de référence : la plupart des paris précoces échouent. La bonne approche n'est pas « choisir le gagnant ». C'est « calibrer la mise de sorte que les échecs ne puissent pas vous ruiner, et laisser un seul succès compenser le reste ».
Ce qui validerait la lecture optimiste
L'avantage propre de Nvidia est sous pression. Apple a repris la place de l'action la plus valorisée au monde, un écart qui devrait encore s'élargir. La liste des acheteurs en Chine se réduit, ce qui menace la demande.
Le test est donc en cours. Si la participation dans Nebius et d'autres positions précoces similaires se capitalisent comme l'a fait le pari de Sega, la lecture optimiste se justifie. Si elles stagnent, elles rappelleront que même les paris précoces d'un géant échouent le plus souvent.
Les éléments penchent dans un sens : l'asymétrie précoce est réelle, mais elle récompense la discipline, pas l'espoir. Il faut surveiller si Nvidia se maintient près de son sommet historique ou s'en voit rejetée, si ses participations précoces s'apprécient, et si un ralentissement global des dépenses en IA vient comprimer la valorisation qui rend tout cela si facile en apparence.
Questions fréquemment posées
Sega a investi 5 millions USD dans Nvidia en 1995. Jensen Huang a déclaré que l'entreprise disposait à l'époque d'environ 30 jours de trésorerie et qu'elle n'existerait pas aujourd'hui sans cet investissement.
Le biais du survivant est la tendance à n'étudier que les entreprises ou les paris qui ont réussi, tout en ignorant les nombreux échecs. Cela donne l'impression que les premiers gagnants faisaient preuve de compétence, alors que le tableau complet révèle un taux d'échec élevé.
La plupart des paris précoces rapportent peu ou rien, tandis qu'un petit nombre rapporte plusieurs fois la mise. Une seule réussite majeure peut compenser de nombreux échecs, ce qui fait que l'ensemble du portefeuille dépend du rare gagnant.
Non. Apple a repris la position de l'action la plus valorisée au monde, et l'écart devrait se creuser davantage. Nvidia doit également faire face à une liste d'acheteurs qui se réduit en Chine.
Nvidia a déclaré détenir une participation de 9,3 % dans Nebius. Il s'agit d'une position précoce dont le rendement final n'est pas encore clair, à l'image du type de pari qui a autrefois sauvé Nvidia elle-même.