La combustion de liquidités de Tesla est-elle un pont vers le profit ou un piège ?
Une entreprise qui dépense plus de liquidités qu'elle n'en gagne n'est pas automatiquement en difficulté. Parfois, elle investit massivement pour l'avenir. Le rôle du marché est de distinguer
Par la rédaction Deriv · 23 juillet 2026 · 4 min de lecture

Une entreprise qui dépense plus de liquidités qu'elle n'en gagne n'est pas automatiquement en difficulté. Parfois, elle investit massivement pour l'avenir. Le rôle du marché est de distinguer les deux cas, et Tesla constitue le cas d'étude en direct.
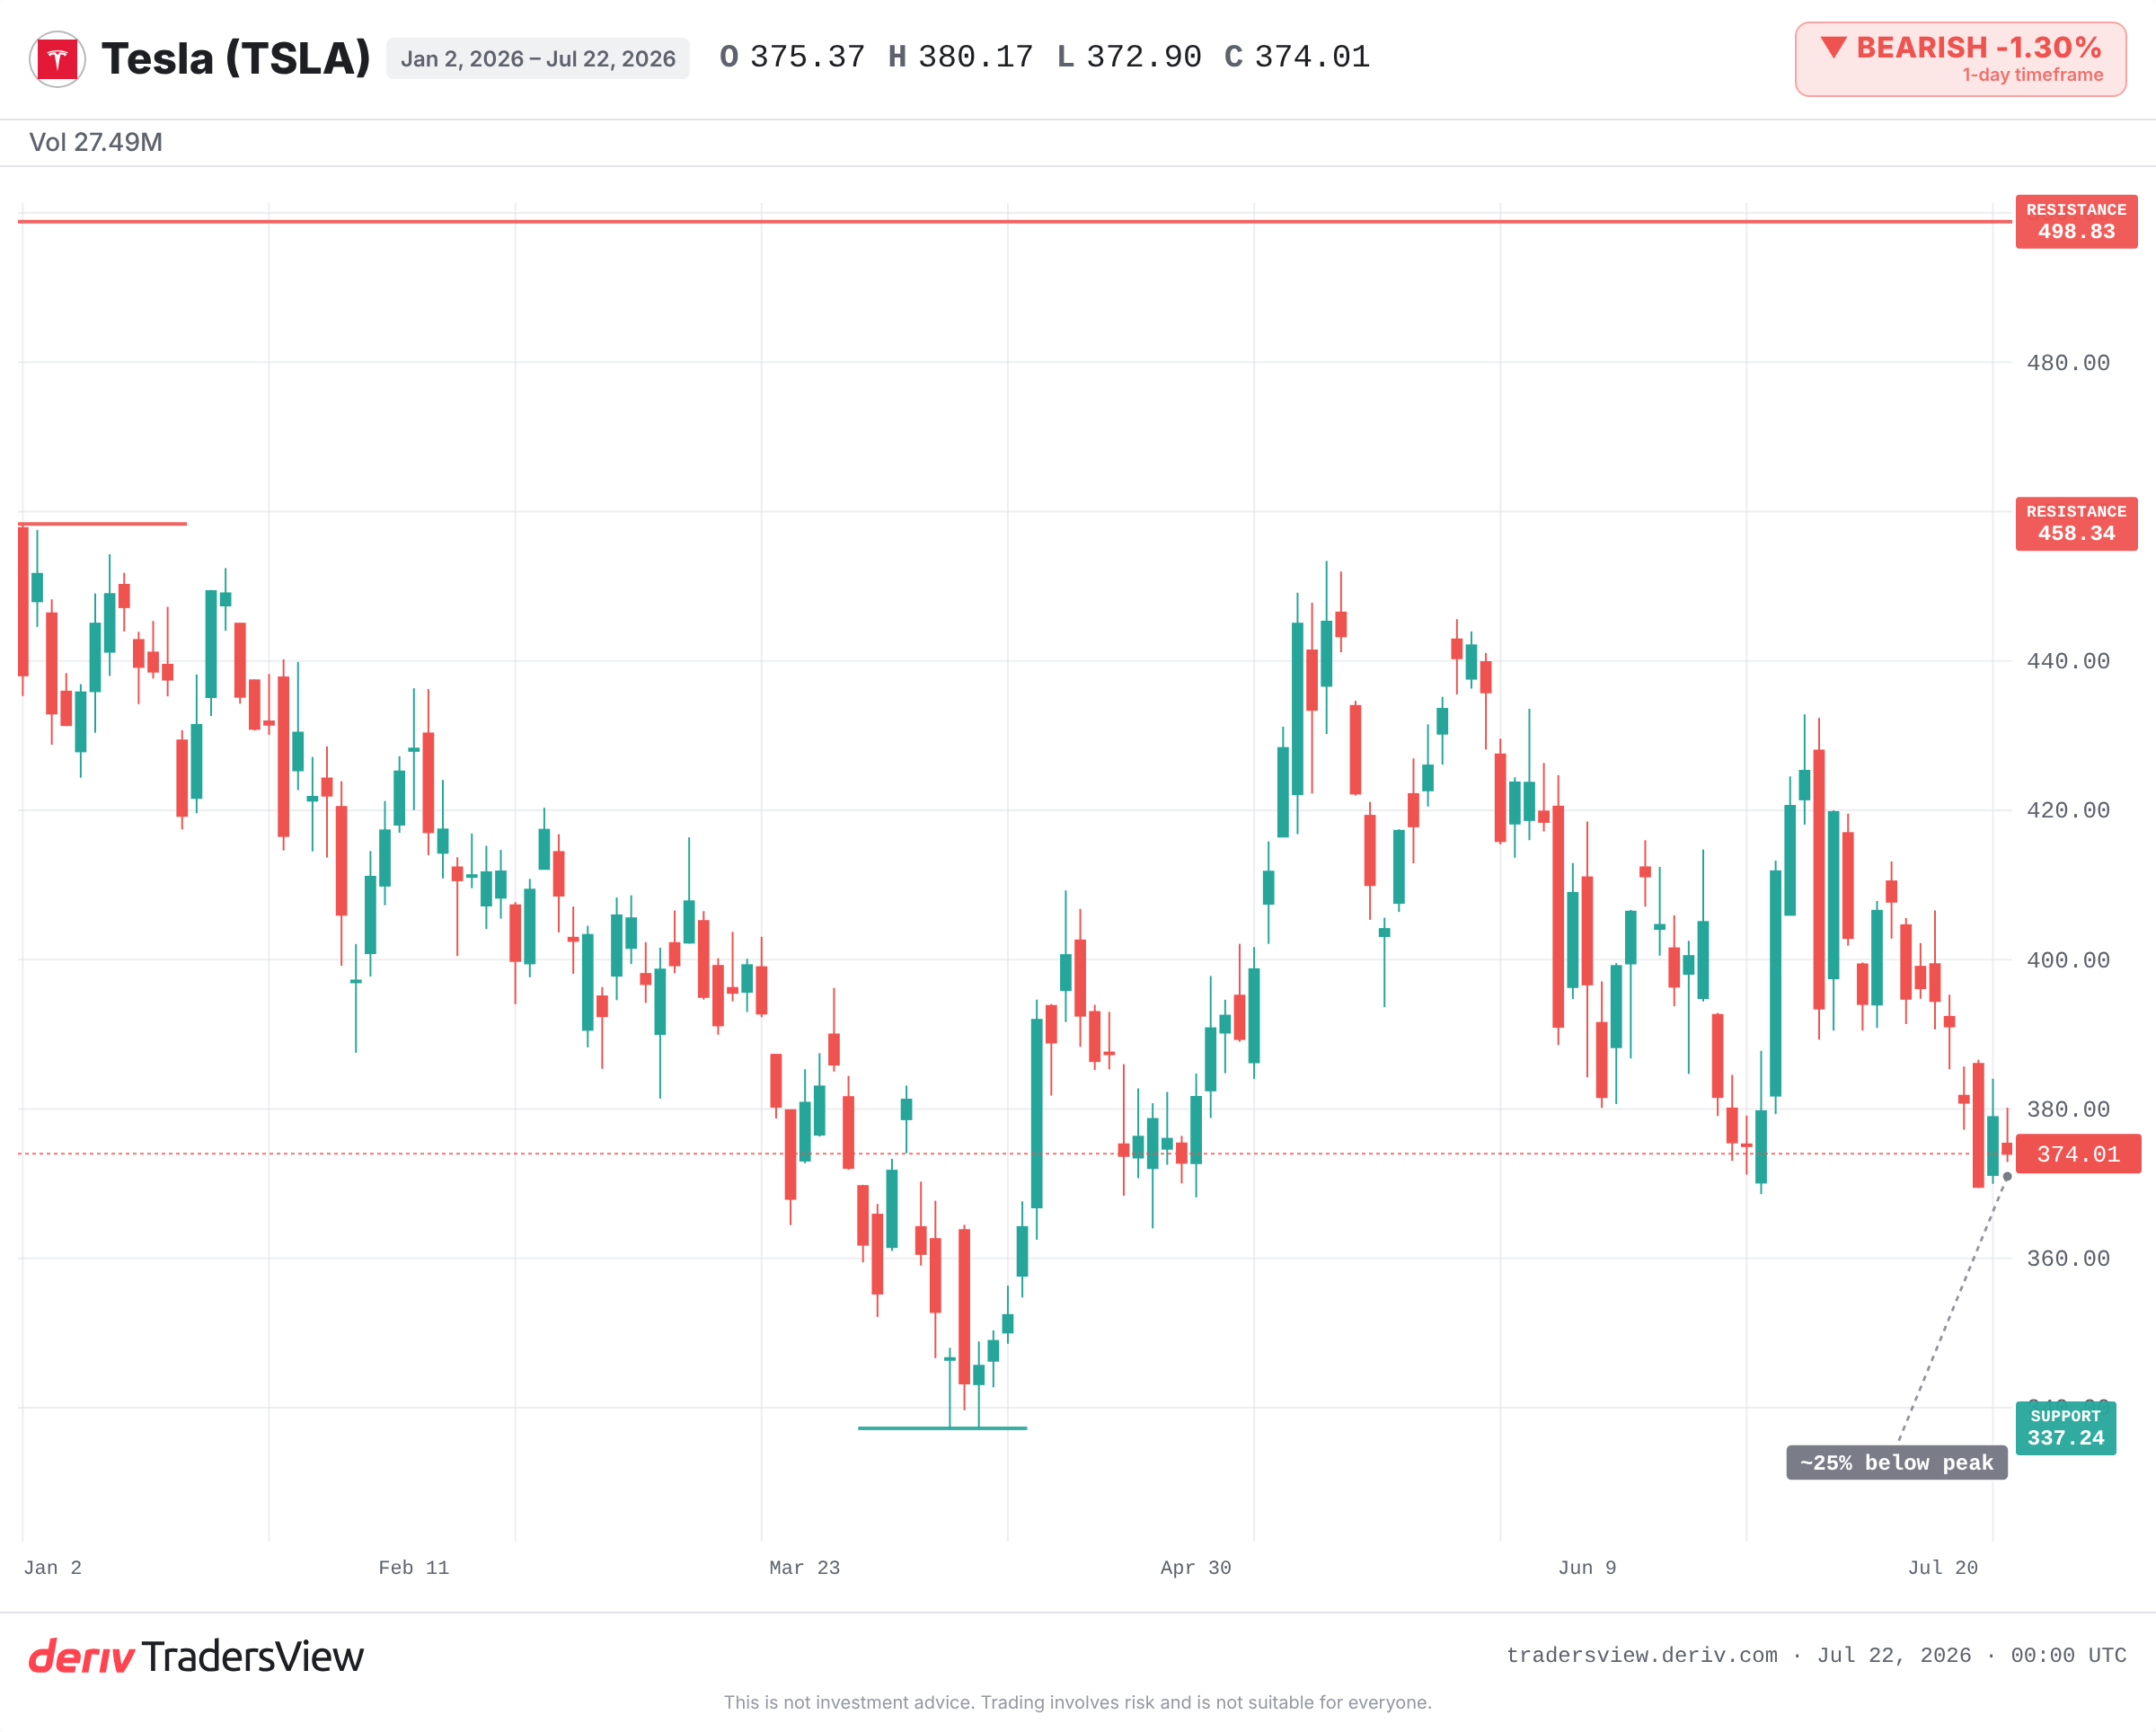
Tesla vient d'afficher son premier flux de trésorerie disponible négatif depuis plus de deux ans. Les dépenses d'investissement dans l'IA, le robotaxi et le robot Optimus ont dépassé ce que l'entreprise a généré. L'action se négocie environ un quart sous son pic de 2025. La question sous-jacente est simple : cette combustion de liquidités est-elle un pont vers un profit futur, ou un signal d'alerte ?
Ce que le flux de trésorerie disponible vous indique réellement
Le flux de trésorerie disponible est l'argent qui reste après qu'une entreprise a payé pour fonctionner et se développer. Le profit peut sembler sain alors que les liquidités s'épuisent. Cet écart explique pourquoi le flux de trésorerie disponible compte souvent plus que le résultat affiché.
Lorsqu'il devient négatif, l'entreprise dépense plus vite qu'elle ne gagne. Cela peut signifier des difficultés. Cela peut aussi signifier un pari délibéré et anticipé. Le chiffre seul ne permet pas de trancher.
Pourquoi des dépenses importantes peuvent constituer un investissement, et non un signal d'alerte
Tesla a déjà vécu cela. En 2017 et 2018, l'entreprise a brûlé des liquidités lors de la montée en puissance de la Model 3. Les positions courtes étaient nombreuses et les rumeurs de faillite circulaient. Puis le flux de trésorerie disponible est redevenu positif et l'action a progressé pendant des années.
La lecture haussière actuelle fait écho à cette période. La direction a présenté les dépenses actuelles comme un investissement dans l'autonomie et la robotique, avec des dépenses d'investissement censées s'alléger à nouveau en 2027. Le solde de trésorerie reste élevé et n'a baissé que modestement. Si la feuille de route du robotaxi et de la conduite entièrement autonome se concrétise, la combustion actuelle de liquidités ressemblera, avec le recul, à celle de 2018.
Quand des dépenses importantes détruisent de la valeur au lieu d'en créer
L'autre scénario a aussi des précédents historiques. Lors du boom des télécoms et des dot-com de la fin des années 1990, les entreprises ont investi des capitaux record dans les infrastructures avant même que la demande ne se manifeste. Elles étaient persuadées de construire l'avenir. Au lieu de cela, elles ont créé une capacité excédentaire, obtenu des rendements faibles et subi de lourdes baisses.
C'est le risque de toute hausse des dépenses d'investissement : dépenser en anticipant une demande qui ne se concrétise jamais. La même combustion de liquidités peut être une rampe de lancement ou un piège. La différence se révèle plus tard, selon que le chiffre d'affaires et les marges progressent ou non une fois les dépenses réduites.
Comment faire la différence à partir de maintenant
Vous ne pouvez pas trancher cette question sur la base d'un seul trimestre. Il faut observer un faisceau d'indices au fil des prochains rapports :
- L'orientation des dépenses d'investissement. Les dépenses continuent-elles d'augmenter au cours du second semestre 2026, ou commencent-elles à s'alléger en vue des prévisions pour 2027 ?
- Le solde de trésorerie. Une baisse modeste est tolérable. Une chute rapide ne l'est pas.
- La preuve que les paris portent leurs fruits. De nouvelles villes pour le robotaxi et des progrès nets sur la FSD (conduite entièrement autonome) justifient les dépenses. Le silence, lui, ne justifie rien.
- L'activité principale. La marge brute sur l'automobile et les livraisons doivent continuer à financer ces ambitions.
Sur le graphique, le plus bas depuis le début de l'année, proche de 337, marque le plancher surveillé par les traders, le sommet de cette année, proche de 458, servant de plafond. L'amplitude quotidienne habituelle de l'action est large, si bien que les mouvements d'une seule journée en disent peu sur la question de fond.
Dans quel sens penchent les éléments
La lecture immédiate, celle d'une machine à cash qui se met soudainement à brûler des liquidités, est la plus inquiétante. La lecture la plus solide est qu'il s'agit d'un investissement planifié et anticipé, avec un important coussin de trésorerie intact et des dépenses d'investissement censées s'alléger. Cela penche vers l'investissement plutôt que vers la difficulté. Mais ce n'est qu'une tendance, pas un verdict.
La preuve se trouve dans la suite des événements. Si les marges et les livraisons se renforcent à mesure que les dépenses diminuent et que le flux de trésorerie disponible redevient positif, la comparaison avec 2018 tient la route. Si les dépenses d'investissement continuent d'augmenter alors que les jalons liés à l'autonomie prennent du retard, c'est la comparaison avec l'ère dot-com qui devient pertinente. Surveillez les liquidités, pas le drame.
Questions fréquemment posées
Non. Cela peut signaler des difficultés, mais cela peut aussi refléter un investissement délibéré et anticipé en vue d'une croissance future. Le contexte, notamment la raison pour laquelle les liquidités sont dépensées et le montant restant, permet de trancher.
Le bénéfice est une mesure comptable qui peut sembler saine alors même que les liquidités quittent l'entreprise. Le flux de trésorerie disponible représente les liquidités réellement restantes après le fonctionnement et le développement de l'entreprise. Il peut donc devenir négatif même lorsque le bénéfice déclaré est positif.
Le capex, ou dépenses d'investissement, désigne les sommes consacrées à des actifs à long terme tels que les usines, les équipements et la technologie. Une hausse du capex réduit directement le flux de trésorerie disponible, car ces liquidités sortent de l'entreprise avant de générer des rendements.
Avant ce dernier trimestre, la dernière période prolongée de flux de trésorerie disponible négatif chez Tesla remonte à 2017-2018, durant la montée en puissance de la production de la Model 3. L'entreprise est ensuite redevenue positive en matière de flux de trésorerie à mesure que la production s'intensifiait.