
Une hausse de la Bank of Japan fait-elle réellement baisser USD/JPY ?
USD/JPY suit l’écart entre la Fed et la Bank of Japan. Découvrez pourquoi une hausse de la BoJ en septembre pourrait renforcer le yen, ou être déjà intégrée dans les cours.
Par la rédaction Deriv · 14 août 2026 · 4 min de lecture

USD/JPY repose sur un seul élément : l’écart entre ce que rémunère la Fed et ce que rémunère la Bank of Japan. Lorsque cet écart se réduit, le yen a tendance à se renforcer et USD/JPY recule. C’est pourquoi tout le trade dollar-yen dépend désormais d’une seule date : la réunion de la BoJ des 17 et 18 septembre.
Pourquoi c’est l’écart de taux, et non une banque seule, qui influence le dollar-yen
Une paire de devises est un prix relatif. Elle évolue selon l’écart entre les trajectoires de taux d’intérêt de deux pays, et non selon une banque centrale prise isolément.
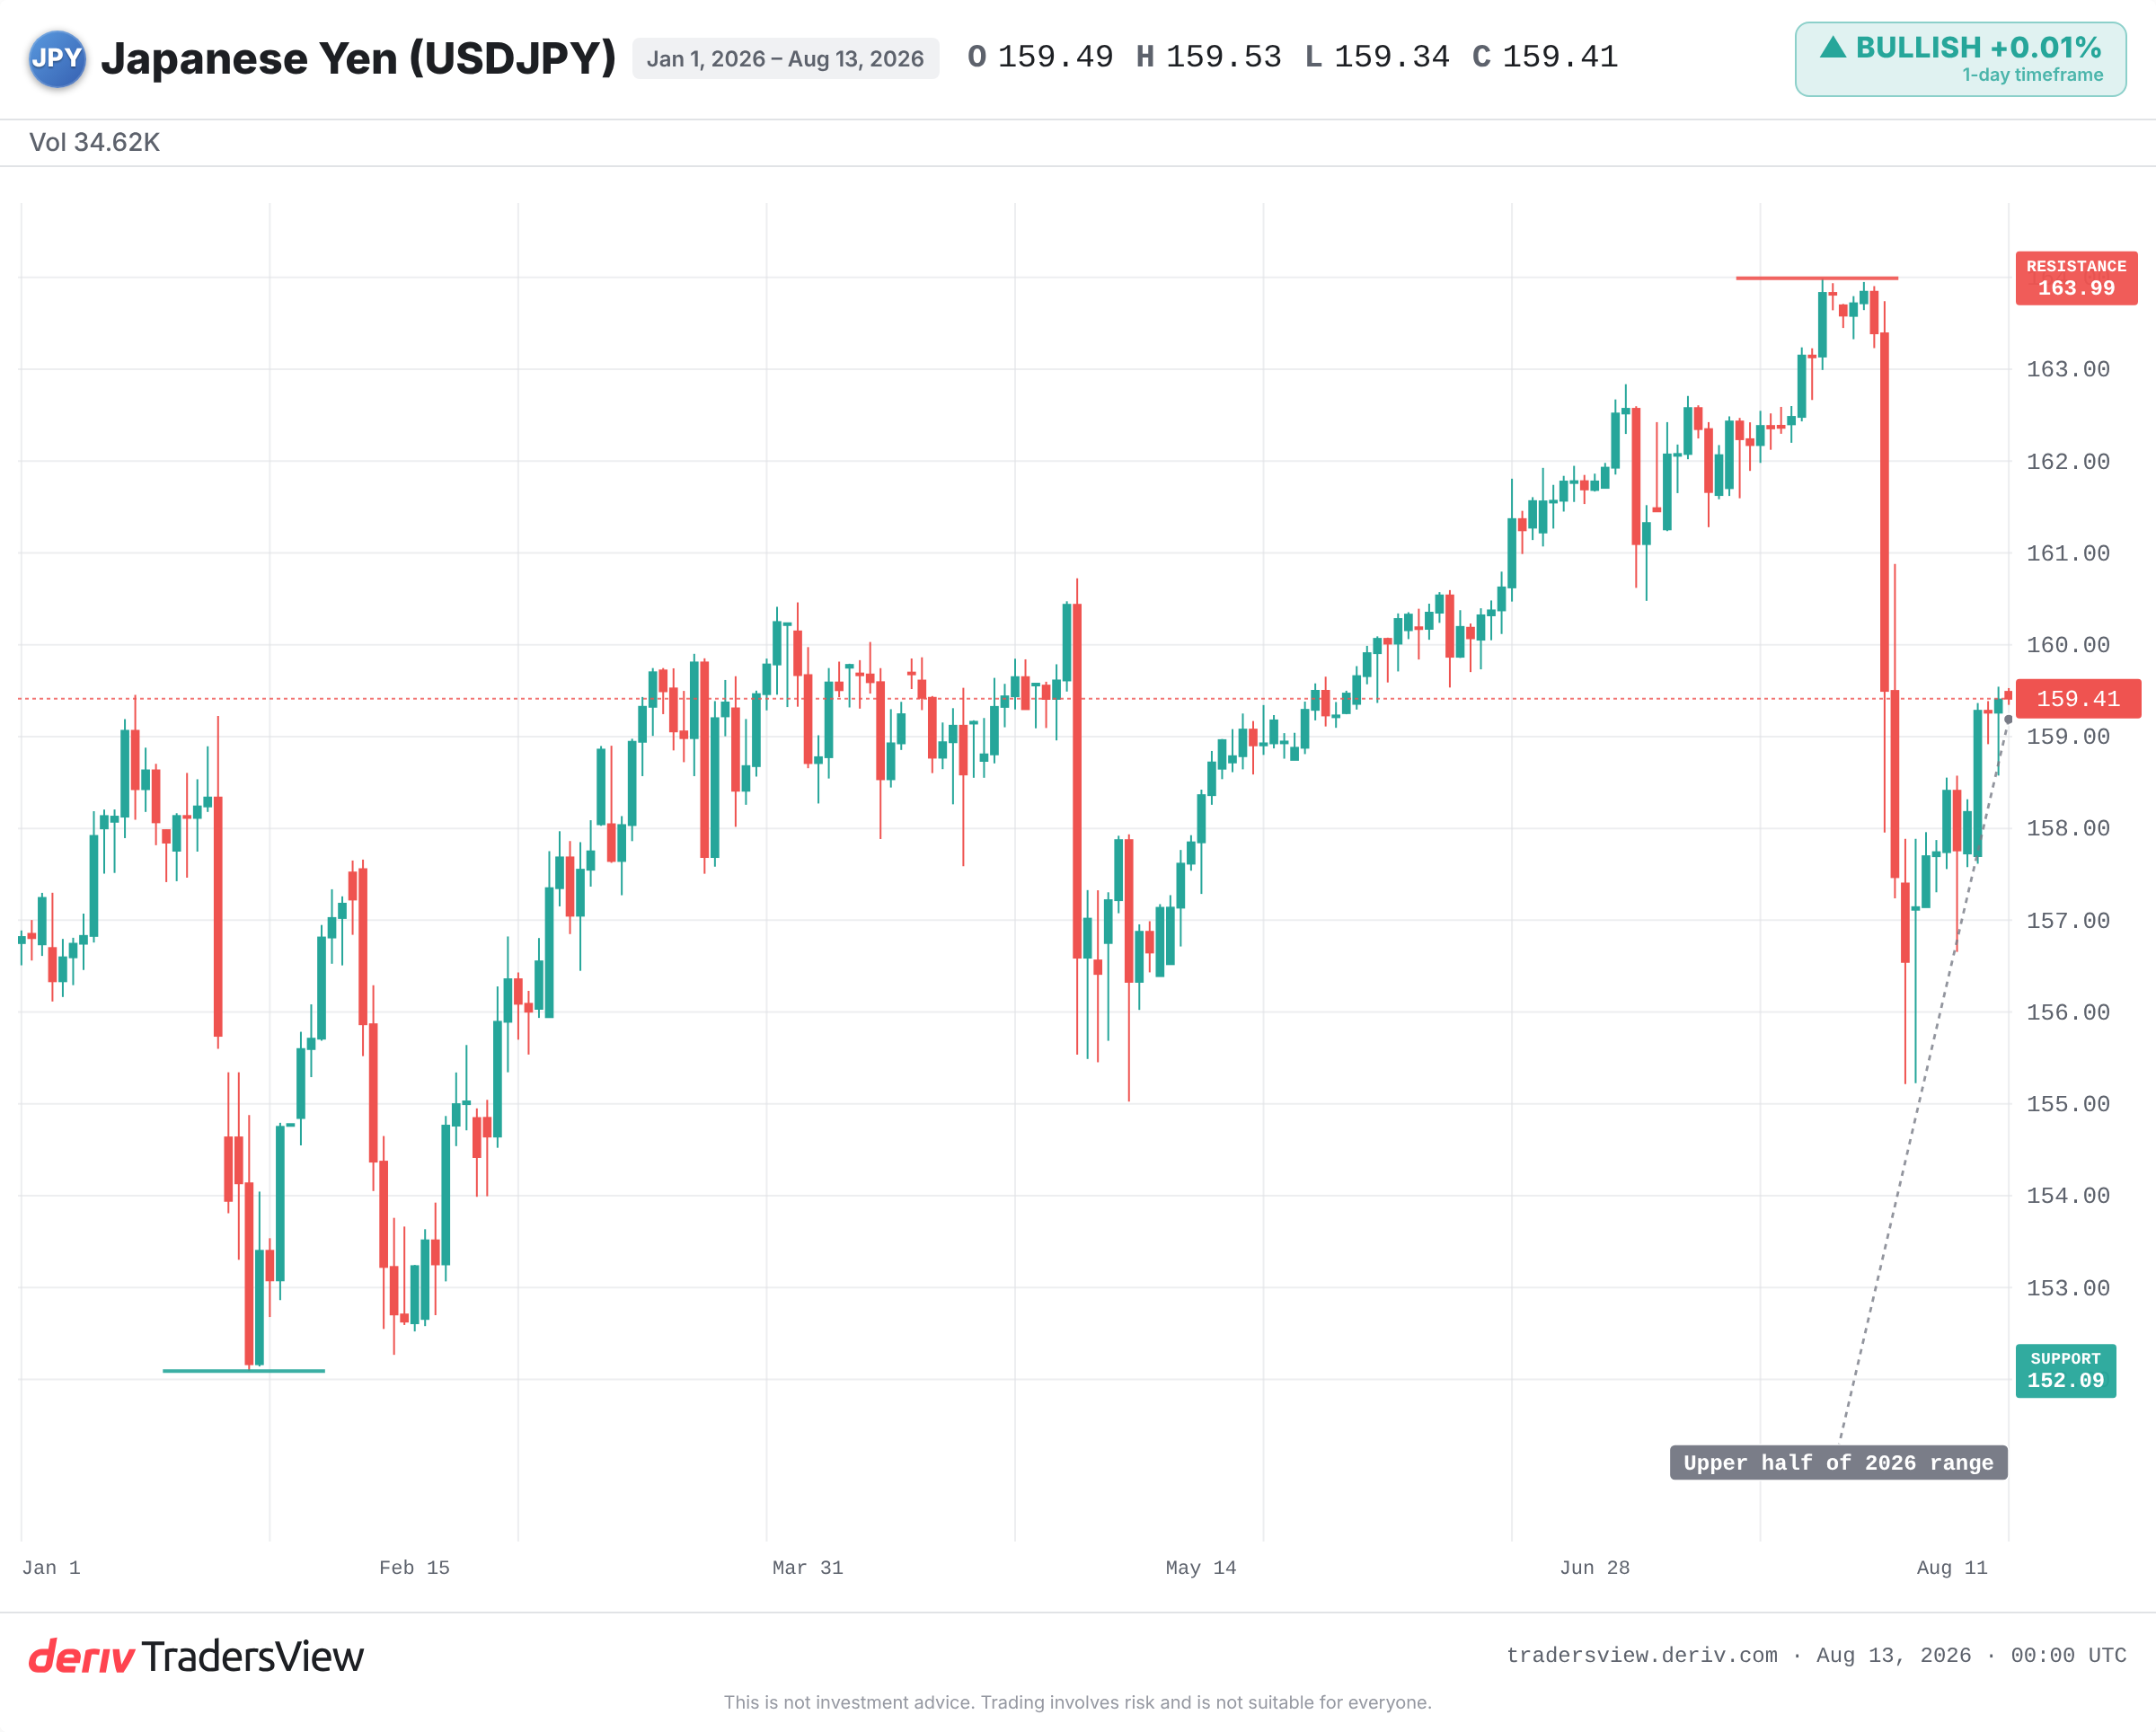
À l’heure actuelle, la Fed rémunère bien davantage que la BoJ. Les capitaux se placent dans des actifs en dollars offrant des rendements plus élevés. Cet écart important est le moteur qui maintient USD/JPY dans la moitié supérieure de sa fourchette de 2026, plus près du plus haut annuel que du plus bas.
Réduisez l’écart et vous inversez l’incitation. Une hausse de taux de la BoJ réduit le différentiel, rend la détention d’actifs en yens relativement plus attrayante et fait reculer la paire. Ainsi, un mouvement en septembre importe moins par la hausse elle-même que par son effet sur l’écart.
Pourquoi une hausse attendue peut faire évoluer le yen dans le mauvais sens
Les Marchés intègrent l’avenir dans les cours, et non le passé. Si une hausse est entièrement anticipée, la devise a déjà évolué avant l’annonce de la décision.
Selon les données de Tokyo Tanshi, les probabilités implicites de marché d’une hausse en septembre ont fortement grimpé, passant d’environ un quart à près de trois quarts en deux semaines. Polymarket les estime encore plus élevées. Lorsque les probabilités sont aussi élevées, une grande partie du renforcement du yen peut déjà être intégrée dans les cours.
Une hausse attendue peut même provoquer un rebond de USD/JPY, dans le cadre d’un mouvement classique consistant à acheter sur la rumeur et vendre sur l’annonce. Ce qui détermine la réaction, c’est la surprise, et non la hausse elle-même.
Ce que mars 2024 et juillet 2024 nous apprennent sur les mouvements déjà intégrés dans les cours
Une hausse déjà intégrée dans les cours fait à peine bouger le yen ; une hausse qui modifie l’ensemble de la trajectoire attendue des taux le fait évoluer brutalement. Deux épisodes récents l’illustrent clairement.
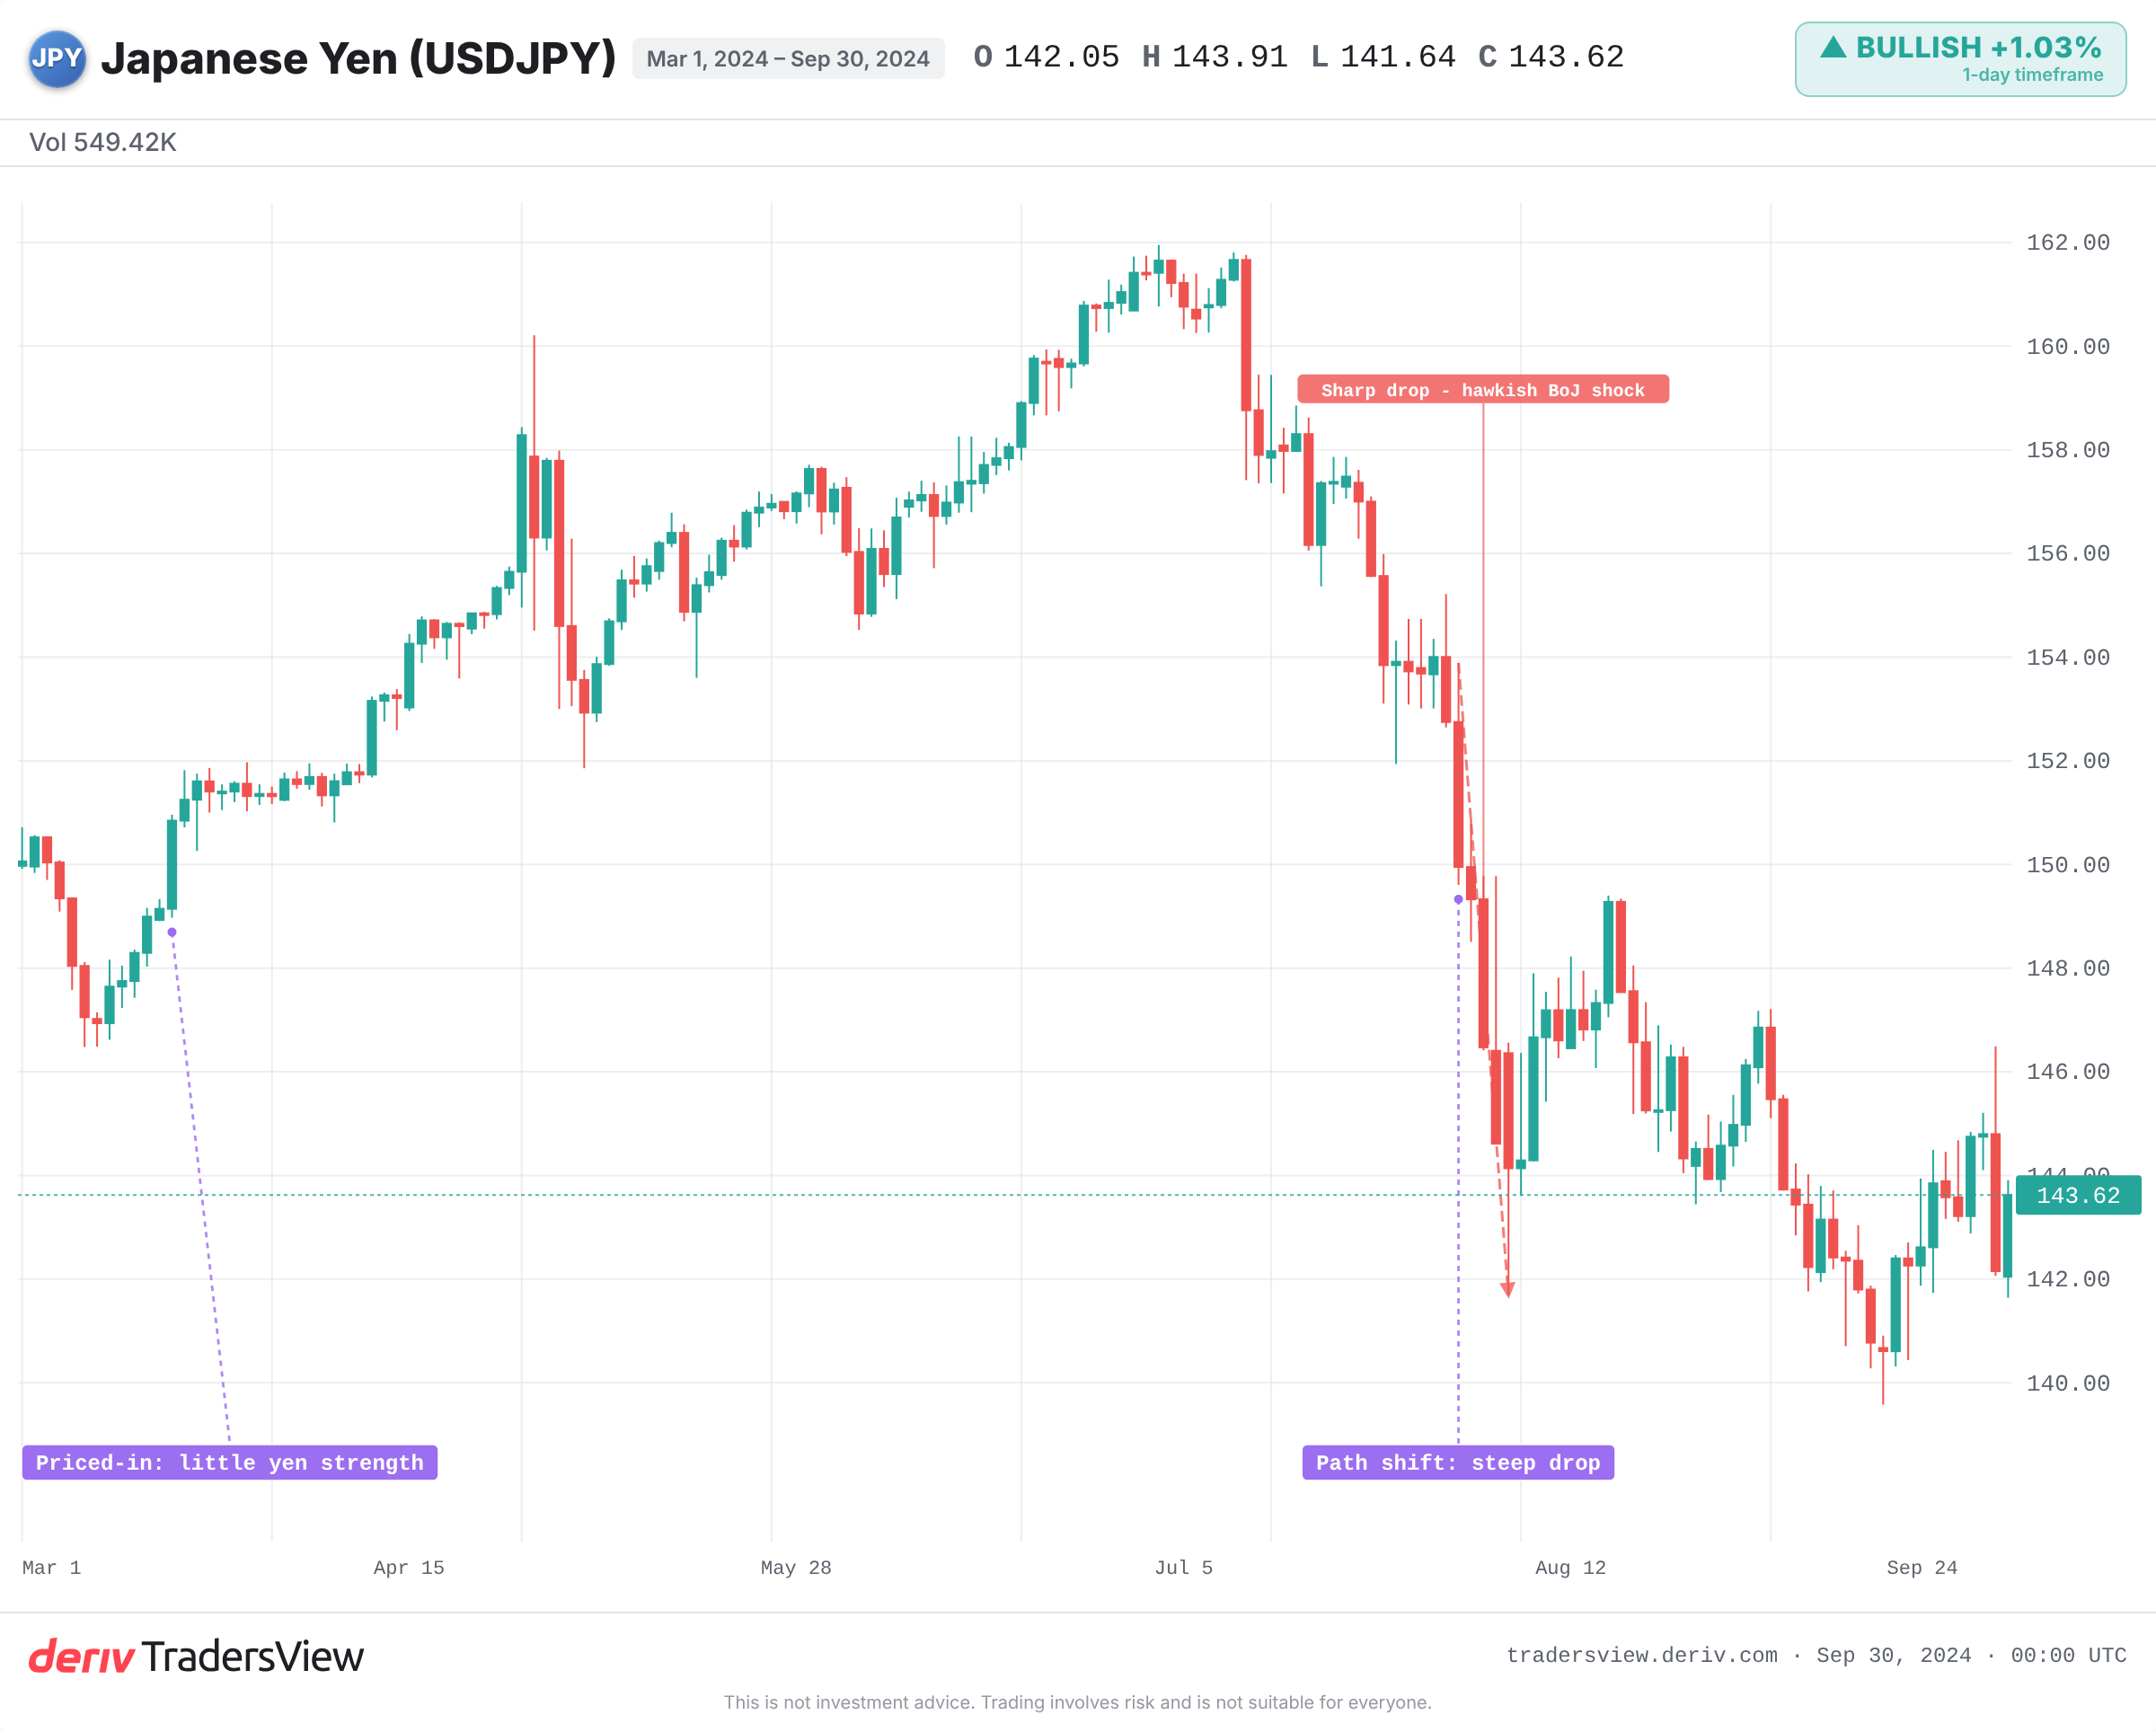
En mars 2024, la BoJ a mis fin aux taux négatifs, sa première hausse en 17 ans. Pourtant, le yen s’est affaibli. Le mouvement était entièrement intégré dans les cours, et l’écart de taux avec la Fed est resté important ; rien n’a donc réellement changé dans la trajectoire du différentiel.
En juillet 2024, la situation s’est inversée. La BoJ a relevé ses taux et signalé un resserrement supplémentaire, tandis que la Fed s’orientait vers des baisses. Cela a modifié l’ensemble de la trajectoire de l’écart. Le carry trade sur le yen s’est dénoué brutalement, et USD/JPY a fortement chuté au cours des semaines suivantes.
Il est utile de comprendre ce dénouement, car c’est ce qui transforme une hausse modeste en forte baisse. Dans un carry trade, les traders empruntent des yens à faible coût et achètent des actifs en dollars à rendement plus élevé, afin de profiter de l’écart de taux. Lorsque la BoJ signale que l’écart va se réduire, ce trade cesse d’être rémunérateur. Les traders rachètent des yens pour rembourser leurs emprunts, et la précipitation à dénouer les positions fait rapidement baisser USD/JPY.
La leçon : une seule hausse ne renverse pas une tendance. C’est un changement de la trajectoire anticipée de l’écart qui le fait. La hausse de juin 2026 rappelle l’inverse : la BoJ a agi, mais USD/JPY est resté élevé, car le différentiel global s’est maintenu.
Ce qu’il faut surveiller autour de la décision de septembre
Les éléments indiquent que les indications prospectives comptent davantage que la décision elle-même. Une hausse accompagnée d’un ton accommodant suggérant qu’elle sera unique pourrait renforcer le yen bien moins qu’un statu quo assorti d’un signal restrictif sur de futurs resserrements.
- Les indications prospectives, et pas seulement la hausse ou le statu quo, pour savoir si d’autres resserrements suivront.
- L’évolution des probabilités pour septembre, qui indique quelle part est déjà intégrée dans les cours.
- La trajectoire de la Fed : une Fed accommodante réduit l’écart et amplifie tout renforcement du yen ; une Fed restrictive le compense.
- La pression politique du gouvernement Takaichi, qui, selon une enquête Bloomberg, pourrait repousser la décision à décembre, les économistes étant partagés.
- Les signes d’intervention près du sommet de la fourchette, en direction du plus haut de 2026. Le Ministry of Finance ne publie pas de niveau de déclenchement ; surveillez donc les avertissements verbaux et les brusques hausses du yen plutôt qu’un seuil fixe.
Le dollar-yen comporte ici un véritable risque dans les deux sens, et une seule réunion suffit rarement à établir une tendance à elle seule. Surveillez l’écart entre les deux banques et la part du mouvement déjà intégrée dans les cours.
Questions fréquemment posées
Il s’agit de l’écart entre les taux directeurs des deux banques centrales et leurs trajectoires anticipées. La Fed rémunère actuellement bien davantage que la BoJ, ce qui favorise la détention d’actifs en dollars plutôt qu’en yens et soutient USD/JPY.
Les traders empruntent des yens à faible coût et placent ces fonds dans des actifs à rendement plus élevé ailleurs. Cette stratégie est rentable tant que l’écart de taux reste important, mais elle peut se dénouer rapidement lorsque la BoJ relève ses taux et que l’écart se réduit, comme en juillet 2024.
Oui. Les autorités japonaises peuvent acheter des yens sur le Marché afin de ralentir les mouvements brusques, généralement lorsque le yen se situe vers la partie basse de sa fourchette. Les interventions ont tendance à amplifier les mouvements qui correspondent également à la dynamique du différentiel de taux, plutôt qu’à la combattre seules.
Une enquête Bloomberg montre que les économistes sont partagés, environ la moitié d’entre eux prévoyant décembre. La pression politique du gouvernement Takaichi est citée comme une raison majeure pouvant reporter une décision de septembre à plus tard dans l’année.