Le pari IA d'Amazon s'envole. Alors pourquoi l'action reste-t-elle bloquée ?
Amazon se négocie en dessous de son record alors que sa participation dans Anthropic s'accroît rapidement. Pourquoi les valorisations intègrent l'avenir, et pourquoi le marché continue de pénaliser les dépenses.
Par la rédaction Deriv · 20 juillet 2026 · 4 min de lecture

Amazon reste bloquée en dessous de son record alors qu'un pari interne s'envole, car le cours d'une action rémunère des liquidités futures prouvées, et non un gain qui n'est encore que sur le papier.
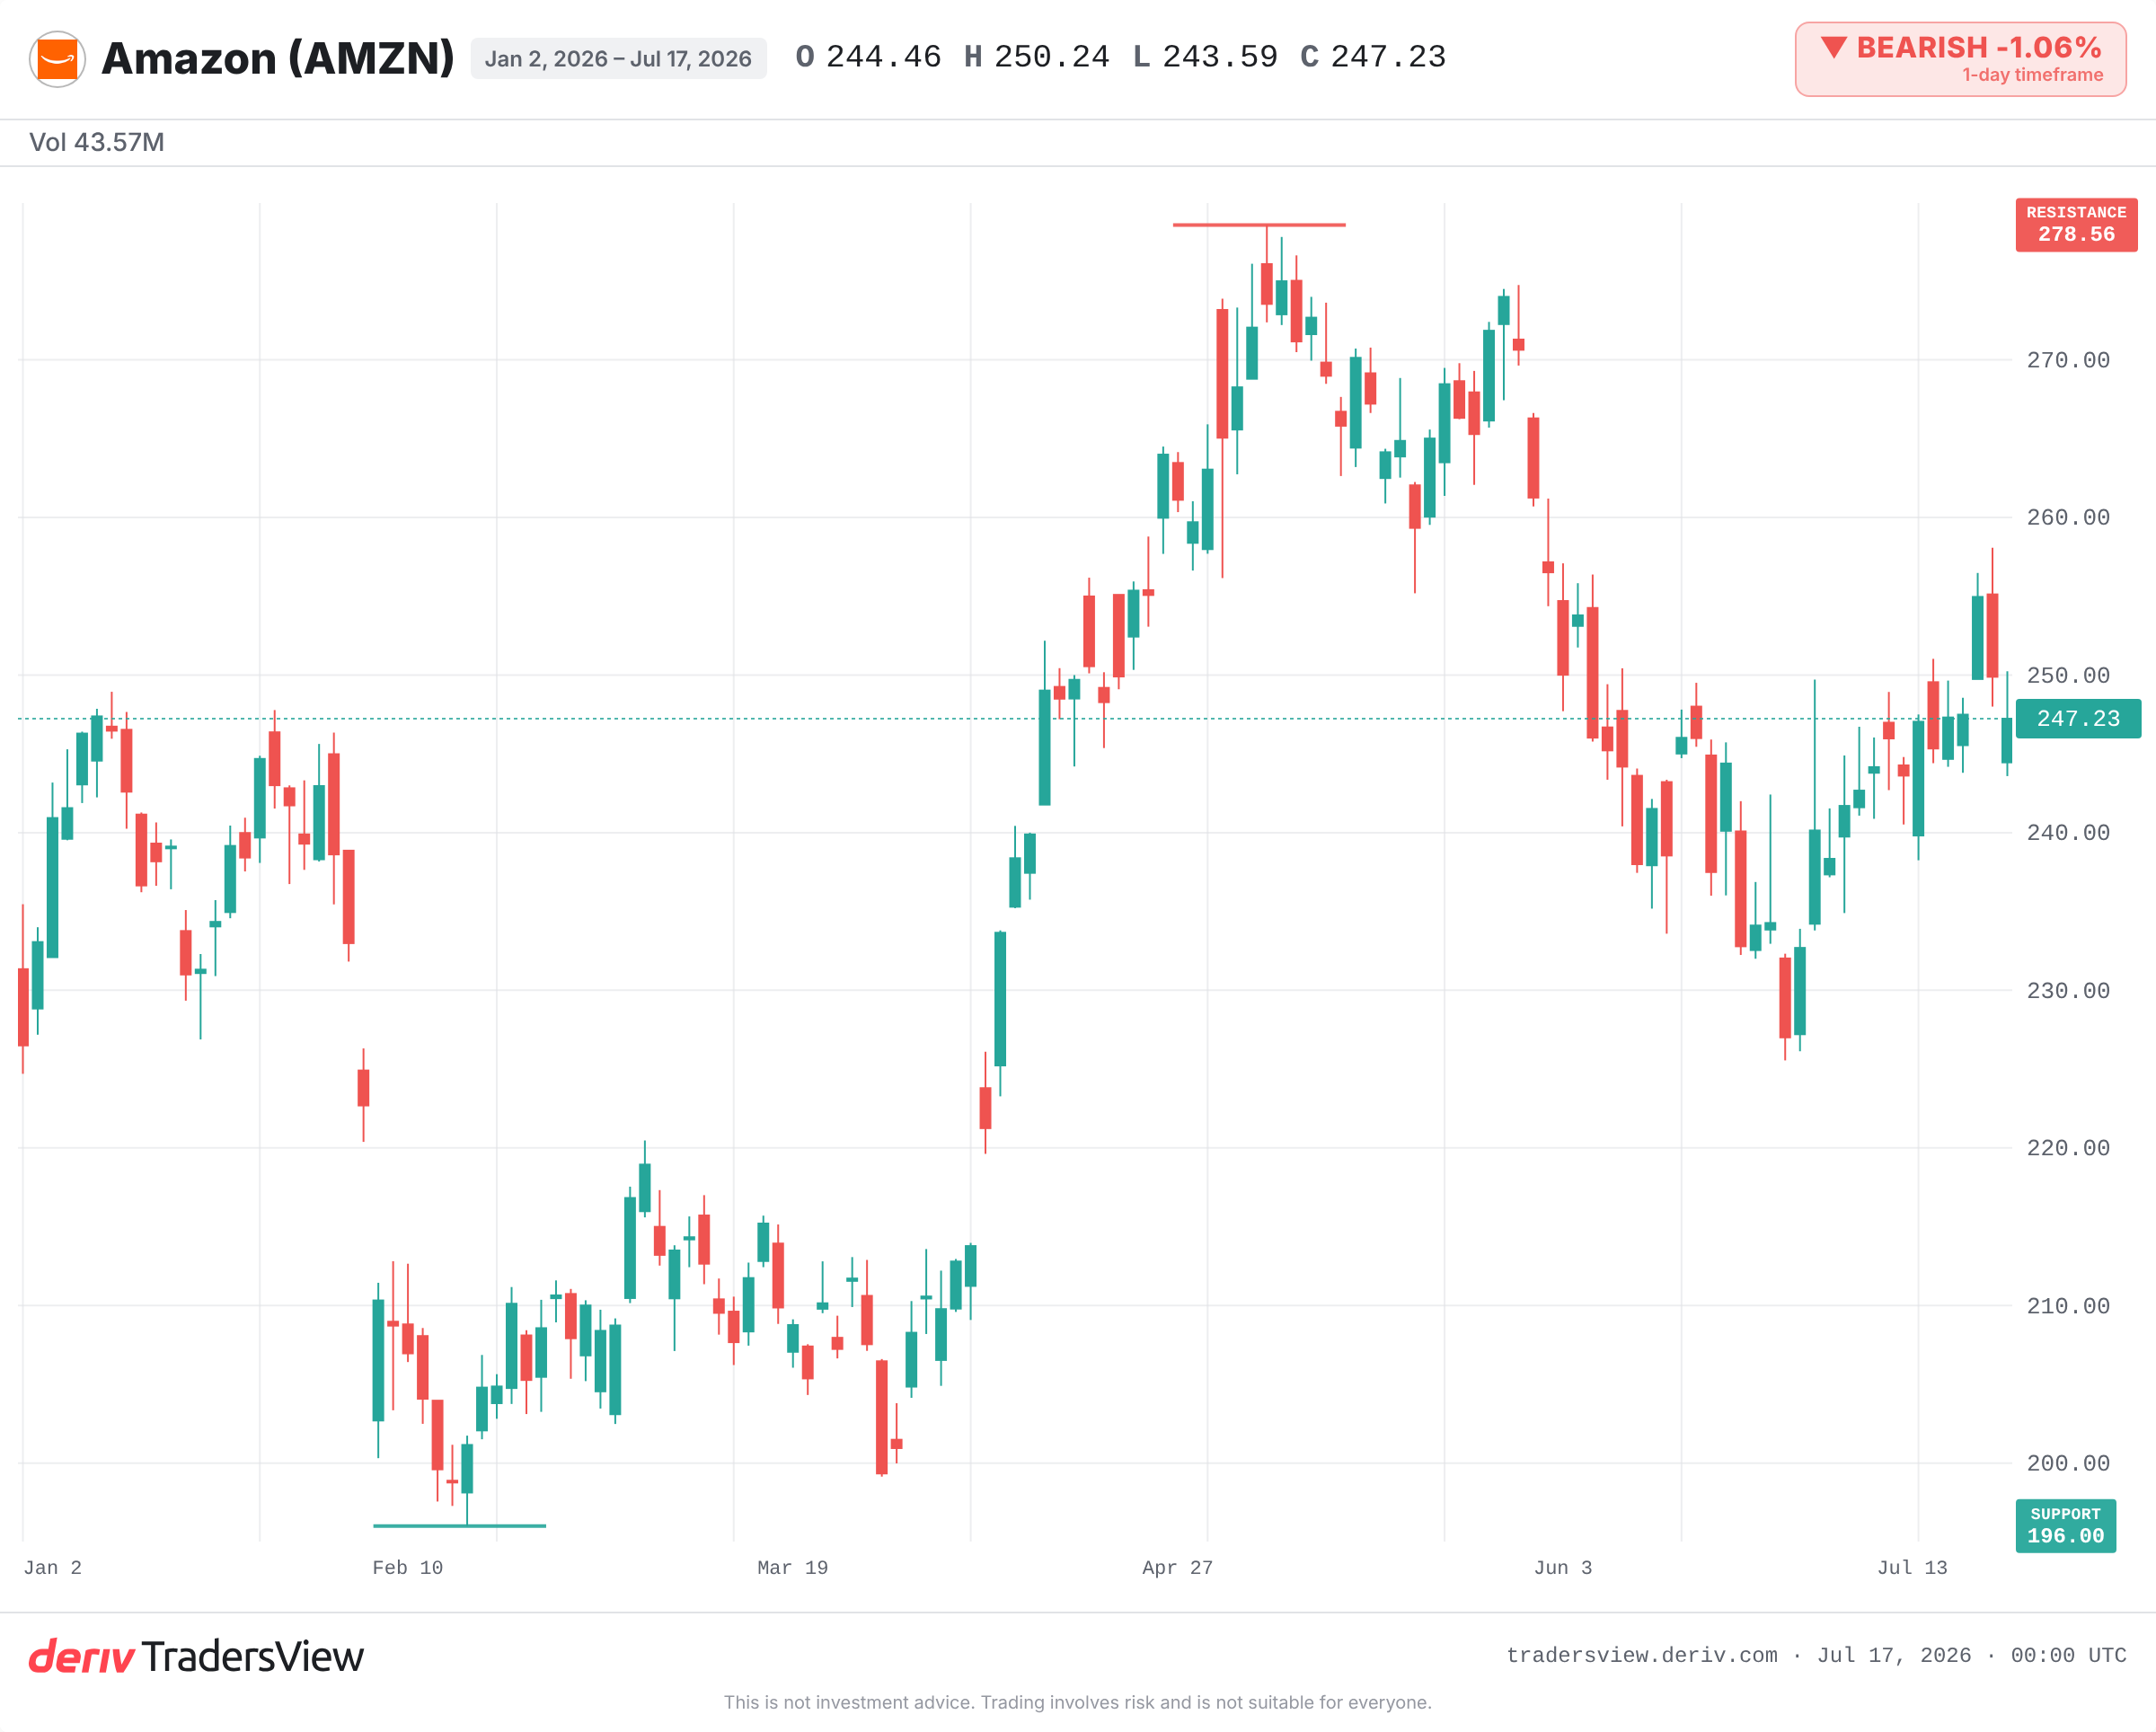
L'action se négocie autour de 240 USD, bien en deçà de son sommet proche de 279 USD. Pourtant, toute l'attention se porte sur une seule participation : une prise de participation soutenue par AWS dans le laboratoire d'IA Anthropic, dont la croissance serait exceptionnellement rapide. Alors, pourquoi le cours reste-t-il bloqué ? Parce que les investisseurs sont tiraillés entre un actif en forte croissance et les dépenses considérables qui le financent.
Pourquoi une valorisation évolue en fonction de l'avenir, et non du présent
Le cours d'une action est un pari sur des rendements futurs. Lorsqu'une entreprise détient un actif qui croît à un rythme inhabituel, le marché tente d'intégrer cette croissance dès maintenant, avant même que les liquidités n'arrivent.
C'est exactement ce qui tire Amazon aujourd'hui. Selon un rapport de Seeking Alpha, le taux de croissance annualisé des revenus d'Anthropic serait passé d'environ 9 milliards USD fin 2025 à plus de 30 milliards USD en 2026. Une participation qui triple ses revenus en un an est précisément le type d'actif capable de revaloriser un géant. Plus un élément s'accroît rapidement, plus la valeur de demain se reflète dans le cours d'aujourd'hui.
Pourquoi le marché continue de pénaliser les dépenses qui le sous-tendent
La même logique s'applique en sens inverse. Amazon a détaillé environ 200 milliards USD de dépenses d'investissement liées à l'IA. Cet argent n'a pas encore prouvé sa rentabilité.
C'est pourquoi l'action est tombée à un multiple proche de 29 fois les bénéfices, son plus bas niveau depuis dix ans, selon Yahoo Finance. Le marché applaudit une participation en hausse tout en sanctionnant la facture qui la finance. Ces deux réactions obéissent à la même règle : la valeur suit des rendements futurs prouvés, et une dépense colossale sans retour en vue est perçue comme un risque, et non comme une promesse.
Le gain sur papier n'est pas encore un gain comptabilisé
La lecture optimiste va ici un peu trop vite. Elle repose sur un rapport non confirmé évoquant une introduction en bourse d'Anthropic valorisée à 1 200 milliards USD. Reuters et d'autres sources évoquent une valorisation et un calendrier plus prudents.
Un gain sur papier n'est pas de l'argent que Amazon a comptabilisé. Il ne devient réel qu'à travers un événement effectivement enregistré par Amazon, une introduction en bourse ou une consolidation, à un prix accepté par le marché. Jusqu'à cette échéance, il ne fait qu'améliorer le climat général, rien de plus. Un gain non réalisé embellit le récit bien avant de toucher les comptes.
Le risque d'exécution est également bien réel. Un récent bug de facturation chez AWS a surfacturé certains clients de plusieurs milliards, un rappel que des incidents surviennent même lorsque les ventes d'AWS progressent d'environ 24 % en glissement annuel.
Ce que l'histoire nous enseigne sur les paris sur l'avenir
Ce schéma s'est déjà produit auparavant. En 1999, Amazon elle-même affichait une valorisation extrême fondée sur sa croissance future, avant de chuter d'environ 90 % par rapport à son sommet, puis de se redresser sur plusieurs années. En 2022, les investisseurs ont sanctionné les lourdes dépenses d'investissement d'Amazon et de Meta, avant de récompenser les deux entreprises en 2023 et 2024, lorsque ces dépenses se sont converties en marge.
La leçon à retenir n'est pas que les dépenses sont toujours rentables. C'est que le marché réévalue en permanence, selon que les preuves arrivent ou non.
Ce qu'il faut surveiller désormais
- Si une introduction en bourse d'Anthropic se concrétise, à une échelle proche de celle évoquée, et selon quel calendrier.
- La confirmation du taux de croissance réel des revenus d'Anthropic par rapport au bond annoncé.
- Les premiers signes que les 200 milliards USD de dépenses d'investissement se convertissent en marge, ou la preuve du contraire.
- Si la croissance d'AWS se maintient à environ 24 % en glissement annuel, comme annoncé.
- Le record historique proche de 279 USD comme niveau de résistance, et les creux précédents proches de 196 USD comme niveau de support.
Les éléments disponibles plaident en faveur de la patience plutôt que du chiffre sur le papier. L'actif en forte croissance est bien réel, mais le gain reste conditionnel, et les dépenses, elles, sont certaines. Attendez de voir les dépenses d'investissement se transformer en rendements avant que le récit ne se traduise par un cours.
Questions fréquemment posées
Un gain n'est réalisé qu'à travers un événement que l'entreprise enregistre, comme l'introduction en bourse de la startup, son acquisition, ou un tour de financement à un prix revalorisé. Jusque-là, toute augmentation de valeur reste un chiffre théorique non réalisé qui n'affecte pas les résultats déclarés.
Un run rate annualise la performance récente, en prenant le chiffre d'affaires d'une courte période et en le projetant sur une année complète. Il indique une dynamique, mais suppose que le rythme actuel se maintienne. Ainsi, un run rate en forte hausse peut surestimer un chiffre d'affaires durable si la croissance ralentit.
Des dépenses d'investissement importantes mobilisent des liquidités qui pourraient autrement être reversées aux actionnaires, et leur rentabilité reste incertaine. Les marchés ont tendance à décoter l'action jusqu'à ce que ces dépenses se traduisent par des marges ou une croissance plus élevées, avant de la revaloriser une fois la preuve apportée.
Pas en soi. Un faible ratio peut refléter une véritable valeur ou des doutes des traders quant aux bénéfices futurs. Il n'indique un prix avantageux que si l'entreprise sous-jacente continue de croître, ce qui est précisément ce que le marché évalue ici.