
Une banque peut gérer votre introduction en bourse tout en refusant votre compte
JPMorgan a rompu ses liens avec Polymarket pour des raisons d'image réglementaire, tout en souhaitant toujours son IPO. Pourquoi l'acceptation institutionnelle accuse un retard sur la réussite commerciale d'un produit.
Par la rédaction Deriv · 14 août 2026 · 4 min de lecture

JPMorgan a rompu ses liens bancaires avec la plateforme de marchés prédictifs Polymarket en raison de préoccupations réglementaires, tout en souhaitant toujours piloter l'éventuelle introduction en bourse de Polymarket. Cet écart — lorsqu'un produit est légal, populaire et en croissance, mais que la finance traditionnelle le tient encore à distance — est là où réside le risque réglementaire.
Une entreprise, deux réponses. Selon les mêmes informations, la banque a fermé le compte, mais souhaite percevoir les frais liés à l'IPO. Cette contradiction est révélatrice.
Pourquoi une banque abandonne un client légal et en croissance
Une banque abandonne un client légal lorsque le coût réputationnel et réglementaire de la relation dépasse les revenus tirés des frais, et non parce que le client a enfreint la loi. Polymarket n'a rien fait d'illégal. Les utilisateurs parient sur des événements, des élections aux décisions de la Fed, et les volumes ont fortement augmenté au fil du cycle d'actualités de 2024 et 2025. Sur le plan commercial, la plateforme fonctionnait.
Rien de cela n'a sauvé la relation bancaire. Selon un article du Financial Times relayé par investing.com, JPMorgan a mis fin à cette relation fin 2025 en raison de préoccupations réglementaires, et Polymarket a depuis trouvé un nouveau prêteur non identifié. Le déclencheur concernait l'image, et non la légalité. Une banque évalue le coût réputationnel et réglementaire d'un client par rapport aux revenus tirés des frais, et dans ce cas, le coût l'a emporté.
Le signal des acteurs de contrôle évolue plus lentement que le produit
L'adoption commerciale d'un produit et son acceptation institutionnelle évoluent sur des trajectoires distinctes, et l'acceptation est la plus lente des deux.
Nous avons déjà observé cette tendance. De 2018 à 2021, les banques et les prestataires de paiement ont imposé des restrictions aux plateformes d'échange de cryptomonnaies en raison de l'incertitude réglementaire, alors même que ces plateformes généraient de véritables revenus. La plupart des opérateurs ont trouvé des partenaires plus petits ou offshore. Les banques traditionnelles ne se sont réengagées qu'une fois les règles, et les frais, devenus plus clairs, parfois des années plus tard. Dans le cadre de l'Operation Choke Point il y a une dizaine d'années, des entreprises légales mais sensibles ont perdu leur accès bancaire sans avoir enfreint la loi. La légalité n'est pas le critère qu'applique une banque ; c'est son niveau de confort réputationnel.
Comment l'examen de la CFTC affecte l'accès aux services bancaires
Le lien passe par le service des risques de la banque elle-même, et non par une quelconque ordonnance directe. Les régulateurs demandent rarement à une banque d'abandonner un client ; la banque anticipe leur réaction. Lorsqu'un produit de plateforme se situe dans une catégorie non établie, comme des contrats sur événements que la CFTC n'a pas officiellement autorisés ou classifiés, la banque ne peut pas évaluer son futur coût de conformité. Un compte dont elle ne peut pas évaluer le coût est un compte qu'elle considère comme à haut risque. Elle se retire donc d'abord et attend que les règles se précisent. C'est pourquoi une décision de la CFTC ou de la SEC, plutôt qu'une étape commerciale importante, est l'événement qui rouvre la porte.
Pourquoi la même banque souhaite toujours l'IPO
L'élément qui complique l'interprétation simpliste d'un « non prudent » est que JPMorgan souhaiterait toujours piloter une IPO de Polymarket. Les deux rôles comportent des risques différents. Une relation bancaire représente une responsabilité à durée indéterminée ; un mandat de placement est une opération ponctuelle et cloisonnée. Détenir les dépôts et traiter les paiements d'un client expose la banque au comportement de ce client jour après jour. L'introduire en bourse est une transaction distincte, tarifée, divulguée et conclue. La charge de conformité d'un compte permanent est plus lourde que celle d'un seul événement générant des frais.
Si la banque estimait que les marchés prédictifs étaient illégitimes, elle ne chercherait pas à tirer profit de l'introduction en bourse de l'un d'eux. La fermeture des services bancaires ressemble donc moins à un verdict durable qu'à une couverture réglementaire à court terme. Le « non » concernant le compte actuel pourrait en réalité signifier « pas encore ». Cette distinction est importante lorsque vous cherchez à évaluer la persistance d'un vent contraire réglementaire.
Ce que cela indique aux traders sur le risque réglementaire
La popularité ne vaut pas autorisation. Lorsque vous évaluez une jeune plateforme, qu'il s'agisse de marchés prédictifs, d'une plateforme de cryptomonnaies ou d'une fintech, distinguez deux questions : fonctionne-t-elle sur le plan commercial et les acteurs de contrôle l'ont-ils acceptée ? L'écart entre ces deux réponses constitue le risque.
Les éléments indiquent plutôt qu'il s'agit d'une rupture souple et réversible que d'un rejet catégorique. Cela serait confirmé si JPMorgan ou l'une de ses homologues se réengageait discrètement une fois que les régulateurs américains auront officiellement classifié ou autorisé les contrats sur événements. Cette thèse serait remise en cause si d'autres banques suivaient JPMorgan et si aucun rôle de souscription ne se concrétisait.
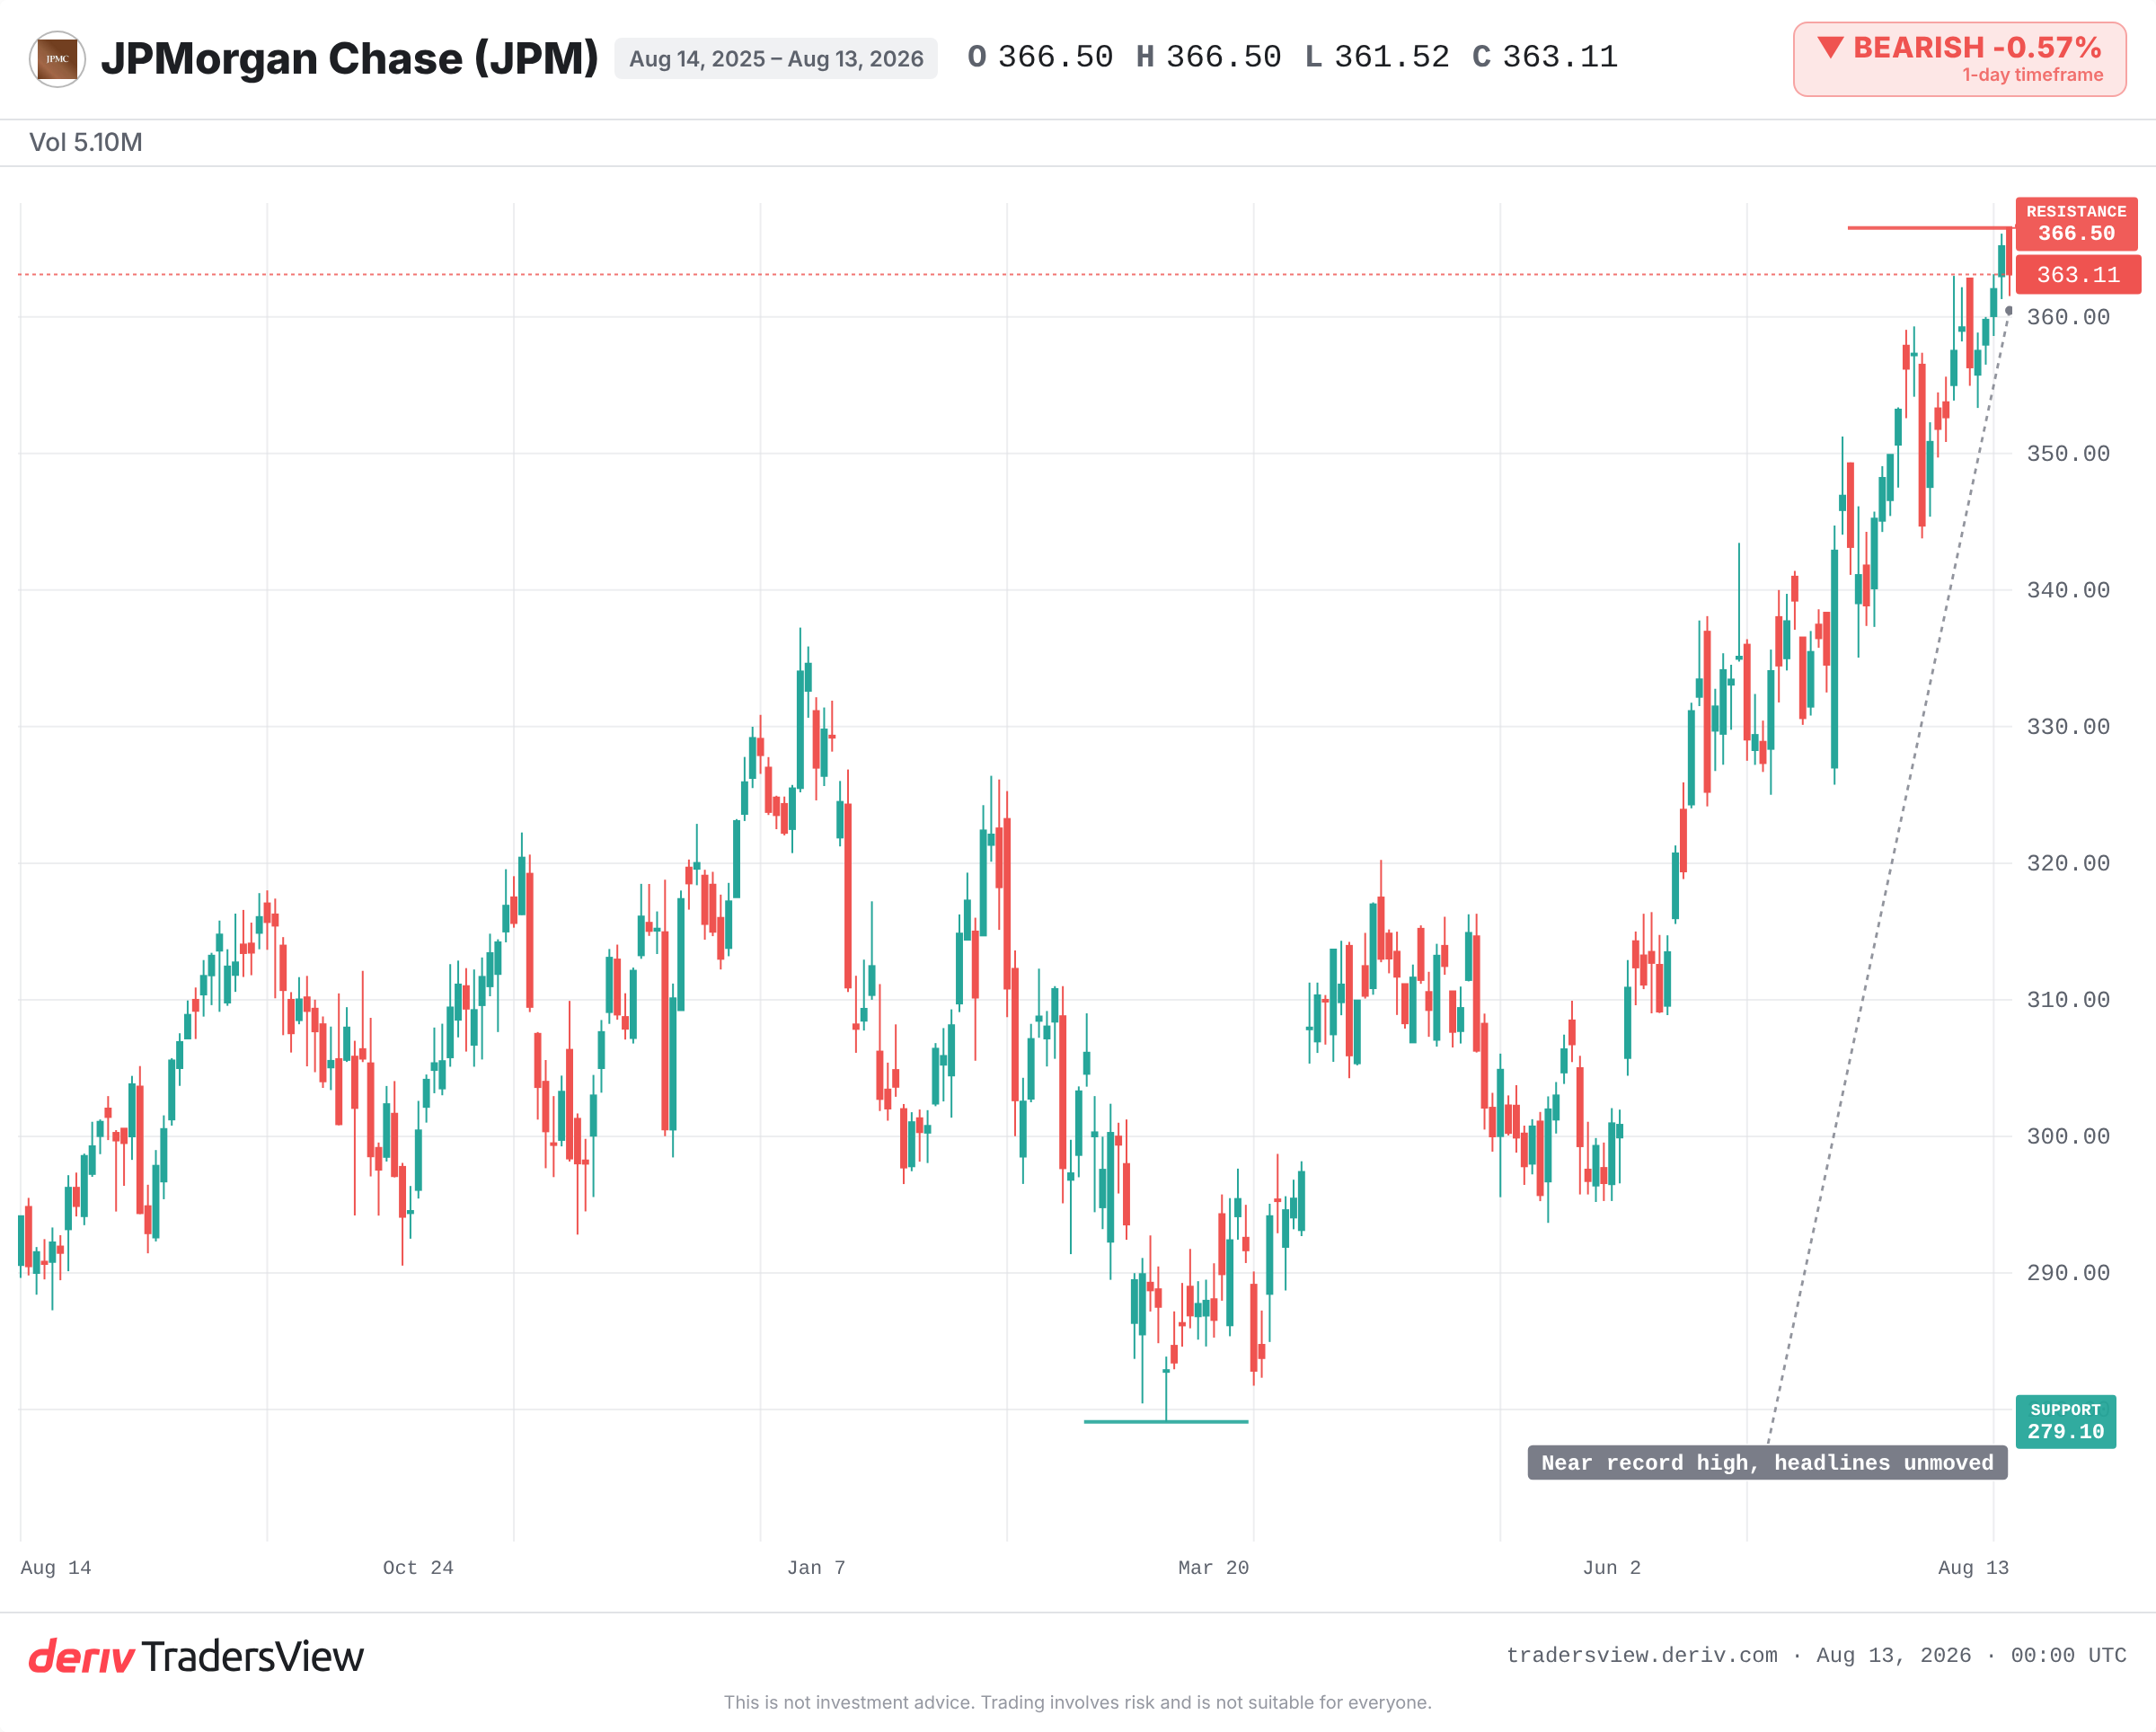
Surveillez l'identité du nouveau prêteur de Polymarket, toute décision de la CFTC ou de la SEC concernant les marchés prédictifs, ainsi que la capacité de JPMorgan à obtenir effectivement ce mandat d'IPO. Pour l'instant, le cours de l'action JPMorgan se situe près de son record historique, sans être affecté par tout cela. Le titre qui ébranle une startup peut laisser l'action de l'acteur de contrôle totalement inchangée.
Questions fréquemment posées
La fermeture des services bancaires survient lorsqu'une banque met fin à une relation client ou refuse d'en établir une. Elle est généralement légale, et les banques le font souvent en raison de préoccupations réputationnelles ou réglementaires plutôt que d'un comportement répréhensible du client.
Cela dépend de la plateforme et de la structure des contrats sur événements. Les régulateurs américains, tels que la CFTC et la SEC, n'ont pas établi un cadre unique et clair, raison pour laquelle les banques traitent ces plateformes avec prudence, même si leur utilisation augmente.
Oui. La perte d'une relation bancaire n'empêche pas une entreprise de procéder à une IPO. Une autre banque peut toujours organiser la cotation, raison pour laquelle JPMorgan pourrait poursuivre les frais de souscription malgré la rupture des liens quotidiens.
Pas nécessairement. Une entreprise peut être rentable et en croissance tout en perdant son accès aux services bancaires en raison de considérations réglementaires liées à son image. La réussite commerciale et l'acceptation institutionnelle sont des signaux distincts.