El cheque de $5 millones que salvó a Nvidia de la quiebra
Nvidia estuvo a 30 días de la quiebra en 1995 antes de que un cheque de $5 millones la salvara. Lo que su rescate enseña sobre apuestas tempranas, tasas base y asimetría.
Por el equipo de Deriv · 22 de julio de 2026 · 3 min de lectura

Toda la trayectoria de Nvidia dependió de una sola apuesta temprana realizada cuando estaba a 30 días de quedarse sin efectivo. En 1995, un cheque de $5 millones de Sega mantuvo con vida a un fabricante de chips al borde de la quiebra. Esa empresa ahora cotiza cerca de máximos históricos, valorada en alrededor de $5 billones. La lección no es que Nvidia sea enorme hoy. Es que los mayores retornos provienen de apostar por algo antes de que su futuro sea evidente.
La apuesta que salvó a Nvidia antes de que alguien conociera su nombre
A mediados de la década de 1990, a Nvidia le quedaban aproximadamente 30 días de efectivo. Entonces Sega invirtió $5 millones. Jensen Huang lo expresó claramente: "Si no fuera por lo que Sega hizo por Nvidia, Nvidia no estaría aquí hoy".
En ese momento, nadie podía ver el resultado. La arquitectura del chip era incomprobada. La empresa estaba a una nómina de desaparecer. La inversión fue pequeña precisamente porque el resultado era incierto. Ese es todo el punto.
Por qué los mayores retornos llegan antes de que la historia sea evidente
Las apuestas tempranas siguen una ley de potencia. La mayoría fracasa. Unas pocas retornan muchas veces la inversión. Los ganadores parecen inevitables solo en retrospectiva.
Esta es la asimetría que hace que el trading temprano funcione. Una inversión pequeña limita tu riesgo a la baja. El potencial al alza, si la supervivencia se convierte en dominio, no tiene techo. Sega arriesgó $5 millones. La empresa que respaldó se convirtió en una de las más valiosas del planeta.
La misma dinámica se está repitiendo con Nvidia, ahora como compradora, no como la rescatada. Ha revelado una participación del 9,3% en Nebius, una posición temprana en una empresa cuyo futuro aún está por escribirse. De rescatada a rescatadora, el mecanismo es idéntico.
La trampa escondida dentro de la versión inspiradora
La lectura seductora es esta: encuentra al próximo Nvidia temprano y ganas. Esa lectura es peligrosa por sí sola.
El sesgo de supervivencia oculta la tasa base. Por cada Sega-Nvidia, innumerables apuestas tempranas fueron a empresas que murieron silenciosamente. Nunca escuchas sus nombres. Ese silencio hace que los ganadores parezcan habilidad en lugar de una lotería con buenas probabilidades.
La lección solo se sostiene cuando se combina con la tasa base: la mayoría de las apuestas tempranas fracasan. El enfoque correcto no es "elegir al ganador". Es "dimensionar la inversión para que los fracasos no puedan arruinarte, y dejar que un éxito compense el resto".
Qué validaría la lectura optimista
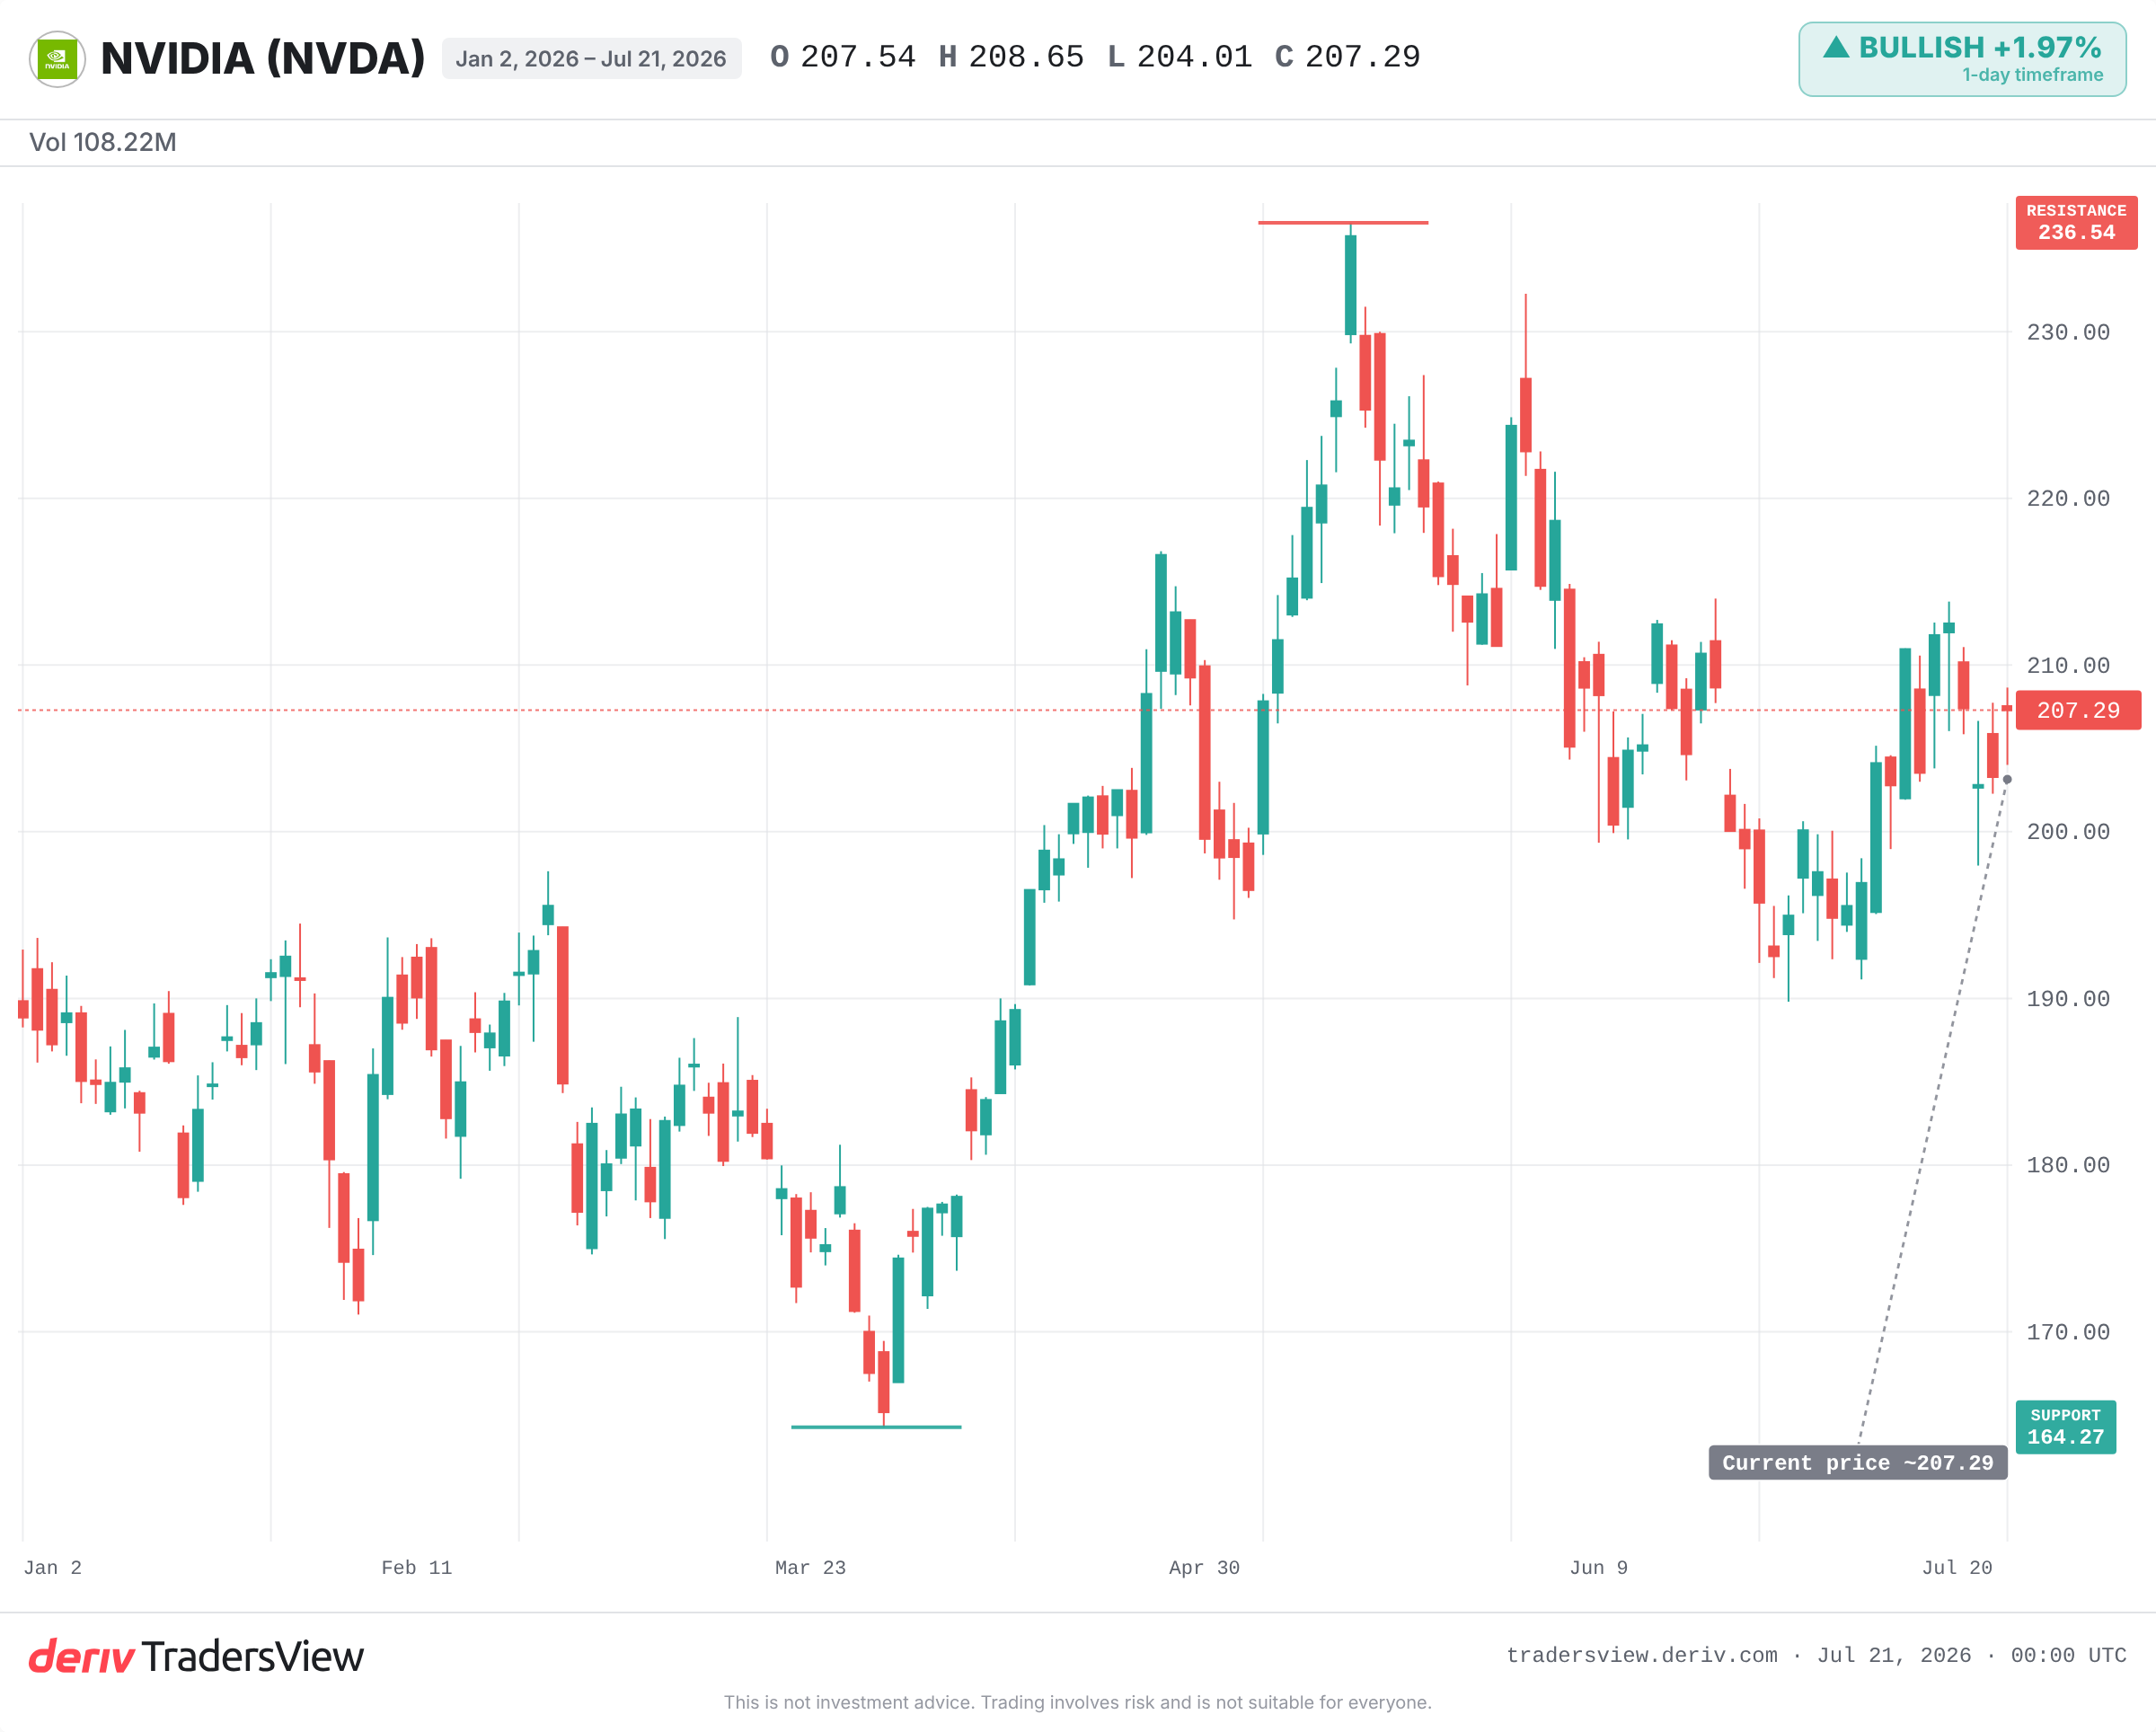
La propia ventaja de Nvidia está bajo presión. Apple ha recuperado el puesto como la acción más valiosa del mundo, y se espera que la brecha se amplíe. La lista de compradores de China se está reduciendo, lo que amenaza la demanda.
Así que la prueba está en marcha. Si la participación en Nebius y posiciones tempranas similares se capitalizan como lo hizo la apuesta de Sega, el enfoque optimista se justifica. Si se estancan, se convierten en un recordatorio de que incluso las apuestas tempranas de un gigante mayormente fracasan.
La evidencia se inclina en una dirección: la asimetría temprana es real, pero recompensa a los disciplinados, no a los esperanzados. Lo que hay que observar es si Nvidia se mantiene cerca de su máximo histórico o es rechazada allí, si sus participaciones tempranas se aprecian, y si alguna desaceleración amplia en el gasto de IA comprime la valoración que hace que todo esto parezca tan fácil.
Preguntas frecuentes
Sega invirtió USD 5 millones en Nvidia en 1995. Jensen Huang ha dicho que la empresa tenía alrededor de 30 días de efectivo disponible en ese momento y que no existiría hoy sin ese aporte.
El sesgo de supervivencia es la tendencia a estudiar solo las empresas o apuestas que tuvieron éxito, ignorando las muchas que fracasaron. Esto hace que los primeros ganadores parezcan el resultado de la habilidad, cuando el panorama completo incluye una alta tasa de fracaso.
La mayoría de las apuestas iniciales generan poco o nada de retorno, mientras que un pequeño número genera muchas veces el monto invertido. Un solo gran éxito puede superar a muchos fracasos, por lo que todo el portafolio depende del ganador poco frecuente.
No. Apple ha recuperado la posición como la acción más valiosa del mundo, y se espera que la brecha se amplíe. Nvidia también enfrenta una lista cada vez más reducida de compradores en China.
Nvidia ha revelado una participación accionaria del 9,3% en Nebius. Es una posición temprana cuyo resultado final aún no está claro, lo que refleja el tipo de apuesta que una vez salvó a la propia Nvidia.